Author Archive
入居者死亡後の賃貸物件の解約について
こんにちは。
東京の司法書士、竹内と申します。
不動産の共有問題の解消、
入居者死亡後の解約や残置物撤去に向けての法的整理をメイン業務としています。
さて、賃貸物件の明け渡しも家賃滞納の場合と、入居者が死亡した場合では流れが大きく違います。
家賃滞納は入居者ご本人との交渉や裁判ですが、入居者が死亡した場合は相続人との接触が不可欠です。
なぜなら、死亡した入居者のお部屋に残った荷物を片付ける権利は相続人が引き継いでいます。
大家さんが勝手に捨ててしまうと、人のものを勝手に捨てたことになりますので注意が必要です。
相続人を調査し、残置物放棄書と解約届に署名・押印をもらう必要があります。
死亡した入居者と相続人の関係次第では、この相続人とのやりとりがうまく行かないことも・・・。
わたしは、早期に残置物を撤去し、早く賃貸募集がかけれるよう、大家さんのお手伝いをしております。
どうぞお気軽にご相談ください。
TEL03-6407-0830
メール info@shimokita-office.com
下北沢司法書士事務所 竹内友章

相続は借金も引き継ぐ。奥さん旦那さんは心配。
ご主人・奥様が相続人…「配偶者の借金相続」を心配される方へ
「亡くなった義理の親に、もしかしたら借金があるかもしれない…」
ご主人や奥様が相続人になったとき、ご本人はもちろんのこと、その配偶者である方が強い不安を感じてご相談に来られるケースは、決して少なくありません。
当事務所は、世田谷区から相続放棄が必要な方のご家族からの相談を開業以来10年に渡り対応してきた司法書士事務所ですが、「将来の相続人ご本人ではなく、奥さんや旦那さんが非常に心配されているケース」は本当に多いと感じています。相続人本人に直接意見が言いづらい一方で、ご自身の家庭に大きな影響があるため、不安が大きくなり、問題が頭から離れなくなってしまうのではないでしょうか。
プラスの財産がないだけならまだしも、借金が残っていたら…。そう考えると、本当に怖いことだと思います。この記事では、相続放棄を検討する際に確認すべき点と、次に取るべき対応を具体的に解説します。一人で抱え込まず、まずは落ち着いて、今できることを一緒に確認していきましょう。
相続問題の全体像については、相続放棄についてで体系的に解説していますので、併せてご覧ください。
2つのステップで現状を把握しましょう
「もし多額の借金があったらどうしよう」「早く何とかしないと」…不安で頭がいっぱいになり、パニックになってしまうお気持ちはよく分かります。しかし、こんな時こそ冷静になることが大切です。今すぐやるべきことは、実はたった2つに絞られます。
- STEP1:本当に借金があるのか、財産全体を調べる
- STEP2:タイムリミット(3ヶ月)はいつまでか確認する
この2つのステップを順番に進めることで、現状を正確に把握し、どう行動すべきかが見えてきます。漠然とした不安の正体を突き止め、具体的な対策へと進んでいきましょう。もし借金とプラスの財産があった場合の分け方についても、知っておくとより冷静に判断できます。
【STEP1】配偶者としてできる「借金の調べ方」
借金の調査は、原則として相続人本人でなければ行えません。しかし、配偶者としてできること、協力できることはたくさんあります。ここでは、ご主人や奥様をサポートする形で、どのように借金の有無を調べていけばよいかを具体的に解説します。より詳しい手順については、財産目録の作成をご覧ください。
まずは故人の遺品や郵便物を一緒に確認する
最も着手しやすく、重要な手がかりが見つかる可能性が高いのが、故人の遺品や郵便物の確認です。「お義父さん(お義母さん)の思い出の品を、一度一緒に整理しない?」といった形で、ご主人(奥様)に声をかけてみてはいかがでしょうか。感情的な負担にも配慮しながら、協力して進めることが大切です。
確認すべきものの例としては、以下のようなものが挙げられます。
- 金融機関からの郵便物: 銀行や信用金庫からの取引明細、ローン返済予定表など。
- 消費者金融・カード会社からの郵便物: 契約書、利用明細書、督促状など。
- 契約書類: 金銭消費貸借契約書、リース契約書など。
- 不動産関連の書類: 権利証(登記識別情報)、固定資産税の納税通知書など。不動産を担保にお金を借りている可能性があります。突然固定資産税の督促状が届いて相続の事実を知るケースもあります。
- 預貯金通帳: 不自然な入出金がないか、定期的な引き落としがないかを確認します。
- スマートフォンやパソコン: ネットバンキングの履歴や、メールのやり取りに手がかりが残っていることもあります。
信用情報機関へ情報開示請求をしてもらう
より確実な方法として、信用情報機関への情報開示請求があります。これは、ローンやクレジットカードの契約・申込に関する情報が登録されている機関で、相続人であれば故人の情報を請求できます。配偶者であるあなたは直接請求できませんが、手続きを全面的にサポートすることは可能です。
主な信用情報機関は以下の3つです。それぞれ加盟している金融機関が異なるため、必ず3機関すべてに開示請求を行うことが重要です。
- 株式会社シー・アイ・シー(CIC): 主にクレジットカード会社、信販会社が加盟
- 株式会社日本信用情報機構(JICC): 主に消費者金融会社が加盟
- 全国銀行個人信用情報センター(KSC): 主に銀行や信用金庫などが加盟
請求には、故人との関係を示す戸籍謄本や、相続人自身の本人確認書類などが必要です。こうした書類の準備を手伝ったり、請求方法を一緒に調べたりすることで、相続人本人の負担を大きく減らすことができます。特に親の借金が心配な場合は、この手続きが非常に有効です。
参考情報として、被相続人の借金調査方法について解説している記事をご紹介します。
参照:被相続人の借金の調べ方
見落としがちな「連帯保証人」の借金にも注意
専門家として特に注意を促したいのが、「連帯保証債務」です。これは故人自身が借りたお金ではなく、誰かの借金の保証人になっている状態を指します。この連帯保証人という地位も、マイナスの財産として相続の対象となります。
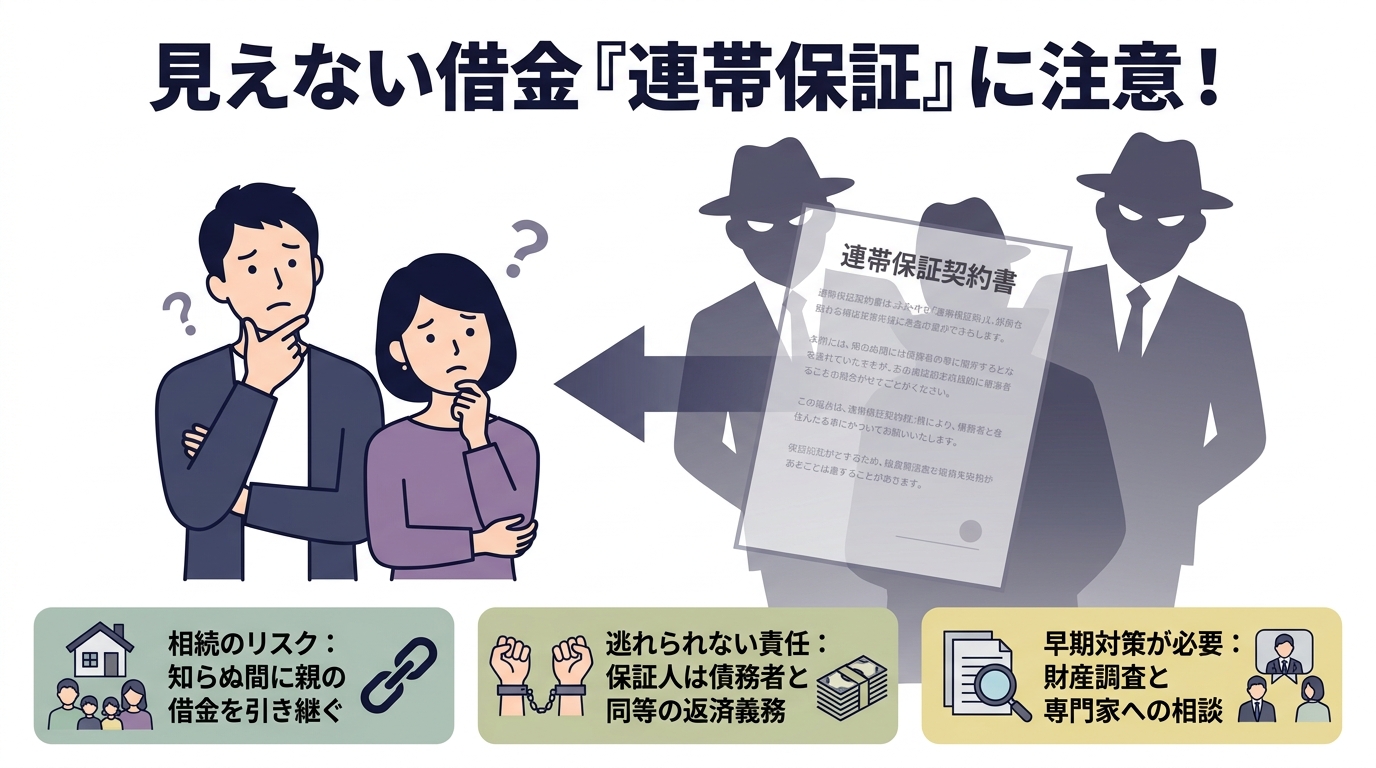
連帯保証債務は、信用情報機関に登録されていないことが多く、遺品からも手がかりが見つかりにくいため、調査が非常に困難です。故人が自営業をしていた、事業者の友人の保証人になっていた可能性がある、会社の役員だったなどの事情がある場合は、特に注意が必要かもしれません。こうした見えない借金のリスクがあるため、「借金はゼロのはず」と安易に判断して相続してしまう(単純承認)のは非常に危険です。たとえ遺言で借金の承継者が指定されていても、法的には全ての相続人が返済義務を負う可能性があるのです。
相続放棄の「3ヶ月」の期限はいつから数える?
相続の方法を決定できる期間は、「熟慮期間」として法律で定められています。この期間は原則として3ヶ月と非常に短く、相続放棄を検討する上で特に注意が必要な点です。この期間内に、家庭裁判所へ相続放棄の申述という手続きを行わなければなりません。より詳しい解説は相続放棄ができる期限に注意をご覧ください。
原則は「亡くなったことを知り、自分が相続人だと知った時」
「3ヶ月」のカウントが始まる日(起算点)は、単に「故人が亡くなった日」ではありません。正しくは、「自己のために相続の開始があったことを知ったとき」から3ヶ月です。
多くの場合は「故人の死亡を知った日」と同じになりますが、例えば疎遠で死亡の事実を後から知った場合や、先順位の相続人全員が相続放棄したことで、自分が新たに相続人になったことを知った場合などは、その「知った日」から3ヶ月となります。
例えば、5月1日に相続人であることを知った場合、期限は3ヶ月後の8月1日です。この期限は、財産調査や書類準備が完了する期限ではなく、あくまで家庭裁判所に申述書を提出する期限である点に注意が必要です。もし調査に時間がかかりそうな場合は、家庭裁判所に期間の伸長を申し立てることも可能です。
期限を過ぎても諦めないで!認められるケースとは
「もう3ヶ月過ぎてしまった…」と諦めるのはまだ早いかもしれません。判例では、3ヶ月を過ぎていても相続放棄が認められるケースがあります。
それは、「被相続人に相続財産が全くないと信じる相当な理由があった」と認められる場合です。例えば、長年音信不通で故人の生活状況を全く知らなかったところ、3ヶ月以上経ってから突然、債権者からの督促状で借金の存在を初めて知った、といったケースがこれにあたります。
ただし、これは例外的なケースであり、認められるかどうかは個別の事情によって家庭裁判所が判断します。もし期限を過ぎてしまっている場合は、すぐに専門家へ相談することをお勧めします。具体的な手続きについては、3ヶ月(熟慮期間)を超えた相続放棄についてで詳しく解説しています。
要注意!相続放棄できなくなる「法定単純承認」とは
熟慮期間中に、絶対にしてはいけない行動があります。それは「法定単純承認」とみなされる行為です。これをしてしまうと、「相続する意思がある」と判断され、後から相続放棄ができなくなってしまいます。
【法定単純承認とみなされる主な行為】
- 故人の預貯金を引き出して使う(葬儀費用への充当など、例外的に認められる場合もありますが、判断が難しいため避けるのが賢明です)
- 故人の財産(不動産、自動車、骨董品など)を売却する
- 故人の借金を一部でも返済する
- 遺産分割協議を行う、または協議書に署名・捺印する(安易な特別受益証明書への署名も危険です)
良かれと思ってやった行動が、取り返しのつかない事態を招くことがあります。財産の調査中は、故人の財産には一切手を付けないように、ご主人(奥様)にも強く伝えておきましょう。
相続人本人が非協力的…配偶者としてどう動く?
ここまで具体的な方法を解説してきましたが、実務上問題になりやすいのは、相続人であるご主人(奥様)自身が非協力的、あるいは楽観的であるケースです。
「相続人ご本人は、なにせ自分の親や兄弟のことなので『いつでも話ができる。まあおいおい相談しよう』と思いがちです。しかし、奥さんや旦那さんにとっては、家庭の将来に大きく関わる問題です。この温度差にやきもきしてしまいますよね。」
このような状況で大切なのは、感情的に相手を責めるのではなく、客観的な事実とリスクを冷静に伝えることです。機嫌を見計らいながら家庭内でさりげなく話をしてみてください。「どんな切り口から話していいか分からない」という方は、不動産や株、あるいは故人の趣味の話から切り出すなど、様々な方法が考えられます。それでも難しい場合は、借金がある人の家族がどうすべきか、という視点で一緒に考えていくのも一つの手です。
「私たちの問題」として冷静にリスクを伝える
話を切り出す際は、「あなたの親の問題」というスタンスではなく、「私たち家族の将来の問題」として一緒に考える姿勢を見せることが重要です。
「もし、万が一大きな借金があったら、子どもたちの教育費や住宅ローンはどうなるかな?」「3ヶ月という期限があるみたいだから、念のため調べておくだけでも安心じゃないかな?」というように、家庭の将来設計と結びつけて具体的に話すことで、相手も自分事として捉えやすくなります。感情的な対立を避けるためにも、調べた客観的な情報(借金の調査方法や3ヶ月の期限など)を示しながら、冷静に話し合う場を設けることを心がけましょう。時には相続を巡る感情的な対立を避けるため、第三者の視点を入れることも有効です。
「一緒に話を聞きに行くだけでも」と専門家への相談を提案する
それでもご主人(奥様)が対応に前向きでない場合は、専門家への相談を提案することも有効です。
この時のポイントは、「手続きを依頼しに行こう」とハードルを上げるのではなく、「まずは無料で話を聞きに行くだけでもいいから、一緒に行ってくれない?」と誘うことです。第三者である専門家から客観的なリスクや手続きの流れを説明してもらうことで、ご本人も事の重大さを認識し、冷静に判断できるようになる可能性が高まります。
「自分たちだけで悩まず、専門家の意見を聞いてみよう」という提案は、話し合いを進めるきっかけになることがあります。そもそも相続の問題をどの専門家に相談するべきか、という点から一緒に考えてみるのも良いでしょう。
相続放棄でよくある疑問Q&A【配偶者の方向け】
ここでは、相続放棄を検討する配偶者の方からよく寄せられる質問にお答えします。
Q. 配偶者が相続放棄しても、生命保険金は受け取れますか?
A. 原則として受け取れます。
生命保険金は、保険契約によって指定された受取人固有の財産とみなされるため、相続財産には含まれません。したがって、ご主人(奥様)が相続放棄をしても、ご自身が受取人に指定されていれば生命保険金を受け取ることが可能です。ただし、契約内容によっては例外もあるため、保険証券をしっかり確認することが大切です。同様に、死亡退職金なども受け取れる場合があります。
Q. 相続放棄したら、今住んでいる家からすぐ出ていく必要がありますか?
A. すぐに出ていく必要はありません。
2026年08月27日現在、民法改正で「配偶者短期居住権」という権利が創設されています。これにより、亡くなった方の配偶者は、相続放棄をした場合でも、居住建物の取得者から配偶者短期居住権の消滅の申入れを受けた日から6ヶ月を経過する日まで、一定の要件のもとで無償でその家に住み続けることができます。これは残された配偶者の生活を守るための重要な制度です。より長期的な居住を確保する配偶者居住権という制度もあります。
Q. 配偶者が相続放棄したら、借金は誰が払うのですか?
A. 次の順位の相続人に相続権が移ります。
相続放棄をすると、その人は初めから相続人ではなかったことになります。そのため、相続権は次の順位の相続人へと移っていきます。例えば、亡くなった方の配偶者と子が相続放棄した場合、次は亡くなった方の両親(第2順位)、両親も亡くなっていれば兄弟姉妹(第3順位)が相続人となります。つまり、借金を相続する可能性もその方々に移るということです。親族間でのトラブルを避けるためにも、相続放棄をする際は、次の相続人になる方へ事前に連絡を入れておくことが望ましいでしょう。たとえ相続放棄をしても、法定相続情報一覧図には記載が必要となる点も注意が必要です。
不安なまま抱え込まず、司法書士にご相談ください
相続放棄には、これまで見てきたように注意すべき点が複数あります。安易な判断は危険ですが、正確な知識をもって必要な行動をとれば、あなたの家庭を守ることは十分に可能です。
もし、財産の調査が難しい、相続人本人が動いてくれない、3ヶ月の期限が迫っているなど、少しでも不安を感じたら、一人で抱え込まずに専門家である司法書士にご相談ください。司法書士は、家庭裁判所に提出する相続放棄申述書などの書類作成を通じて、手続きを進めるためのサポートを行います。当事務所の料金一覧も公開しておりますので、ご参考にしてください。
私たちは、正確な情報提供と丁寧な手続き支援を心がけています。下北沢司法書士事務所では、相続放棄に関する事情を丁寧に確認し、ご家庭の状況に応じた対応を一緒に検討します。まずはお気軽にお問い合わせください。
相続登記が難しい理由。
みなさま、おはようございます。
ブログをご覧頂きありがとうございます。
相続発生後に必要な不動産登記。
でも考えてみたら、相続発生後の手続きはたくさんありますね。
それらと相続登記の違いについてお話します。
「死亡届」や「未支給年金の請求(忘れるともったいないので注意❕)」などは
役所に備え付けられているひな形に書き込めばいいですが、相続登記の場合は
自分で申請書を作らなければなりません。
また、戸籍も亡くなられた方の「生涯分」の戸籍が必要なので、それなりに手間です。
「申請書を作る」「戸籍を集める」の2点が相続登記で大変なところです。
なお、相続登記については法務局でも相談を受け付けています。
平日日中にお時間が取れる方は、相続登記する不動産を管轄している法務局に相談して
みるのもいいかも知れません(電話予約要)。
当然ですが、司法書士に依頼するときは電話予約や申請書作成など面倒な作業は不要です。
司法書士の案内がありますので、署名や押印などをお願い致します。
今日は今年初めての登記申請。行ってきます~!(^^)!
下北沢司法書士事務所 竹内友章
土地を買う時に意識していただきたいこと・・
おはようございます。
ブログをご覧いただきありがとうございます。
不動産を買うとき、特に更地を買う時に意識していただきたいことがあります。
それは「購入目的をしっかりと不動産業者に伝えること」
ご自宅用なのかそれ以外の用途なのか、建てる建物は2階建てがいいのか3階建ての予定なのか・・。
できる範囲で建築予定建物の具体的なイメージを不動産業者に伝えてください。
不動産には都市計画法、建築基準法その他の法令で様々な制限がかかります。
大きさ、使用用途などが制限にひっかかると予定した建物が建てられない可能性も。
もしそうなったらとんでもない事態・・許容できる危険ではありません。
もっともきちんとした不動産業者ならその辺もヒアリングしながらすすめることでしょう。
ご希望の方には、下北沢で長年、地域密着で仕事をしている不動産会社をご紹介します。
地域密着でその地域で長くいる・・となるとある意味でどこにも逃げ場はありません。
みなさまの為に一生懸命仕事をします。
今年も今週で最終週ですね。一年過ぎるのは本当に早いです。まだ年内の登記申請が若干残っているので
最後までしっかりやります❕
下北沢司法書士事務所 竹内友章
読書日記
おはようございます。ブログをご覧いただき、ありがとうございます。
「東インド会社とアジアの海」という本を読みました。
リアルワンピースです。
驚いたのはこの本の中に出てくる「私掠船」
「しりゃくせん」と読むらしいのですが果たしてどんな船なのか・・
基本的に他の船を襲って金銀財宝を奪い取る海賊です。
しかし、普通の海賊と違うのは「国家に認められた海賊」であるということ。
ある国が別の国と対立していた場合、「あの国の船なら好き勝手襲っていいよ~」
と自分の国の船乗りたちに認めることがあったそうです。
これはワンピースの中に出てくる「王下七武海」と一緒。
漫画家さんには膨大な読書量があるんだろーな、その色んな知識のほんの一部が
作品にあらわれるんだろーなと感じました。
今日はクリスマス。娘にプレゼントをねだられ気がつきました。
子供の頃は楽しみでしたが、大人になると急に乗り越えるべき艱難辛苦に変わります・・。
下北沢司法書士事務所 竹内友章
相続と事業承継
事業と個人の資産、区別していますか?相続で家族が困る前に
個人事業や小さな会社を経営されていると、日々の忙しさから事業のお金とプライベートのお金の境界が、いつの間にか曖昧になってしまいがちではないでしょうか。
特に、個人名義の不動産を事業の事務所や店舗として使っているケースは珍しくありません。都内で歯科医院などを開業されているお医者様にも、よく見られる状況です。
こうした「個人財産と会社の財産の区別が明確につけられない」状態は、経営が順調なうちは大きな問題にならないかもしれません。しかし、いざ相続が発生したとき、この曖昧さがご家族を深刻なトラブルに巻き込む火種になり得ます。
「事業の資産は後継ぎの長男に」「でも、他の兄弟にも公平に財産を分けたい」——。そんな想いはあっても、資産の区別がついていなければ、そもそも何をどう分けるのか、そのスタートラインにすら立てません。
この記事では、司法書士として多くの経営者様の相続問題に携わってきた経験から、なぜ事業用資産と個人資産の区別が重要なのか、そして、ご家族が困らないために今から何を始めるべきかを、具体的なステップに沿って分かりやすく解説していきます。
なぜ資産の区別が必要?放置する3つの深刻なリスク
「うちは家族経営だから大丈夫」「なんとなく上手くやれるだろう」——。そう考えて資産の区別を先延ばしにしていると、将来、取り返しのつかない事態を招く可能性があります。具体的にどのようなリスクがあるのか、3つの観点から見ていきましょう。
リスク1:遺産分割協議がまとまらず「争族」へ発展
経営者であるあなたに万が一のことがあった時、個人名義の財産はすべて「相続財産」として、法定相続人全員で分け方を話し合うことになります。ここに、事業用の資産と個人の資産が混ざっていると、事態は一気に複雑化します。
例えば、「事業を継がない兄弟が、事業に不可欠な店舗不動産の相続分として、相応の現金を要求してきた」というケースは典型例です。後継者には支払う現金がなく、事業の継続が危ぶまれる……。そんな事態にもなりかねません。
資産の区別が曖昧なために相続財産の範囲が不明確になり、誰が何を引き継ぐのかで意見が対立。感情的なしこりを残し、円満だったはずの家族関係に深い溝を作ってしまうのです。こうした悲劇を防ぐ第一歩が、生きているうちに資産をきちんと整理しておくことなのです。
円満な話し合いの前提となる遺産分割協議(詳細は公式サイト等をご確認ください)は、資産内容が明確であってこそスムーズに進みます。
リスク2:相続税の過大申告や税務調査の引き金に
事業用資産と個人資産が混在していると、相続税を計算する上でも大きな問題が生じます。特に個人事業主の場合、事業で使っていた機械や在庫(棚卸資産)、売掛金などもすべて相続税の課税対象となりますが、その評価方法は非常に専門的です。
資産の区別が曖昧だと、どこまでが事業用経費で、どこからが個人的な支出なのかが分からなくなります。その結果、本来なら経費として計上できたはずのものが漏れていたり、逆に個人的な借入を事業用の負債と誤認したりして、相続税を過大に支払ってしまうケースも少なくありません。
また、申告内容が不明瞭だと税務署から疑念を持たれ、税務調査の対象となる可能性も高まります。正確な資産の区別は、適正な納税を行い、余計なトラブルを避けるための基本中の基本と言えるでしょう。より具体的な相続税申告の注意点についても、併せてご確認ください。
リスク3:事業の引継ぎが停滞し、経営が悪化する
口座名義人が亡くなった後、金融機関が死亡の事実を把握した時点で、その人名義の銀行口座は凍結されるのが一般的です。もし事業用の資金を個人口座で管理していたら、どうなるでしょうか。
仕入れ先への支払いが滞り、従業員への給与も払えなくなるかもしれません。事業用の不動産や設備の名義変更にも時間がかかり、その間、事業は完全にストップしてしまいます。後継者が決まっていたとしても、これでは宝の持ち腐れです。
事業を一日も早く軌道に乗せるためには、後継者がスムーズに事業用資産を引き継げる環境を整えておくことが不可欠です。どの資産が事業用で、誰がそれを引き継ぐのか。生前の明確な区分けこそが、円滑な事業承継の生命線なのです。
今日からできる!事業と個人資産を分ける具体的な第一歩
「リスクは分かったけれど、何から手をつければいいのか…」と感じた方も多いかもしれません。ご安心ください。今すぐ始められる、具体的で簡単なステップがあります。個人事業主の方と、小さな会社の経営者の方、それぞれの場合に分けて見ていきましょう。

【個人事業主向け】事業用とプライベート用の口座・カードを分ける
公私混同をなくすための最も簡単で効果的な第一歩は、銀行口座とクレジットカードを「事業用」と「プライベート用」で完全に分けることです。
これを徹底するだけで、どんぶり勘定から脱却できます。日々の経費管理が明確になり、確定申告の際の作業が格段に楽になるでしょう。そして何より、相続が発生した際に、どの預金が事業に関連するものなのかが一目瞭然となり、相続財産の特定が非常にスムーズになります。
可能であれば、個人名だけでなく「屋号」を付けた事業用口座(屋号付き口座)を開設することをおすすめします。対外的な信用度も高まり、事業主としての意識もより明確になるはずです。
【小規模法人向け】役員貸付金・借入金を整理・解消する
小さな会社では、社長個人のお金と会社のお金が行き来することがよくあります。具体的には、社長が会社にお金を貸している「役員借入金」や、逆に会社の資金を社長が一時的に立て替える「役員貸付金」です。
これらを放置しておくのは危険です。「役員借入金」は社長の相続財産となり、相続税の対象になります。一方、「役員貸付金」は会社から見れば社長への債権ですが、回収が難しい場合は不良債権となり、会社の財産価値を損なうことにもなりかねません。
解消方法としては、役員報酬と相殺したり、計画的に返済したり、場合によっては債務免除といった手続きも考えられます。いずれにせよ、税務上の判断が必要になるため、税理士などの専門家と相談しながら、早めに整理・解消に着手しましょう。会社に借金がある場合の相続は、特に注意が必要です。
個人名義の不動産を事業で使っている場合の注意点
経営者の方が特に混乱しやすいのが、「個人所有の不動産を、自分の会社(事業)に使わせている」ケースです。この場合、法的な関係性を明確にしておかないと、税務や相続で思わぬ問題が生じます。
例えば、会社から社長個人へ、事務所や店舗の賃料を支払っていますか?もし無償で使わせている(使用貸借)場合、税務署から「会社が賃料相当分の利益を得ている」と見なされ、課税されるリスクがあります。逆に賃料を支払っている場合、その金額が相場と比べて適正かどうかもポイントになります。
相続時には、その不動産が事業にとって不可欠な資産であるにもかかわらず、他の相続人との共有財産となってしまい、売却や活用の意思決定ができなくなる恐れもあります。対策としては、会社と個人との間で賃貸借契約書や使用貸借契約書をきちんと作成しておくことや、将来的に法人へ不動産を移転する(法人成り)といった選択肢も考えられます。
資産整理の次はコレ!早めに始めるべき3つの相続・事業承継対策
事業と個人の資産をきちんと分けられたら、次のステップに進みましょう。相続や事業承継の対策は、時間をかければかけるほど、より効果的な手を打つことができます。税金対策の観点からも、一度に多額の財産を動かすより、少しずつ計画的に移していく方が有利な場合が多いのです。まさに「早めに対応するのに越したことはない」と言えるでしょう。

対策1:生前贈与で計画的に資産を移す
相続税対策の基本として知られるのが「生前贈与」です。年間110万円までなら贈与税がかからない「暦年贈与」を活用し、計画的に後継者や家族に資産を移していく方法です。
ここで注意したいのが、2024年の税制改正です。これにより、相続開始前贈与の加算期間は、令和6年1月1日以後の贈与から適用され、相続開始時期に応じて段階的に延長され最長7年となりました。つまり、亡くなる直前の駆け込み贈与では効果が薄くなってしまったのです。この改正は、「より早く、より長期的な計画で」贈与を始めることの重要性が増したことを意味しています。
現金だけでなく、自社の株式などを少しずつ後継者に贈与していくことも、スムーズな事業承継に繋がります。ただし、高額な贈与税がかからないよう、専門家と相談しながら慎重に進めることが大切です。
対策2:生命保険で「納税資金」と「代償分割資金」を準備する
事業承継において、生命保険は非常に戦略的なツールとなり得ます。多くの方が思い浮かべるのは、死亡保険金を相続税の「納税資金」に充てるという活用法でしょう。相続財産のほとんどが不動産や自社株で、納税のための現金が不足しがちな経営者にとって、これは有効な手段です。
しかし、司法書士の視点からもう一つ強調したいのが、「代償分割の資金」としての役割です。例えば、「事業用の財産はすべて後継者である長男に相続させたい。でも、それでは他の子供たちにとって不公平になってしまう…」という悩みは非常に多く聞かれます。かといって、後継者に他の兄弟へ支払うだけの現金がない場合も少なくありません。
このような時、経営者が自身を被保険者、保険金受取人を後継者とする生命保険に加入しておけば、後継者は受け取った保険金を使って、他の相続人に「代償金」を支払うことができます。これにより、事業用資産を分散させることなく、他の相続人の遺留分にも配慮した円満な解決が可能になるのです。生命保険は、相続トラブルを防ぐための「潤滑油」の役割を果たしてくれます。この方法は、不動産の代償分割でも有効です。
対策3:税制優遇を活用して負担を軽減する
国も事業承継を後押しするため、非常に有利な税制優遇制度を用意しています。これらを活用しない手はありません。代表的なものが次の2つです。
- 事業承継税制(法人版・個人版):一定の要件を満たす場合に、後継者が引き継ぐ自社株や事業用資産に係る贈与税・相続税の納税が猶予され、要件を満たして事業を継続したときは猶予税額が免除されることがあります。
- 小規模宅地等の特例:亡くなった方が事業や居住用に使っていた土地について、一定の要件を満たせば、相続税評価額を最大80%も減額できる制度です。
どちらも相続税の負担を劇的に軽減できる可能性がある強力な制度ですが、適用を受けるためには生前からの計画的な準備と、複雑な要件を満たした上での申請が必要です。特に小規模宅地等の特例は、不動産を相続する際には必ず検討すべき制度と言えるでしょう。「こんな有利な制度があったのか」と後で悔やまないためにも、早期に専門家へ相談し、利用できるかどうかを確認しておくことが重要です。
(参考:国税庁「個人版事業承継税制」)
税金対策だけでは不十分。「想い」を繋ぐための最終準備
ここまで、資産の整理や税金対策についてお話ししてきましたが、それだけでは万全とは言えません。相続や事業承継は、お金や手続きだけの問題ではないからです。そこには、経営者であるあなたの「想い」や、ご家族の関係性が深く関わってきます。テクニカルな対策だけでは防げない「争族」のリスクを回避し、円満な未来を築くための法的な準備についてお伝えします。
遺言書:あなたの最後の意思を明確に伝える
「誰に事業を継いでほしいのか」「事業用の資産を、具体的にどのように引き継がせたいのか」——。その明確な意思を、法的な効力を持つ形で残しておくのが遺言書です。
遺言書があれば、相続人全員での遺産分割協議が不要になり、あなたの意思に沿ったスムーズな財産の承継が可能になります。これにより、残された家族の混乱を防ぎ、後継者が相続手続きに煩わされることなく、いち早く経営に集中できる環境を作ることができます。特に事業承継を考えている経営者にとって、遺言書を作成する必要性は非常に高いと言えます。作成の際は、不備で無効になるリスクを避けるため、専門家が関与する「公正証書遺言」をおすすめします。
家族信託:認知症による資産凍結リスクに備える
経営者にとって、死と同じくらい恐ろしいリスクが「認知症などによる判断能力の低下」です。もし経営者が認知症になってしまうと、銀行口座からの出金や不動産の売却、重要な契約などが一切できなくなる「資産凍結」の状態に陥ります。会社の意思決定がストップし、事業の継続そのものが困難になってしまうのです。
このリスクへの最も有効な対策が「家族信託」です。これは、元気なうちに、信頼できる後継者(息子さんなど)との間で信託契約を結び、会社の株式や事業用不動産などの管理・処分権限を託しておく制度です。万が一、ご自身の判断能力が衰えても、後継者は契約内容に従って事業運営を滞りなく続けることができます。成年後見制度よりも柔軟な財産管理が可能で、近年、事業承継の切り札として注目されています。他の制度との違いを比較し、ご自身に合った方法を選ぶことが大切です。
まとめ:相続と事業承継の悩み、一人で抱え込まずにご相談ください
個人事業主や小さな会社の経営者にとって、相続と事業承継は避けては通れない重要な課題です。この記事では、その対策の全体像を解説してきました。
- まずは事業用資産と個人資産を明確に区別することの重要性
- それを怠った場合の「争族」「税務」「経営」の3つのリスク
- 資産整理、生前贈与、生命保険活用といった具体的な対策
- そして、あなたの想いを確実に繋ぐための遺言や家族信託という最終準備
これらの対策は、専門的な知識が必要なだけでなく、ご家族の状況や事業の内容によって最適な方法はまったく異なります。
何から始めればいいのか、誰に相談すればいいのか、迷われることも多いでしょう。わたしは、司法書士であると同時に、心理カウンセラーの資格も持っています。法的な手続きの話だけでなく、ご家族への想いや、誰にも言えない不安など、どんなことでもお聞かせください。
必要に応じて、税理士などの他の専門家をご紹介することも可能です。ご相談料や面談時間の目安は、ご相談内容に応じてご案内します。あなたのための司法書士として、心に優しく、多角的な視点で最適な解決策を一緒に考えます。どうぞいつでもお気軽にご連絡ください。
不動産登記・・抵当権抹消
抵当権抹消でトラブル?状況に応じた対応方法があります
住宅ローンを完済し、安堵したのも束の間。「抵当権抹消」の手続きを進めようとしたら、銀行から受け取ったはずの書類が見当たらない。あるいは、登記簿に記載されている住所が昔のままで、どうしていいか分からない…。
そんな予期せぬトラブルに直面し、「これからどうなるんだろう…」と途方に暮れてはいませんか?
まず、お伝えしたいことがあります。まずは状況を整理することが大切です。そのような状況に陥るのは、決して珍しいことではありません。事情に応じて、利用できる手続きや確認すべき書類があります。
手続きがストップしてしまうと、不安や焦りばかりが募りますよね。実は、当事務所の代表司法書士は、心理カウンセラーの資格も持っています。それは、法律手続きの裏側にある、お客様一人ひとりの心の負担を少しでも軽くしたいという想いからです。
この記事では、抵当権抹消で起こりやすい問題をケースごとに整理し、必要な手続きや確認すべき書類を分かりやすく解説します。
まずは状況整理から。あなたのケースはどれですか?
漠然とした不安を解消する第一歩は、ご自身の状況を客観的に把握することです。抵当権抹消で起こりがちなトラブルは、主に以下の3つのパターンに分類できます。ご自身がどれに当てはまるか、確認してみてください。

ケース1:銀行からの抵当権抹消書類を紛失した
「住宅ローン完済時に銀行から渡された封筒ごと、どこかにいってしまった…」というケースです。ローンを完済してから10年以上経過していると、書類をなくしてしまうのも無理はないかもしれません。
この封筒には通常、以下のような重要な書類が入っています。
- 登記原因証明情報(解除証書など):抵当権が消滅したことを証明する書類です。
- 委任状:手続きを司法書士などに依頼する際に必要となります。
- 抵当権設定契約書:ローン契約時に交わした書類です。
- 登記識別情報通知または登記済証(いわゆる権利証):抵当権を設定した際に法務局から発行された、非常に重要な書類です。
これらのうち、登記原因証明情報や委任状は、金融機関に事情を説明すれば再発行してもらえることがほとんどです。しかし、最も重要な「登記識別情報」や「登記済証」は、いかなる理由があっても再発行されません。
では、どうすればいいのでしょうか?ご安心ください。この場合の切り札として「事前通知制度」という代替手段が用意されています。詳しくは後ほど詳しく解説しますね。
ケース2:登記簿の住所・氏名が現在と違う
「住宅を購入してから何度か引っ越した」「結婚して姓が変わった」など、登記簿に記載されているご自身の住所や氏名が、現在のものと異なっているケースです。
なぜ、この変更が必要なのでしょうか。登記簿上の住所・氏名と現在の住所・氏名が異なる場合は、住民票や戸籍謄本などで変更の経緯を証明し、先に登記名義人の住所・氏名変更登記を行って、登記記録を現在の情報に合わせる必要があります。
この手続きは「所有権登記名義人住所(氏名)変更登記」と呼ばれ、抵当権抹消登記と同時に申請することができます。つまり、一度の手続きで両方を済ませることが可能ですので、ご安心ください。引っ越しや結婚などで住所・氏名が変わった場合は、登記簿上の情報を更新する必要があります。
ケース3:書類を紛失し、住所・氏名も違う【要注意】
「銀行の書類をなくしてしまったうえに、登記簿の住所も古いまま…」という、ケース1とケース2が複合したパターンです。この場合、手続きは少し複雑になります。
複数の手続きを、正しい手順で進める必要があるためです。大まかな流れは以下のようになります。
- まず、住所・氏名の変更登記に必要な書類(住民票など)を集めます。
- 並行して、金融機関に連絡し、再発行可能な書類を発行してもらいます。
- 最終的に、「住所・氏名の変更登記」と「事前通知制度を利用した抵当権抹消登記」を法務局に同時に申請します。
このケースは、ご自身で進めるには時間と手間がかかり、書類の準備にも専門的な知識が求められます。特に、相続した不動産の抵当権抹消が絡むとさらに複雑になるため、専門家のサポートが特に有効なケースと言えるでしょう。このテーマの全体像については、抵当権の抹消で体系的に解説しています。
【解決策①】書類紛失は「事前通知制度」で乗り越える
登記識別情報(または登記済証)を紛失してしまった場合の具体的な解決策が「事前通知制度」です。これは、登記の申請に非常に重要な書類が提出されない代わりに、法務局が登記の真正性を確認するための特別な手続きです。
この制度を利用する場合、銀行(抵当権者)から印鑑証明書を取得してもらう必要があります。これは、後述する法務局からの照会書に押してもらう実印が本物であることを証明するために不可欠です。
手続きの流れは、以下のようになります。
- 登記申請:登記識別情報がない状態で、法務局に抵当権抹消登記を申請します。
- 法務局からの照会:法務局は申請を受け付けると、抵当権者である金融機関などの登記義務者に対し、申請内容が真実であれば一定期間内に申出をするよう求める確認書類(事前通知書)を、法令で定められた方法により送付します。
- 金融機関の返送:金融機関は、届いた書類の内容を確認し、間違いがなければ所定の方法で、事前通知を受け取ってから2週間以内に法務局へ申出をします。
- 登記完了:法務局が返送された書類を確認し、問題がなければ抵当権抹消登記が完了します。
この手続きで最も重要なのは、金融機関の協力です。金融機関の担当者が事前通知の対応をうっかり忘れてしまうと、期限切れで登記申請が却下され、最初からやり直しになってしまいます。そのため、司法書士に依頼した場合、金融機関の担当部署に事前に連絡を取り、「事前通知が届きますので、速やかなご対応をお願いします」と念を押すなど、スムーズに進むよう調整を行います。これは、実務家ならではの重要なポイントです。
より詳しい情報については、法務省のウェブサイトもご参照ください。
参照:登記識別情報や事前通知制度に関する法務省のQ&A
【解決策②】住所・氏名変更は「変更登記」で対応する
登記簿上の住所や氏名が現在と異なっている場合は、「所有権登記名義人住所(氏名)変更登記」を行います。この手続きは、抵当権抹消登記と同時に申請するのが一般的です。
法務局に2つの登記申請を同時に出すことを「連件(れんけん)申請」と呼びます。これにより、一度の申請でまとめて手続きを完了させることができ、何度も法務局へ足を運ぶ手間が省けます。
必要な書類は、状況によって異なります。

- 住所を1回変更した場合:現在の住民票(1つ前の住所が記載されているもの)
- 住所を複数回変更した場合:戸籍の附票(本籍地の役所で取得)など。登記簿上の住所から現在の住所までのつながりを確認できる書類が必要になります。
- 氏名を変更した場合(結婚など):戸籍謄本と、氏名の記載がある住民票
特に、複数回引っ越しをされている方は、登記簿上の住所から現在の住所までのつながりを証明する必要があります。役所で書類を取得する際に「登記簿に載っている〇〇市〇〇町から、現在の住所までのつながりがわかる書類をお願いします」と伝えると、スムーズに発行してもらえるでしょう。場合によっては、住所変更登記が必要かどうか、まずは不動産の登記簿謄本(登記事項証明書)を確認し、ご案内させていただきます。
こんな時はどうする?さらに複雑なケースの対応法
ここまでは典型的なパターンを見てきましたが、時にはさらに複雑な状況に直面することもあります。いくつか代表的なケースと、その対応法をご紹介します。
抵当権者の金融機関が合併・商号変更している
住宅ローンを組んだ昔の銀行が、今では合併を繰り返して名前が変わっている、というケースは非常に多いです。この場合、登記簿上の抵当権者の名前と、現在の金融機関名が異なりますが、通常は金融機関側で合併や商号変更を証明する書類(会社の登記事項証明書など)を用意してくれます。これを添付すれば、問題なく抹消登記が可能です。
不動産の所有者が亡くなっている(相続が発生している)
住宅ローンを完済した所有者の方が、抵当権抹消登記をしないまま亡くなってしまったケースです。この場合、前提として、まず不動産の名義を相続人に変更する「相続登記」を申請する必要があります。その相続登記が完了した後で、新しい所有者(相続人)が抵当権抹消登記を申請することになります。
特に、不動産を売却する際には抵当権の抹消が必須となるため、これらの手続きは避けて通れません。
手続きは自分でできる?専門家に任せるべき?
さて、ここまで読んで「思ったより大変そうだな…」と感じた方もいらっしゃるかもしれません。では、これらの手続きは自分でできるのでしょうか、それとも専門家に任せるべきなのでしょうか。
ご自身で手続きする場合
- メリット:司法書士への報酬がかからないため、費用を抑えられます。
- デメリット:書類の収集や作成に多くの時間と手間がかかります。法務局や金融機関は平日の日中しか開いていないため、お仕事をされている方には負担が大きいかもしれません。また、書類に不備があると何度もやり直しになり、かえって時間がかかってしまうリスクがあります。
司法書士に依頼する場合
- メリット:必要書類の確認、金融機関との連絡、登記申請書類の作成、法務局への申請などを司法書士に任せられます。書類不備の防止や関係先との連絡を専門家が行うことで、時間的・精神的な負担の軽減が期待できます。特に「ケース3:書類紛失+住所変更」や、相続が絡むような複雑なケースでは、専門家に依頼するメリットが大きいと考えられます。
- デメリット:登録免許税などの実費に加えて、司法書士への報酬が必要になります。
どちらが良いというわけではありませんが、もしあなたが「平日に何度も時間を取るのは難しい」「書類の不備でストレスを感じたくない」「複雑な手続きは専門家に任せて安心したい」と感じるなら、司法書士への依頼が適していると言えるでしょう。特に手続きの煩わしさやストレスを軽減できることは、大きな価値があります。
まとめ:複雑な抵当権抹消は、一人で悩まずご相談を
この記事では、抵当権抹消で書類を紛失したり、住所が変わっていたりした場合の解決策について解説しました。
- 書類を紛失しても「事前通知制度」で対応可能
- 住所・氏名が変わっていても「変更登記」を同時に申請できる
- これらが複合したケースや相続が絡む場合は、手続きが複雑になる
「手続きが複雑で不安だ」「平日に役所や銀行に行く時間がない」と感じたら、一人で抱え込まずに、ぜひ私たち専門家にご相談ください。
当事務所では、金融機関との折衝も含めて抵当権抹消手続きのご依頼を承っております。報酬は、通常のケースで1万5000円(税別)に、登録免許税などの実費が数千円加算されるのが目安です。
私たちは、手続きの代行だけでなく、お客様の状況を丁寧に確認し、必要な手続きや進め方を分かりやすくご提案します。まずはお気軽に、あなたの状況をお聞かせください。
抵当権抹消に関する無料相談フォーム
マンションは管理!?
マンション購入、本当の価値は「管理」にあり
「マンションは管理で買え」という言葉を聞いたことはありますか?中古マンションを探していると、どうしても駅からの距離や間取り、日当たりといった分かりやすい条件に目が行きがちですよね。しかし、本当に豊かな暮らしと将来の資産価値を守るためには、目に見えにくい「管理」の状態こそが、最も重要な判断基準になると言っても過言ではありません。
こんにちは。下北沢司法書士事務所の竹内友章です。実は私、司法書士試験勉強中に、マンションの管理会社に勤めていました。管理業務主任者の資格も取り、業務にあたっているうちに痛感したのは「メンテナンスの大切さ」です。古いマンションでも管理が行き届いていれば老朽化が少ないことに気が付きました。マンションを購入する時も、過去の修繕の記録が残っているかや掃除の頻度など日常の細かい管理など。管理体制に着目して物件選びをしてみるのも良いかもしれません。
この記事では、私の司法書士としての知識と、元管理会社勤務という経験の両面から、あなたが後悔しないマンション選びをするために不可欠な「管理」のチェックポイントを、分かりやすく丁寧にお伝えしていきます。マンション購入後の生活環境や維持費を検討するうえで、管理状態の確認は重要です。司法書士として、不動産の売却に伴う登記手続きや関連する法律面の確認について、業務範囲内でサポートします。
なぜマンション管理が資産価値を左右するのか?
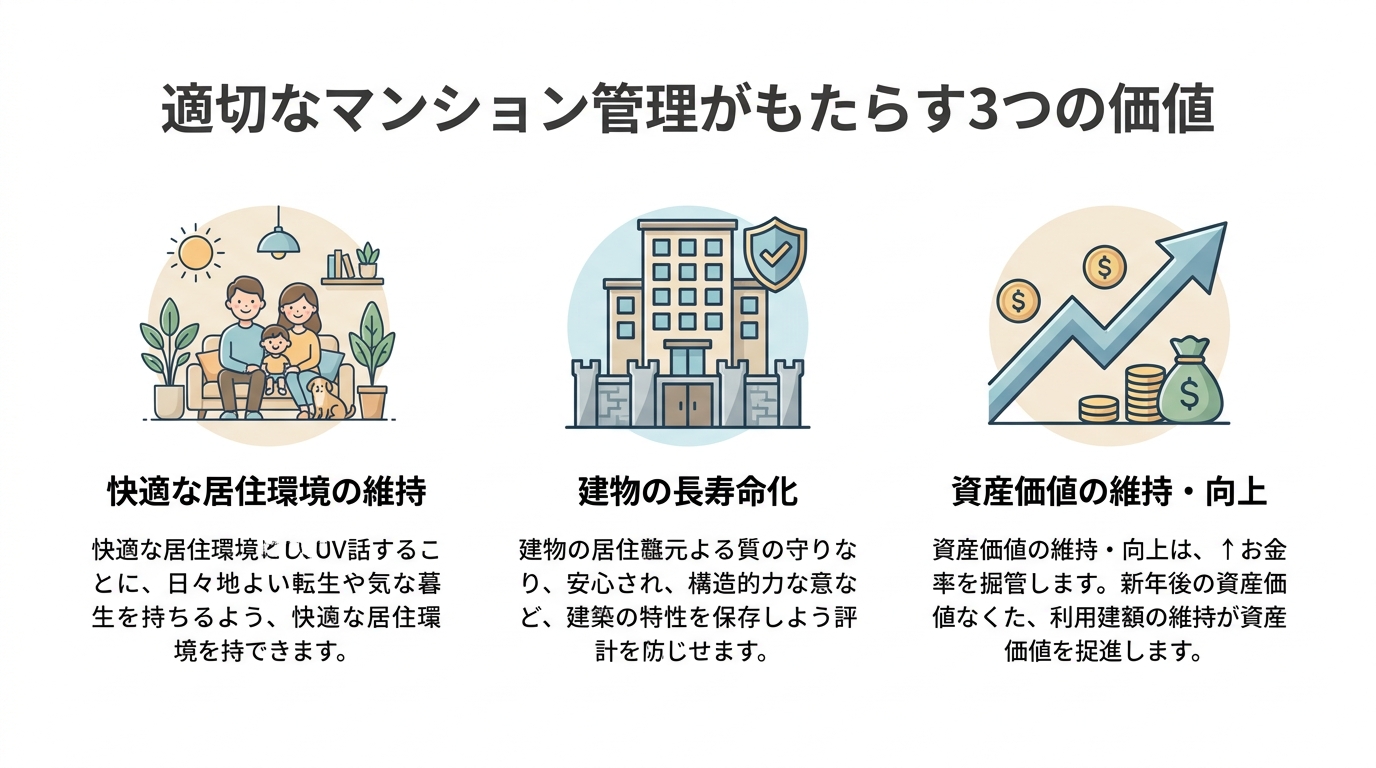
そもそも、なぜこれほどまでに「管理」が重要なのでしょうか。その理由は、マンションの資産価値が「建物」そのものだけでなく、「そこに住む人々の共同生活の質」によって大きく左右されるからです。適切な管理は、主に3つの側面からマンションの価値を支えています。
- 快適な居住環境の維持:エントランスや廊下がきれいに保たれ、ゴミ置き場が清潔であることは、日々の暮らしの快適さに直結します。住民のマナー意識も高まり、良好なコミュニティが育まれます。
- 建物の老朽化防止と長寿命化:計画的な修繕や点検は、建物の劣化を防ぎ、寿命を延ばします。これは、大切な資産を長く維持するために不可欠です。
- 将来的な修繕費用の安定化:長期的な視点で修繕計画を立て、資金を積み立てておくことで、将来「修繕費が足りない」といった事態を防ぎ、急な多額の出費(一時金)のリスクを減らせます。
一方で、管理が十分に行われていないマンションでは、共用部分の劣化や修繕積立金の不足、売却時の評価低下などが問題になることがあります。管理状態は、居住環境だけでなく、将来の売却や融資審査にも影響する可能性があるため、購入前に確認しておくことが重要です。マンション建て替え中に認知症になった場合など、長期的な視点での対策も重要です。任意後見契約なども検討しておくと良いでしょう。
【購入前に要確認】マンション管理の3大チェックポイント
では、具体的にどこを見れば、そのマンションの管理状態を見極めることができるのでしょうか。専門用語が多くて難しく感じるかもしれませんが、心配はいりません。中古マンションを購入する前に、最低限これだけは確認してほしいという「3つの重要ポイント」に絞って解説します。
それは、以下の3つです。
- ① 未来の設計図「長期修繕計画」
- ② マンションの貯金「修繕積立金」
- ③ 管理のプロ「管理業務主任者」
これらのポイントを確認することで、そのマンションが将来にわたって適切に維持管理されていくのか、その「本気度」が見えてきます。不動産取引で重要となる重要事項説明書などにも関連する、大切な知識です。一つずつ、詳しく見ていきましょう。
①「長期修繕計画」は現実的か?
「長期修繕計画」とは、その名の通り、将来にわたってマンションを維持していくための、大規模な修繕工事の計画書です。これは、将来予定される修繕工事の内容、時期、概算費用などを整理した重要な書類です。
この計画があることで、いつ頃、どのような工事に、いくらくらいの費用がかかるのかを予測し、計画的に準備を進めることができます。購入を検討しているマンションの長期修繕計画書は、不動産会社を通じて「重要事項調査報告書」などと一緒に入手できますので、必ず内容を確認しましょう。
チェックすべきポイントは以下の3点です。
- 計画期間が30年以上あるか?:国土交通省のガイドラインでは、30年以上の長期的な計画が推奨されています。
- 大規模修繕工事が2回以上含まれているか?:一般的に12〜15年周期で行われる大規模修繕工事が、計画期間内に複数回予定されているかを確認します。
- 5年ごとの見直しがされているか?:物価の変動や建物の劣化状況に合わせて、計画は定期的に見直されるべきです。
もし、そもそも長期修繕計画が存在しない、あるいは内容が非常にずさんな場合は要注意です。将来、いざ修繕が必要になった時に資金が足りず、高額な一時金を徴収されたり、必要な工事ができずに建物が劣化の一途をたどったりするリスクが高まります。また、宅建業法の改正により、専門家による建物状況調査(インスペクション)の重要性も増していますので、計画の有無はしっかりと確認しましょう。
参照:国土交通省「長期修繕計画標準様式、長期修繕計画作成ガイドライン」
②「修繕積立金」は不足していないか?
長期修繕計画という「設計図」を実行するためには、当然ながら「お金」が必要です。そのために、マンションの所有者全員で毎月コツコツと積み立てているのが「修繕積立金」です。修繕積立金は、将来の大規模修繕工事などに備えて区分所有者が負担する資金であり、計画に対して十分に積み立てられているかは重要な確認項目です。
確認すべきは、以下の3点です。
- 現在の積立総額:長期修繕計画に記載された工事費用に対して、現在の貯金額が順調に貯まっているかを確認します。
- 月々の積立金額の妥当性:国土交通省のガイドラインでは、マンションの規模や階数に応じた修繕積立金の目安が示されています。検討している物件の㎡単価が、相場から著しく安くないかを確認しましょう。
- 滞納者の有無と割合:修繕積立金の滞納者が多いマンションは、住民の管理意識が低い可能性があり、将来の資金計画に影響を及ぼす恐れがあります。
特に注意したいのが、新築時に月々の負担を軽く見せるために修繕積立金を安く設定し、数年ごとに値上げしていく「段階増額積立方式」です。中古で購入した直後に、積立金が大幅に値上がりする可能性もあるため、将来の資金計画までしっかりと確認することが大切です。修繕積立金については、長期修繕計画との整合性や将来の増額予定を確認し、無理のない資金計画になっているかを確認することが重要です。
参照:国土交通省「マンションの修繕積立金に関するガイドライン」
③管理のプロ「管理業務主任者」の役割とは?
最後に、少し専門的になりますが、「管理業務主任者」という存在にも注目してみてください。これは、マンション管理の専門家であることを証明する国家資格です。
管理会社は、一定数の専任の管理業務主任者を置くことが法律で義務付けられています。彼らの主な役割は、管理組合に対して専門的な立場から助言を行ったり、管理業務に関する重要な事柄を説明したりすることです。
具体的には、
- 管理委託契約に関する重要事項の説明
- 管理委託契約書への記名・押印
- 管理組合に対する管理事務の報告
といった独占業務を担っており、管理業務主任者は、管理受託契約に関する説明や報告を通じて、マンション管理業務の適正な実施に関与する立場です。
似た資格に「マンション管理士」がありますが、こちらは管理組合のコンサルタント的な立場で、設置義務はありません。一方、マンション管理業者は、事務所ごとに一定数の専任の管理業務主任者を置くことが義務付けられており、管理受託契約に関する重要事項説明や管理事務の報告などに関与します。
購入者が直接、管理業務主任者と話す機会は少ないかもしれません。しかし、重要事項調査報告書などの書類には、そのマンションを担当する管理会社の情報や体制が記載されています。しっかりとした専門家が関わっているかどうかを知っておくことは、その管理会社の信頼性を測る一つの指標になるでしょう。
【実践編】内見時に確認したい管理状態のチェックリスト
これまで解説してきた書類上のチェックポイントに加えて、実際に物件を内見する際には、ぜひご自身の目で管理状態を確認してみてください。専門家でなくても、五感で感じ取れるサインはたくさんあります。以下の4つのポイントをチェックリストとしてご活用ください。
- 共用部分の清掃状態
エントランスの床やガラス、集合ポスト、廊下、階段などはきれいに保たれているでしょうか。特に、ゴミ置き場が整理整頓され、悪臭がしないかは重要なポイントです。日々の清掃が行き届いているかは、管理の基本品質を示します。 - 掲示板の内容
エントランスなどにある掲示板を見てみましょう。管理組合からのお知らせや総会の議事録などがきちんと掲示されていますか?情報共有が活発で、日付が新しいものが貼られていれば、管理組合が機能している証拠です。 - 建物の物理的な状態
外壁に大きなひび割れはないか、共用廊下や階段の手すりなど鉄の部分に錆が広がっていないか、植栽は手入れされているかなどをチェックします。これらは、長期修繕計画が適切に実行されているかのバロメーターになります。 - 住民の雰囲気やマナー
自転車置き場が乱雑になっていたり、私物が共用廊下に放置されていたりしないでしょうか。住民のマナーは、コミュニティ全体の管理意識を反映します。こうした点から、居住者の共用部分の使い方や管理ルールの浸透状況を確認できることがあります。悪質な不動産取引のトラブルを避けるためにも、現地の雰囲気を感じ取ることは大切です。
まとめ:良い管理のマンションは、未来への賢い投資
中古マンション選びでは、専有部分の間取りや設備だけでなく、建物全体の維持管理状況を確認することが重要です。そのマンションがこれまでどのように維持され、これからどのように維持されていくのか、その「歴史と未来」を見極めることが非常に重要です。
今回ご紹介した「①長期修繕計画」「②修繕積立金」「③管理業務主任者」という3大チェックポイント、そして内見時の実践的な確認リストは、管理状態を確認する際の判断材料になります。
良い管理がされているマンションを選ぶことは、快適な住環境の維持に役立つだけでなく、将来の資産価値を検討するうえでも重要な要素の一つです。管理状態を確認することは、購入後のリスクを抑えるための有効な判断材料になります。マイホーム購入時には、不動産登記や税金の減額など、様々な手続きが伴います。司法書士として、不動産登記や関連する法律手続きについて、業務範囲内でサポートしますので、どうぞお気軽にご相談ください。
借地権の相続
建物は自分のもの、土地は借りている状態の「借地権付建物」。
割安の土地の賃料で、都心に家が持てる魅力的な選択肢です。
しかし、所有者の方が高齢になると考えなければならないのが相続問題。
借地権者に相続が発生して借地権が数人に相続される・・・。
そうするとその建物を売却などの処分をするときは、数人の相続人の
全員の合意で行います。
何らかの事情で相続人の1人と連絡がとれないと、失踪宣告などの
法的手続きが必要になってしまうことも・・・。
ただちょっとした対策で対応可能です。
遺言で、その建物に実際に住む相続人に権利を集約したり、
日ごろから相続人間の連絡を密にしたり・・・。
できれば、問題発生前に予防しておいて将来の安心に
繋げたいものです。
今日は「文化の日」。軽く調べると憲法が公布された年のようです。
全く文化的ではない私ですが、なにか文化っぽいことしましょうかね。
映画でも見ればいいかな・・・。
下北沢司法書士事務所 竹内友章
不動産と相続放棄
相続放棄は、注意しなければならないこともあります。
見落としがちなのが「相続放棄は自分の分しかできない」
ということ。
何となく、相続放棄すればご兄弟も安心だと思うのが普通かも知れませんが、
他の相続人の方の分の相続放棄はできません。
もしも相続放棄をするときにはご兄弟など他の相続人の方とよく話し合って、
他のご兄弟の相続放棄についても良く考える必要があります。
もう10月終わりですね。なにか秋らしい天候の10月ではなくて少し寂しいです。
11月は秋を楽しめるといいですね。
下北沢司法書士事務所 竹内友章