ご主人・奥様が相続人…「配偶者の借金相続」を心配される方へ
「亡くなった義理の親に、もしかしたら借金があるかもしれない…」
ご主人や奥様が相続人になったとき、ご本人はもちろんのこと、その配偶者である方が強い不安を感じてご相談に来られるケースは、決して少なくありません。
当事務所は、世田谷区から相続放棄が必要な方のご家族からの相談を開業以来10年に渡り対応してきた司法書士事務所ですが、「将来の相続人ご本人ではなく、奥さんや旦那さんが非常に心配されているケース」は本当に多いと感じています。相続人本人に直接意見が言いづらい一方で、ご自身の家庭に大きな影響があるため、不安が大きくなり、問題が頭から離れなくなってしまうのではないでしょうか。
プラスの財産がないだけならまだしも、借金が残っていたら…。そう考えると、本当に怖いことだと思います。この記事では、相続放棄を検討する際に確認すべき点と、次に取るべき対応を具体的に解説します。一人で抱え込まず、まずは落ち着いて、今できることを一緒に確認していきましょう。
相続問題の全体像については、相続放棄についてで体系的に解説していますので、併せてご覧ください。
2つのステップで現状を把握しましょう
「もし多額の借金があったらどうしよう」「早く何とかしないと」…不安で頭がいっぱいになり、パニックになってしまうお気持ちはよく分かります。しかし、こんな時こそ冷静になることが大切です。今すぐやるべきことは、実はたった2つに絞られます。
- STEP1:本当に借金があるのか、財産全体を調べる
- STEP2:タイムリミット(3ヶ月)はいつまでか確認する
この2つのステップを順番に進めることで、現状を正確に把握し、どう行動すべきかが見えてきます。漠然とした不安の正体を突き止め、具体的な対策へと進んでいきましょう。もし借金とプラスの財産があった場合の分け方についても、知っておくとより冷静に判断できます。
【STEP1】配偶者としてできる「借金の調べ方」
借金の調査は、原則として相続人本人でなければ行えません。しかし、配偶者としてできること、協力できることはたくさんあります。ここでは、ご主人や奥様をサポートする形で、どのように借金の有無を調べていけばよいかを具体的に解説します。より詳しい手順については、財産目録の作成をご覧ください。
まずは故人の遺品や郵便物を一緒に確認する
最も着手しやすく、重要な手がかりが見つかる可能性が高いのが、故人の遺品や郵便物の確認です。「お義父さん(お義母さん)の思い出の品を、一度一緒に整理しない?」といった形で、ご主人(奥様)に声をかけてみてはいかがでしょうか。感情的な負担にも配慮しながら、協力して進めることが大切です。
確認すべきものの例としては、以下のようなものが挙げられます。
- 金融機関からの郵便物: 銀行や信用金庫からの取引明細、ローン返済予定表など。
- 消費者金融・カード会社からの郵便物: 契約書、利用明細書、督促状など。
- 契約書類: 金銭消費貸借契約書、リース契約書など。
- 不動産関連の書類: 権利証(登記識別情報)、固定資産税の納税通知書など。不動産を担保にお金を借りている可能性があります。突然固定資産税の督促状が届いて相続の事実を知るケースもあります。
- 預貯金通帳: 不自然な入出金がないか、定期的な引き落としがないかを確認します。
- スマートフォンやパソコン: ネットバンキングの履歴や、メールのやり取りに手がかりが残っていることもあります。
信用情報機関へ情報開示請求をしてもらう
より確実な方法として、信用情報機関への情報開示請求があります。これは、ローンやクレジットカードの契約・申込に関する情報が登録されている機関で、相続人であれば故人の情報を請求できます。配偶者であるあなたは直接請求できませんが、手続きを全面的にサポートすることは可能です。
主な信用情報機関は以下の3つです。それぞれ加盟している金融機関が異なるため、必ず3機関すべてに開示請求を行うことが重要です。
- 株式会社シー・アイ・シー(CIC): 主にクレジットカード会社、信販会社が加盟
- 株式会社日本信用情報機構(JICC): 主に消費者金融会社が加盟
- 全国銀行個人信用情報センター(KSC): 主に銀行や信用金庫などが加盟
請求には、故人との関係を示す戸籍謄本や、相続人自身の本人確認書類などが必要です。こうした書類の準備を手伝ったり、請求方法を一緒に調べたりすることで、相続人本人の負担を大きく減らすことができます。特に親の借金が心配な場合は、この手続きが非常に有効です。
参考情報として、被相続人の借金調査方法について解説している記事をご紹介します。
参照:被相続人の借金の調べ方
見落としがちな「連帯保証人」の借金にも注意
専門家として特に注意を促したいのが、「連帯保証債務」です。これは故人自身が借りたお金ではなく、誰かの借金の保証人になっている状態を指します。この連帯保証人という地位も、マイナスの財産として相続の対象となります。
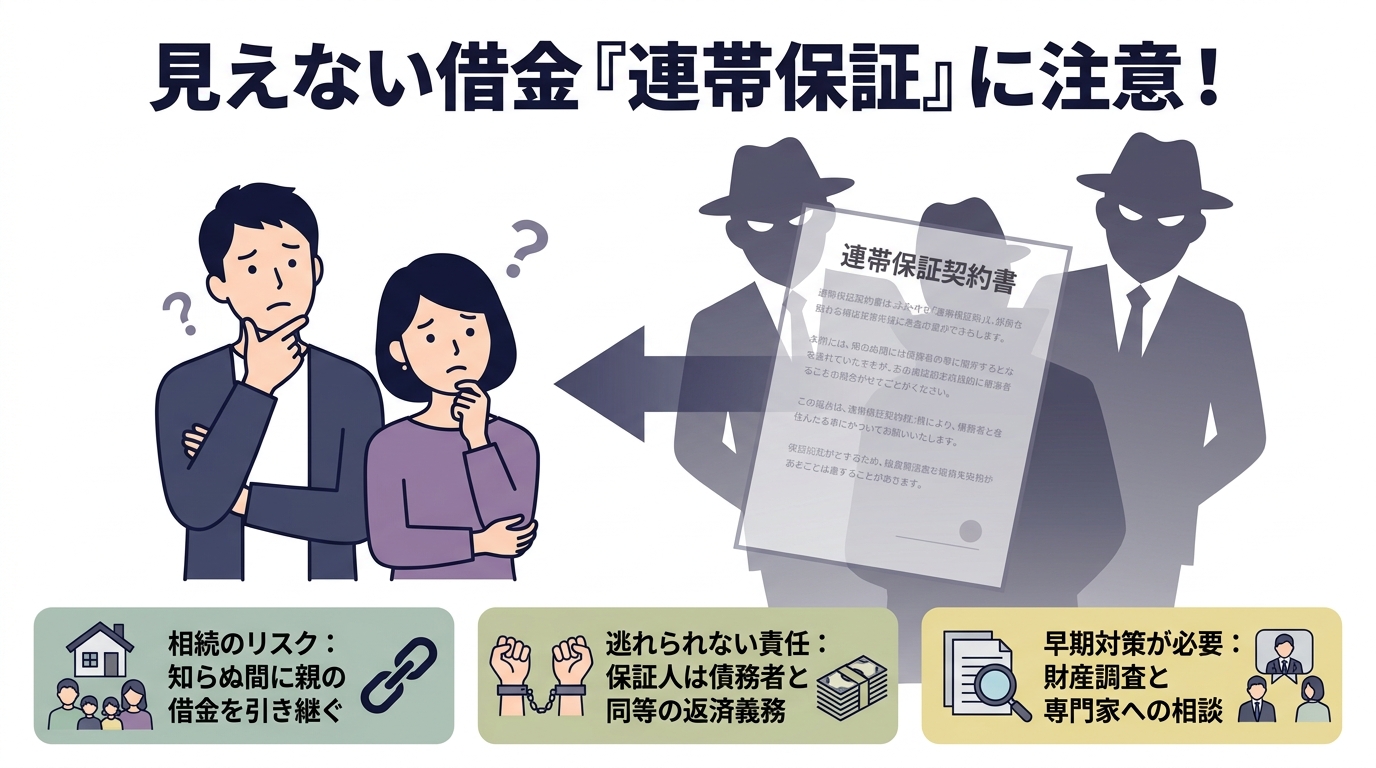
連帯保証債務は、信用情報機関に登録されていないことが多く、遺品からも手がかりが見つかりにくいため、調査が非常に困難です。故人が自営業をしていた、事業者の友人の保証人になっていた可能性がある、会社の役員だったなどの事情がある場合は、特に注意が必要かもしれません。こうした見えない借金のリスクがあるため、「借金はゼロのはず」と安易に判断して相続してしまう(単純承認)のは非常に危険です。たとえ遺言で借金の承継者が指定されていても、法的には全ての相続人が返済義務を負う可能性があるのです。
相続放棄の「3ヶ月」の期限はいつから数える?
相続の方法を決定できる期間は、「熟慮期間」として法律で定められています。この期間は原則として3ヶ月と非常に短く、相続放棄を検討する上で特に注意が必要な点です。この期間内に、家庭裁判所へ相続放棄の申述という手続きを行わなければなりません。より詳しい解説は相続放棄ができる期限に注意をご覧ください。
原則は「亡くなったことを知り、自分が相続人だと知った時」
「3ヶ月」のカウントが始まる日(起算点)は、単に「故人が亡くなった日」ではありません。正しくは、「自己のために相続の開始があったことを知ったとき」から3ヶ月です。
多くの場合は「故人の死亡を知った日」と同じになりますが、例えば疎遠で死亡の事実を後から知った場合や、先順位の相続人全員が相続放棄したことで、自分が新たに相続人になったことを知った場合などは、その「知った日」から3ヶ月となります。
例えば、5月1日に相続人であることを知った場合、期限は3ヶ月後の8月1日です。この期限は、財産調査や書類準備が完了する期限ではなく、あくまで家庭裁判所に申述書を提出する期限である点に注意が必要です。もし調査に時間がかかりそうな場合は、家庭裁判所に期間の伸長を申し立てることも可能です。
期限を過ぎても諦めないで!認められるケースとは
「もう3ヶ月過ぎてしまった…」と諦めるのはまだ早いかもしれません。判例では、3ヶ月を過ぎていても相続放棄が認められるケースがあります。
それは、「被相続人に相続財産が全くないと信じる相当な理由があった」と認められる場合です。例えば、長年音信不通で故人の生活状況を全く知らなかったところ、3ヶ月以上経ってから突然、債権者からの督促状で借金の存在を初めて知った、といったケースがこれにあたります。
ただし、これは例外的なケースであり、認められるかどうかは個別の事情によって家庭裁判所が判断します。もし期限を過ぎてしまっている場合は、すぐに専門家へ相談することをお勧めします。具体的な手続きについては、3ヶ月(熟慮期間)を超えた相続放棄についてで詳しく解説しています。
要注意!相続放棄できなくなる「法定単純承認」とは
熟慮期間中に、絶対にしてはいけない行動があります。それは「法定単純承認」とみなされる行為です。これをしてしまうと、「相続する意思がある」と判断され、後から相続放棄ができなくなってしまいます。
【法定単純承認とみなされる主な行為】
- 故人の預貯金を引き出して使う(葬儀費用への充当など、例外的に認められる場合もありますが、判断が難しいため避けるのが賢明です)
- 故人の財産(不動産、自動車、骨董品など)を売却する
- 故人の借金を一部でも返済する
- 遺産分割協議を行う、または協議書に署名・捺印する(安易な特別受益証明書への署名も危険です)
良かれと思ってやった行動が、取り返しのつかない事態を招くことがあります。財産の調査中は、故人の財産には一切手を付けないように、ご主人(奥様)にも強く伝えておきましょう。
相続人本人が非協力的…配偶者としてどう動く?
ここまで具体的な方法を解説してきましたが、実務上問題になりやすいのは、相続人であるご主人(奥様)自身が非協力的、あるいは楽観的であるケースです。
「相続人ご本人は、なにせ自分の親や兄弟のことなので『いつでも話ができる。まあおいおい相談しよう』と思いがちです。しかし、奥さんや旦那さんにとっては、家庭の将来に大きく関わる問題です。この温度差にやきもきしてしまいますよね。」
このような状況で大切なのは、感情的に相手を責めるのではなく、客観的な事実とリスクを冷静に伝えることです。機嫌を見計らいながら家庭内でさりげなく話をしてみてください。「どんな切り口から話していいか分からない」という方は、不動産や株、あるいは故人の趣味の話から切り出すなど、様々な方法が考えられます。それでも難しい場合は、借金がある人の家族がどうすべきか、という視点で一緒に考えていくのも一つの手です。
「私たちの問題」として冷静にリスクを伝える
話を切り出す際は、「あなたの親の問題」というスタンスではなく、「私たち家族の将来の問題」として一緒に考える姿勢を見せることが重要です。
「もし、万が一大きな借金があったら、子どもたちの教育費や住宅ローンはどうなるかな?」「3ヶ月という期限があるみたいだから、念のため調べておくだけでも安心じゃないかな?」というように、家庭の将来設計と結びつけて具体的に話すことで、相手も自分事として捉えやすくなります。感情的な対立を避けるためにも、調べた客観的な情報(借金の調査方法や3ヶ月の期限など)を示しながら、冷静に話し合う場を設けることを心がけましょう。時には相続を巡る感情的な対立を避けるため、第三者の視点を入れることも有効です。
「一緒に話を聞きに行くだけでも」と専門家への相談を提案する
それでもご主人(奥様)が対応に前向きでない場合は、専門家への相談を提案することも有効です。
この時のポイントは、「手続きを依頼しに行こう」とハードルを上げるのではなく、「まずは無料で話を聞きに行くだけでもいいから、一緒に行ってくれない?」と誘うことです。第三者である専門家から客観的なリスクや手続きの流れを説明してもらうことで、ご本人も事の重大さを認識し、冷静に判断できるようになる可能性が高まります。
「自分たちだけで悩まず、専門家の意見を聞いてみよう」という提案は、話し合いを進めるきっかけになることがあります。そもそも相続の問題をどの専門家に相談するべきか、という点から一緒に考えてみるのも良いでしょう。
相続放棄でよくある疑問Q&A【配偶者の方向け】
ここでは、相続放棄を検討する配偶者の方からよく寄せられる質問にお答えします。
Q. 配偶者が相続放棄しても、生命保険金は受け取れますか?
A. 原則として受け取れます。
生命保険金は、保険契約によって指定された受取人固有の財産とみなされるため、相続財産には含まれません。したがって、ご主人(奥様)が相続放棄をしても、ご自身が受取人に指定されていれば生命保険金を受け取ることが可能です。ただし、契約内容によっては例外もあるため、保険証券をしっかり確認することが大切です。同様に、死亡退職金なども受け取れる場合があります。
Q. 相続放棄したら、今住んでいる家からすぐ出ていく必要がありますか?
A. すぐに出ていく必要はありません。
2026年08月27日現在、民法改正で「配偶者短期居住権」という権利が創設されています。これにより、亡くなった方の配偶者は、相続放棄をした場合でも、居住建物の取得者から配偶者短期居住権の消滅の申入れを受けた日から6ヶ月を経過する日まで、一定の要件のもとで無償でその家に住み続けることができます。これは残された配偶者の生活を守るための重要な制度です。より長期的な居住を確保する配偶者居住権という制度もあります。
Q. 配偶者が相続放棄したら、借金は誰が払うのですか?
A. 次の順位の相続人に相続権が移ります。
相続放棄をすると、その人は初めから相続人ではなかったことになります。そのため、相続権は次の順位の相続人へと移っていきます。例えば、亡くなった方の配偶者と子が相続放棄した場合、次は亡くなった方の両親(第2順位)、両親も亡くなっていれば兄弟姉妹(第3順位)が相続人となります。つまり、借金を相続する可能性もその方々に移るということです。親族間でのトラブルを避けるためにも、相続放棄をする際は、次の相続人になる方へ事前に連絡を入れておくことが望ましいでしょう。たとえ相続放棄をしても、法定相続情報一覧図には記載が必要となる点も注意が必要です。
不安なまま抱え込まず、司法書士にご相談ください
相続放棄には、これまで見てきたように注意すべき点が複数あります。安易な判断は危険ですが、正確な知識をもって必要な行動をとれば、あなたの家庭を守ることは十分に可能です。
もし、財産の調査が難しい、相続人本人が動いてくれない、3ヶ月の期限が迫っているなど、少しでも不安を感じたら、一人で抱え込まずに専門家である司法書士にご相談ください。司法書士は、家庭裁判所に提出する相続放棄申述書などの書類作成を通じて、手続きを進めるためのサポートを行います。当事務所の料金一覧も公開しておりますので、ご参考にしてください。
私たちは、正確な情報提供と丁寧な手続き支援を心がけています。下北沢司法書士事務所では、相続放棄に関する事情を丁寧に確認し、ご家庭の状況に応じた対応を一緒に検討します。まずはお気軽にお問い合わせください。