Archive for the ‘後見・信託・障害者支援’ Category
【世田谷区事例】家族信託の給付額は固定すべき?原資枯渇への備え
家族信託で受益者にお金を渡す「給付」の基本的な仕組み
親や叔父・叔母などの財産管理として家族信託を検討する際、「信託したお金から、本人の生活費や医療費をどうやって渡せばいいのか」「契約書には毎月いくらの金額を書くべきなのか」と迷われるご家族は少なくありません。本コラムでは、家族信託における金銭給付の設計基準や原資不足への備えについて、信託において必要な検討課題を提示してきた世田谷区の司法書士が解説します。
家族信託は、財産を託す人(委託者)と、財産を預かって管理・運営する人(受託者)との間で結ぶ契約です。預かった財産から利益を受ける人(受益者)に対して生活費などを渡す行為を、信託の実務では「給付(信託給付)」と呼びます。
ここで押さえておきたいのは、受託者となったお子さんや甥・姪御さんが、その場その場の自己判断で自由にお金を配るわけではないという点です。あらかじめ信託契約書で定めた「給付条項」というルールに従って、生活費や医療費、介護費などを交付する仕組みになっています。そのため、契約書を作る段階で「金額を毎月一定額に固定するのか、それとも金額を明記せず必要な時に渡す形にするのか」という条項の書き方が、将来の運営のしやすさを大きく左右します。
受託者が管理する信託財産から生活費や医療費を交付する流れ
家族信託が始まると、委託者である親や叔父・叔母から託された金銭や、収益不動産(賃貸アパートなど)から生じる家賃収入は、すべて受託者が管理する「信託財産」となります。受託者は自分自身の固有の財布とは明確に区分してこれらを管理し、その信託財産の中から受益者本人の生活費や病院の医療費、介護施設の利用料などを支出します。
実務上のお金の渡し方には、大きく分けて2つのルートがあります。1つは、受益者本人が普段使っている生活用口座へ、受託者が管理する信託財産用の口座からまとまったお金や毎月の生活費を送金して交付する方法です。もう1つは、病院の入院費や老人ホームの施設費用などの請求書を受託者が受け取り、信託財産から直接支払いを済ませる方法です。
いずれの方法をとる場合でも、法的な位置づけは「信託財産から受益者の利益のために金銭を給付する」という行為にあたります。受託者は、信託契約で定められた目的に沿って、受益者の生活と尊厳を守るためにこれらの資金を適切に動かしていく役割を担います。
給付のルールは信託契約書の「給付条項」で自由に設計できる
成年後見制度のように家庭裁判所の厳格な監督下で支出を管理する制度とは異なり、家族信託は当事者間の契約によって柔軟にルールを作れる点が大きな特徴です。「いつ・どのような目的で・いくら給付するか」という基準も、信託契約書の中の給付条項で各ご家庭の事情に合わせて設計することができます。
実務においてよく検討される代表的な設計パターンは、次の2つです。
- 定額給付型(金額を固定する方法):「受託者は受益者に対し、信託財産から毎月○万円を給付する」といったように、具体的な金額と時期を契約書に明記する設計です。
- 随時・必要時給付型(金額を明記しない方法):具体的な金額は書かず、「受益者の生活、医療、介護等に要する費用について、必要相当な額を給付する」と定める設計です。
どちらの書き方にも一長一短があり、財産の構成や本人の暮らし向きによって向き不向きが分かれます。なお、不動産を含む財産管理の全体像や手続きの基礎については、信託のページでも体系的に解説しています。
給付額を「毎月○万円」と固定するメリット・デメリット
信託契約書を作成する際、ご家族から「毎月の生活費として渡す金額を契約書にきっちり書いておいた方がよいでしょうか」というご質問をよくいただきます。金額を固定する設計と、固定しない設計とでは、契約後の運用のしやすさやリスクの性質が大きく異なります。
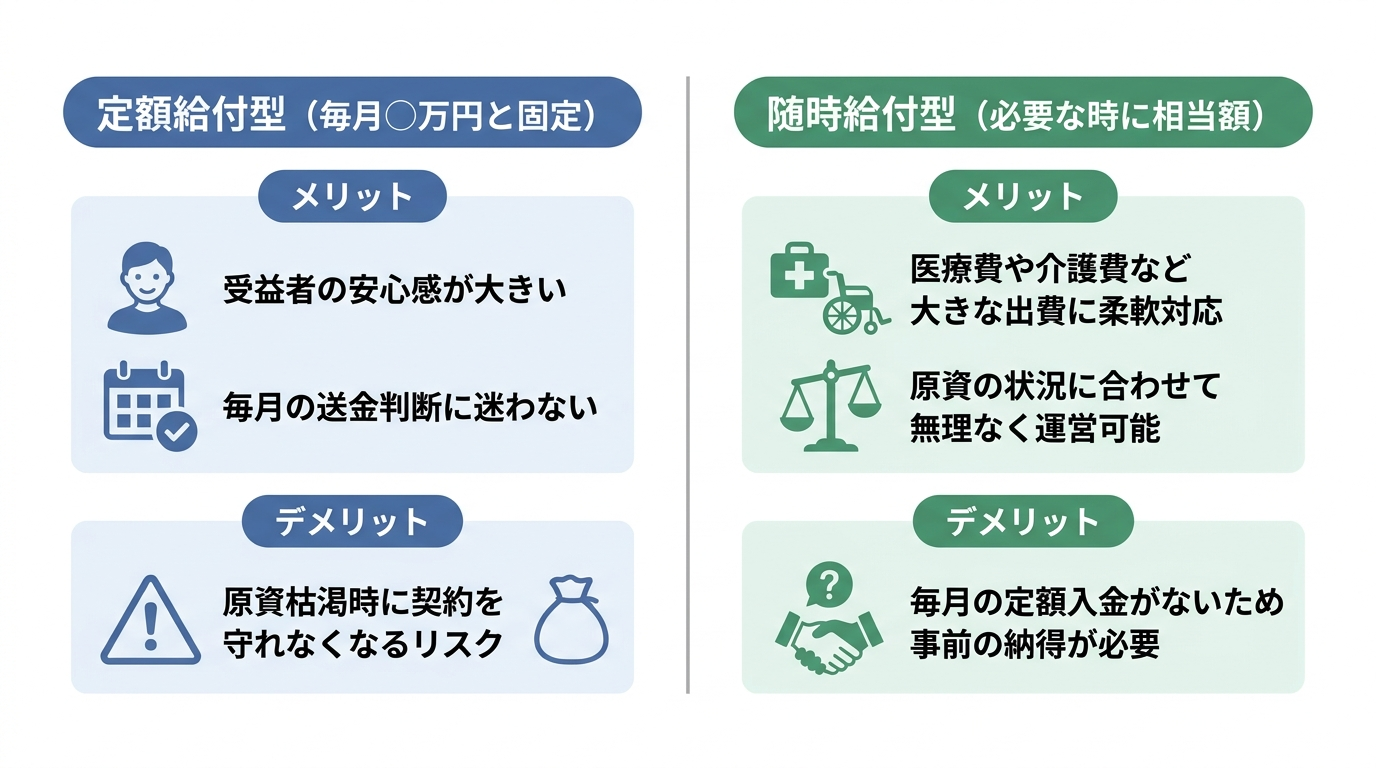
それぞれの特徴を比較すると、単なる手続きの手間だけでなく、受益者本人の心理的な安心感や、将来的に給付の元手(原資)が減ってしまった際に「契約そのものが守れなくなるかどうか」という重大な違いが見えてきます。
金額を固定するメリットは受益者の安心感と契約の明確さ
信託契約書に「毎月○万円を受益者に給付する」と具体的な金額を書き込む最大のメリットは、財産を託す親や叔父・叔母(受益者)にとっての心理的な安心感が非常に大きいことです。
自分の預貯金や不動産の管理権限を若い世代に託す際、頭では必要性を理解していても、「自分のお金なのに自由に使えなくなるのではないか」「必要な生活費を渡してもらえなかったらどうしよう」という一抹の不安を抱く方は少なくありません。契約書に「毎月○万円」と明記されていれば、毎月決まった現金が手元に入る見通しが立つため、安心して契約に踏み切ることができます。
また、財産を管理する受託者の側から見ても、「毎月いくら渡せばいいのか」という判断に迷わなくて済む利点があります。決められた日に決められた金額を送金すればよいため、事務処理が機械的で明確になり、他の親族に対しても「契約書どおりに毎月給付している」と説明しやすいというメリットがあります。
デメリットは原資枯渇時に契約を守れなくなるリスク
一方で、給付額を固定することには、実務上見落とせない重大なデメリットが存在します。それが、将来的に信託財産が減ってしまったときに生じる「原資枯渇リスク」です。
家族信託は、5年、10年、あるいはそれ以上の長期間にわたって続く契約です。契約を始めた時点では十分な預貯金があったり、賃貸アパートから安定した家賃収入が入っていたりしても、年月の経過とともに状況が変化することは珍しくありません。たとえば、預貯金を取り崩し続けて残高が底をついたり、賃貸物件の空室が長期化したり、突発的な建物の修繕費がかさんだりして、信託財産の手元資金(給付原資)が不足するケースです。
もし契約書で「毎月○万円を給付する」と金額を固定してしまっていると、信託財産にお金がないにもかかわらず、契約上の「毎月○万円を渡す義務」だけが残るという矛盾した状態に陥ります。結果として、契約書どおりの運用が事実上破綻してしまったり、給付額を減らすために契約変更の手続きをやり直さなければならなくなったりする危険性があるのです。特に、その時点で受益者本人の判断能力が低下していると、契約変更の合意すら難しくなる恐れがあります。
金額を明記せず「必要な時に相当額を給付する」方式の特徴
こうした原資枯渇による契約破綻を防ぐため、実務で多く採用されているのが、具体的な金額を契約書に書き込まない設計です。たとえば、「受益者の生活、医療、介護等に要する費用について、受益者から要求があり、受託者が相当と判断した額を給付する」といった条項にしておく方法です。
この方式であれば、普段の細かな定額送金に縛られることがありません。入院費や手術代、老人ホームへの入居一時金など、まとまった支出が必要になったタイミングで、その都度柔軟にお金を給付(または直接支払い)することができます。万が一、信託財産の収入が減った場合でも、信託の目的や給付要件、受益者への忠実義務などに従いつつ、その時々の残高や収支状況に合わせて給付額を調整できるため、「毎月決まった金額を支払えない」という固定額の給付義務に伴う不履行リスクを抑えられます。
なお、将来的に受益者本人の認知症などが進行し、自分から「給付の要求」を伝えることが難しくなる事態に備えるには、信託契約書の条項を工夫するほか、家族信託と任意後見の併用によって身上監護や信託外財産の管理をカバーする設計も視野に入ってきます。
【世田谷区事例】賃貸併用住宅と預貯金を託した叔父・甥の給付設計
では、実際の相談現場ではどのようなプロセスを経て「金額を固定するか、しないか」を決定しているのでしょうか。当事務所で実際にお手伝いした、世田谷区にお住まいの叔父様と甥御様の事例をご紹介します。
お子さんがいないAさんのご自宅には単身者向け賃貸住宅と兼用でした。80代にさしかかったAさんは、段々と頭がうまくまわらなくなる感覚をおぼえたそうです。そこで、甥のBさんに財産管理や将来の自分の介護について相談していました。当事務所のホームページからお問合せをいただいたのはBさんでした。
Aさん、Bさんと相談してお2人には家族信託があうという結論にいたりました。預貯金や賃貸アパートの管理を委託者(財産管理を任せる人)のであるAさんが、財産の管理・運営をするBさん(受託者)に財産管理を任せ給付を受ける人(受益者)になります。
信託はAさんとBさんの契約の形を取りますが、私はあるテーマについて条項をどうするかAさんとBさんに相談をしました。それは受託者であるBさんからAさんに対して「信託財産から月○○円を給付する」といった形で窮する現金を明記するかどうかです。
明記された方が受益者は安心ですし契約としてもより明確な契約書になるのは良い点です。しかし、何らかの理由で給付のための信託財産が枯渇してしまうと、契約そのものが守れなくなるリスクがあります。そこで「受益者及び受益者が扶養義務を負う親族の生活、医療、介護等に要する費用について、受益者から給付の要求があり、受託者が相当であると判断した額の金銭の給付を受ける権利」のような形で、金額を明記しない場合も多いのです。
Aさん・Bさんの場合は賃料収入マイナスαの金額を明記する手もありますが、賃借人が出ていったりしてそれが長期化すると原資が枯渇するかも知れません。お2人にそうするべきか意見を聞かれた私はAさんにこう尋ねました。
「例えば賃料収入が全く無いと想定するとBさんの暮らし向きはどうでしょう。年金だけで生活はしていけそうですか。」
Bさん「なにか大きいお金を使うことがある時は別ですが、だいたいは年金の範囲で生活できてます」
私「どの道、年金受給権は信託に入れられません。入れたところで年金事務所が受託者であるBさんには振り込んでくれないと思うので意味はないでしょう。Aさんは年金でおおまかには生活できているとのことです。そうしたら、金額を明記しない方が運営上は楽かも知れません。年金で生活ができるなら月「〇」円とはっきりとした金額がなくてもAさんの不安感は少ないでしょうし、賃貸部分は2部屋分しかないので1部屋退去しただけで収入が半分になります。明記するには若干、賃料収入が入り続ける安定感が少ないかも知れません。」
「なるほど。もし定期的に給付がなくても大きなお金が必要なときは給付してもらえるのですか。」
私「もちろん、そういう契約にします。定期的な給付はなくとも医療や生活のために必要な給付は請求できるようにします」
「わかりました。それでは明記しない形にしてください」
お2人は明記しない形の契約にしましたが、これは信託を利用されるご家庭の事情や考え方によって給付する場合もあり、1つ1つの信託で結論が異なる部分です。家庭の状況に合わせた信託契約書の作成や、検討しなければならない課題の洗い出しを行うのも司法書士に信託の相談をするメリットです。
なお、高齢期の生活設計において基礎となる公的年金の平均的な受給水準については、国立社会保障・人口問題研究所が公表している公的年金受給権者1人当り年金額の統計なども客観的な参考資料となります。
給付額を固定すべきか判断する3つの基準と原資不足への備え
上記の世田谷区の事例からもわかるように、給付条項を作る際は「契約書のひな形をそのまま使う」のではなく、そのご家庭の収入構造や財産の性質を細かくシミュレーションすることが不可欠です。ここでは、給付額を固定すべきか、それとも金額を明記しない形にすべきかを判断するための「3つの基準」と、原資不足への備えについて整理します。
| 判断基準 | 金額を固定しない方がよいケース(随時給付型) | 金額を固定してもよいケース(定額給付型) |
|---|---|---|
| 1. 年金と日常生活費のバランス | 本人の口座に入る年金だけで、普段の生活費がおおむね賄えている | 年金だけでは毎月の生活費が不足し、信託財産からの定期的な補填が不可欠である |
| 2. 給付原資(収入・資産)の安定性 | 小規模な賃貸物件(数室程度)の家賃が主な原資で、空室や修繕による変動リスクがある | 十分な額の預貯金が信託されている、または大規模で安定した収益基盤がある |
| 3. 臨時支出への対応優先度 | 普段の定額出費を抑え、将来の医療費や施設入居費など大きな支出に原資を温存したい | 臨時支出用の予備費を確保した上で、なお毎月の定額給付を続けても原資が枯渇しない |
基準1:信託に入らない「年金」だけで日常の生活費が足りるか
1つ目の重要な判断基準は、受益者本人が受け取る「年金」と日常の生活費のバランスです。国民年金法や厚生年金保険法などの規定により、公的年金を受け取る権利(年金受給権)は他人に譲渡したり担保に入れたりすることが法律上禁止されています。そのため、年金受給権を家族信託の信託財産に入れることはできません。
また、実務上も年金事務所は年金受給者本人名義の口座にしか年金を振り込まないため、家族信託が始まった後も、年金だけは引き続き親や叔父・叔母自身の固有口座に振り込まれ続けます(その口座に振り込まれた後の「現金」を別途信託財産に追加することは可能ですが、自動的に受託者の口座へ振り込まれるわけではありません)。
したがって、本人が自分の口座に入ってくる年金だけで普段の食費や光熱費などの日常生活費をおおむね賄えているのであれば、信託財産から毎月決まった金額を給付しなくても、本人の日々の暮らしが立ち行かなくなることはありません。このようなケースでは、あえて毎月○万円という定額給付を義務づけず、金額を明記しない設計にした方が、受託者の送金の手間も省け、運営が格段にスムーズになります。
基準2:賃貸収入の減少や空室による原資枯渇の可能性はないか
2つ目の判断基準は、給付の元手となる信託財産の安定性です。数千万円単位の潤沢な現預金を信託し、そこから毎月数万円ずつを取り崩して給付するようなケースであれば、当面の原資枯渇リスクは計算しやすくなります。しかし、アパートや賃貸併用住宅などの「家賃収入」を給付の原資として見込んでいる場合は、慎重な判断が必要です。
特に、事例のAさんのように賃貸部分が2部屋しかない賃貸併用住宅では1室退去しただけで収入が半分になりますし、戸数の少ない小規模アパートの場合も、総戸数や各室の賃料水準によっては、1室の空室が数ヶ月続くだけで収支への影響が大きくなり得ます。さらに、退去に伴う原状回復費用や、給湯器・屋根などの突発的な修繕費用が発生すれば、信託財産内のキャッシュフローは一気にマイナスへ傾きます。
それにもかかわらず、満室時の収支を前提として「賃料収入から諸経費を引いた月○万円を毎月給付する」と契約書で金額を固定してしまうと、空室が出た途端に原資不足へ陥ってしまいます。なお、収益物件を信託する際には、こうしたキャッシュフローの問題だけでなく、賃貸アパートの赤字が他の所得と損益通算できなくなる税務上の注意点などもあるため、物件の規模や収益の安定性を見極めた上で条項を設計することが重要です。
基準3:医療や介護など大きな臨時支出に柔軟に対応できるか
3つ目の基準は、平常時の生活費と、将来発生する「大きな臨時支出」とのバランスです。80代、90代と年齢を重ねるにつれて、突発的な病気による入院・手術費用や、自宅での介護が難しくなった際の有料老人ホームへの入居一時金など、数十万円から数百万円単位のまとまった資金が必要になる場面が増えてきます。
普段から毎月定額を機械的に払い出して信託財産を減らしてしまうよりも、元気で穏やかに暮らせている平常時は本人の年金で生活してもらい、信託財産(預貯金や蓄積された家賃収入)は将来の医療・介護のための「予備費」として温存しておく方が、長期的な安心につながるケースが多々あります。
その上で、信託契約書に「医療、介護、施設入所等に要する費用について、必要相当な額を給付(または受託者が直接支払い)できる」という柔軟な条項を設けておけば、まとまった臨時支出を行うための契約上の権限を確保できます。こうして必要な流動資金を温存する資金計画と柔軟な給付条項を組み合わせておくことで、いざ大きな出費が必要になった際にも、迅速に本人のための支出を行うことができます。また、どうしても毎月の定額給付を明記したい場合であっても、「ただし、信託財産に属する金銭の状況や収支の変動により、受託者と受益者が協議の上(あるいは受託者の判断により)給付額を増減または一時停止することができる」といった調整条項(セーフティネット条項)を併せて盛り込んでおくことも、原資不足への実務的な備えとなります。
まとめ:家族の収支状況に合わせた給付条項の設計が重要
家族信託の契約書において、受益者への給付額を「毎月○万円」と固定すべきか、それとも金額を明記せず必要時に相当額を給付する形にすべきかには、すべてのご家庭に当てはまる一律の正解があるわけではありません。
- 受益者本人の年金収入だけで日常の生活費が足りているか
- 信託する財産(預貯金額や賃貸物件の部屋数・安定度)に原資枯渇のリスクはないか
- 本人の心理的な安心感と、受託者の長期的な運営負担のバランスをどう取るか
これらの要素を一つひとつ丁寧に洗い出し、ご家庭ごとの事情や考え方に合わせて結論を導き出す必要があります。定型的な契約書の穴埋めだけでは、数年後に「空室が出て毎月の給付額が払えない」「年金で足りているのに毎月送金する手間ばかりかかる」といったミスマッチが生じかねません。
家族信託を検討される際は、法律や登記の仕組みだけでなく、現在から将来にわたる家計の収支や不動産の管理実態まで多角的にシミュレーションし、ご家族にとって無理なく続けられるオーダーメイドの給付条項を設計することが大切です。
下北沢司法書士事務所 竹内友章
東京都世田谷区北沢にある下北沢司法書士事務所は、相続手続き、遺言作成、相続放棄、会社設立、不動産売却など、幅広い法務サービスを提供しています。代表の竹内友章は、不動産業界での経験を持ち、宅地建物取引士や管理業務主任者の資格を活かし、丁寧で分かりやすいサポートを心掛けています。下北沢駅から徒歩3分の便利な立地で、土日も対応可能です。お気軽にご相談ください。
家族信託は親族の理解が鍵|反対させない説明のコツ【杉並区実例】
家族信託では親族の理解が重要。なぜ話し合いが必要なのか?
「親のために良かれと思って家族信託を準備したのに、兄弟から『財産を独り占めするつもりか』と疑われてしまった…」
親の将来を真剣に考える誠実な方ほど、このような事態に心を痛めています。下北沢を拠点に、世田谷区や杉並区で信託におけるご親族への丁寧な説明を重視してきた司法書士として、この問題の根深さを痛感しています。
今日は親族への説明の大切さを私が痛感した事例を紹介したいと思います。まずはその方からいただいたアンケートを掲載させていただきます。
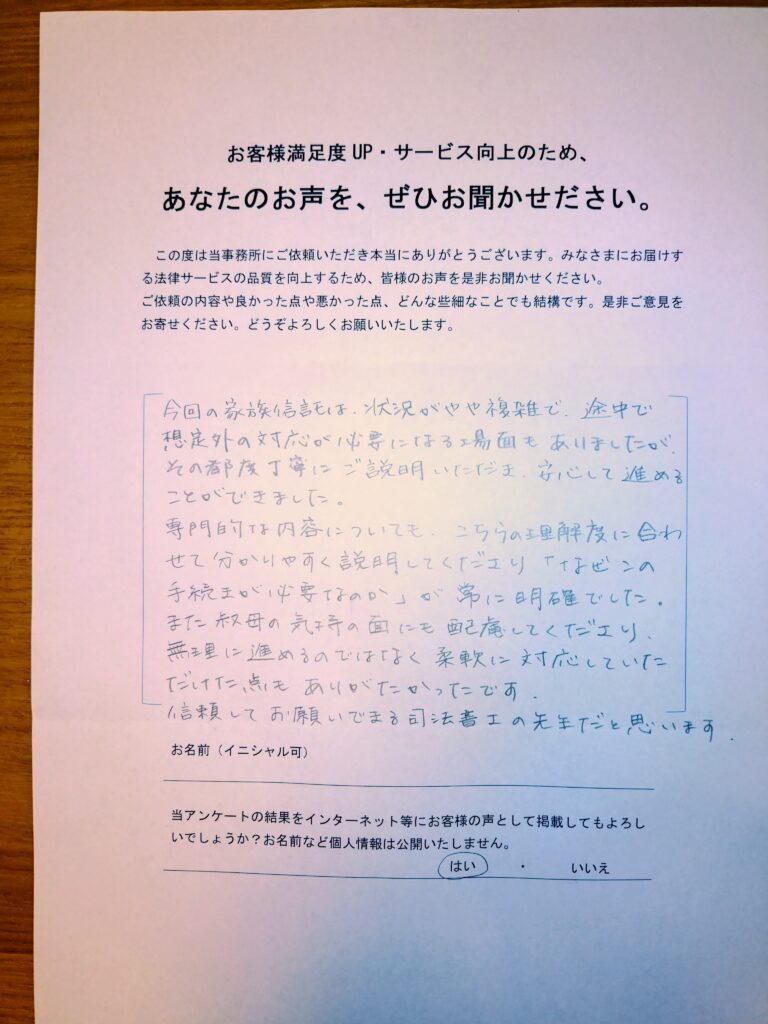
「想定外の対応が必要になる場面も丁寧に説明」「なぜ手続きが必要なのかが常に明確」「気持ちの面での配慮」と嬉しいお言葉をたくさん頂戴しました。
今回のコラムのきっかけのなったこちらのアンケート。実際にはどんなことが起きたのか、コラムの後半の方でご紹介していきます。
説明不足が招く典型的なトラブル5選
「私は親のためにやっているのに、文句だけ言ってきて・・」そう思う気持ちも分かります。しかし、説明を怠ったことで、実際に以下のような深刻なトラブルに発展するケースを見てきました。
- 「財産隠し」「独り占め」という疑念: 最も多いのがこのケースです。何も知らされていなかった兄弟姉妹から見れば、「親が元気なうちに、こっそり財産を自分の管理下に置こうとしている」と見えても不思議ではありません。一度生まれた不信感は、その後のあらゆる言動を色眼鏡で見られる原因となり、関係修復を困難にします。
- 遺留分を巡る紛争: 家族信託は、親の財産を「誰に、いつ、何を渡すか」を細かく決められるため、遺言の代わりとしても機能します。しかし、その内容が他の相続人の遺留分(兄弟姉妹以外の相続人に認められる最低限の取り分で、侵害された場合は遺留分侵害額に相当する金銭の支払を請求できます)を侵害していると、親が亡くなった後に遺留分侵害額請求という法的な紛争に発展する可能性があります。
- 介護や身上監護への非協力: 「財産の管理はお前がやっているんだから、親の面倒も全部見ろ」と、介護への協力を一切拒否されるケースです。財産管理と介護は全く別の問題ですが、感情的な反発から、本来家族で協力すべき親の世話を一人で背負わされることになりかねません。
- 信託契約の無効主張: 「あの時の親は、もう正常な判断能力がなかったはずだ。お前が無理やり契約させたに違いない」と、信託契約そのものの無効を主張されることがあります。たとえ契約時に親の判断能力に問題がなかったとしても、それを証明するために裁判などで争うことになれば、精神的にも経済的にも大きな負担となります。
- 冠婚葬祭での断絶: 法的な争いにまで発展しなくても、家族間の感情的なしこりは長く残ります。お盆や正月に実家で顔を合わせても会話がなく、甥や姪の結婚式にも呼ばれない。そんな気まずい関係が何年も続くことは、誰にとっても不幸なことです。
これらのトラブルは、「知らなかった」では済まされません。事前にきちんと説明し、理解を得ておくことが、将来の家族を守る最大の防御策なのです。
なぜ親族は反対するのか?隠された5つの本音と心理
家族信託の話を切り出したとき、親族が示す反対の言葉。その表面的な理由の裏には、もっと複雑な本音や心理が隠されています。司法書士として、また心理カウンセラーとして多くのご家族と向き合ってきた経験から、代表的な5つの心理を解説します。
- 【疎外感】「自分だけ仲間外れにされた」
おそらく最も根深い感情がこれです。親の大切な財産に関する話が、自分の知らないところで進んでいたという事実そのものが、「自分は家族として信頼されていないのか」という強い疎外感と寂しさを生みます。この感情が、信託の内容への合理的な反対意見ではなく、感情的な反発につながるのです。 - 【不信感】「何か裏があるのでは?」
特に、これまで親の財産管理にあまり関わってこなかった兄弟姉妹ほど、「なぜ今、そんな制度が必要なんだ?」「うまい話には裏があるに違いない」と疑念を抱きがちです。これは、提案者個人への不信感というより、家族信託という聞き慣れない制度そのものへの警戒心から来ています。 - 【知識不足】「よく分からないものには関わりたくない」
家族信託は比較的新しい制度であり、一般に広く知られているわけではありません。「信託」という言葉から、投資信託のような金融商品を連想し、「リスクがあるのでは?」と誤解している方も少なくありません。内容を理解できないことへの不安が、単純な「反対」という形で表れるのです。 - 【不公平感】「自分だけ損をするのではないか」
財産の話になると、どうしても損得勘定が頭をよぎります。「兄さん(受託者)は親の財産を自由に使えるのに、自分には何の権限もない」「将来もらえるはずだった財産が減るのではないか」といった不公平感が、反対の直接的な動機になるケースです。特に、親の介護の負担に差がある場合、この感情はより複雑化しやすくなります。 - 【過去の因縁】「昔から兄貴のやり方は気に入らない」
家族信託そのものが問題なのではなく、兄弟間の長年にわたる確執やコンプレックスが、この機会に噴出するケースです。「いつも何でも一人で決めてしまう」「昔、お金を貸したのに返してもらっていない」といった過去の出来事が、今回の提案への反対という形で現れるのです。
相手の反対の裏にある本音を理解しようと努めること。それが、冷静な対話への第一歩となります。
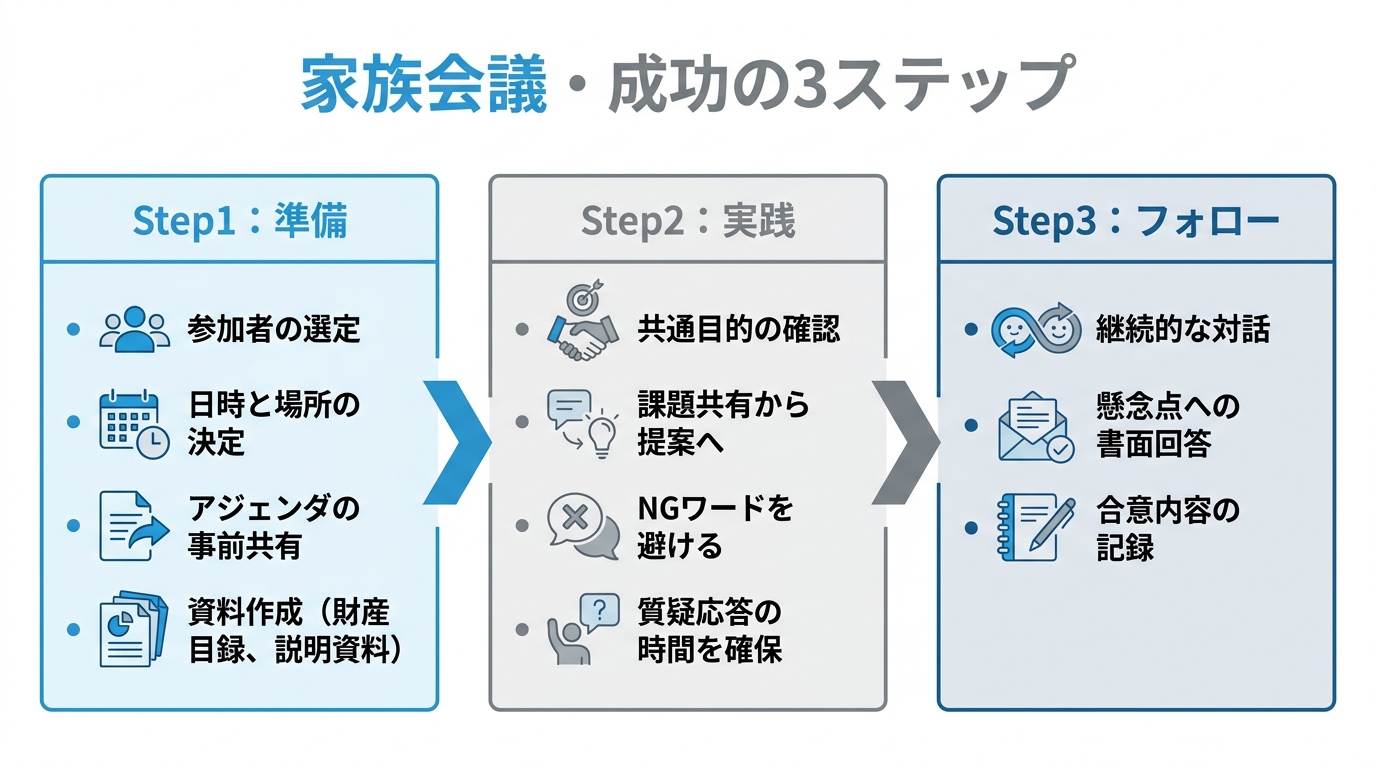
円満合意へのロードマップ!家族会議・成功の3ステップ
親族の理解を得るためには、感情的な対立を避け、冷静に話し合う場を設けることが不可欠です。ここでは、誰でも実践できるよう、家族会議を成功させるための具体的な3つのステップをご紹介します。これは単なる手続きではなく、家族の未来を共に考えるための大切なプロセスです。
Step1:【準備編】会議の前に準備しておきたいこと
会議を円滑に進めるには、事前の準備が重要です。あらかじめ参加者や議題、資料を整理しておくことで、感情的な対立を防ぎやすくなります。
- 誰を呼ぶか?:原則として、親の相続人になる可能性のある方(推定相続人)全員に参加を呼びかけましょう。「あの人には関係ない」と自己判断で除外すると、後から「なぜ自分だけ呼ばれなかったんだ」という新たな不満につながることがあります。
- いつ、どこでやるか?:休日の昼間など、全員が時間に余裕を持って集まれる日時を選びましょう。場所は、誰かの自宅だと心理的な有利・不利が生まれやすいため、親御さんの実家など、皆にとって中立的な場所が望ましいです。
- 何を話すか?(アジェンダの共有):「親の今後の生活と財産管理について、大切な話があります」と伝え、事前に議題(アジェンダ)を共有しておきましょう。突然「家族信託」の話を切り出すと、相手は身構えてしまいます。「①親の現状と将来の不安」「②考えられる対策」「③家族信託という選択肢」といった流れを事前に示しておくと、心の準備ができます。
- どんな資料を用意するか?:
- 財産目録: 親の財産(不動産、預貯金など)を一覧にしたもの。透明性を示すことで、財産隠しの疑念を防ぎます。
- 家族信託の簡単な説明資料: 専門用語を避け、「なぜ今これが必要か」「誰にどんなメリットがあるか」を1〜2枚の紙にまとめたもの。図やイラストを入れると、より分かりやすくなります。
- 家族関係がわかる図(家系図など): 誰が関係者なのかを視覚的に共有し、議論の前提を揃えます。
Step2:【実践編】当日の話し方と「言ってはいけないNGワード」
会議当日は、進行役として冷静さを保つことが重要です。目的は相手を論破することではなく、家族全員で親の将来という共通のゴールに向かうことです。
- 共通目的の確認: 会議の冒頭で、「今日は、お父さん(お母さん)がこれからも安心して幸せに暮らしていくために、みんなで知恵を出し合う場にしたい」と、全員の共通目的を確認しましょう。これにより、「誰か対誰か」の対立構造ではなく、「家族全員対課題」という協力体制の雰囲気を作ります。
- 話す順番を意識する:
- 現状の課題共有: まずは「親の最近の様子」や「このままだと認知症になった時に預金が凍結されて、介護費用や生活費が引き出せなくなるリスクがある」といった、誰もが「それは困る」と感じる客観的な事実から話を始めます。
- 解決策としての提案: その課題を解決するための選択肢として、初めて「家族信託」という制度を提案します。
- 各人の役割とメリット: 誰がどんな役割を担うのか、そして信託によって他の家族にも「親の財産状況が明確になる」「手続きの負担を整理しやすくなる」といったメリットがあることを伝えます。
- 質疑応答: 最後に、全員の疑問や不安に丁寧に答える時間を設けます。
- 「相続」ではなく「生活を守る」話をする: 「相続」という言葉は、どうしても「誰がいくらもらうか」という分配の話になりがちです。そうではなく、「親が生きている間の生活費や介護費用を、家族みんなでどう支えていくか」という財産管理・生活支援の視点で語ることが、無用な対立を避けるコツです。
そして、絶対に避けるべき「NGワード」があります。良かれと思っても、相手の感情を逆撫でしてしまう言葉です。
- 「お前は楽でいいよな」: 介護の負担の差を指摘する言葉。相手に罪悪感を抱かせ、心を閉ざさせてしまいます。
- 「金の話ばかりして」: 財産への懸念を口にした相手を非難する言葉。正当な疑問まで封じ込めてしまいます。
- 「これはもう決まったことだから」: 相手の意見を聞く姿勢がないと受け取られ、猛反発を招きます。
もし話し合いが平行線になったとしても、焦りは禁物です。
Step3:【フォロー編】会議後の合意形成と記録の残し方
一度の会議ですべてが決まらなくても、落ち込む必要はありません。むしろ、それが普通です。大切なのは、会議後の誠実なフォローアップです。
- 焦らず、継続的な対話を: 会議で出た質問や懸念点については、「調べて後日、改めて資料にして説明するね」と伝え、時間を置きましょう。書面で回答することで、感情的な言い合いを避け、冷静に検討してもらえます。
- 合意内容を書面に残す: 最終的に全員の納得が得られたら、後日の「言った言わない」トラブルを防ぐため、簡単な合意書や議事録を作成することをお勧めします。大げさなものである必要はありません。「〇年〇月〇日、〇〇(親)の財産管理について、以下の内容で家族全員が合意しました」という一文と、信託の目的や概要、日付、全員の署名・捺印があるだけで、将来の安心感が全く違います。これは、遺産分割協議書と同様に、家族の合意を形にする重要なプロセスです。
この3ステップを丁寧に進めることが、円満な家族信託への確かな道筋となります。
それでも親族が反対するときのケース別・最終手段
丁寧に説明を尽くしても、どうしても納得してもらえない。そのように話し合いが進まない状況では、どのように対応すれば良いのでしょうか。反対の理由に応じて、いくつかのアプローチが考えられます。
- ケース1:「不公平だ」と主張し続ける兄弟姉妹には…
「お兄さんだけが財産を管理するのは不公平だ」という主張が根強い場合、「信託監督人」の設置を提案するのが有効です。信託監督人とは、受託者(財産を管理する人)が信託契約の内容通りにきちんと財産管理を行っているかをチェックする役割を持つ人のことです。この役に、反対している兄弟姉妹や、司法書士などの専門家を指定することで、「第三者の目が入るため、不正の抑止や早期発見につながりやすくなります」と説明でき、公平性・透明性を担保できます。 - ケース2:制度を全く理解しようとしない親族には…
何度説明しても「よく分からない」「面倒だ」の一点張りで、話し合いが進まない場合。このケースでは、感情的な反発というより、単に新しい情報を受け入れるのが苦手なだけかもしれません。メリットとデメリットを並べて比較した、ごくシンプルな資料を提示してみましょう。「このまま何もしない場合(資産凍結のリスク)」と「家族信託を利用した場合(円滑な財産管理)」を対比させ、「どちらが親のためになるか」という一点に絞って問いかけると、理解が進むことがあります。 - ケース3:とにかく感情的に反対する親族には…
理屈ではなく、過去の確執などから感情的に反対している場合、当事者同士での話し合いは限界かもしれません。このような時こそ、専門家の出番です。
司法書士などの中立的な第三者が同席し、客観的な視点から家族信託の必要性や仕組みを説明することで、相手も冷静さを取り戻し、耳を傾けてくれる可能性が高まります。「専門家が言うなら…」と、態度が軟化するケースは少なくありません。
目的は、相手を打ち負かすことではありません。粘り強く対話を続け、家族全員が納得できる着地点を探ることが大切です。
【杉並区での実例】司法書士が語る、親族間の調整と合意形成のリアル
先日、お客様からいただいたアンケートを基にした、杉並区での実例をご紹介します。この事例は、まさに親族への丁寧な説明がいかに重要かを示しています。
ご相談に来られたのは、Aさん。杉並区にお住まいの叔母様の財産管理について、将来の認知症に備えたいというお考えでした。Aさんは叔母様の推定相続人の一人で、日頃から生活のサポートもしており、叔母様ご本人からも信託への同意は得られていました。
契約書の作成準備に入ろうとしたタイミングで、私はAさんに一つ質問をしました。「もう一人の推定相続人である、Bさん(Aさんのもう一人の叔母様)には、このお話はされていますか?」と。
Aさんによると、Bさんは何かと口を出したがるタイプの方で、気が重く、まだ話せていないとのことでした。私はAさんにお伝えしました。「そういうタイプの方だからこそ、事前にお話ししておくことが、後々のトラブルを防ぐ一番の策かもしれません。気が重いでしょうが、もしよろしければ私もご一緒しますので、一度ご説明の機会を設けてはいかがでしょうか。」
私の提案を受け入れてくださり、後日、Aさんと一緒にBさんのお宅を訪問しました。
しかし、Bさんの反応は想定外のものでした。頭ごなしに否定するわけではないのですが、「私にはよく分からない。なんとも言えない」と繰り返すばかり。賛成でも反対でもない、この曖昧な態度のままでは、Aさんも安心して手続きを進めることができません。
そこで私たちは、日を改めてさらに2回、Bさんのお宅を訪れました。私は専門用語を極力使わず、なぜ今この手続きが必要なのかを根気強く説明しました。2回目以降は、信託契約書の具体的な素案をお見せしながら、一つひとつの条項がBさんにとっても不利益なものではないことを丁寧にお話ししました。
すると、Bさんの表情が少しずつ和らいでいくのが分かりました。私たちの誠実な姿勢が伝わったのか、最終的には「Aさんがそこまで叔母さんのことを考えているなら」と、信託契約に同意してくださったのです。
法的に言えば、Bさんの同意がなくても信託契約は結べました。しかし、Bさんにもきちんと納得していただいたことで、Aさんは何のわだかまりもなく、スッキリした気持ちで叔母様のための財産管理をスタートすることができました。アンケートに「想定外の対応だったが、その都度丁寧に説明してくれた」「なぜその手続きが必要なのかが常に明確だった」と書いてくださったAさんの言葉が、私たちの仕事の核心を表しているように思います。ここ杉並区での経験は、手続きの正しさと、人の心の納得は両輪であることを改めて教えてくれました。
まとめ|親族との話し合いに疲れたら、専門家を頼る選択肢も
家族信託を成功させる鍵は、契約書の内容そのもの以上に、ご親族との丁寧な合意形成にある、ということをお分かりいただけたでしょうか。
親の幸せな未来を願うという共通の目的を確認し、今回ご紹介した「家族会議の3ステップ」を実践することで、円満な合意につながる可能性があります。
しかし、それでも「自分たちだけでは、どうしても話し合いがうまくいかない」「兄弟間の関係が複雑で、どこから手をつけていいか分からない」と、途方に暮れてしまうこともあるかもしれません。そのように感じてしまうのは、あなたが一人で重すぎる責任を背負おうとしているからかもしれません。
ご自身での説得が難しいと感じたとき、話し合いに疲れ果ててしまったとき、どうか一人で抱え込まないでください。私たち司法書士のような第三者の専門家が間に入ることで、話し合いの整理が進むこともあります。客観的な立場から、法的な正しさと、ご家族それぞれの感情の両面に配慮しながら、話し合いを円滑に進めるお手伝いをすることが可能です。
当事務所では、手続きの前にまず、ご家族のお気持ちをじっくり伺う無料相談を大切にしています。もしあなたが親族との関係でお悩みなら、その重荷を少しだけ分けていただけませんか。まずはお気軽にお問い合わせください。
下北沢司法書士事務所 竹内友章
東京都世田谷区北沢にある下北沢司法書士事務所は、相続手続き、遺言作成、相続放棄、会社設立、不動産売却など、幅広い法務サービスを提供しています。代表の竹内友章は、不動産業界での経験を持ち、宅地建物取引士や管理業務主任者の資格を活かし、丁寧で分かりやすいサポートを心掛けています。下北沢駅から徒歩3分の便利な立地で、土日も対応可能です。お気軽にご相談ください。
家族信託の書類は捨てないで!信託終了時の権利証の注意点
家族信託終了時に注意したい登記識別情報の保管
家族信託を始めた際、法務局から一通の重要な書類を受け取ったことを覚えていらっしゃいますか?「登記識別情報通知」と書かれたその書類、大切に保管されているでしょうか。
認知症による財産管理上の問題に備える方法の一つとして利用される家族信託ですが、その「入口」だけでなく、「出口」である信託終了時の手続きを正しく理解しておくことが極めて重要です。多くの方が、信託を開始した時の書類の重要性を見落としがちですが、実はその一枚の紙が、将来、ご家族が不動産を売却しようとする際に大きな障壁となりかねません。
「信託が終われば、手続きも終わり」と考えていると、終了後の登記や書類管理で想定外の問題が生じる可能性があります。特に、受託者と帰属権利者が同一人物で「固有財産となった旨の登記」を行う場面では、新しい「権利証」にあたる登記識別情報が発行されない取扱いとなる点に注意が必要です。これにより、いざという時にスムーズな不動産売却が困難になるケースが想定されるのです。
この記事では、、認知症対策の信託を専門としている世田谷区の司法書士が、家族信託の終了時に直面する権利証の問題に焦点を当て、そのリスクの内容と、今からできる具体的な対策を専門家の視点から詳しく解説します。
信託終了で不動産の名義を戻す「固有財産となった旨の変更登記」とは
家族信託は、契約で定めた目的が達成されたり、特定の事由が発生したりすると終了します。例えば、信託契約で「親(委託者)の死亡」を終了事由と定めていた場合、ご逝去と同時に信託は終わりを迎えます。
信託が終了すると、信託財産として管理されていた不動産は、契約で定められた「帰属権利者」(財産を最終的に引き継ぐ人)に帰属します。帰属権利者が受託者本人である場合には、法務局で「信託財産」から「受託者の固有財産」になったことを示す「固有財産となった旨の登記」と信託登記の抹消を行います。帰属権利者が受託者以外である場合は、通常、受託者から帰属権利者への所有権移転登記と信託登記の抹消が必要です。
受託者と帰属権利者が同一人物である場合は、新たな所有権移転ではなく、「信託財産に属していた権利が、受託者の固有財産に属する権利へ変わった」と整理されます。
この登記手続きは非常に専門性が高く、近年まで実務上の取り扱いが統一されていませんでしたが、ようやく法務省の通達などによって整理が進んできました。しかし、依然として専門家でなければ正確な対応が難しい分野であることに変わりはありません。
なぜ登記識別情報(権利証)が発行されないのか?
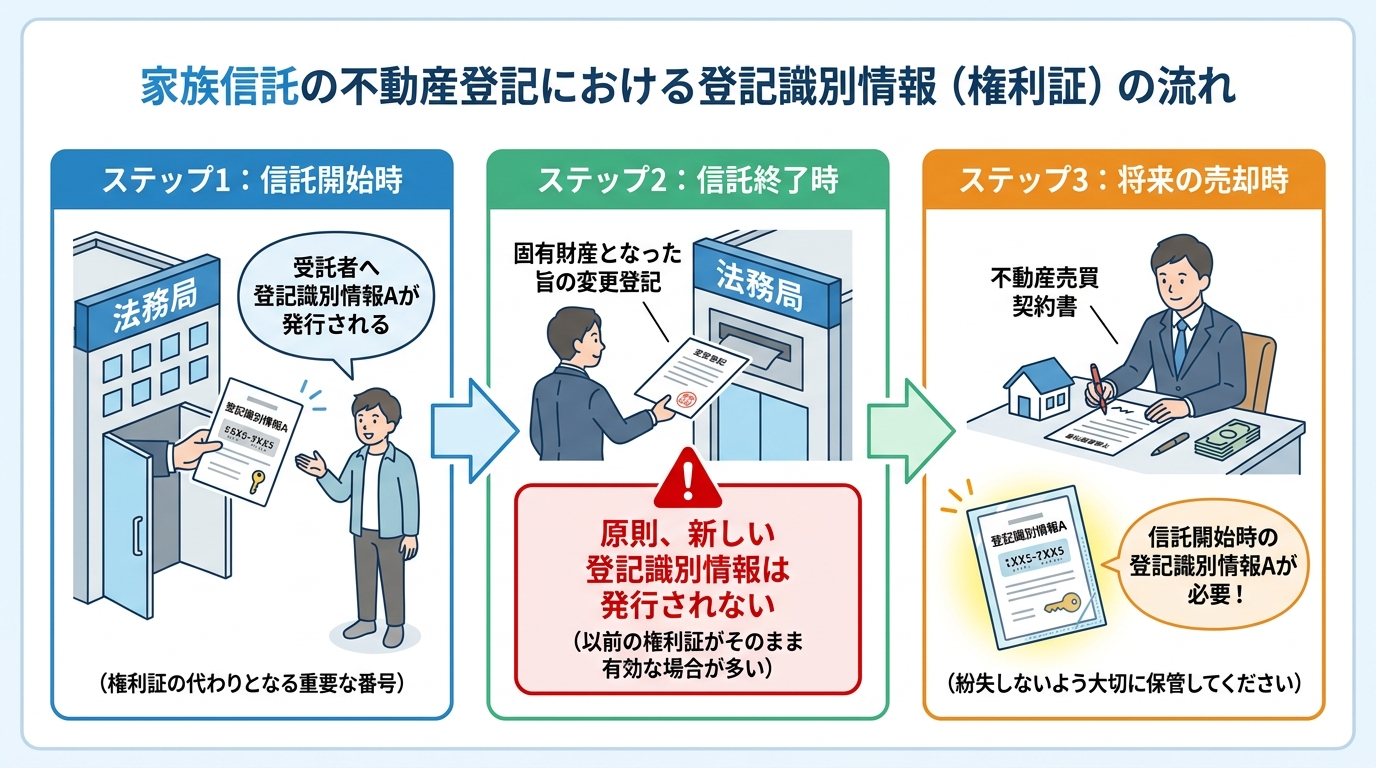
この点は、信託終了時の登記識別情報を考えるうえで重要です。「固有財産となった旨の変更登記」を申請しても、原則として新しい登記識別情報(いわゆる権利証)は発行されません。
「名義が変わるのに、なぜ権利証が出ないのか?」と疑問に思われるかもしれません。これは、法務局の内部的な判断基準に関係しています。先ほど述べたように、この登記は「新たに権利を取得した」という扱いではなく、「すでに受託者名義であったものの権利の内容が変わった」と解釈されます。そのため、新たな権利者を証明する登記識別情報を新規に発行する対象とはならないのです。
この「発行されない」という事実は、単なる手続き上の些細な話ではありません。将来、その不動産を売却したり、担保に入れて融資を受けたりする際に、登記手続で本人確認のために用いられる重要な情報を提供できない状態を意味します。この事実を知らずに、信託開始時に受け取った古い登記識別情報を処分してしまうと、後々深刻な問題を引き起こすことになるのです。
司法書士の体験談:登記手続きの現場から
この問題の複雑さについて実務の現場で直面している課題を具体的にお話しします。
所有者が認知症になっても不動産の売却や管理をスムーズに行える家族信託は、非常に有効な手段です。しかし、信託を設定する際の不動産登記は、通常の売買や相続による登記よりもはるかに複雑な手続きを要します。
特に、信託が終了した後の「出口」の登記は、専門家にとっても慎重な判断が求められる場面です。例えば、父親(委託者)が息子(受託者)に不動産の管理を託し、父親の死亡後はその息子が不動産を引き継ぐ(帰属権利者となる)という、実務で非常によくあるケースを考えてみましょう。
この場合、信託が終了すると、息子は「父親から管理を任されている状態(受託者)」から「自分自身の完全な所有物(所有者)」へと立場が変わります。この変更を登記簿上で明らかにするために「固有財産となった旨の変更登記」を申請するわけですが、ここで「登記識別情報が発行されるか否か」という大きな課題に直面します。
私が参照している専門書籍には、この登記によって登記識別情報が発行されることを前提とした記述が見られます。しかし、先日参加したある業務研修では、「本来、識別情報は発行されない。しかし、法務局が誤って発行してしまうケースがあり、その誤って発行されたものが有効に使えるかは定かではない」という解説がなされていました。
このように、実務の現場ではまだ手続きが安定しておらず、専門家の間でも情報が錯綜しているのが現状です。だからこそ、当事務所ではご依頼者様に対し、次のように二重の対策をお願いしています。
「信託を開始した時に受け取った登記識別情報と、もし信託終了時に新しいものが発行された場合は、その両方を大切に保管してください」と。
万が一、古い方を処分した後で「将来の売却には古い方が必要だった」と判明した場合、追加の本人確認手続きなどが必要になる可能性があります。このように、信託契約の設計段階から「出口」である終了時の登記までを見据えてご案内できるのが、司法書士に信託をご相談いただく大きなメリットの一つなのです。
権利証がないとどうなる?将来の不動産売却で起こりうること
では、もし必要な登記識別情報(権利証)を紛失してしまったり、手元になかったりすると、具体的にどのような不利益が生じるのでしょうか。
最大の問題は、将来その不動産を売却しようとする際に、手続きが煩雑になり、余計な費用と時間がかかることです。
不動産の売却に伴う所有権移転登記を申請する際、法務局は「本当にその人が正当な所有者なのか」を厳格に確認します。登記識別情報は、登記手続において本人確認のために用いられる重要な情報です。これが提出できない場合、代わりの方法で本人であることを証明しなければなりません。
具体的には、事案に応じて、以下のような代替手続きや事前通知への対応が必要となります。
- 司法書士による本人確認情報の作成
司法書士が売主様と直接面談し、運転免許証などの本人確認書類を確認した上で、売却の意思や経緯を聴取し、詳細な報告書(本人確認情報)を作成して法務局に提出します。この手続きには、事案や依頼先によって異なる追加費用がかかる場合があります。 - 公証人による認証
公証役場に出向き、公証人の面前で登記申請の委任状などに署名・押印し、その書類が本人の意思によるものであることを認証してもらう方法です。これも別途費用と手間がかかります。
どちらの方法も、売買代金の決済日までに準備を整える必要があり、手続きが遅れれば決済そのものに影響を及ぼす可能性も否定できません。相続不動産の売却など、ただでさえ複雑な手続きに、さらなる負担が加わることになります。
信託開始時に受け取った書類を大切に保管しておくことで、将来の追加手続きや費用負担を避けられる可能性が高まります。
信託終了で慌てないために。今すぐ専門家へ相談すべき理由
これまで解説してきたように、家族信託の終了手続き、特に不動産登記と登記識別情報の管理は、非常に専門的で複雑な問題をはらんでいます。これは、将来の財産の価値に直接影響する、決して軽視できない重要なテーマです。
ご自身で判断して手続きを進める場合、契約内容や登記の状況によっては、想定外の不利益が生じることがあります。信託契約の内容はご家庭ごとに異なり、それによって終了時の手続きも変わってきます。安易に「自分の場合はこうだろう」と判断するのは危険です。
そこで不可欠となるのが、家族信託に精通した司法書士への相談です。
専門家は、単に目の前の手続きを代行するだけではありません。信託契約を設計する段階から、何十年後かに訪れるであろう「信託の終了」という出口を常に見据えています。法改正や法務局の実務の動向を確認しながら、将来想定されるリスクを踏まえたご提案を行います。特に、税制上の特例との関係など、多角的な視点からのアドバイスが求められます。
大切なご家族の財産を将来へ引き継ぐ準備として、専門家の知見をご活用ください。
下北沢司法書士事務所が提供する安心の信託サポート
私たち下北沢司法書士事務所では、家族信託に関するご相談を積極的にお受けしております。当事務所の強みは、単に信託契約書を作成するだけでなく、その後の不動産登記、そして将来訪れる信託終了時の手続きまで、一貫してサポートできる点にあります。
特に、今回のテーマである「登記識別情報の管理」の重要性については、信託契約をご提案する最初の段階で必ずご説明し、将来のリスクを未然に防ぐための具体的なアドバイスを徹底しております。
また、当事務所の代表司法書士は、心理カウンセラーの資格も有しております。家族信託は、法律や税金の話だけではありません。ご家族の歴史や想い、将来への不安など、デリケートな問題が深く関わってきます。私たちは、法律の専門家として、心理カウンセラー資格で学んだ知見も活かしながら、皆様のお気持ちに配慮し、状況に応じた対応策を一緒に考えます。
「うちの場合はどうなるんだろう?」と少しでもご不安に思われたら、どうぞお気軽にご相談ください。
下北沢司法書士事務所 竹内友章
東京都世田谷区北沢にある下北沢司法書士事務所は、相続手続き、遺言作成、相続放棄、会社設立、不動産売却など、幅広い法務サービスを提供しています。代表の竹内友章は、不動産業界での経験を持ち、宅地建物取引士や管理業務主任者の資格を活かし、丁寧で分かりやすいサポートを心掛けています。下北沢駅から徒歩3分の便利な立地で、土日も対応可能です。お気軽にご相談ください。
成年後見で司法書士が後見人に。知られざる実態と本音
成年後見制度、司法書士の「常識」に違和感ありませんか?
「成年後見制度を利用したいけど、知らない専門家が後見人になったら、家族の気持ちを無視して杓子定規なことばかり言われるんじゃないだろうか…」
成年後見制度について調べれば調べるほど、そんな不安が頭をよぎる方もいらっしゃるかもしれません。この記事は、常識感覚を大事にしている世田谷区の司法書士が、専門職後見人の知られざる実態と、家族が戸惑いがちな「常識のズレ」について、現場の本音を交えながら解説します。
成年後見制度が時に「ひどい」「使えない」と言われてしまう背景には、実は、法律の専門家である後見人の世界と、私たちが暮らす一般社会の常識との間に、見えない「ズレ」が存在することがあります。
以前の記事成年後見で家族の生活費が払えない?司法書士が解説 | では、成年後見制度が始まってもご本人の財産から家族の生活費を支払えるケースについて解説しましたが、今回はさらに一歩踏み込み、専門職後見人の考え方について、より具体的に解説します。
この記事を最後までお読みいただければ、その「ズレ」の正体が何なのか、そして、どうすれば家族の想いを尊重してくれる後見人と巡り会えるのか、具体的なヒントが見つかるはずです。
司法書士後見人の研修で見た「非常識」な光景
今日は、司法書士後見人の業界が、いかに一般常識の感覚からずれてしまう危険性をはらんでいるか、私自身が体験したエピソードをお話しします。このエピソードを通じて司法書士後見人の世界を事前につかんでいただくことで、もしもご両親やご親族に司法書士後見人が選ばれた時にもスムーズにやりとりできたり、ストレスを感じにくくなったりすると思います。これから後見制度のご利用をお考えの方はぜひお目通しください。後見人をしている司法書士には、基本的に一定の業務研修への参加が義務付けられています。その時に私が参加した研修はみんなで議論をするものでした。議論のテーマは「後見をしている人の家にある荷物の撤去について」です。自分が後見人をしている人は施設に入居中。自宅には配偶者が一人で住んでいる。その配偶者から「荷物が多すぎて困るので配偶者の荷物も含めて業者に頼んで撤去しようと思う」と言われたらどうするかというものでした。参加者から出た意見はおおむね次のようなものです。「本当に捨てていいのか、自分が後見をしている人に確認を取る」「自宅にある、後見をしている人の荷物には手をつけないよう、配偶者に指示する」「捨てるにしても、後見人に思い出の品がなにかを確認し、それだけは施設に持っていくか捨てないようにする。」これらの意見には共通点があります。それは「もし荷物を捨てられなかったら配偶者の方が困る」という目線がないこと、そして「司法書士は後見人をしている人が認知症になった後、ここ数年の間に知り合った間柄だが、配偶者との間には長い歴史があること」への尊重の視点がないことです。後見制度を利用している時点で認知症であり「感情」と「現実的に必要だったりできること」のバランス感覚を失っている可能性も高いです。そんな状況の中被後見人が駄目だと言ったから駄目という姿勢では、配偶者の方は自分の家なのに荷物を捨てる・捨てないについて部外者である司法書士に口を出されている状態になります。これでは、トラブルになるのは当たり前です。私なら、後見をしている人と配偶者の仲が悪いなどなにかしらの事情の無い限り、配偶者の方にお任せをします。私より長年連れ添った配偶者の方が、被後見人のことを分かっていると考えるのが当然だと思います。しかし、この場でこれをいうとおかしな空気になりそうだし、業務研修で空気に沿わないことをいうメリットもないので黙っておりました。おそらく、上記の意見を言った他の人でも実際には私と同じような考えの人も多いと思います。ただ建前としては「本人の考えをよく聞いて」と言わないといけない空気感ではありました。これを真面目にきいて、このとおりに仕事をしようとする司法書士がいたらご親族の方にとっては厄介だと思います。ある意味で、真面目な司法書士ほどご親族と対立しやすいかも知れません。こうした状況は、本人が施設への移転を拒否するケースなどでも起こりうることです。
なぜ?「知らない司法書士」が後見人に選ばれる3つのケース
先ほどのような、ご家族との認識の違いが生じやすい後見人が、ある日突然、家族の前に現れるとしたら…。考えただけでも不安になりますよね。では、一体どのような状況で、家庭裁判所は親族ではなく、見ず知らずの司法書士などを専門職後見人として選任するのでしょうか。
家庭裁判所が第三者の専門家を選任することがある、典型的な3つのケースをご紹介します。ご自身の状況が当てはまらないか、確認してみてください。
ケース1:財産額が多額で管理が複雑なとき
預貯金が数千万円以上ある、株式や投資信託を保有している、複数の不動産を持っているなど、財産の種類が多く管理が複雑な場合、専門職後見人が選ばれやすくなります。
これは、専門的な知識や経験がなければ適切な財産管理が難しいと判断されるためです。また、残念ながら親族による財産の使い込みは後を絶ちません。裁判所としては、財産が多額であるほどそのリスクを懸念し、第三者による客観的で厳格な管理を求める傾向があります。財産が多いことは、専門職後見人が選任される一因となる場合があります。場合によっては、後見人を監督する役割の後見監督人が選任されることもあります。
ケース2:親族間で意見が対立・紛争があるとき
親族間の仲が良くない、財産の管理方針や介護方針について意見が分かれているなど、家族間に争いがあるケースも、専門職後見人が選ばれる典型例です。
特定の親族を後見人にすると、その人が自分に有利なように財産を管理したり、他の親族の意見を聞かなくなったりして、対立がさらに激化する恐れがあります。そこで家庭裁判所は、誰の味方でもない中立的な立場の専門家を後見人に選任することで、公平性を保とうとするのです。親族間の対立は、第三者である専門職後見人が選任される一因になります。特に申立て前の財産の動きが不透明な場合は、裁判所もより慎重な判断をします。
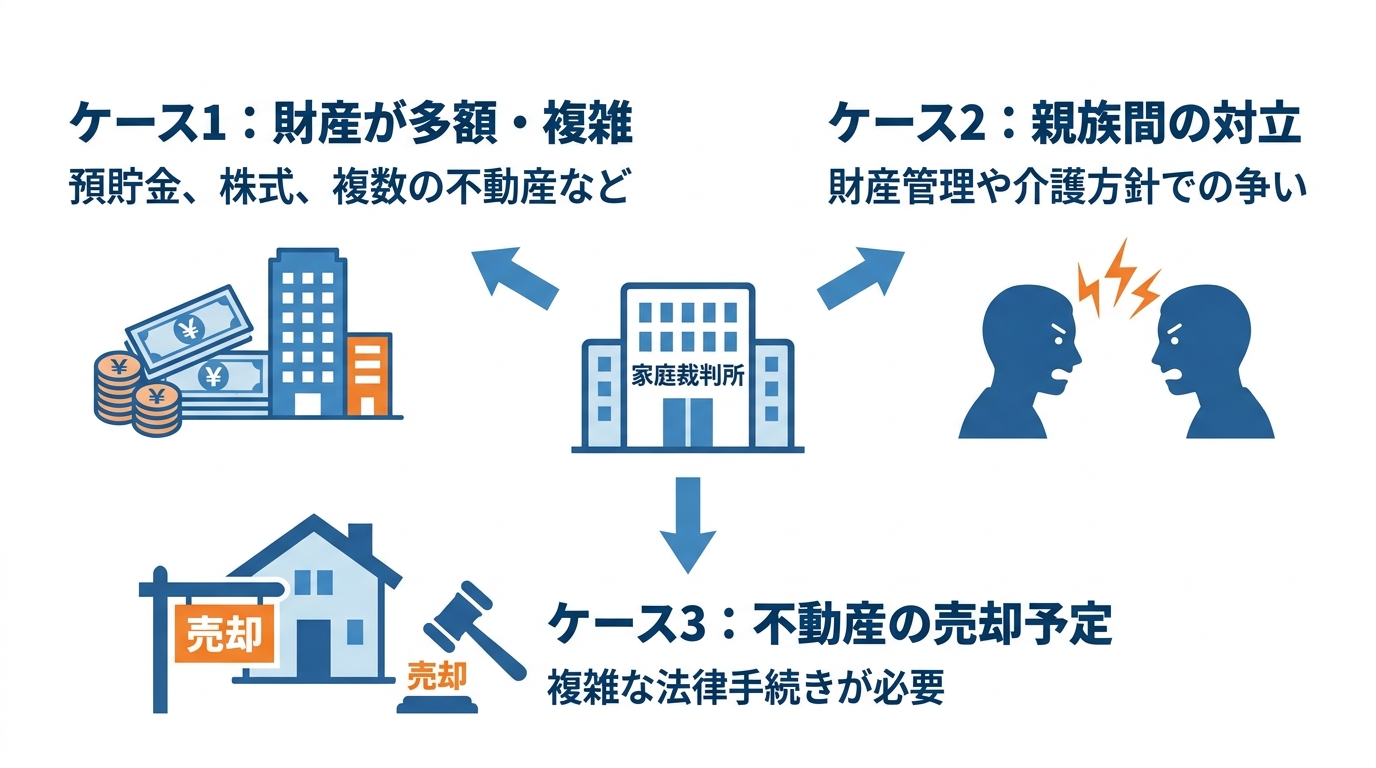
ケース3:不動産の売却など法律手続きが予定されているとき
ご本人の入院費用や施設への入所費用を捻出するために、自宅などの不動産を売却する必要がある場合も、専門職後見人が選ばれやすいケースです。
ご本人の居住用不動産を売却するには、家庭裁判所から「居住用不動産処分許可」を得る必要があります。この申立てをはじめ、不動産売却には複雑な法律手続きや専門的な知識が不可欠です。こうした手続きをスムーズかつ適正に進める能力が求められるため、経験豊富な司法書士などが適任と判断されることが多いのです。認知症の方の不動産売却は、専門家でなければ対応が難しいのが実情です。
信頼できる専門職後見人を候補者にする方法
ここまで読んでこられて、「うちも専門職後見人が選ばれる可能性が高いかもしれない…」と不安に思われた方もいらっしゃるでしょう。
家庭裁判所が誰を後見人に選任するかは、申立ての時点では確定できません。どんな考え方を持った人なのか、家族の事情にどこまで寄り添ってくれる人なのか、実際に担当になるまで分かりません。運悪く、ご家族との考え方に違いがある専門家が担当になってしまう可能性もゼロではないのです。
では、このような後見人選任に関する不安を軽減する方法はないのでしょうか。
有力な方法の一つとして、次のような対応が考えられます。それは、「家庭裁判所に申立てをする段階で、自分たちが信頼できる専門家を後見人の候補者として推薦すること。ただし、最終的に誰が選任されるかは家庭裁判所の判断によります」です。
最初から「人となりが分かる専門家」を候補者に
上記で挙げたようなケースで、見ず知らずの専門職後見人が選ばれることは、ご家族にとって大きなリスクを伴います。そのため、最初から人となりが分かっている専門職後見人を候補者として立てることは、非常に有力な手段です。
成年後見の申立てをする前に、候補者としたい司法書士に直接相談し、その人柄や考え方、家族の事情への理解度などをしっかり確認しておくのです。そうすれば、冒頭で紹介したような認識の違いによるトラブルを予防しやすくなります。これは、後見制度を円滑に進めるためだけでなく、何よりご家族の精神的な安心につながる有力な対応策の一つと言えるでしょう。
下北沢司法書士事務所では、後見制度の利用を検討されている方からの成年後見制度に関するご相談を積極的にお受けしています。私たちがどのような考えで後見業務に取り組んでいるか、ぜひ直接お話しさせてください。そして、もし信頼できると感じていただけたなら、私たちがご家族のパートナーとして、後見申立てのお手伝いをさせていただきます。
まとめ:後見制度は「誰がやるか」で大きく変わります
成年後見制度は、ご本人の財産と生活を守るための大切な制度です。しかし、その成否は、後見人になる人物の考え方や柔軟性に大きく左右されるという側面も持っています。
特に、財産が多かったり、親族間に争いがあったり、不動産売却を控えていたりと、専門職後見人が選ばれやすい複雑なケースほど、受け身で待つのは得策ではありません。申立ての段階から積極的に動き、事前に信頼できる専門家を見つけて後見人候補者として推薦することが、後悔しないための重要な鍵となります。
下北沢司法書士事務所は、単なる法律の専門家として手続きを代行するだけでなく、ご家族一人ひとりの想いに寄り添うパートナーでありたいと考えています。どんな些細な不安でも構いません。どうぞお気軽に、あなたの声をお聞かせください。まずは成年後見に関するお問い合わせいただくことから始めてみませんか。
下北沢司法書士事務所 竹内友章
東京都世田谷区北沢にある下北沢司法書士事務所は、相続手続き、遺言作成、相続放棄、会社設立、不動産売却など、幅広い法務サービスを提供しています。代表の竹内友章は、不動産業界での経験を持ち、宅地建物取引士や管理業務主任者の資格を活かし、丁寧で分かりやすいサポートを心掛けています。下北沢駅から徒歩3分の便利な立地で、土日も対応可能です。お気軽にご相談ください。
借地権信託は地主の承諾が必要?承諾料の相場と実務を解説
借地権信託が「難しい」と言われる本当の理由
「元気なうちに、認知症に備えて自宅の管理を任せたい」「相続で子どもたちが揉めないように、今のうちから対策をしておきたい」ご家族を想うそのお気持ちから、柔軟な財産管理を実現する「家族信託」を検討される方は少なくありません。しかし、その対象が“借地”に建つ不動産である場合、多くの方が思わぬ壁に突き当たります。
その壁とは、「地主の承諾」です。
家族信託は、あくまでご家族の間で財産の管理や承継を決める仕組みです。それにもかかわらず、第三者である地主の意向ひとつで、計画が頓挫してしまう可能性があるのです。この構造的な問題こそが、借地権の信託が「難しい」「ハードルが高い」と言われる本当の理由に他なりません。
「家族に管理を任せるだけなのに、なぜ地主さんの許可がいるのだろう?」「もし断られたら、どうすればいいのか…」
このような不安を抱えるのは、あなただけではありません。この記事では、借地権信託における「地主の承諾」という大きな課題に真正面から向き合い、法的な基礎知識から、実務家としての交渉のポイント、そして万が一承諾が得られなかった場合の「奥の手」まで、具体的かつ実践的に解説していきます。認知症対策や相続準備の全体像については、任意後見・家族信託・法定後見の違いでも体系的に解説していますので、併せてご覧ください。
【基本の「き」】地主の承諾と承諾料の基礎知識
借地権信託を成功させるためには、まず、その根拠となる法律のルールを正しく理解しておくことが不可欠です。なぜ地主の承諾が必要なのか、そして承諾料とは何なのか。ここでは、交渉の前に押さえておくべき基礎知識を分かりやすく解説します。

なぜ地主の承諾が必要?信託は「譲渡」にあたる
多くの方が疑問に思われるのが、「家族に財産管理を任せる信託が、なぜ第三者への『譲渡』と同じ扱いになるのか?」という点でしょう。この疑問を解く鍵は、信託の法的な仕組みにあります。
家族信託契約を結ぶと、たとえ家族間であっても、財産の名義(所有権)は形式的に委託者(親など)から受託者(子など)へ移転します。これは、受託者が対外的に所有者として、財産の管理や処分をスムーズに行えるようにするための信託の根幹をなす仕組みです。
そして、この「所有権の移転」が、民法第612条第1項で定められた「賃借権の譲渡」に該当すると解釈されるのです。条文では、賃借人は賃貸人(地主)の承諾を得なければ、その賃借権を譲り渡すことができないと定められています。
これが、相続との大きな違いです。相続は法律上の地位を包括的に承継するため、地主の承諾は不要です。しかし、信託は当事者の意思による「契約」であり、法律上は「譲渡」として扱われるため、原則として地主の承諾が必要となる訳です。
承諾料の相場は「借地権価格の10%」が目安
地主の承諾を得る際、多くの場合で「承諾料」の支払いを求められます。これは、地主が借地権の譲渡を認めることへの対価として支払われる金銭です。
この承諾料に法律で定められた明確な金額はありませんが、実務上の目安は存在します。一般には、「借地権価格の5%〜10%程度」が一つの目安として語られることが多いです。なお、当事者間の交渉がまとまらない場合に裁判所に許可を求める手続き(後述する「借地非訟」)では、個別事情や鑑定等を踏まえて金額が判断されます。
例えば、借地権の価値が3,000万円と評価される土地であれば、承諾料の目安は300万円となります。かなり大きな金額になるので、信託を検討する上で事前に考慮しておくべき重要なコストと言えるでしょう。承諾料の支払いを求められた場合にそれに応じても信託を進めるのか、悩みどころだと思います。
例外:地上権の場合は承諾不要だが…
借地権には、実は「賃借権」と「地上権」の2種類が存在します。そして、もしあなたの借地権が「地上権」であれば、地主の承諾や承諾料なしで自由に譲渡(信託)が可能です。
なぜなら、賃借権が貸主と借主の信頼関係を基礎とする「債権」であるのに対し、地上権は土地を直接支配できる強力な権利である「物権」だからです。物権は、原則として所有者の意思のみで自由に譲渡できます。
しかし、ここで注意が必要です。実務上、個人間で設定されている借地権のほとんどは「賃借権」です。地上権は、鉄道会社が線路を敷設する場合など、極めて限定的なケースでしか用いられません。「自分の場合は承諾不要かもしれない」と安易に期待せず、まずはご自身の賃貸借契約書を確認し、権利の種類を正確に把握することが重要です。
実践編:地主さんに伝えるべき3つのポイント
ここまで見てきたように、借地上にたつ建物の信託は地主さんの承諾が必要です。ただ地主さんも信託における法律的な内容は、そこまで詳しくないことがほとんどです。そこで承諾を得るにあたって地主さんに伝えておきたいポイントを3つ紹介します。

①「何のためか」を誠実に伝える
ますはなぜ信託をしたいのか、その目的を正直に、そして丁寧に伝えましょう。
ポイントは、地主が共感しやすい理由を伝えることです。例えば、「親が高齢になり、今後の認知症による資産凍結に備えて、家族が財産管理をできるようにしたい」「将来、相続で揉めることなく、この土地建物を守っていきたい」といった、ご家族の生活を守るために必要なことをつたえましょう。
「資産活用」「節税」「相続対策」といった言葉は、地主に「自分に不利益が及ぶのではないか」という警戒心を与えかねません。あくまで目的は「家族の安心のため」であることを強調し、信頼関係を築くことから始めましょう。
② 地主に「不利益がない」ことを明確にする
おそらく地主さんが最も懸念しているのは、「借地人が変わることで、自分に何か不利益が生じるのではないか」という点です。この不安を払拭することが、承諾を得るための鍵となります。
具体的には、以下の点を明確に説明しましょう。
- 利用実態の継続性:信託後も、これまで通り家族が住み続けるだけで、土地の使い方は一切変わらないこと。
- 地代支払いの確実性:地代の支払いは、これまで通り滞りなく行うこと。むしろ、家族(受託者)が管理することで、より確実に支払われる体制になること。
- 受託者の信頼性:新しい名義人となる受託者は、見知らぬ第三者ではなく、身元のはっきりした信頼できる家族であること。
これらの点を口頭で伝えるだけでなく、後述する「借地権譲渡承諾書」に明記することで、地主の安心感はより一層高まります。
③「借地権譲渡承諾書」を用意し、合意内容を明文化する
もしも承諾を得られることになったら、承諾書を作成して書面に残しまししょう。信託契約は公正証書で締結することが一般的です。公正証書を作成する公証役場もかなり高い確率で承諾書の提出を求めてくるはずです。
できれば承諾書は、地主さんにお話しする前に事前に文案を作成しておくとよいでしょう。そうすると最初から着地点が見えている状態になるので、地主さんも話の見えやすくなります。相続の場面でも言えることなのですが、相続で難しい相手への対応事例には、こうした事前の準備と丁寧なコミュニケーションが不可欠です。
もし承諾が得られなかったら?司法書士の『奥の手』
ここまで地主さんに伝えるべきポイントをお伝えしましたが、残念ながら地主の承諾が得られないことも十分に考えられます。高額な承諾料を要求されたり、理由なく拒否されたりした場合、多くの方はここで諦めてしまうかもしれません。ここから信託がなぜ所有権移転に該当するのかも含めて、事例で説明していきます。
【実例】交渉決裂…承諾料なしでは難しい現実
以前、杉並区にお住まいの方から、借地上のご自宅を信託したいというご相談を受けました。お父様が認知症になった場合に備え、ご子息が管理や売却をできるようにしたい、というご希望でした。私は任意後見も検討するようお話ししましたが「裁判所に家庭に介入されるのは嫌だ」とのこと。気持ちは分かります。しかし私もこう勧めるのはこの方特有の理由がありました。この方のご自宅は借地権だったのです。借地権だとなにが問題なのでしょうか。借地権は上物を建物の所有権を移転するとそれにくっつく形で借地権も移転します。これに対して地主の承諾が必要なのが借地借家法上のルールです。信託は財産管理の手法です。一見、所有権の移転はしないように見えると思います。しかし信託は所有権が移転するのです。よく受託者に「所有権はあるが固有の財産ではない」と表現されます。財産管理をする人(受託者)に所有権を移転して、対外的に必要な財産管理や処分をスムーズにできるようにするのが信託の特徴です。私はこの点をお客様に指摘しました。そうすると「地主さんとの関係は良好だし大丈夫」との回答でした。私は額面通りには受け取らず懸念を伝えます。理由も説明しました。ですが最後はあまり悲観的に考えるのも良くないと思い、お客様と一緒に地主さんに説明にいくことにしました。2人で地主さんのお宅を訪問し、一通り話した後地主さんはこういいます。「~さんのお宅は相続で問題は生じないのでしょうか」微妙に会話がかみあっていません。どちらかというと、借地権者の将来の相続が、自分に影響を与えないか気にしてるように感じました。私の受け取り方がちょっとひねくれているのかなと思いながらも、地主さんと依頼者さんの話がすすみ、最後に地主さんが「一応、家族に確認してから回答します」とおっしゃいました。そこから数日、依頼者さんから「承諾を断られました。あなたの家の事情は私には関係なく、承諾する理由はない」と言われたそうです。私は「やっぱり・・」と思いました。承諾をするかどうかという場面は、地主さんにとっては大きな収入を得るチャンスです。借地権を売買するときには所有権を移転するので、地主さんの承諾がいります。この時に承諾料を売主から支払うのが慣習になっています。金額は決まっているわけではありませんが、およそ売買価格の10%ほどが多いように思います。都内の売買だと数百万におよぶ収入を得られる「承諾」の場面を金額の提示なしに進められるかは疑問でした。私も地主さんとの面談時に、売買と違い使用者も変わらないし受託者の固有の財産になるわけではないと伝えましたがやはりダメでした。断られたといってもおそらく承諾料の支払いを申し出れば、承諾は得られたと思います。しかしもし売買並みの承諾料を支払うとなると数百万規模になり負担が大きすぎます。しかし、この方の場合は任意後見とも併用することで、地主さんからの承諾を得られたに近い状態を作ることができました。どういう工夫をしたのかは、また別のコラムに譲りたいと思います。
最終手段としての「借地非訟」とは?
どうしても借地権そのものの名義を受託者に移転させる必要がある、といった特別な事情がある場合の最終手段として、「借地非訟」という裁判所の手続きがあります。
これは、借地借家法に基づき、地主が承諾しない場合に、裁判所に地主の承諾に代わる許可を求める制度です。裁判所が、譲渡しても地主に不利になるおそれがないと判断すれば、許可の決定がなされます。その際、承諾料の額も裁判所が決定します。
メリットは、地主が承諾しない場合でも、裁判所の判断により、地主の承諾に代わる譲渡許可を得られる可能性がある点です。一方、デメリットとしては、裁判手続きのための時間と費用がかかること、そして何より、地主との関係性が決定的に悪化してしまうリスクが挙げられます。
借地非訟は、あくまで最後のカードです。私たちは、できる限り当事者間の話し合いと契約の工夫によって円満な解決を目指すべきだと考えています。
信託が最適ではない?「任意後見」という選択肢
ここまで借地権信託について解説してきましたが、地主の承諾というハードルを越えられない場合や、そもそも信託という仕組みがご家庭の状況に合わないケースもあります。
当事務所では、お客様一人ひとりの状況を丁寧にお伺いし、信託ありきではなく、最適な解決策を一緒に考えます。その有力な選択肢の一つが「任意後見制度」です。
任意後見は、本人が元気なうちに、将来判断能力が低下した際に備えて、財産管理などを任せる人(任意後見人)をあらかじめ契約で決めておく制度です。信託との大きな違いは以下の通りです。
- 所有権が移転しない:財産の名義は本人のままなので、借地権信託のように地主の承諾は不要です。
- すぐに契約の効力が発生するわけではない:任意後見は、契約をしてすぐ効力が発生するわけではなく、ご本人が認知症を発症して裁判所に任意後見監督人の選任を申し立てた後に効力が発揮します。
「裁判所が関与するのは少し抵抗がある」と感じる方もいらっしゃいますが、地主の承諾が得られず高額な承諾料も支払えない場合には、極めて有効な対策となります。信託と任意後見、それぞれのメリット・デメリットを比較検討し、ご自身の価値観や状況に合った制度を選ぶことが大切です。当事務所では、費用面からも各制度を比較し、お客様にとって最善の選択をサポートしています。
まとめ|最適な解決策はご家庭ごとに異なります
借地権の信託は、「地主の承諾」という大きなハードルがあり、決して簡単な手続きではありません。承諾を得るための丁寧な交渉、承諾料という金銭的な負担、そして万が一に備えた代替案の検討など、乗り越えるべき課題は多岐にわたります。
しかし、困難だからと諦める必要はありません。
- 地主との円満な交渉を目指す。
- もし承諾が得られなくても、信託契約書の工夫で目的の達成を目指す。
- 信託が難しい場合は、任意後見という別の選択肢を検討する。
このように、専門家が介入することで、解決への道筋が見えてくることがあります。
下北沢司法書士事務所では、単に手続きを代行するだけでなく、お客様一人ひとりのご家庭の状況や想いを深く理解することから始めます。法律の専門家として、そして心理カウンセラーとしての視点も活かしながら、信託や任意後見といった選択肢の中から最適な手段をご提案します。そして、お客様が選んだその道を、契約書の工夫などを通じて最大限ご希望に沿う形に創り上げていくのが私たちの使命です。
借地権の問題でご家族の将来設計を諦める前に、ぜひ一度、私たちにご相談ください。エリアも東京23区はもちろん、東京都下や千葉・埼玉・神奈川など首都圏に対応します。最近はなぜか千葉県や、葛飾区や江戸川区などの東京の東側でのお仕事が多いですが、それ以外の地域の方も気軽にご相談ください!
下北沢司法書士事務所 竹内友章
東京都世田谷区北沢にある下北沢司法書士事務所は、相続手続き、遺言作成、相続放棄、会社設立、不動産売却など、幅広い法務サービスを提供しています。代表の竹内友章は、不動産業界での経験を持ち、宅地建物取引士や管理業務主任者の資格を活かし、丁寧で分かりやすいサポートを心掛けています。下北沢駅から徒歩3分の便利な立地で、土日も対応可能です。お気軽にご相談ください。
不動産の押し買い手口と対策|成年後見人の役割と実例解説
急増する不動産の「押し買い」とは?高齢者が狙われる実態
「実家の親、詐欺被害にあったりしないだろうな」
大切なお父様、お母様が持つ不動産について、こんな不安を感じていませんか?今日は当事務所が成年後見業務を通じて経験した、悪質な不動産の「押し買い」事例について紹介します。
一般に「押し買い」は、消費者の自宅等で貴金属やブランド品などの物品を強引に買い取る「訪問購入」トラブルを指します。本記事ではこれにならい、突然の訪問や長時間の勧誘等によって自宅の売却を迫り、相場より著しく低い条件で契約させようとする悪質な自宅売却トラブルも含めて解説します。特に、長年住み慣れた自宅をターゲットにされるケースが増えており、国民生活センターにも多くの相談が寄せられています。
大切な資産を、そして穏やかな暮らしを奪うこの問題は、決して他人事ではありません。この記事では、司法書士として多くのご高齢者と向き合ってきた経験から、押し買いの巧妙な手口、そしてご家族の財産を守るための最も有効な対策の一つである「成年後見制度」について、実例を交えながら詳しく解説していきます。まずは、その具体的な手口から見ていきましょう。
参照:独立行政法人国民生活センター「高齢者の自宅の売却トラブルに注意-強引な勧誘や「リースバック」の契約は慎重に検討を-」
言葉巧みに自宅を奪う「リースバック」悪用の手口
押し買いの中でも、特に巧妙で被害が後を絶たないのが「リースバック」を悪用した手口です。
本来、リースバックは自宅を売却してまとまった資金を得た後も、賃料を払うことでそのまま住み続けられるという、高齢化社会において有効な資金化手段の一つです。リースバックそのものが悪いわけではありません。しかし、悪徳業者はこの「住み続けられる」というメリットだけを強調、長時間の居座りで、高齢者の不安をあおり、またもう業者にかえって欲しい一心で契約をさせます。
典型的な手口はこうです。
- 「老後の資金は大丈夫ですか?自宅を有効活用しませんか?」と親身なふりをして接近。
- 「売却後も今の家に住み続けられるので安心ですよ」とリースバックのメリットだけを強調。
- 複雑な契約内容を十分に説明しないまま、相場より著しく低い価格での売買契約にサインさせる。
- 売却後、家賃を請求。支払いが滞ると退去を迫る。
気づいた時には、大切な自宅を二束三文で奪われ、高額な家賃の支払いに苦しむか、最悪の場合は住む場所さえ失ってしまうのです。このような悪質な勧誘を受けた際に「おかしい」と気づけるよう、手口を知っておくことが第一歩となります。
なぜ高齢者がターゲットに?孤独や不安につけ込む心理
なぜ、高齢者ばかりがこのような被害に遭ってしまうのでしょうか。単に「判断能力が低下しているから」という理由だけではありません。悪徳業者は、高齢者特有の心理や生活状況に巧みにつけ込んできます。
- 社会からの孤立感・孤独感:日頃、話し相手が少ない方ほど、親身に話を聞いてくれる業者を信じ込んでしまいがちです。
- 将来への経済的な不安:「年金だけでは心もとない」という不安を煽られ、冷静な判断ができなくなります。
- 「子どもに迷惑をかけたくない」という思い:この強い気持ちを逆手に取られ、「自分で何とかしなければ」と一人で抱え込み、業者に相談してしまうケースも少なくありません。
- 複雑な契約への苦手意識:分厚い契約書や専門用語を前にすると、思考が停止してしまい、「専門家が言うのだから間違いないだろう」と鵜呑みにしてしまいます。
こうした心理は、誰にでも起こりうることです。ご家族としては、日頃からコミュニケーションを取り、親御さんが一人で悩みを抱え込まないような関係を築いておくことが、何よりの予防策になるのかもしれません。実際に、高齢者を狙った詐欺から財産を守る方法は様々ですが、判断能力が低下する前に備えておくことが極めて重要です。

【実例】成年後見人が語る不動産押し買いトラブルの一部始終
「私もうこの家売っちゃったんです」
電話口から聞こえてきたお母様の話に、私は一瞬、言葉を失いました。
私は、ある知的障害をお持ちの方の成年後見人をしておりました。その方のお父様が亡くなり、その知的障害を持たれている方が相続人の1人になります。私は法定相続分どおりの持分を各相続人が取得する形で、お母様に提案します。了承を得て、遺産分割協議書の作成・裁判所との文案の調整を終え、遺産分割協議書の署名・押印をいただく日程を調整しようとお母様に電話しました。するととんでもないことを言われます。
「私、この家売っちゃったんです」
えっ・・・・。一瞬何を言っているか分かりませんでした。話を聞くと不動産業者が家に来て、何時間も家に居座り家を売る売買契約を締結してしまったというのです。私はその日の予定を延期して、急遽お母様のご自宅に向かいました。すると本当に売っていたのです。契約書を見ると売却後にお母様が賃借人として賃料を払う契約(リースバック)の契約でした。しかしお母様は相続人の1人。私が後見人のしている方と共同でないと売れないはずですがどういうことなのでしょうか。こういう変わった契約の時は、契約書の「特約条項」をみると大体変なことが書いてあります。案の定、特約条項に特殊な条項が書いてありました。お母様が私が後見人をしている方から持分を取得し、相手方に売却する責任を負う。もし達成できなければ損害賠償を負う。ご丁寧に損害賠償額まで決められており、かなりの高額です。このご家庭は古い自宅マンションがあるものの、他には預貯金はあまりない状況です。こんな損害賠償払えるわけもありません。私はお母様にどんな内容の契約なのか説明します。お母様も高齢なので何回も説明して、ようやくどういう契約なのかご理解いただけました。お母様は解約を希望され、何とかならないですかと目に涙をためながら私に訴えてきます。ただ、私はあくまでお母さんの後見人ではありません。立場上、直接的な行動はできません。そこで、行政に取次ぎました。近くの高齢者支援の部署に連絡し事情説明。お母様と連絡をとりあってもらいます。私は私で裁判所への報告書類を大急ぎで作成し、提出します。裁判所からの返答は「売却に応じるしかないのではないか。後見人としては売買価格に応じた被後見人の持分を確実に取得して欲しい」。てっきり急いでお母様の後見申し立てを手伝えくらいのことを言われると思いましたが意外でした。ただ確かに、民法的に考えると悔しいですがそれしか手が無いのは私にも分かりました。でも、手が無いのはあくまでその方の「子の後見人」の立場だからです、あくる日、行政から連絡をもらいました。行政がサポートして手付解除をしたそうです。手付解除とはある一定期間内で理由の移管をとわず解除できる条項で、デメリットとしては手付金を失います。手付金もそう安くない金額を失いましたがお母様と息子さんは自宅マンションを失わずに済みました。行政の方の話によるとこの業者は苦情がたくさん寄せられている業者とのことでした。
この一件で痛感したのは、後見人の役割は、ただ決められた財産管理をこなすだけではない、ということです。ご本人のために何ができるかを考え、行政など他の機関と連携し、あらゆる手を尽くす。そうした姿勢こそが、ご家族を予期せぬトラブルから守るのだと、改めて心に刻みました。

成年後見制度が「押し買い」から財産を守る仕組み
先ほどの実例のように、万が一の事態が起こった際にも成年後見人は大きな役割を果たしますが、この制度の真価は「トラブルを未然に防ぐ」予防効果にあります。なぜ成年後見制度が、不動産の押し買いに対する強力な防御策となるのか。その仕組みを詳しく見ていきましょう。
成年後見制度とは、認知症や知的障害などによって判断能力が不十分な方々を保護し、支援するための制度です。家庭裁判所によって選ばれた成年後見人が、ご本人に代わって財産の管理や様々な契約ごとを行います。この「後見人がいる」という事実そのものが、悪徳業者を遠ざける大きな抑止力になるのです。なぜなら、後見人が関わる財産管理は、法的に厳格なルールで守られているからです。
参照:裁判所「成年被後見人(被保佐人、被補助人)の居住用不動産の処分について」
契約を未然に防ぐ「財産管理権」と「取消権」
成年後見人には、ご本人の財産を守るための強力な権限が与えられています。その代表的なものが「財産管理権」と「取消権」です。
財産管理権:
成年後見人が、ご本人の財産全般を管理する権限です。これにより、ご本人が単独で不動産売買契約のような重要な法律行為をしてしまっても、成年後見人が取り消せる(※日常生活に関する行為など一定の例外を除く)ため、被害の拡大を抑えられる可能性があります。悪徳業者がいくら言葉巧みに契約を迫っても、成年被後見人が結んだ契約は、原則として成年後見人が取り消せるため、取引を安定的に成立させにくくなります。つまり、押し買いの入り口をシャットアウトすることができるのです。
取消権:
万が一、ご本人が後見人に知らせずに不利な契約を結んでしまった場合でも、後見人はその契約を取り消すことができます(※食料品や衣料品など、日常生活に関する行為は除く)。これにより、被害に遭ってしまった後でも、財産を取り戻せる可能性が生まれます。実例のように、契約後のトラブル解決においても、後見人の存在は非常に重要です。
最後の砦となる「家庭裁判所の許可」制度
成年後見制度には、さらに強固なセーフティネットがあります。それが「家庭裁判所の許可」制度です。
特に、ご本人が住んでいるご自宅や、それに準ずる重要な不動産を売却・賃貸・担保設定などをする際には、成年後見人が単独で判断することはできず、必ず事前に家庭裁判所の許可を得なければなりません。
家庭裁判所は、本当にその不動産を売却する必要があるのか、売却価格は妥当か、売却後のご本人の住まいは確保されているかなど、あくまで「ご本人の利益」になるかどうかを厳しく審査します。この二重のチェック機能があるため、たとえ後見人がいたとしても、ご本人の利益に反するような不当な条件での不動産売却は認められにくい仕組みになっています。まさに、大切なご自宅を守るための「最後の砦」といえるでしょう。この家庭裁判所の許可を得るプロセスは、専門的な知識が求められます。
もし押し買い被害に遭ってしまったら?相談先と対処法
ここまで予防策について解説してきましたが、万が一「押し買いの被害に遭ってしまったかもしれない」「親が怪しい契約をしていないか心配」という場合は、決して一人で抱え込まず、すぐに専門機関に相談することが重要です。
まずは落ち着いて、契約書やパンフレット、業者の名刺など、手元にある証拠を全て保管してください。その上で、以下の窓口に連絡しましょう。
- 消費者ホットライン「188」:どこに相談してよいか分からない場合に、お近くの消費生活センターや相談窓口を案内してくれます。まずはここに電話するのが第一歩です。(参照:消費者庁 消費者ホットライン)
- 警察:脅迫されたり、無理やり契約させられたりした場合は、迷わず警察の相談専用電話「#9110」に連絡してください。
- 司法書士や弁護士:法律の専門家として、契約内容の確認や法的な対抗策について具体的なアドバイスが可能です。特に不動産が絡むトラブルでは、早期の相談が解決の鍵を握ります。
ここで非常に重要な注意点があります。訪問販売などでは一定期間内であれば無条件で契約を解除できる「クーリング・オフ」制度がありますが、消費者が自宅を不動産業者に売却した場合、クーリング・オフはできません。だからこそ、悪徳業者は不動産を狙うのです。時間が経てば経つほど、解決は難しくなります。不動産で騙される事例は後を絶ちません。少しでも「おかしい」と感じたら、すぐに専門家にご相談ください。
まとめ:大切な家族を守るため、信頼できる後見人選びを
今回は、高齢者を狙った不動産の「押し買い」の手口と、その強力な対策となる成年後見制度について解説しました。判断能力が不十分な状態になってしまうと、ご本人の意思で自宅を売却したり、預金を引き出したりすることが難しくなるだけでなく、悪質な詐欺のターゲットにされる危険性が一気に高まります。
成年後見制度は、そうしたリスクからご本人とご家族の財産を守るための、法的に確立された有効な手段です。
しかし、最も重要なのは「誰を後見人にするか」という点です。先ほどの実例でも、私はあくまで息子さんの後見人であり、お母様の問題に直接介入する法的な義務はありませんでした。しかし、ご家族の涙を見て、何とかしたい一心で、許される範囲で最大限の行動を取りました。
残念ながら、後見人の中には、決められた定型的な業務しか行わない人もいるかもしれません。予期せぬトラブルが起きたとき、本当に親身になって、行政などとも連携しながらご家族のために動いてくれる専門家を選ぶことが、何よりも大切です。
下北沢司法書士事務所では、単に法律手続きを代行するだけでなく、お一人おひとりの状況に寄り添い、最善の解決策を一緒に考え抜くことを信条としています。成年後見の申し立てや成年後見人への就任は、ぜひ当事務所にご依頼ください。大切なご家族を守るための第一歩を、私たちが全力でサポートいたします。エリアも東京23区はもちろん、神奈川・千葉・埼玉などの首都圏に対応しております。どうぞお気軽にご相談ください。
下北沢司法書士事務所 竹内友章
東京都世田谷区北沢にある下北沢司法書士事務所は、相続手続き、遺言作成、相続放棄、会社設立、不動産売却など、幅広い法務サービスを提供しています。代表の竹内友章は、不動産業界での経験を持ち、宅地建物取引士や管理業務主任者の資格を活かし、丁寧で分かりやすいサポートを心掛けています。下北沢駅から徒歩3分の便利な立地で、土日も対応可能です。お気軽にご相談ください。
司法書士が見た高齢者詐欺と家族信託の意外な効果
「母がオレオレ詐欺に!」ある日突然の電話【司法書士の実例】
「竹内さん、母がオレオレ詐欺にあったんです!」
受話器の向こうから聞こえてきたのは、8ヶ月ほど前に家族信託のお手伝いをさせていただいた息子さんの、切迫した声でした。財産管理のご質問かと思っていた私は、思わず「えっ!どういうことですか?」と聞き返しました。
ことの始まりは、埼玉県で一人暮らしをされているお母様にかかってきた一本の電話でした。「亡くなったご主人名義の預貯金がまだ残っています。手続きをします」そう名乗る相手が口にした銀行名は、実際にお父様が口座を持っていた銀行だったそうです。お母様は、それを聞いてすっかり信じ込んでしまいました。
後日、銀行員を名乗る詐欺師が自宅を訪れ、「入金のために奥様のキャッシュカードが必要です。暗証番号も教えてください」と言われるがままに、キャッシュカードと暗証番号を渡してしまったのです。
しかし、幸いなことに被害はごくわずかで済みました。なぜなら、詐欺師に渡してしまった口座の預金は、すでにお母様の手元を離れ、息子さんが管理する信託口口座にほとんど移されていたからです。
このご家族が家族信託を選ばれた本来の目的は、お母様の認知症による資産凍結を防ぐことでした。「将来、母が介護施設に入るときに実家が売れなくなったら困る」という息子さんの心配がきっかけでした。
当初、任意後見制度も選択肢にありましたが、ご家族の財産状況を定期的に家庭裁判所に報告することに抵抗を感じられていました。そこで、ご家族の意思で柔軟な財産管理ができる家族信託をご提案したのです。
ご契約前、私は息子さんと一緒にお母様のご実家へ伺いました。専門家として知識面でサポートさせていただくためです。私たちの仕事は、無理に対策を勧めることではありません。ご家族が心から納得し、前向きな一歩を踏み出すためのお手伝いをすることです。その日、お母様はご自身の意思で「この際だから、預貯金の管理も息子に任せたい」とおっしゃり、預金の大部分を信託することになりました。
まさか、その決断が詐欺被害を防ぐことになるとは、誰も予想していませんでした。認知症対策として組んだ家族信託が、思わぬ形で強力な「盾」となったのです。この出来事は、私にとっても家族信託の新たな可能性を実感する、非常に印象深い経験となりました。
この記事では、認知症による資産凍結への備えについて網羅的に解説した任意後見・家族信託・法定後見の違いを比較|費用・手続きで選ぶの内容をさらに掘り下げ、特に巧妙化する高齢者詐欺への対策という観点から、家族信託の有効性を詳しく解説していきます。
あなたの親も狙われている?巧妙化する高齢者詐欺の手口
「うちの親はしっかりしているから大丈夫」…そう思っていても、近年の詐欺手口は非常に巧妙で、誰が被害に遭ってもおかしくありません。警察庁の発表でも、特殊詐欺の被害は依然として深刻な状況が続いています。
なぜ、多くの高齢者が騙されてしまうのでしょうか。そこには、孤独感や将来への不安、公的機関への信頼といった心理が巧みに利用されています。まずは代表的な手口を知り、ご自身の親御さんの状況と照らし合わせてみてください。

家族の絆を悪用する「オレオレ詐欺」
最も古典的でありながら、今なお被害が後を絶たないのが「オレオレ詐欺」です。「会社の金を使い込んだ」「事故を起こしてしまった」などと息子や孫をかたり、トラブル解決金の名目で現金をだまし取ります。
最近では、声が似ていなくても「風邪をひいて声がおかしい」と言い訳したり、警察官や弁護士を名乗る複数の人物が登場して信じ込ませる「劇場型」の手口も増えています。突然のトラブル連絡に動揺し、冷静な判断ができない心理状態に追い込まれてしまうのです。
公的機関を装う「還付金詐欺」
市役所や税務署の職員を名乗り、「医療費の還付金があります」「税金が戻ってきます」といった電話をかけてくる手口です。そして「今日中に手続きが必要」などとせかし、ATMへ誘導して言葉巧みにお金を振り込ませます。
「公的機関の職員が電話でATMの操作を指示することは通常ありません」と分かっていても、「手続きが複雑でよく分からない」「早くしないと損をする」という焦りから、つい指示に従ってしまう方が少なくありません。
不安を煽る「点検商法・リフォーム詐欺」
「無料で屋根を点検します」「水道管の検査に来ました」などと突然訪問し、「このままでは大変なことになる」と嘘の報告で不安を煽り、不要なリフォーム工事や高額な商品を契約させる手口です。
特に一人暮らしの高齢者はターゲットにされやすく、一度契約してしまうと「あそこも悪い」「これも必要だ」と次々と新たな契約を迫られるケースもあります。断り切れずに高額な支払いをしてしまう背景には、詐欺師との間に信頼関係のようなものが生まれてしまう特殊な心理状態が働くこともあります。
参照:警察庁「特殊詐欺及びSNS型投資・ロマンス詐欺の 認知・検挙状況等について」
なぜ家族信託は詐欺対策に効果があるのか?
様々な詐欺手口がある中で、なぜ家族信託が有効な対策となるのでしょうか。その理由は、家族信託が持つ「財産管理の権限を分離し、移転する」という仕組みそのものにあります。簡単に言えば、「本人の手元から大金を物理的に遠ざけ、本人の意思だけでは財産を動かせなくする」ことで、詐欺師が入り込む隙をなくすのです。
財産を「守るための金庫」に移す仕組み
家族信託を、財産の「金庫」に例えてみましょう。
まず、親御さん(委託者)が持つ預貯金や不動産といった大切な財産を、「信託」という枠組みに移し、受託者が信託契約で定めたルールに従って管理します。
そして、その金庫の「鍵」を、信頼できるお子さん(受託者)が預かります。親御さんの生活費や医療費が必要になったときは、お子さんが鍵を使って金庫からお金を出し、親御さんに渡したり、直接支払ったりします。

この状態にしておけば、たとえ詐欺師が親御さんを騙してお金を引き出させようとしても、親御さんの手元には日々の生活に必要なお金しかありません。大金が入っている金庫は、鍵を持つお子さんの許可なく開けることはできないのです。
冒頭の事例のお母様も、まさにこの仕組みによって被害を最小限に食い止めることができました。このように、財産管理のあり方そのものを変えるのが家族信託の大きな特徴です。
不動産の名義変更が営業電話をシャットアウトする
家族信託には、あまり知られていないもう一つの詐欺対策効果があります。それは、不動産を信託財産にすると、法務局の登記簿上、所有者欄に受託者が「受託者」として記載されるという点です。
悪質なリフォーム業者や不動産業者の中には、法務局で登記情報を閲覧し、高齢者名義の不動産をリストアップして営業電話や訪問をかけてくる者もいます。
しかし、信託によって登記名義がお子さんに変わっていれば、業者が登記情報を確認しても、そこにはお子さんの名前が受託者として記載されています。親御さんが現在の所有権者ではなくなります。これでは、不動産業者が不当に安い値段でご両親のご自宅を買おうとしても、名義を変えるには受託者であるあなたと契約するほかありません。また自宅に届く不動産営業のDMも、登記情報を元に発送されているようです。これらのチラシも信託によって減らせる可能性が高いです。不要な営業、DM、ひいては詐欺のきっかけとなる接触そのものを物理的に減らす効果が期待できます。
【詐欺対策で比較】家族信託 vs 任意後見制度
高齢者の財産を守る制度として、家族信託とともによく比較されるのが「任意後見制度」です。どちらも大切な制度ですが、「詐欺対策」という観点から見ると、その役割や強みが大きく異なります。ご自身の家庭にはどちらが適しているか、考えてみましょう。なお、かかる費用も制度によって大きく異なるため、総合的な判断が重要です。
予防重視なら「家族信託」:被害に遭う前からの防御壁
家族信託の最大の強みは、判断能力がしっかりしている元気なうちから財産管理をスタートできる点にあります。つまり、「被害を未然に防ぐ」予防効果が非常に高いのです。
冒頭の事例のように、あらかじめ財産を信託しておくことで、本人が万が一騙されてしまっても、詐欺師が手を出せない状況を作り出せます。まさに、被害に遭う前から築く「防御壁」と言えるでしょう。
ただし、家族信託はあくまで財産管理の制度です。介護サービスの契約といった身上監護に関する行為は対象外という側面も理解しておく必要があります。
発動後は任意後見も良:ただし取消権が無いことに注意
一方、任意後見の場合はどうでしょうか。任意後見制度には大きな注意点があります。それは、契約を結んだだけでは効力が発生しないということです。実際に本人の判断能力が低下した後、家庭裁判所に申し立てを行い、「任意後見監督人」が選任されて初めて、後見人としての活動が開始できます。そのため、判断能力が低下する「前」の段階での詐欺被害を防ぐのには向いていないというタイミングの課題があります。なお、成年後見制度は法改正も予定されており、今後の動向にも注意が必要です。
そして、任意後見人として活動ができるようになった後も過去に締結した契約について基本的に取消権はありません。ただ、基本的に任意後見人は代理の範囲に訴訟行為の代理人になる権限をいれておくので、これに基づいて消費者契約法などを根拠に取り消しを主張できることになります。そしてなによりも任意後見人には通帳を管理する権限も付与するのが通常ですので、物理的に通帳やキャッシュカードを預かって、本人が勝手に振り込めなくすることができます。まとめると、任意後見人は任意後見監督人が選任された後は本人を守るのに十分な権限があります。ただ選任されていない状態や、選任されたとしても「選任前に起きた過去の出来事」に対する防衛は不安が残ります。
ちなみに、本人が認知症になった後に裁判所が後見人を選ぶ法定後見制度には取消権があります。
本人が認知症などにより判断能力を欠いた状態で結んでしまった不利益な契約(悪質なリフォーム契約など)を、法定後見の成年後見人等が後から取り消すことができる法的権限です。私は基本的に法定後見を利用するよりできれば元気なうちに任意後見契約を締結した方が良いと考えていますが、この取消権の有無については法定後見制度の方にメリットがあります。
私たちの場合はどっち?判断のポイントを司法書士が解説
それでは、ご自身の家庭ではどちらの制度を検討すべきでしょうか。判断のポイントをまとめました。
- 家族信託が向いているケース
詐欺被害を未然に防ぐことを最優先に考えたい。元気なうちから財産管理を始め、将来の資産凍結にも備えたい。不動産の活用など、柔軟な財産管理を続けたい。 - 任意後見が向いているケース
財産管理だけでなく、介護施設への入所契約など、生活全般の見守りや身上監護を重視したい。万が一、不利益な契約をしてしまった場合の取消権に魅力を感じる。 - 両方の制度を併用するケース
最も盤石な対策として、家族信託と任意後見契約を同時に結ぶ方法もあります。元気なうちは家族信託で財産を守り、将来判断能力が低下した際には任意後見をスタートさせて身上監護もカバーするという、両方の「良いとこ取り」が可能です。
どの方法が最適かは、ご家族の状況や資産内容、そして何よりも「どのような形で親御さんを守りたいか」という想いによって異なります。より詳しい資産凍結防止策の選び方については、別の記事でも解説していますので、ぜひご覧ください。
家族で話し合う勇気。司法書士がその第一歩を支えます
「対策の必要性は分かったけれど、親にどう切り出せばいいか…」
お金や将来の話は、親子であっても非常にデリケートな問題です。多くの方が、その第一歩を踏み出せずに悩んでいらっしゃいます。
下北沢司法書士事務所は、単に法律手続きを代行するだけの存在ではありません。ご依頼があれば、冒頭の事例のようにご自宅へ伺い、ご家族の話し合いの場に専門家として同席させていただきます。
私たちが何よりも大切にしているのは、ご家族全員の「納得」です。一方的に制度を押し付けたり、無理に契約を急がせたりすることは決してありません。それぞれの制度のメリット・デメリットを丁寧にご説明し、ご家庭ごとの事情や想いに寄り添いながら、皆様が心から「この方法で良かった」と思える道筋を一緒に探していきます。どうぞ、安心してご相談ください。
まとめ:大切な家族を詐欺から守るために今できること
高齢の親御さんを狙う詐欺は、もはや他人事ではありません。大切な家族が被害に遭い、財産だけでなく心の平穏まで奪われてしまう前に、私たちにできることがあります。
まず第一に、この記事でご紹介したような詐欺の手口を知り、ご家族で「私たちの家も狙われるかもしれない」という危機感を共有することです。
そして第二に、最も重要なことですが、親御さんが元気で、判断能力がしっかりしているうちに、将来の財産管理について話し合うことです。
家族信託や任意後見といった制度は、元気なうちだからこそ選択できる、未来への「お守り」です。どの対策が最適か迷われたときは、ぜひ私たち専門家にご相談ください。あなたのご家庭の状況を丁寧にお伺いし、最善の道を見つけるお手伝いをさせていただきます。
対応エリアも事務所所在地の世田谷から遠い葛飾区、江戸川区などを含む東京23区はもちろん、今回の事例のように埼玉・千葉・神奈川など首都圏のご相談に対応しております。
対応エリア | 相続手続、遺言、相続放棄、会社設立、不動産売却なら下北沢司法書士事務所
あなたからのご相談、心よりお待ちしております。
下北沢司法書士事務所 竹内友章
東京都世田谷区北沢にある下北沢司法書士事務所は、相続手続き、遺言作成、相続放棄、会社設立、不動産売却など、幅広い法務サービスを提供しています。代表の竹内友章は、不動産業界での経験を持ち、宅地建物取引士や管理業務主任者の資格を活かし、丁寧で分かりやすいサポートを心掛けています。下北沢駅から徒歩3分の便利な立地で、土日も対応可能です。お気軽にご相談ください。
任意後見・家族信託・法定後見の違いを比較|費用・手続きで選ぶ
認知症による資産凍結リスクとは?いま対策が必要な理由
「親の物忘れが少し気になってきた」「微妙に会話がかみ合わないし、怒りっぽくなった気がする」
その僅かなサイン。見逃さない方が良いかも知れません。今から動き出せば十分に間に合います。
もし、認知症などで判断能力が低下してしまうと、ご本人の意思が確認できないため、法律上、様々な契約行為ができなくなります。具体的には、以下のような事態が起こり得ます。
- 銀行口座の払戻しや振込などが、金融機関で制限される(代理権を示せないと手続きが進まない)
- 介護施設の入居費用を支払うため、実家を売却したくてもできない
- アパート経営をしていても、修繕や新たな賃貸契約が結びにくい
- (受取人が本人の場合)生命保険金の請求手続きが進めにくくなる/(本人が相続人の場合)遺産分割協議に本人が参加できず手続きが進まない
このように、ご本人の財産でありながら、ご本人やご家族のために使うことができなくなる状態を「資産凍結」と呼びます。この資産凍結は、判断能力が低下した後では、ご家族の意思だけで自由に動かすことはできず、法定後見の申立て等の法的な手続きが必要になる場合があります。特に、ご自宅などの認知症による不動産売却の制限は、多くの方が直面する深刻な問題です。
「手遅れ」になる前に、元気なうちから備えておくことが何よりも重要です。この記事では、資産凍結への3つの主要な対策である「任意後見」「家族信託」「法定後見」について、実務家で家族のお困りごと解決を毎日行っている司法書士の視点から徹底的に比較・解説します。それぞれの違い、費用、手続きを正しく理解し、あなたのご家族にとって最善の選択肢を見つけるための一助となれば幸いです。
また、費用面を中心に比較したコラムも作成しております。特に費用面が気になる方がこちらも合わせてご参照ください。
【徹底比較】任意後見・家族信託・法定後見の違いが一目でわかる比較表
「任意後見」「家族信託」「法定後見」、この3つの制度は、いずれも判断能力が不十分になった方の財産を守るためのものですが、その目的や仕組みは大きく異なります。まずは、それぞれの特徴がざっくりとわかる比較表をご覧ください。ご自身の状況と照らし合わせながら、どの制度が最も近いかを考えてみましょう。
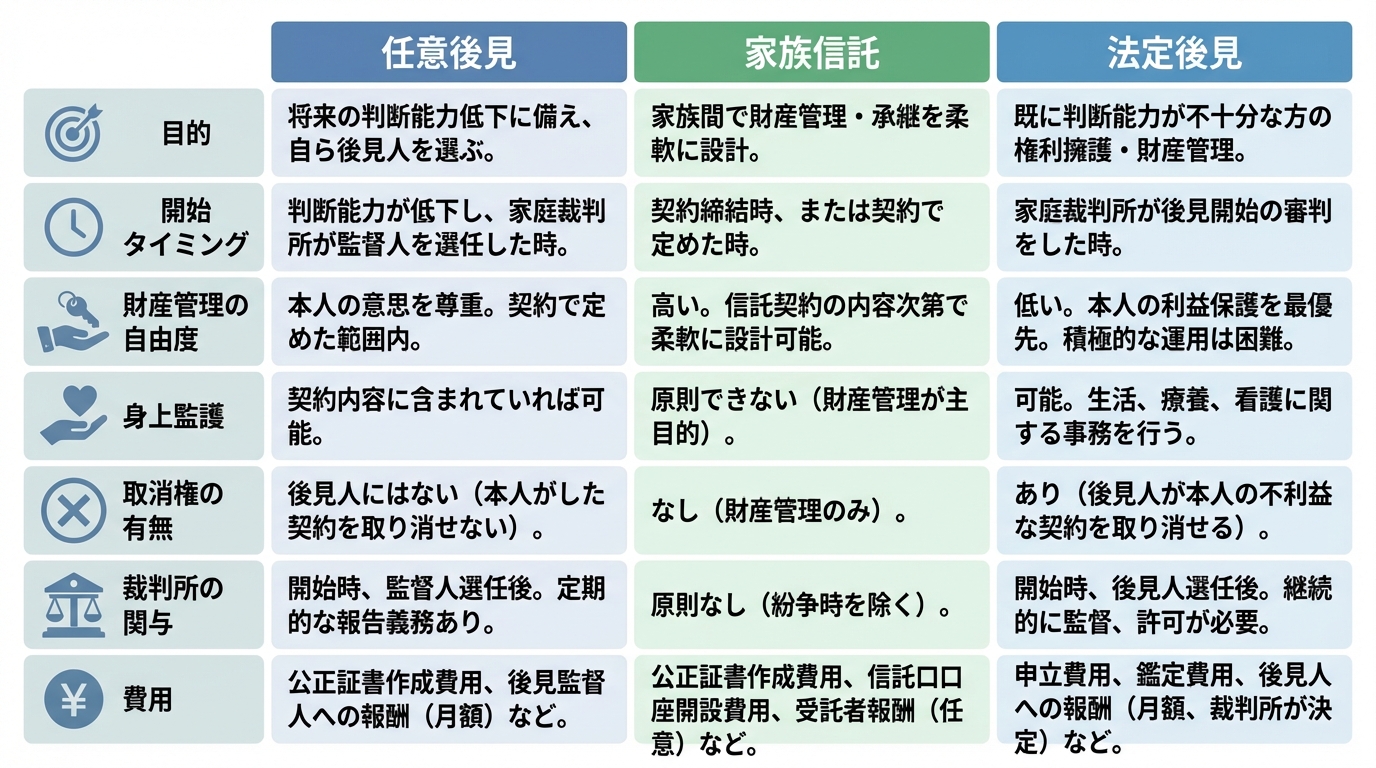
| 比較項目 | 任意後見 | 家族信託 | 法定後見 |
|---|---|---|---|
| 目的 | 本人の意思に基づき、将来の財産管理と身上監護を任せる | 本人の意思に基づき、特定の財産の管理・処分を任せる | 判断能力が低下した本人を法的に保護・支援する |
| 開始タイミング | 判断能力があるうちに契約し、低下後に開始 | 判断能力があるうちに契約し、契約後すぐに開始可能 | 判断能力が低下した後に家庭裁判所へ申立て |
| 財産管理の自由度 | 家庭裁判所の監督下で、本人の財産を「維持・保全」することが基本。積極的な活用は難しい。 | 契約内容の範囲内で、柔軟かつ積極的な財産管理・活用(不動産売却、資産運用など)が可能。 | 家庭裁判所の監督下で、本人の財産を「厳格に保護」する。財産処分には裁判所の許可が必要な場合も。 |
| 身上監護 | 可能(介護契約、入院手続きなど) | 不可(財産管理に特化) | 可能(後見人の重要な職務) |
| 取消権の有無 | なし(本人が不利な契約をしても取り消せない) | なし | あり(後見人が本人の不利益な契約を取り消せる) |
| 裁判所の関与 | 開始時に「任意後見監督人」を選任。監督人が裁判所に報告。 | 原則としてなし(自由度が高い) | 申立てから後見終了まで、継続的に関与・監督する。 |
| 初期費用の目安 | 公証役場費用(基本手数料11,000円など)+登記関係費用等+専門家へ依頼する場合の報酬(事案・依頼先により異なる) | 30〜100万円以上(コンサルティング費用、公正証書作成、登記費用など。財産額による) | 裁判所に納める費用(収入印紙等)+必要に応じた鑑定料(事案により発生。ほとんどの場合10万円以下)+専門家へ依頼する場合の報酬(依頼先により異なる) |
| 継続費用の目安 | 任意後見人:契約で定めた報酬(定め方・金額は契約内容による)/任意後見監督人:家庭裁判所の審判で定まる報酬(目安は月額1〜2万円程度など。財産額により異なる) | 原則としてなし(受託者である家族への報酬は任意) | (裁判所の審判で決定)基本報酬の目安:管理財産額に応じて月額2万円/3〜4万円/5〜6万円程度(事案により付加報酬が加わることがある) |
| 手続き期間の目安 | 2ヶ月程度 | 3ヶ月~半年程度 | 3〜6ヶ月程度 |
※費用や期間はあくまで目安であり、事案の複雑さや依頼する専門家によって変動します。
各制度のメリット・デメリットを深掘り解説
比較表で全体像を掴んだところで、次に各制度のメリットとデメリットをより深く掘り下げていきましょう。制度の特性を理解することが、ご家族にとって最適な選択をするための鍵となります。
任意後見|元気なうちに信頼できる人を選べるが、取消権がない
任意後見制度は、ご本人が元気なうちに「将来、もし判断能力が衰えたら、この人に財産管理と身上監護をお願いします」と、信頼できる相手(任意後見人)とあらかじめ契約を結んでおく制度です。
【メリット】
- 本人の意思で後見人を選べる:最大のメリットは、ご自身の判断で、最も信頼できるご家族や専門家を後見人に指定できることです。法定後見のように、誰が選ばれるかわからないという不安がありません。
- 身上監護も任せられる:財産管理だけでなく、介護サービスの契約や入院手続きといった身上監護も依頼できるため、生活全般のサポートを包括的に設計できます。
【デメリット】
- 取消権がない:任意後見人には、法定後見人のような「取消権」がありません。そのため、万が一ご本人が悪質な訪問販売などで不利な契約を結んでしまっても、任意後見人が後からそれを取り消すことはできません。
- 監督人への報酬が発生する:認知症が進み任意後見が開始されると、家庭裁判所が必ず「任意後見監督人」を選任します。この監督人(多くは弁護士や司法書士などの専門家)への報酬が、ご本人が亡くなるまで継続的に発生します。
家族信託|柔軟な財産管理が可能だが、身上監護はできない
家族信託は、ご本人が元気なうちに、信頼できるご家族に財産を託し、その管理や処分を任せる契約です。「信託」という言葉に難しさを感じるかもしれませんが、簡単に言えば「我が家の財産を、我が家のルールで、家族に託す」仕組みです。
【メリット】
- 柔軟で積極的な財産管理が可能:裁判所の関与が原則ないため、契約内容の範囲内で、不動産の売却や建て替え、アパート経営の継続といった積極的な資産活用が可能です。「親が施設に入所したら実家を売却して費用に充てる」といった将来の計画をスムーズに実現できます。
- 二次相続以降の資産承継も指定できる:「自分が亡くなった後は妻に財産を遺し、妻が亡くなった後は長男に」といった、数世代にわたる資産の承継先を指定できるのも大きな特徴です。
【デメリット】
- 身上監護はできない:家族信託はあくまで財産管理の制度です。そのため、介護施設の入居契約や入院手続きといった身上監護に関する行為は、受託者(財産を託された家族)の権限には含まれません。
- 認知症発症後は契約できない:任意後見と同様、信託契約も法律行為であるため、ご本人の判断能力がはっきりしているうちでなければ契約を結ぶことはできません。
- すべての財産を信託できるわけではない:預貯金や不動産は信託できますが、農地や年金受給権など、一部信託できない財産もあります。
法定後見|判断能力低下後でも利用できるが、自由度が低い
法定後見制度は、すでに認知症などで判断能力が低下してしまった方を保護・支援するために、家庭裁判所が「後見人」を選任する制度です。本人の判断能力の程度に応じて、「後見」「保佐」「補助」の3つの類型があります。
【メリット】
- 判断能力低下後でも利用できる:任意後見や家族信託の準備が間に合わなかった場合でも、この制度を利用すれば財産管理を行うことができます。いわば「最後の砦」です。
- 強力な取消権がある:後見人には「取消権」があり、ご本人が悪徳商法などの被害に遭って結んでしまった不利益な契約を、後から取り消すことができます。本人保護の観点からは非常に強力な権限です。最近では、成年後見制度の利用促進に向けた法改正の動きもあり、社会的な重要性が増しています。
【デメリット】
- 後見人を自分で選べない:後見人は家庭裁判所が選任します。申立ての際に候補者を立てることはできますが、必ずしもその通りに選任されるとは限らず、本人や家族と全く会ったことの無い弁護士や司法書士などの専門家が選ばれるケースも少なくありません。
- 財産活用が厳しく制限される:法定後見の目的はあくまで「本人の財産保護」です。そのため、不動産の売却など本人の居住環境に大きな影響を与える行為には家庭裁判所の許可が必要となり、株式投資などのリスクを伴う資産活用は原則として認められません。
- 専門家への報酬が継続的に発生する:専門家が後見人に選任された場合、ご本人が亡くなるまで、管理する財産額に応じた報酬を支払い続ける必要があります。
【ケース別】あなたの家族状況に合う制度はどれ?最適な選び方
制度の概要は理解できても、「では、うちの場合はどれを選べば?」と迷われる方も多いでしょう。ここでは、具体的なケーススタディを通して、あなたの家族状況に最適な制度を見つけるヒントを提示します。
ケース1:柔軟に不動産売却や資産活用をしたい場合
「将来、親が介護施設に入ったら、実家を売却してその費用に充てたい」
「所有しているアパートの経営を、判断能力が衰えた後もスムーズに子供に引き継ぎたい」
このような、積極的な財産の活用や組み換えをお考えの場合、最も適しているのは「家族信託」です。
家族信託であれば、あらかじめ契約で定めておくことで、ご本人の判断能力が低下した後でも、受託者であるご家族の判断で不動産を売却したり、大規模修繕を行ったりすることが可能です。家族信託では、契約内容の範囲内で対応できるため、法定後見のように都度家庭裁判所の許可を要する場面は相対的に少なくなります。
もし法定後見制度を利用した場合、後見制度における不動産売却は、それが「本人の生活のために必要不可欠」であると家庭裁判所が認めなければ許可されません。そのため、単なる資産の組み換えや、より有利な条件での売却を待つといった柔軟な対応が取りにくいです。
ケース2:身近に頼れる親族がいない・遠方に住んでいる場合
「子供はおらず、夫婦二人暮らし。どちらかが倒れた時が心配」
「子供はいるが、遠方に住んでおり、頻繁に帰ってきてもらうのは難しい」
このような状況では、財産管理と同じくらい、あるいはそれ以上に「身上監護」が重要になります。具体的には、介護サービスの契約、入院や転院の手続き、要介護認定の申請といった、生活や健康に関わる手続きです。
この場合、身上監護の機能を持たない家族信託だけでは不十分です。最適な選択肢は「任意後見制度」の活用です。信頼できるご友人や、私達のような専門家を任意後見人として指定しておくことで、万が一の時に財産管理と身上監護の両面でサポートを受けることができます。たとえご家族が遠方に住んでいても、地域の専門家がサポートすることで安心して生活を送ることが可能になります。
ケース3:相続人同士の仲が悪く、将来のトラブルが心配な場合
「兄弟間で親の介護や財産に対する考え方が異なり、対立している」
「特定の子供だけが親の面倒を見ているが、他の兄弟がそれを快く思っていない」
ご家族の関係性が複雑な場合、安易に家族信託や任意後見で特定のお子さんを財産管理の担当者に指名すると、かえって「財産を独り占めするつもりではないか」といった疑念を招き、親族間の亀裂を深めてしまうリスクがあります。
このようなケースでは、あえて「法定後見制度」を選択することが、結果的に公平性を保ち、トラブルを未然に防ぐことにつながる場合があります。任意後見や家族信託より、「やむにやまれて仕方なく制度利用した」という雰囲気が出るからです。任意後見や家族信託だと、家族の誰かが自分に優位になるような契約内容にしたなどとあらぬ疑いをかけられやすいかも知れません。また、心配は大きいでしょうがあえて家庭裁判所に成年後見人を選んでもらうことも可能です。家族とはなにも接触がない方が選ばれるため、中立的な立場の専門家(弁護士や司法書士など)を後見人に選任されます。ケースによっては、誰もが納得できる財産管理がにつながるかも知れません。特定の家族に負担や責任が集中することを避け、親族間の無用な争いを防ぐための選択と言えるでしょう。
【応用編】家族信託と任意後見の「良いとこ取り」をする併用も可能
「資産活用は柔軟に行いたいけれど、身上監護も必要」というニーズは少なくありません。この両方を満たすための最適な解決策が、「家族信託」と「任意後見」を併用する方法です。
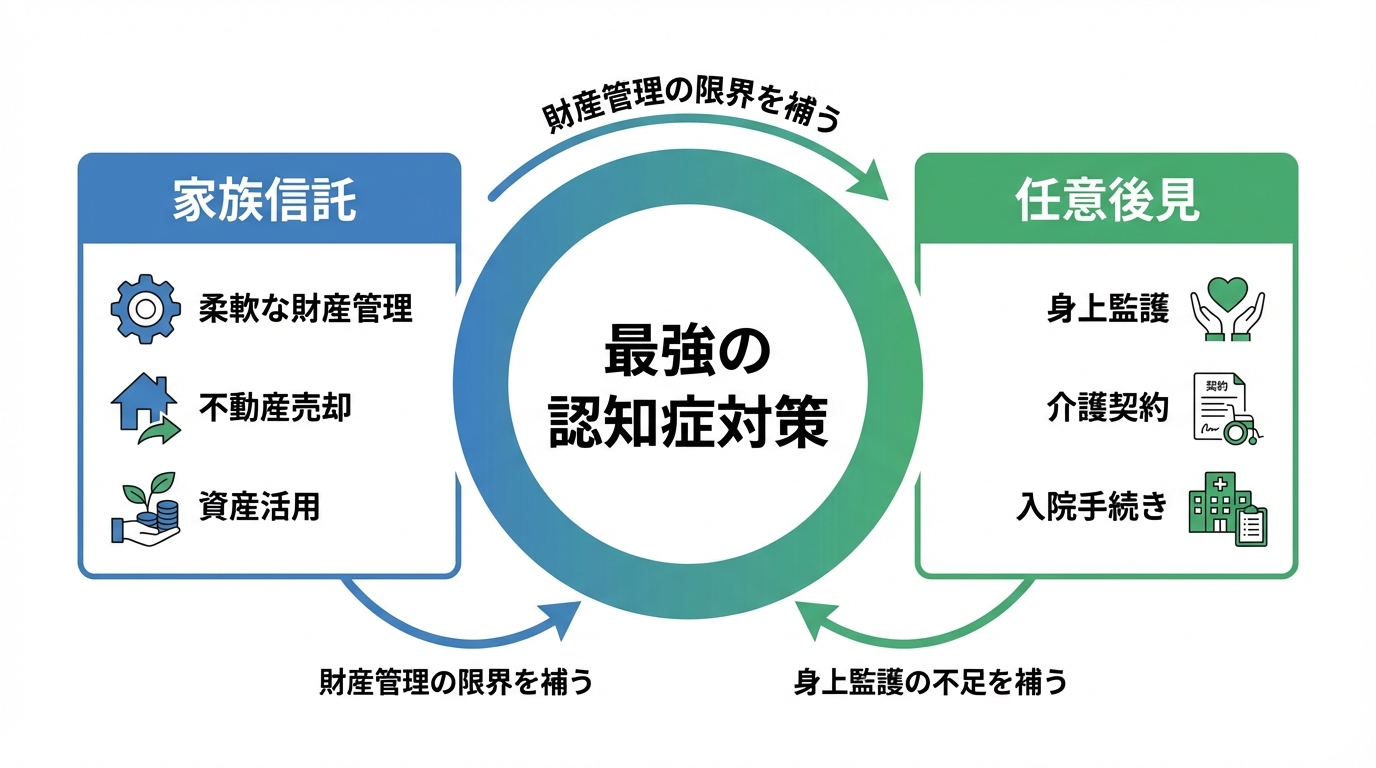
具体的には、以下のように役割を分担します。
- 財産管理:柔軟な対応が可能な「家族信託」を使い、お子さんなど信頼できるご家族に任せる。
- 身上監護:財産管理の負担がない「任意後見」を使い、専門家などに任せる。これにより、受託者であるご家族の負担を軽減し、身上監護の専門的な判断を仰ぐことができます。
この2つの制度を組み合わせることで、それぞれのデメリットを補い合い、財産管理と身上監護の両面で盤石な体制を築くことができます。ただし、それぞれの制度で契約が必要となり、費用もその分かかる点には注意が必要です。ご自身の希望やご家族の状況に合わせて、最適な組み合わせを検討することが重要です。
制度利用までの手続きの流れ
実際に制度を利用する際の手続きの流れを解説します。準備を始めるタイミングによって、進め方が大きく異なります。
任意後見・家族信託の場合(判断能力があるうち)
ご本人の意思で準備を進める任意後見と家族信託は、概ね以下のような流れで進みます。
- 専門家への相談:まずは司法書士などの専門家に相談し、どの制度が最適か、契約内容をどうするかを検討します。
- 契約内容の決定:誰に、どの財産を、どのように管理してもらうかなど、ご家族の希望を反映した具体的な契約内容を詰めていきます。
- 公正証書の作成:決定した契約内容に基づき、公証役場で「公正証書」を作成します。特に任意後見契約は、法律で公正証書による作成が義務付けられています。家族信託も、後々のトラブルを防ぐために公正証書で作成することが強く推奨されます。
- (信託の場合)信託登記・口座開設:信託財産に不動産が含まれる場合は法務局で信託の登記を、金銭を信託する場合は信託口口座を開設します。
準備開始から契約完了まで、通常1〜3ヶ月程度の期間を見ておくとよいでしょう。
法定後見の場合(判断能力が低下した後)
すでにご本人の判断能力が低下している場合は、ご家族などが家庭裁判所に申立てを行うことになります。
- 家庭裁判所への相談:まずはお住まいの地域を管轄する家庭裁判所に相談し、手続きの概要や必要書類について説明を受けます。
- 必要書類の収集:申立書のほか、ご本人の戸籍謄本や財産目録、そして最も重要となる「医師の診断書」などを収集します。
- 申立て:収集した書類を家庭裁判所に提出し、申立てを行います。
- 家庭裁判所による調査・審問:裁判所の調査官が、申立人や後見人の候補者、ご本人と面談(審問)し、状況を確認します。
- 後見人選任の審判:調査結果を踏まえ、家庭裁判所が最も適任と判断する人物を後見人として選任し、審判が下されます。
申立てから後見が開始されるまで、事案にもよりますが3〜6ヶ月程度の期間がかかることが一般的です。
より詳しい手続きの流れについては、公的機関のウェブサイトも参考になります。
どの制度を選ぶべきか迷ったら司法書士へ相談を
ここまで3つの制度を比較してきましたが、「結局、自分の家にはどれが一番合っているのだろう?」と、さらに迷いが深まった方もいらっしゃるかもしれません。それもそのはずです。最適な選択は、ご本人の財産状況だけでなく、ご家族の関係性、価値観、そして将来の希望といった、法律の条文だけでは測れない要素が複雑に絡み合って決まるからです。
私はまず、あなたの「想い」をお聴きすることから始めます。ご家族がどのような未来を望んでいるのか、何に不安を感じているのか。その上で、各制度のメリット・デメリットを丁寧に説明し、俯瞰的な視点から「あなたの家族にとって」の最適な選択肢を一緒に考えます。
例えば、書類上は家族信託が最適に見えても、ご家族の関係性を伺った結果、あえて公平性の高い法定後見の利用も視野に入れる、といったご提案をすることもあります。それは、手続きを成功させるだけでなく、その後のご家族の円満な関係を守ることこそが、私たちの真の役割だと考えているからです。
当事務所の代表は、司法書士であると同時に心理カウンセラーの資格も有しております。法律の専門家として、そして心の専門家として、あなたの不安に寄り添い、最も納得できる解決策を導き出します。どの制度を選ぶべきか、少しでも迷われたら、ぜひ一度無料法律相談をご利用ください。エリアも事務所のある世田谷はもちろん、北区や江戸川区など世田谷から比較的遠い区や稲城市、小平市などの東京都下、横浜や川崎、さいたま市や松戸市・船橋市などの首都圏全般でご依頼を承っております。
対応エリア | 相続手続、遺言、相続放棄、会社設立、不動産売却なら下北沢司法書士事務所 – 相続手続、遺言、相続放棄、会社設立、不動産売却なら下北沢司法書士事務所
あなたとご家族の未来のために、私が全力でサポートいたします。
下北沢司法書士事務所 竹内友章
東京都世田谷区北沢にある下北沢司法書士事務所は、相続手続き、遺言作成、相続放棄、会社設立、不動産売却など、幅広い法務サービスを提供しています。代表の竹内友章は、不動産業界での経験を持ち、宅地建物取引士や管理業務主任者の資格を活かし、丁寧で分かりやすいサポートを心掛けています。下北沢駅から徒歩3分の便利な立地で、土日も対応可能です。お気軽にご相談ください。
任意後見・信託・法定後見の費用比較|実務家司法書士が解説
任意後見・信託・法定後見、費用で選ぶならどれ?3制度の全体像
ご自身の老後や、親御さんの将来を考えたとき、「任意後見」「家族信託」「法定後見」といった制度が対応のための候補となります。もちろん、制度の内容そのものがあなたに合っているかが一番大事です。ですが現実問題としてどの制度がどれくらいの費用がかかるのかは、やはり知っておかなければなりません。今回は任意後見、家族信託、法定後見の3つの制度を費用面を中心に比較しています。
この3つの制度は、似ているようでいて、費用の構造が根本的に異なります。ざっくり分けると、最初にまとまった費用がかかる「初期費用型」の家族信託と、月々の支払いが生涯続く可能性のある「ランニングコスト型」の後見制度(任意後見・法定後見)に大別されます。
もし、「初期費用が安いから」という理由だけで安易に選んでしまうと、10年、20年という長い期間で見たときに、結果的に数百万円もの差が生まれてしまうことも少なくありません。この記事では、実務家の司法書士が、各制度の費用を具体的なモデルケースで徹底比較し、費用だけでないメリット・デメリットも踏まえ、あなたにとって本当に最適な選択肢を見つけるお手伝いをします。費用を考える時は、実際にかかるかかくより安い価格で把握してしまっては思いもよらぬ出費になってしまうと思います。そこでみなさんに実際に役にたつ情報とするため、本当にどれくらいかかるのかを伝えます。営業のためだけに安く伝えるようなことはしておりませんので、当事務所にご依頼の方にもそうでない方にも役にたつコラムとなっております。
【比較表】初期費用とランニングコストで見る3制度の違い
まずは、3つの制度の費用がどのように違うのか、全体像を掴んでみましょう。一目でわかるように比較表にまとめました。
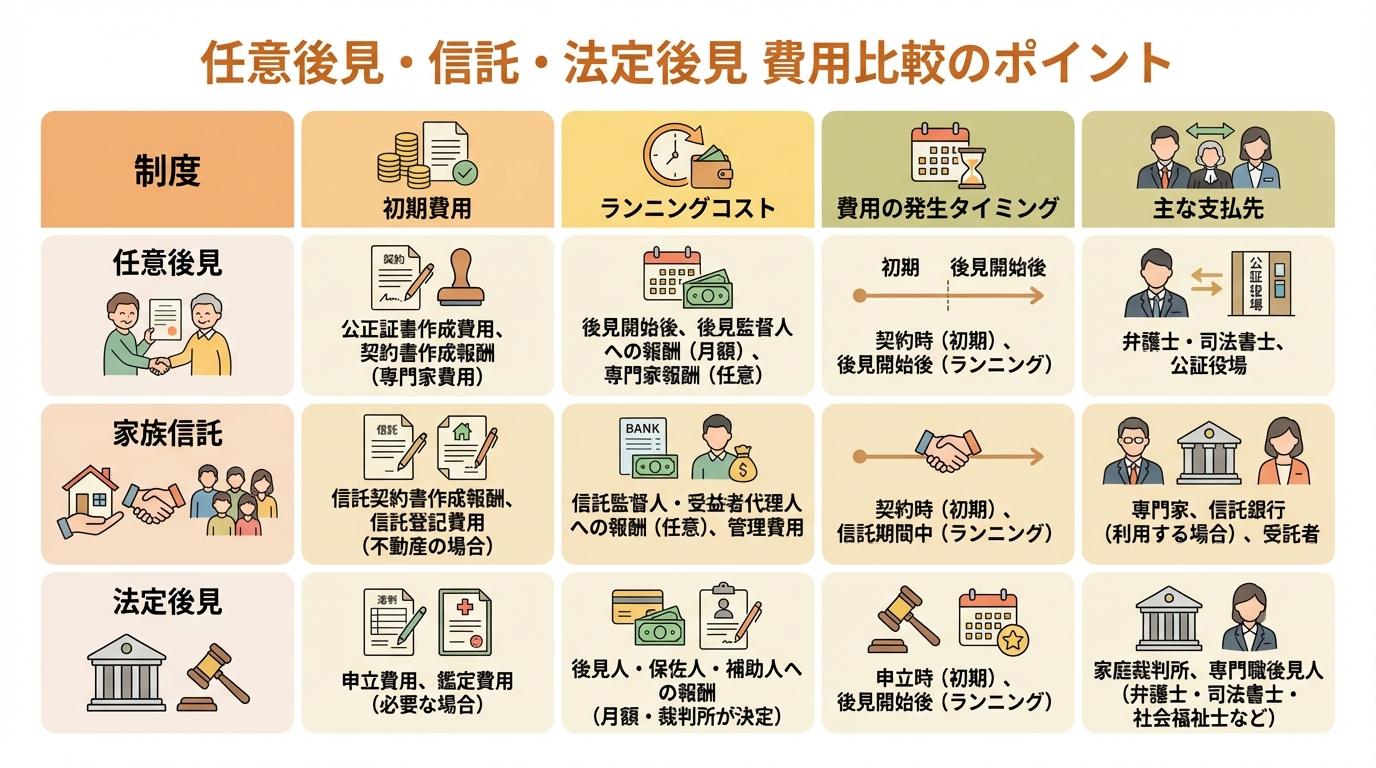
| 制度 | 初期費用(目安) | ランニングコスト(目安) | 費用の発生タイミング | 主な支払先 |
|---|---|---|---|---|
| 任意後見 | 25万~30万前後(財産管理委任契約含む) | 月額2万円~6万円(後見人)+月額5千円~3万円(監督人) | 契約時と、判断能力低下後 | 公証役場、法務局、司法書士、任意後見人、任意後見監督人 |
| 家族信託 | 50万円~100万円以上 | 原則なし(監督人など専門家サポートを依頼する場合は別途発生) | 契約時のみ | 公証役場、司法書士、登録免許税(不動産がある場合) |
| 法定後見 | 15万円~20万程度(鑑定費用で+10~20万円の場合も) | 月額2万円~6万円 | 申立時と、開始後ずっと | 家庭裁判所、書類作成司法書士、医師、後見人 |
この表からもわかるように、家族信託は初期費用が比較的高額ですが、その後の継続的な費用は原則かかりません。一方、後見制度は初期費用が安く見えますが、判断能力が低下してから亡くなるまで、報酬の支払いが続く可能性があるのです。
選択を誤ると数百万円の差?長期視点が重要な理由
どうしても信託が一番初期費用の金額が高いので、比較の上で任意後見・法定後見の方が安く見えるかも知れません。しかし、単純にそうもいかないのが難しいところです。
例えば、認知症を発症(または診断)してから亡くなるまでの期間は、年齢や病型などによって幅があり、数年から10年程度とされる報告もあります。仮に月5万円のランニングコストがかかる制度を選んだ場合、10年間で支払う総額はいくらになるでしょうか。
月5万円 × 12ヶ月 × 10年 = 600万円
いかがでしょうか。初期費用が数十万円安かったとしても、長期的に見ればランニングコストが総額を大きく左右することがお分かりいただけると思います。実務に携わる司法書士からみる現実問題として、成年後見制度を利用してから10年、20年と生きる方の方が少ないです。認知症を発症しているということは体の方にもそれなりに衰えがある場合が多いです。しかし中には長生きする方もいらっしゃいますし、統合失調症などが原因で成年後見制度を利用することになった場合は体の衰えも少ない場合があります。そういう場合まで想定すると、財産管理の制度を選ぶ際には、「今」だけでなく「10年後、20年後」を見据えた長期的な視点が何よりも大切になるのです。
【モデルケースで徹底比較】10年間の総費用はいくら?
では、実際に具体的なケースで、10年間の総費用がどれくらい変わってくるのかをシミュレーションしてみましょう。ここでは、多くの方が当てはまるであろう2つのモデルケースをご用意しました。ご自身の状況と照らし合わせながらご覧ください。
ケース1:預貯金3,000万円・自宅不動産ありの場合
まず、一般的なご家庭を想定したケースです。
- 財産状況:預貯金3,000万円、自宅不動産(評価額2,000万円)
- 総資産:5,000万円
- 前提:法定後見は制度利用時、任意後見契約は公証役場からの契約締結時をスタート時点に設定。そこから10年間にかかる費用をシュミレーションしました。任意後見契約は、スタート時点ではまだ認知症ではないのが前提なので、契約から6年目に認知症を発症したと想定します。
| 制度 | 初期費用(概算) | 10年間のランニングコスト(概算) | 10年間の総費用(概算) |
|---|---|---|---|
| 任意後見 | 25万円(財産管理委任契約含む) | 月3万3000円(後見人報酬。消費税含む。5年のみ発生と想定 )+任意後見発動に必要な監督人申し立てにかかる費用として10万円を計上 | 約233万円 |
| 家族信託 | 約100万円(コンサルティング・登記費用等) | 0円 | 約100万円 |
| 法定後見 | 約20万円 | 月3万3,000円(後見人報酬。消費税含む) | 約416万円 |
※上記はあくまで一般的な目安であり、事案の複雑さや専門家によって費用は変動します。
このケースでは、家族信託と後見制度で、10年間に300万円以上の差がつく結果となりました。後見制度は、管理する財産額が大きくなると専門家への報酬も高くなる傾向があります。そのため、資産額が多いほど、ランニングコストの負担が重くのしかかってくるのです。
ケース2:預貯金800万円・賃貸住まいの場合
次に、比較的資産が少ない方を想定したケースです。
- 財産状況:預貯金800万円、賃貸住まい
- 総資産:800万円
- 前提:法定後見は制度利用時、任意後見契約は公証役場からの契約締結時をスタート時点に設定。そこから10年間にかかる費用をシュミレーションしました。任意後見契約は、スタート時点ではまだ認知症ではないのが前提なので、契約から6年目に認知症を発症したと想定します。
| 制度 | 初期費用(概算) | 10年間のランニングコスト(概算) | 10年間の総費用(概算) |
|---|---|---|---|
| 任意後見 | 約25万円 | 月約2万2,000円(後見人報酬。5年間のみ発生)+任意後見発動に必要な監督人申し立てにかかる費用として10万円を計上 | 約167万円 |
| 家族信託 | 約60万円(コンサルティング費用等) | 0円 | 約60万円 |
| 法定後見 | 約15万円 | 月約2万2,000円(後見人報酬 月3万円) | 約279万円 |
※上記はあくまで一般的な目安であり、事案の複雑さや専門家によって費用は変動します。
資産が比較的少ないこのケースでも、10年間で200万円以上の差が生じました。特に、資産が限られている場合、月々のランニングコストは生活費を圧迫する大きな要因になりかねません。資産が少ないからこそ、ランニングコストのかからない家族信託が有効な選択肢となる場合があるのです。
シミュレーションから分かる最適な制度の選び方
2つのモデルケースから、以下のことが見えてきます。
- 長期的な総費用を抑えたいなら「家族信託」が有利:初期費用はかかりますが、10年以上の長いスパンで見れば、トータルコストを最も安く抑えられる可能性が高いです。
- 資産が多いほど後見制度の費用は高くなる:後見人の報酬は管理財産額に比例する傾向があるため、資産家の方ほどランニングコストの負担が大きくなります。
- 柔軟な財産管理をしたいなら「家族信託」:費用面だけでなく、後述する財産活用の自由度の高さも信託の大きなメリットです。
- 身寄りがなく、公的な保護を重視するなら「後見制度」:信頼できる家族がいない場合や、身上監護(生活や介護に関する契約など)を含めた包括的なサポートが必要な場合は、家庭裁判所が監督する後見制度が適していることもあります。
ただし、これはあくまで認知症になってから法定後見・任意後見を長期に渡り利用したことを前提としています。初期費用は任意後見のが抑えられますし、そもそも誰しも認知症になるわけではありません。そこで、念のため任意後見を保険的に締結しておくのも1つの考え方だと思います。
費用の内訳を徹底解説!何にいくらかかるのか
「総額はわかったけど、具体的に何にいくら払うの?」という疑問にお答えするため、各制度でかかる費用の内訳を詳しく見ていきましょう。
任意後見制度でかかる費用(初期・継続)
任意後見は、判断能力があるうちに将来の後見人を自分で決めておく制度です。費用は大きく2段階に分かれます。
1. 契約時にかかる初期費用
- 公正証書作成手数料:1契約につき1万3,000円が基本で、証書の枚数等により加算されることがあります。
- 登記嘱託手数料・収入印紙代など:収入印紙代2,600円、登記嘱託手数料1,600円のほか、郵便代等がかかります。
- 司法書士などの専門家への報酬:契約書案の作成や公証役場との調整などを依頼した場合、15万円~25万円程度が相場です。多くの司法書士事務所では任意後見契約と財産管理契約を分けて報酬を提示していますが、この2つはセットで利用することがほとんどです。2つ合わせると、25万程度になることが多いです。
2. 開始後に継続してかかる費用
本人の判断能力が低下し、家庭裁判所が「任意後見監督人」を選任した時点から発生します。
- 任意後見人への報酬:司法書士などの専門職が後見人になる場合は月額2万円~6万円程度が目安です。親族が後見人になる場合でも、報酬を設定することは可能です。
- 任意後見監督人への報酬:月額5千円~3万円程度が目安です。専門家(弁護士や司法書士など)が選任され、この費用は必ず発生します。後見人が適切に仕事をしているかをチェックするための費用であり、長期的な負担となります。
任意後見契約の費用については、日本公証人連合会のウェブサイトも参考になります。
参照:Q 22. 任意後見契約公正証書を作成する費用は
家族信託でかかる費用(初期費用のみが基本)
家族信託は、元気なうちに信頼できる家族に財産の管理を託す制度です。費用は基本的に契約時に集中します。

- 専門家へのコンサルティング報酬:信託契約書の作成や全体のプランニングを司法書士などに依頼する費用です。信託する財産の内容や額、契約の複雑さによって異なり、30万円~100万円以上が目安となります。
- 公正証書作成費用:契約書を公正証書にする場合の費用で、信託する財産の価額に応じて数万円~十数万円程度かかります。
- 登録免許税:不動産を信託財産に入れる場合にかかる税金です。税率は不動産の種類や軽減措置の有無で異なります(例:土地は固定資産税評価額×0.3%となるケースがあり、評価額2,000万円なら6万円)。
- 不動産登記の司法書士報酬:不動産の名義変更登記を依頼する費用で、10万円前後が目安です。
家族信託の費用メリットとして、受託者報酬を定めなければ、受託者が無報酬で担うことも可能な点が挙げられます。ただし、運用状況によっては、帳簿作成や税務、専門家サポート等の費用が発生する場合があります。
法定後見制度でかかる費用(申立・継続)
法定後見は、すでに判断能力が不十分になった方のための制度です。家庭裁判所に申し立てて後見人などを選んでもらいます。
1. 申立時にかかる費用
- 収入印紙代:3,400円(内訳:申立手数料800円+後見登記手数料2,600円)
- 郵便切手代:3,000円~5,000円程度
- 診断書作成料:数千円~1万円程度
- 鑑定費用(必要な場合):10万円~20万円程度。本人の判断能力の程度を医学的に詳しく調べる必要がある場合に発生します。
- 司法書士などへの申立書類作成報酬:12万円~20万円程度が相場です。
2. 開始後に継続してかかる費用
- 後見人・保佐人・補助人への報酬:家庭裁判所が、管理する財産額に応じて決定します。本人が亡くなるまで、この報酬は継続的に発生します。
| 管理財産額 | 基本報酬の目安 |
|---|---|
| 1,000万円以下 | 2万円 |
| 1,000万円超 5,000万円以下 | 3万円~4万円 |
| 5,000万円超 | 5万円~6万円 |
※身上監護等で特別な業務を行った場合は、基本報酬に加えて「付加報酬」が認められることもあります。
法定後見制度における報酬の目安については、裁判所のウェブサイトで詳細を確認できます。
参照:報酬の付与(成年後見制度)
司法書士への依頼費用|個人事務所と大手・銀行の違い
これらの制度を利用する際、専門家に相談することが一般的ですが、どこに依頼するかで費用やサービスの内容は大きく変わります。特に、大手法人・信託銀行と私たちのような個人事務所には明確な違いがあります。
大手法人・信託銀行は本当に安心か?費用の実態
「大手だから安心」というイメージがあるかもしれませんが、費用面では注意が必要です。大手司法書士法人や信託銀行は、一般的に次のような傾向があります。
- 費用が高額になりやすい:テレビCMなどの広告費や多くの従業員を抱える人件費、立地の良いオフィス賃料といったコストが、コンサルティング料や信託報酬に上乗せされている可能性があります。
- サービスが画一的:多くの案件を効率的に処理するため、サービスがパッケージ化されていることが少なくありません。そのため、ご家庭ごとの細かな事情や特別な希望に合わせた、オーダーメイドの対応が難しい場合があります。
- 担当者が変わる可能性:組織である以上、人事異動はつきものです。契約時に親身になってくれた担当者が、数年後には別の部署に移ってしまうということも考えられます。
もちろん、大手ならではの組織力やブランド力というメリットもありますが、「高額な費用を払って、必ずしも自分に最適なサービスが受けられるとは限らない」という点は知っておくべきでしょう。
個人事務所ならではの費用メリットと柔軟な対応
一方で、私たちのような個人事務所には、大手にはない強みがあります。それは、お客様一人ひとりの状況に深く寄り添えることです。
私が大切にしているのは、お客様の考えやご家庭の事情をじっくりお伺いし、どの制度が最適かを「自分事として」一緒に考えることです。これは、営業成績のプレッシャーや組織のルールに縛られる大きな組織では、なかなか実現が難しい部分かもしれません。
個人事務所は、状況によって費用を抑えられる場合があります。
- 固定費が少ない:大々的な広告や都心の一等地のオフィスを持たない分、コストを抑え、その分をお客様に還元できます(当事務所も、事務所自体は立派でもなんでもないです・・・)。
- 代表が直接対応:最初のご相談から手続きの完了まで、代表である司法書士が一貫して担当します。話が途中で変わったり、担当者によって言うことが違ったりするリスクを抑えやすい場合があります。
- 真に最適な提案:特定の金融商品を売るノルマを設けない方針で運営している事務所もあります。純粋にお客様の利益だけを考え、ご家庭の状況に合わせた最も費用対効果の高い、柔軟なプランをご提案できるのです。
費用面でも、ご相談のしやすさという点でも、個人事務所は身近で頼れるパートナーになれると信じています。
費用以外のデメリットも考慮しよう|後悔しないための注意点
ここまで費用を中心に比較してきましたが、制度選びで後悔しないためには、費用以外のデメリットにも目を向ける必要があります。「安かろう悪かろう」では、本末転倒です。
任意後見・法定後見の注意点:財産処分の不自由さ
後見制度(任意後見・法定後見)の最も大きな注意点は、財産の柔軟な活用が難しくなることです。
後見制度は、家庭裁判所の監督のもと、あくまで「本人の財産を守る」ことを最優先とします。そのため、以下のような行為は原則として認められません。
- 相続税対策を目的とした生前贈与
- 株式投資や不動産投資などの積極的な資産運用
- 被後見人に経済的メリットのない行為全般
たとえ家族が後見人になったとしても、この制約は同じです。「本人のためを思って」の行為でも、裁判所が「本人の財産を減らすリスクがある」と判断すれば、許可されないのです。将来的に自宅の売却などを検討している場合は、成年後見での不動産売却には家庭裁判所の許可が必要となり、手続きが複雑になる可能性があります。
家族信託の注意点:身上監護ができない・家族間のトラブル
一方で、家族信託にも注意点があります。
一つは、信託はあくまで「財産管理」の仕組みであるため、「身上監護」はできないという点です。身上監護とは、介護施設の入所契約を結んだり、入院手続きや手術の同意をしたりといった、本人の生活や身体に関する法律行為を指します。これらは信託の範囲外なのでケースによっては、任意後見契約を併用するなどの対策が必要になる場合があります。
もう一つは、家族間のトラブルのリスクです。財産管理を任された家族(受託者)が、他の親族から「親の金を使い込んでいるのではないか」「管理方法が不公平だ」などと疑われ、争いに発展するケースも考えられます。こうした事態を防ぐためにも、契約書を作成する段階で、専門家を交えて財産の使い道や報告義務などを明確に定め、家族全員の合意を得ておくことが重要になることもあります。信託と後見ではお金の使い方が大きく違うため、その特性を理解しておく必要があります。
まとめ|あなたに最適な制度は?費用と目的で選ぶ最終チェック
ここまで、任意後見、家族信託、法定後見の費用と注意点を比較してきました。最後に、ご自身にとってどの制度が合っているのかを判断するための最終チェックをしてみましょう。
【簡易診断】3つの質問でわかるおすすめの制度
簡単な3つの質問にお答えください。YESが多いほど、その制度の検討をおすすめします。
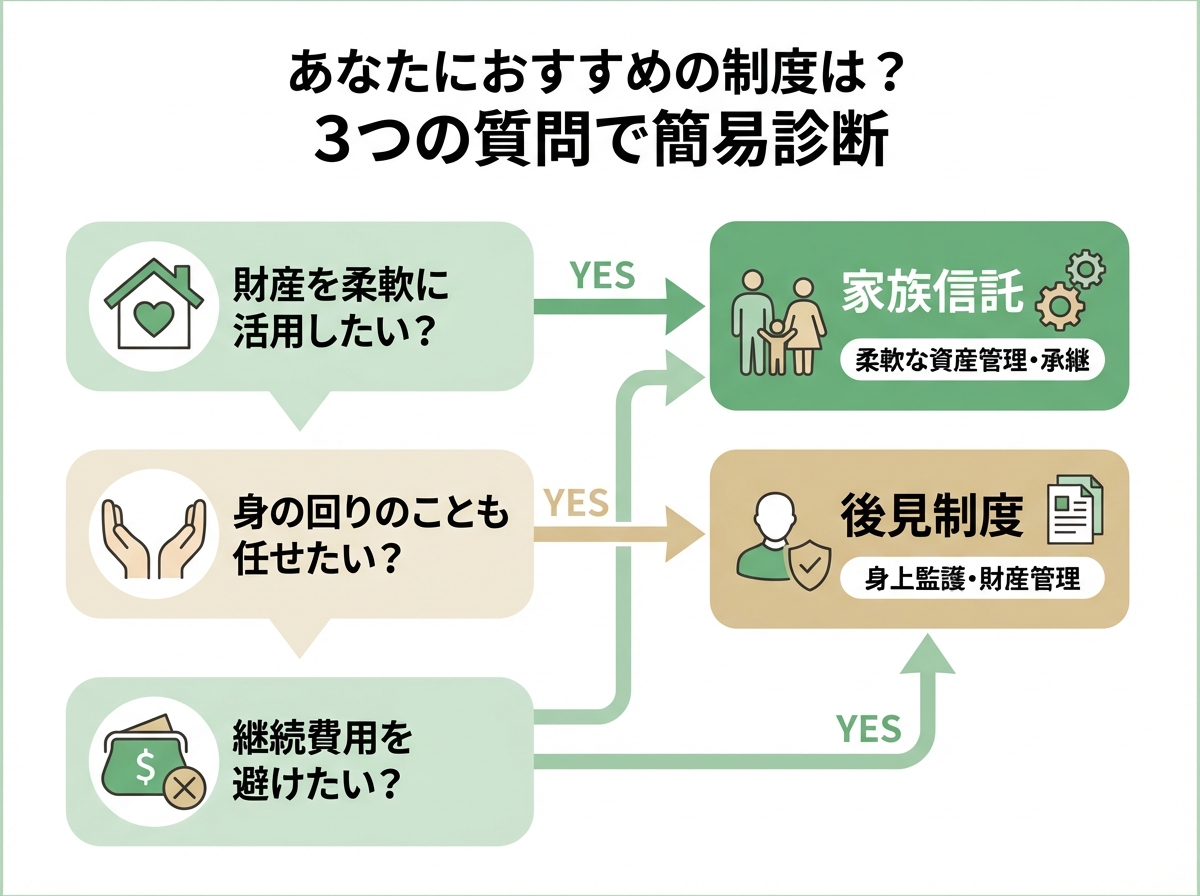
質問1:将来、相続税対策や不動産の売却など、財産を柔軟に活用したいですか?
→ YESなら…【家族信託】がおすすめです。後見制度では難しい積極的な財産活用も可能です。
質問2:介護施設の契約や入院手続きなど、身の回りのことも含めて任せたいですか?
→ YESなら…【任意後見・法定後見】がおすすめです。身上監護は後見制度の得意分野です。(※家族信託と任意後見の併用も有効です)
質問3:月々の継続的な費用負担は、できるだけ避けたいですか?
→ YESなら…【家族信託】がおすすめです。初期費用はかかりますが、ランニングコストは原則かかりません。
この診断はあくまで簡易的なものです。実際には、ご家族の状況や財産の内容によって、最適な組み合わせは変わってきます。
費用で後悔しないために、まずは司法書士へ相談を
任意後見、家族信託、法定後見。どの制度にも一長一短があり、「誰にとってもこれが一番」という絶対の正解はありません。インターネットの情報だけで判断し、手続きを進めてしまうと、「こんなはずではなかった」と後悔する結果になりかねません。
家庭に合わない手法を選んでしまうと、費用も高上りになって使い勝手もよくない状態にもなりかねません。本当にご自身に合った、無駄のない選択をするためには、あなたの目線にたって一緒に考える専門家と話し合いながらメリット・デメリットを理解することが不可欠です。
私たちのような個人事務所の司法書士は、費用面でも柔軟なご提案ができ、何よりお客様一人ひとりの心に寄り添うことを大切にしています。まずはお気軽に、あなたの不安や希望をお聞かせください。一緒に、最善の道を探していきましょう。エリアも東京23区はもちろんのこと、東京都下や千葉・埼玉・神奈川など首都圏全般でご依頼実績があります。
対応エリア | 相続手続、遺言、相続放棄、会社設立、不動産売却なら下北沢司法書士事務所 – 相続手続、遺言、相続放棄、会社設立、不動産売却なら下北沢司法書士事務所
ご相談は、将来への安心を手に入れるための第一歩です。どうぞお気軽にご連絡ください。
東京都世田谷区北沢にある下北沢司法書士事務所は、相続手続き、遺言作成、相続放棄、会社設立、不動産売却など、幅広い法務サービスを提供しています。代表の竹内友章は、不動産業界での経験を持ち、宅地建物取引士や管理業務主任者の資格を活かし、丁寧で分かりやすいサポートを心掛けています。下北沢駅から徒歩3分の便利な立地で、土日も対応可能です。お気軽にご相談ください。
成年後見制度の法改正案を司法書士が解説!
成年後見制度の法改正へ!実務家司法書士が注目するポイント
ご家族の将来を考え、成年後見制度について調べている皆様にとって、非常に重要なニュースが飛び込んできました。2025年に、法制審議会(法務省所管)の部会で『中間試案』が取りまとめ・公表され、複数の見直し案が示されました。まだいくつかの案が示されてる段階ですし、実際に法改正されて、後見制度を利用される方にどの程度影響があるかは未知数といえあす。
ただ、現行の成年後見制度は一度利用すると事実上、ずっと制度利用がやめられないことがほとんどであることが皆様が制度利用をためらう部分です。この部分が改正されそうであり、一番大きな部分だと思います。
当事務所は、成年後見業務を専門分野の一つとしており、これまでにも不動産の売却や施設の入所契約、遺産分割協議など、ご本人様の財産と生活を守るための様々な手続きをサポートしてまいりました。その実務の現場にいる司法書士として、今回の法改正がご本人様やご家族にどのような影響を与えるのか、注目すべきポイントを分かりやすく解説していきます。

なぜ今?成年後見制度が見直される背景にある課題
そもそも、なぜ今、成年後見制度の大きな見直しが必要とされているのでしょうか。それは、現行制度が超高齢社会のニーズに必ずしも応えきれていない、いくつかの課題を抱えているからです。私たちが実務で日々直面している問題点でもあります。
課題①:一度始めたらやめられない事実上の「終身制」の壁
利用をためらう要因の一つとして、一度開始すると、判断能力の回復等で開始審判が取り消されない限り、結果として長期間(死亡まで)継続しやすい点が挙げられます。
もちろん、ご本人の判断能力が回復するなど、後見が必要な理由がなくなれば制度を取り消すことは可能です。しかし、多くの場合、認知症などが原因で制度を利用するため、判断能力が回復することは極めて稀です。結果的に、生涯にわたって制度を利用し続けることになります。
確かに、近しい親族もいらっしゃらず終身まで継続的な財産管理が必要な方はたくさんいらっしゃいます。しかし、「実家を売却して施設入所の費用に充てたい」「相続人である親の代わりに遺産分割協議を進めたい」といった、特定の目的のために制度を利用なされる方ももちろんいらっしゃいます。特定の目的のために制度利用するk太は、その目的を達成するためだけに後見人が必要なのは、多くの方が納得されるでしょう。
しかし、問題はその後です。不動産の売却や遺産分割協議といった目的が達成された後も、後見人の役割は延々と続きます。本当に必要な手続きのために費用や手間がかかるのは当然ですが、目的達成後も、生涯にわたって専門家への報酬や家庭裁判所への報告義務が継続することに対し、納得できないと感じる方が多いのが実情です。この点が、利用への大きな心理的ハードルとなっているのです。
課題②:専門家への報酬など継続的な費用の負担
終身制と密接に関わるのが、経済的な負担です。司法書士や弁護士などの専門家が後見人に選任された場合、家庭裁判所が決定する報酬を継続的に支払う必要があります。
(例:東京家庭裁判所等が公表した『報酬額のめやす』では)本人の財産額等に応じて月額2〜5万円程度が一つの目安とされます。ただし、報酬は家庭裁判所が事案ごとに判断し、地域や内容により異なります。

課題③:本人の意思が反映されにくい柔軟性の欠如
成年後見制度の最も重要な目的は、ご本人様の「財産保護」です。そのため、後見人は時に厳格な財産管理を行う必要があり、それが柔軟性の欠如につながることがあります。
例えば、ご本人様が「お孫さんの入学祝いにまとまったお金を贈与したい」と希望されても、後見人としては財産を減少させる行為であるため、慎重な判断が求められ、裁判所に対して「本人の生活に影響がない」「本人の意向にもかなっている」など理由の説明が必要と考えるべきです。また、株式投資などの積極的な資産運用なども原則として行うことができません。
「本人のための制度」であるはずが、かえってご本人様やご家族の希望を縛ってしまう。このような硬直性が、制度を使いにくいものにしている一因と考えられています。
【最新情報】成年後見制度の法改正案、3つの注目ポイント
それでは、今回公表された中間試案では、これらの課題を解決するためにどのような見直しが検討されているのでしょうか。私が注目した3つのポイントを解説します。
①【最大の変更点】「期間設定・更新制」の導入
中間試案では、法定後見に期間(任期)を設け、必要に応じて更新する案(複数案のうちの一つ)が示されています。
例えば、以下のような利用方法が可能になるかも知れません。
- 不動産売却のために、後見人の任期を「2年」と設定して申し立てる。
- 2年以内に無事売却が完了すれば、そこで後見人の役割は終了する。
- もし手続きに時間がかかり、さらに期間が必要な場合は、家庭裁判所で更新手続きを行う。
必要な期間に限って利用できる仕組みになれば、負担が軽減される可能性があります(ただし具体的な負担軽減の程度は個別事情や制度設計によります)。

②より柔軟に「必要な支援だけ」を選べるように
中間試案では、現行の類型の在り方を含め、より柔軟な支援の形を検討する案が示されています(詳細は今後の審議で整理されます)。
具体的には、現行の制度より狭い範囲の特定の法律行為に限定して代理権を与えるなど、ご本人様の状態やニーズに合わせて、必要な支援だけをピンポイントで提供できる仕組みが議論されています。おそらく「預貯金の管理」「相続」「不動産の売却」など仕事の範囲を限定する趣旨だと思います。おそらく、やって欲しい部分や複雑な手続きが必要な部分だけ後見人に任せるような運用が想定されているのかなと思います。
③本人の意思を尊重する仕組みの強化
制度が「本人のためのもの」であることをより明確にするため、本人の意思を尊重する仕組みも強化を目的としている案も示されています。
中間試案では、原則として本人の同意を要件とする案が示されており、本人の意思尊重をより重視する方向で検討されています。
ご家族が一方的に手続きを進めてしまうのではなく、可能な限りご本人様の意思を確認し、納得の上で制度を利用するというプロセスが明確化されることで、「勝手に財産を管理されてしまうのではないか」といったご本人様の不安を和らげる効果も期待できます(ただ、個人的にはそもそも同意ができないような状態であるから成年後見人が必要なのであり、その部分との兼ね合いはどうなるのだろうなと思っています)
参考:民法(成年後見等関係)等の改正に関する中間試案」(令和7年 …
法改正のメリット・デメリットと利用判断への影響
今回の法改正は、成年後見制度をより使いやすく、ポジティブな選択肢へと変える大きな可能性を秘めています。しかし、実務家の視点からは、メリットだけでなく注意すべき点も見えてきます。
メリット:心理的・経済的負担が減り利用しやすくなる
法改正による最大のメリットは、やはり「終わりが見える安心感」です。
成年後見人に一定の任期や期間を定めることは、利用者にとって大いにプラスになります。「不動産売却」や「遺産分割協議」など、達成したい目的に必要な期間だけ後見人を選任し、もし期間内に業務が終わらなければ更新する。これは非常に合理的であり、これまで制度利用をためらっていた多くの方々の背中を押すことになるでしょう。
必要な時に、必要な分だけ専門家のサポートを受けられるようになれば、総費用を抑制できるだけでなく、「一度始めたら抜け出せない」という心理的なプレッシャーからも解放されます。
デメリットと注意点:短期終了による新たなリスクも
一方で、良いことばかりではありません。期間を区切って短期で終了できる仕組みには、新たなリスクも潜んでいます。
成年後見制度を利用される方の中には、残念ながらご親族から経済的な搾取を受けているなど、ご自身の力だけでは財産を守れない状況にある方もいらっしゃいます。認知症であるがゆえに、お金を無心されても断れず、知らぬ間に財産が失われていくケースです。
このような場合、長期的な視点で財産を見守る後見人の存在が不可欠です。しかし、「不動産売却」といった表面的な目的だけで短期間の後見を終えてしまうと、その裏に隠された経済的虐待などの深刻な問題が見過ごされ、後見終了後に再び財産が危険に晒される可能性も否定できません。
期間設定が可能になるからこそ、私たち専門家は、より一層注意深くご本人様の生活状況や人間関係を把握し、潜在的なリスクがないかを見極める責任が重くなると感じています。
私たちの利用判断はどう変わる?専門家の視点
法改正が実現すれば、成年後見制度の利用に関する私たちの判断基準は大きく変わります。
- 「一時的な手続きのため」という積極的な利用:これまで躊躇していたような、特定の目的達成のための短期的な利用が現実的な選択肢になります。
- 「お試し」での利用:まずは短期間で制度を利用してみて、その効果や後見人との相性を見極め、必要であれば更新するという柔軟な使い方も可能になるかもしれません。
- 家族信託など他の制度との比較検討:制度の柔軟性が高まることで、家族信託や任意後見といった他の財産管理手法との比較が、これまで以上に重要になります。
「法改正を待つべきか、現行制度ですぐに動くべきか」と悩まれる方もいらっしゃるでしょう。ただ、法定後見制度の利用を検討するということはなにか差し迫った事情がある場合が多く、少なくとも1年以上のレベルで時間がかかるであろう法改正を待てるケースは少ないかも知れません。
法改正はいつから?今後のスケジュールと私たちが準備すべきこと
現時点(2025年12月)で、法改正の具体的な施行時期はまだ確定していません。今後の一般的なスケジュールとしては、以下の流れが想定されます。
- 中間試案に対するパブリックコメント(意見公募)の実施
- 法制審議会でのさらなる審議を経て、最終的な法案の取りまとめ
- 国会への法案提出・審議・可決
- 公布・施行
施行時期は未定です。一般に、意見募集→要綱案→法案提出→成立→公布→施行という手続きを経るため、早期に進んだ場合でも施行はまだ先で、いつになるか読めないと考えておいた方が良いと思います。内容も時期も時期は今後の審議・立法過程次第です。
では、法改正を待つ間に私たちは何を準備すべきでしょうか。まず最も大切なのは、ご家族での話し合いです。ご本人様の判断能力がしっかりしているうちに、「将来、財産管理や生活についてどうしてほしいか」という意思を確認し、家族で共有しておくことが重要です。その内容を「任意後見契約」や「遺言」といった形で残しておくことも有効な手段です。
また、現状でどのような選択肢があるのか、法改正によってどう変わる可能性があるのかを専門家に相談し、情報収集を進めておくことも、いざという時に慌てないための大切な準備となります。

まとめ:成年後見制度はより身近な選択肢へ。不安な点は専門家にご相談を
今回の法改正に向けた動きは、成年後見制度が「一度始めたらやめられない、使いにくい制度」から、「必要な時に、必要なサポートを受けられる、身近で頼れる制度」へと生まれ変わる大きな一歩です。特に、期間設定・更新制が導入されれば、多くの方が抱いていた心理的・経済的なハードルは大きく下がり、より前向きな選択肢として検討できるようになるでしょう。
とはいえ、法律や制度のことは、ご自身の状況に当てはめて考えると、どうしても分からないことや不安な点が出てくるものです。「私たちの場合はどうなんだろう?」「今、何から始めればいい?」といった疑問は、一人で抱え込まずに専門家にご相談ください。
当事務所は、司法書士として法律や手続きの面から多角的に課題を検証するだけでなく、心理カウンセラーの資格を持つ代表が、ご家族が抱える不安やお辛いお気持ちにも寄り添うことを大切にしています。手続きの負担をできる限り軽減できるよう支援し、必要となるご協力事項(資料収集・意思確認等)も含めて、状況に応じた解決策を一緒に検討・提案します。
初回相談は無料です。
東京都世田谷区北沢にある下北沢司法書士事務所は、相続手続き、遺言作成、相続放棄、会社設立、不動産売却など、幅広い法務サービスを提供しています。代表の竹内友章は、不動産業界での経験を持ち、宅地建物取引士や管理業務主任者の資格を活かし、丁寧で分かりやすいサポートを心掛けています。下北沢駅から徒歩3分の便利な立地で、土日も対応可能です。お気軽にご相談ください。