Author Archive
【新宿区事例】定款紛失時の再作成手続き|事業承継の株主総会
事業承継で定款がない!再取得ではなく新定款再作成を選ぶ理由
先代が築き上げた会社を引き継ぎ、新しい代表者として舵取りを始めようとする事業承継の場面。代表取締役の交代に伴う役員変更登記や、金融機関での手続きを進めようとした矢先に、「会社の定款が見当たらない」と気づいて焦りを感じる後継者の方は決して少なくありません。
創業から数十年が経過している歴史ある企業や、ご家族で堅実に経営されてきた中小企業ほど、設立当時に作成した紙の定款がどこに保管されているか分からなくなっているケースが散見されます。今回は、定款を紛失した際にどのように事業承継の手続きを進めるべきか、世田谷区から代替わりの迎える会社の法務の相談を承ってきた司法書士が解説します。
定款が見当たらないとき、多くの経営者様が最初に思い浮かべるのは「法務局や公証役場から取り寄せよう(再取得しよう)」という方法です。しかし実務上、公的機関からの取り寄せでは問題が解決しないケースが大半を占めます。設立から年数が経過している会社においては、不確実な過去の書類を探し回るよりも、株主総会の決議によって「新しい定款を1から再作成する(全文変更する)」というアプローチをとる方が、事業承継を止めずに進めるための有力な選択肢となるのです。
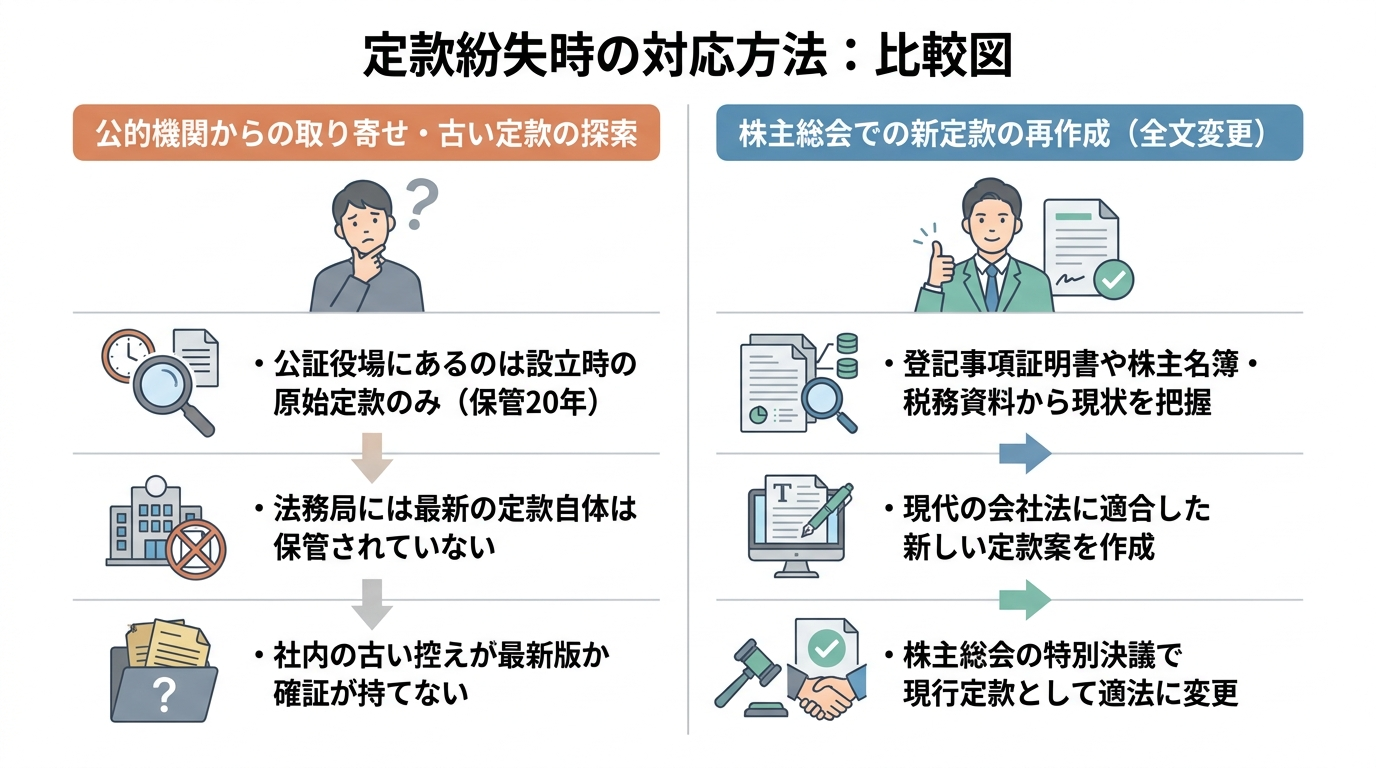
法務局や公証役場に「現在の定款」は保管されていない
なぜ、公的機関に問い合わせても「現在の定款」が手に入らないのでしょうか。その理由は、会社法および商業登記の制度的な仕組みにあります。
株式会社を設立する際、発起人が作成した最初の定款(これを「原始定款」と呼びます)は、公証役場で公証人の認証を受けることで法的な効力を生じます(会社法第30条第1項)。この原始定款の原本は公証役場に20年間保管されておりますので、保管期間内であれば公証役場で定款の謄本(写し)の交付を受けることが可能です。また、設立登記を申請した法務局でも、登記申請書および附属書類の保存期間(原則5年間)以内であれば、会社との利害関係を示すことで添付された原始定款の閲覧を請求できる制度があります。
しかし、設立から20年以上が経過している事業承継期の会社では、そもそも公証役場での保管期間が過ぎていることが珍しくありません。さらに重要な点として、会社設立後に商号、事業目的、本店所在地、あるいは役員の任期などを変更していても、会社成立後の定款変更は株主総会の決議によって効力を生じるため公証人の認証を受け直す必要はなく(会社法第466条)、変更後の定款自体を法務局へ提出して常に最新版を保管してもらう仕組みにもなっていないという事実があります。
登記申請の際に法務局へ提出するのは、あくまで定款変更を決議した「株主総会議事録」です。そのため、たとえ公証役場に設立当時の原始定款が残っていたとしても、そこに書かれている内容が「数々の変更を経た現在の定款(現行定款)」と一致している保証はありません。したがって、公的機関から「最新の現行定款」を再発行してもらうことは制度上できないのです。
古い定款の探索より「新定款の再作成」が確実なケース
公的機関にないとなれば、社内の金庫や書庫、あるいは顧問税理士や過去に登記を依頼した司法書士の控えから、古い定款と過去の株主総会議事録をすべて探し出して「現在の定款を復元(再生)しよう」と考えるかもしれません。
しかし、この「復元」には大きなリスクが伴います。もし顧問税理士の手元に定款のコピーが残っていたとしても、それが設立当時のままのものなのか、あるいは途中で行われた法改正や条文変更の履歴をすべて反映した最新版なのか、確証が持てないケースが多々あるからです。先代が長年経営してきた会社では、税理士に知らせないまま一部の条項を変更していたり、過去の議事録の一部が散逸していたりすることも少なくありません。
不確実な古い定款の探索に時間を費やし、「これが本当に最新の定款だろうか」と不安を抱えたまま手続きを進めるよりも、現在の登記事項証明書や会社の実態に合わせて1から新定款案を作成し、株主全員の同意や残存資料から確認した決議要件を満たす株主総会の特別決議で「これを当社の現行定款とする」と決議(全文変更)する方が、法的にも明確で実務上の確実性が高まります。なお、会社の引き継ぎに伴う法務や税務の課題を含めた全体像については、相続と事業承継で体系的に解説しています。
【新宿区事例】定款紛失から新定款再作成・代表交代を実現した流れ
ここで、実際に当事務所がサポートさせていただいた、東京都新宿区に会社を構えるA様の事例をご紹介します。父親からの事業承継に際して定款が見当たらない状態から、どのようにして新定款を再作成し、代表取締役交代の登記まで完了させたのか、実務のリアルな流れをご覧ください。
新宿区のA様は、まさにこれから父親であるB様の会社を承継し、ご自身が新社長として経営していく決意を固めたタイミングで、役員変更登記のご相談に来てくださいました。打ち合わせの席で、私はまずA様にこう尋ねました。
「A様、会社の定款はお手元にありますか?」
するとA様は少し困った表情を浮かべ、「定款というのはどのようなものでしたっけ。すみません、よくわかっていなくて……」とおっしゃいました。
「私の方こそ説明不足でした。定款は会社運営の基本ルールブックです。A様の会社ほど歴史のある会社で、昔から変えていなければ、薄い紙の冊子のようなものだと思います」
「分かりました。会社に戻って探してみますね」
実は、A様は顧問税理士の先生からのご紹介でした。念のためその税理士の先生に確認してみると、税理士事務所の方で定款の控えをお持ちであることが分かりました。しかし、税理士の先生がお持ちの定款からその後変更されている可能性も否定できません。また、司法書士として手続きを進める上では、会社の代表者となられるA様ご自身から直接定款データをご確認・ご提供いただきたいところです。そのため、税理士の先生が保管していた事実は踏まえつつも、A様には引き続き社内を探していただくようお願いしました。
数日後、A様から焦った様子でお電話が入りました。
「竹内さん、やっぱり社内に定款が見つからないんですよ。どうしましょう。法務局からでも取り寄せてみましょうか?」
その言葉を聞いて、私は落ち着いてこうお答えしました。
「大丈夫ですよ。十分対応できます。後は私の方で段取ります」
A様に限らず、定款を紛失すると法務局や公証役場から取り寄せようとされる方は非常に多いです。株式会社の設立時には公証役場で定款の認証を受けるため、そう思われるのは無理もありません。ですが前述のとおり、定款は最初に作成してしまえば、基本的にその後は公証役場が関与することはありません。もし内容を変更する時も、「株主総会」という会社内部の会議体だけで完結できるのです。確かに公証役場には原始定款の保存期間がありますが、それをわざわざ取り寄せなければならないシチュエーションは実務上そう多くはないでしょう。
実は、私がA様に比較的軽いトーンで「大丈夫ですよ」と即答できたのには、明確な法的根拠と理由がありました。事前のヒアリングでA様にも税理士の先生にも確認し、「株主が誰であるか」がはっきりしていることが分かっていたからです。
この会社の株主は、後継者であるA様と、現在の社長であるお父様のB様の2名だけでした。そして何より、A様とお父様の関係は極めて良好でした。そうであれば、株主総会の特別決議によって定款を変更することが可能なのは、この時点でおよそ見えていたのです。
「定款の変更」と聞くと、その言葉の響きから「一部の条文だけを変えること」と考えるのが普通かもしれません。ですが、全ての条項を1から作り変えることも、法律上は立派な「定款の変更」なのです。
私は、税理士の先生が持っていた古い定款の記載内容や現在の登記事項をベースにしつつ、現代の会社法に適合させた「新定款案」を作成しました。そして、この新しい定款を株主総会で決議して会社の正式な定款とすることを、A様とお父様のB様にご提案しました。お二人の快い承認を得て、定款の全文変更と、B様が代表取締役を退きA様が新代表取締役として就任する登記の準備を一気に進めました。
株主総会で定款を変更する際は、通常、今までの条項と新しい条項を比較する「新旧対照表」の形で株主総会議事録に記載することが多いです。ですが今回は1から作り直したため、株主総会議事録には「別紙記載のとおりの定款に変更する」旨を記載し、議事録の後ろに別紙として新しい定款を合綴(つなげて製本)する形をとりました。こうした法務書類の体裁を後々誰が見ても疑義が生じないように綺麗に整えるのも、司法書士に事業承継を相談するメリットの1つです。
こうして無事に新しい定款が完成し、役員変更登記も完了して、A様は名実ともに代表取締役として新しいスタートを切られました。
定款紛失時に「新定款の再作成」を進める3つの実務ステップ
新宿区の事例のように、定款が見当たらない状態から「新定款の再作成(全文変更)」を行う場合、実務ではどのような手順を踏むのでしょうか。やみくもに定款のひな形をインターネットからダウンロードして穴埋めするだけでは、現在の登記内容や税務上の届け出と矛盾が生じてしまう危険があります。
特に、現在の定款で取締役や監査役の任期が何年に設定されているか分からないまま放置していると、役員任期の管理ができず、知らないうちに選任手続きを怠って裁判所から過料(制裁金)を科される原因にもなりかねません。ここでは、法的に整合性のとれた新定款を再作成するための3つの実務ステップを具体的に解説します。
1. 登記事項証明書と税務資料から会社の現状を把握する
最初のステップは、新定款の土台となる会社の基本情報を公的書類と社内・税務資料から正確に収集することです。まずは法務局で最新の「登記事項証明書(履歴事項全部証明書)」を取得します。これを見るだけでも、定款に記載すべき主要な項目(絶対的記載事項および登記すべき事項)の多くが判明します。
| 確認する資料 | 把握できる主な定款項目・会社情報 |
|---|---|
| 登記事項証明書(履歴事項全部証明書) | 商号、本店所在地、事業目的、公告をする方法、発行可能株式総数、発行済株式の総数、資本金の額、株式の譲渡制限に関する規定、株券発行の定め、取締役会・監査役などの機関設計 |
| 法人税申告書(別表二など)株主名簿・過去の議事録・古い定款控え | 事業年度(法人税申告書)、現在の株主構成・保有株式数(株主名簿・株式異動資料および申告書別表二の照合)、役員の任期・招集時期・決議要件等(残存する定款控え・過去の株主総会議事録) |
一方で、登記事項証明書には記載されていない重要項目があります。それが「事業年度(決算期)」「役員の任期」「株主構成」です。これらは確認対象ごとに資料を分けて調査します。まず事業年度は顧問税理士が保管している法人税申告書から確認し、役員の任期や定款上の決議要件などについては、社内や税理士・司法書士の手元に残存している古い定款の控えや過去の株主総会議事録等から履歴をたどります。そして、現在の株主と議決権については、会社が備え置く株主名簿や過去の株式異動資料(株式譲渡契約書や遺産分割協議書など)を突き合わせて特定します。法人税申告書の「別表二(同族会社等の判定に関する明細書)」は申告時点の株主情報を調べる有力な補助資料となりますが、同族判定用の明細書であるため少数の株主がまとめて記載される場合もあり、現在の全株主を網羅するとは限らない点に注意が必要です。
もしこの段階で、先代が昔に名前だけを借りて割り当てた株主が存在するなど、実態と異なる株主が記載されている場合は、名義株式の整理も視野に入れながら、誰が真の株主として議決権を行使できるのかを慎重に特定していく必要があります。
2. 全ての条項を見直す「全文変更」として新定款案を作る
会社の現状データが揃ったら、ステップ2として新定款案の条文を作成します。従前の定款が不明な場合は、一部の条文を直すのではなく、第1条から最終条まで全ての条項を新しく作り直す「全文変更」という手法をとります。
この際、単に登記事項証明書の文字を書き写すだけでは不十分です。特に平成18年(2006年)5月の会社法施行よりも前に設立された会社の場合、当時の「旧商法」時代の用語やルールがそのまま残っているケースが多いため、現在の会社法に適合した内容へと全体をアップデートする絶好の機会となります。
- 株券不発行の原則化への対応:旧商法時代は「株券を発行する」のが原則でしたが、現在の会社法では「株券を発行しない」のが原則です。登記上の記載と照らし合わせ、実態に合った条文に整えます。
- 役員任期の最適化:非公開会社(すべての株式に譲渡制限がある会社)であれば、取締役や監査役の任期を最長10年まで伸長することが可能です。ご家族経営で頻繁な役員交代がない場合は、任期を何年にするか事業承継後の体制に合わせて設計します。
- 招集手続きや機関設計の整理:株主総会の招集通知期間や、取締役会を置くか置かないかなど、会社の規模と実際の運営方法に即したルールを盛り込みます。
定款に必ず盛り込まなければならない絶対的記載事項や、会社の実情に合わせて定める相対的記載事項・任意的記載事項のルールについては、会社設立時の定款記載事項と共通する基本構造ですので、これらを漏れなく網羅して新定款案を仕上げます。
3. 株主総会で決議し議事録に「別紙定款」を合綴する
新定款案が完成したら、ステップ3として株主総会を開催し、定款変更の決議を行います。ここで実務上の工夫が必要になるのが、株主総会議事録の書き方と製本の体裁です。
通常の定款一部変更であれば、議事録の中に「第〇条を次のように変更する」として変更前と変更後の条文を並べる「新旧対照表」を記載します。しかし、定款紛失による全文変更では、そもそも比較対象となる「変更前の定款条文」が正確に分からないため、新旧対照表を作ることができません。
そこで実務上は、株主総会議事録の議案および決議事項として「定款の全部を別紙のとおり変更する」(または「現行定款の全部を改め、別紙の新定款のとおり変更する」)といった文言を記載します。そして、議事録の後ろに新しく作成した定款全文を「別紙」として添付し、ホチキス止めと契印(ページとページのつなぎ目に押す印鑑)によって1つの書類として合綴(がってつ)します。
このようにして株主総会議事録と新定款を一体化させて会社に保管しておけば、今後、金融機関の融資審査や許認可の申請、あるいは税務署等への提出で「現在の定款」を求められた際にも、「この株主総会で決議された別紙が当社の現行定款です」と明確に証明することができます。
なお、現在の登記事項証明書に記載されている内容(商号、目的、本店、機関設計など)を一切変えずに定款の条文だけを再作成するのであれば、再作成した定款について公証人の認証を受ける必要はなく、定款変更それ自体の登記申請も不要です。新宿区の事例のように代表取締役の交代と同時に行う場合は、法務局へは「役員変更登記」のみを申請すれば足ります。
新定款再作成の要となる「株主総会の特別決議」と議決権要件
ここまで新定款を再作成する手順をお伝えしてきましたが、定款の全文変更を適法に行うためには、会社法および従前の定款で適用される決議要件を満たさなければなりません。その中心となる手続きが、「株主総会の特別決議」です。
先ほどご紹介した新宿区のA様の事例では、「株主がお父様とA様の2名のみで、かつお二人の関係が良好だった」からこそ、私が「大丈夫ですよ」と即答し、スムーズに新定款を再作成することができました。しかし、すべての会社の事業承継がこれほど恵まれた株主構成であるとは限りません。会社法が定める特別決議の厳格なルールと、株主構成や議決権割合による決議成立の難しさについて詳しく見ていきましょう。
定款変更に必要な「特別決議」の定足数と賛成要件
株式会社が定款を変更するには、必ず株主総会の決議によらなければなりません(会社法第466条)。そして、定款は会社の最も重要な基本規則であるため、その変更には通常の議案(普通決議)よりもハードルが高い「特別決議」が必要とされています(会社法第309条第2項第11号)。
特別決議を成立させるためには、以下の「定足数」と「賛成要件」の2つを同時に満たす必要があります。
- 定足数(会議が成立するための出席要件):
議決権を行使することができる株主の議決権の「過半数」を有する株主が株主総会に出席すること。
※法律上、定款の定めによってこの定足数を「3分の1以上の割合」まで軽減することは可能です。しかし、定款を紛失して軽減規定の有無を証明できない状態では軽減規定を利用できないため、少なくとも法定原則である「過半数」以上の出席を確保する必要があります。さらに、従前の定款で法定要件より厳しい加重要件が定められていないかも問題となるため、株主全員の同意が得られない一般的なケースでは、残存する古い定款控えや過去の議事録等から従前の決議要件を調査・確認した上で手続きを進めることが求められます。 - 賛成要件(議案を可決するための要件):
出席した当該株主の議決権の「3分の2以上」に当たる多数の賛成があること。
※定款でこれを上回る高い割合や追加要件を定めることも可能ですが、原則は3分の2以上です。
ここで極めて重要なのは、株主総会の決議は株主の「人数(頭数)」ではなく、あくまで保有する株式数に応じた「議決権の数(原則として1株につき1議決権)」で計算するという点です。たとえば株主全員が出席した株主総会で、株主が5人いて4人が賛成していても、反対している1人の株主が全体の株式の40%(出席議決権の3分の1超)を保有していれば、3分の2以上の賛成が得られないため、定款変更の特別決議は否決されてしまいます。
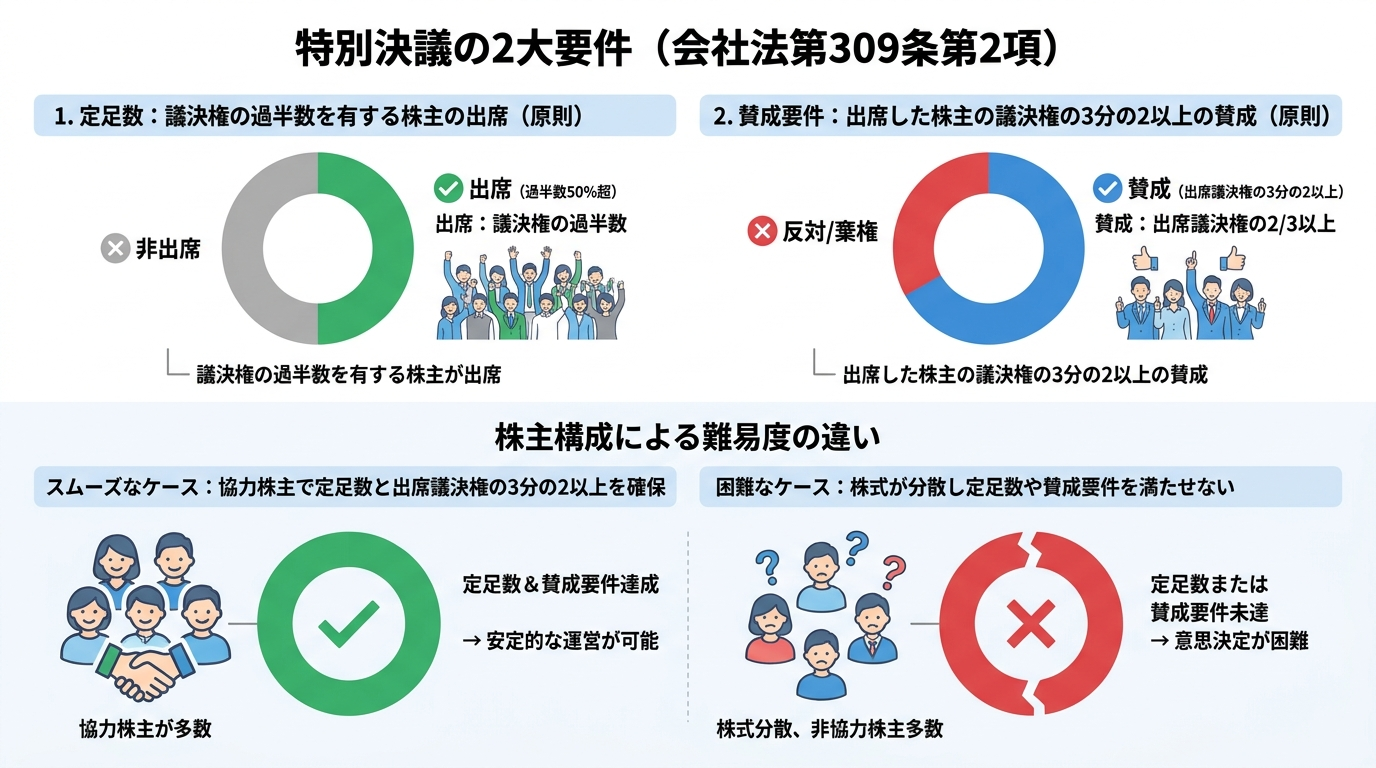
味方の株主が要件を満たさない場合は再作成が困難になる
もしも、経営者や後継者の「味方」となってくれる株主の議決権を集めても、この特別決議の要件(定足数および出席議決権の3分の2以上の賛成など)を満たさない場合、今回の新宿区のケースとは違って、新定款の再作成による対応は極めて困難になります。
創業から数十年が経過し、2代目・3代目へと代替わりを迎える会社では、過去の相続や贈与によって叔父・叔母、従兄弟、あるいはすでに退職した元役員などに株式が散らばっているケースが少なくありません。こうした株主分散によるリスクが顕在化していると、次のような事態に直面します。
- 反対株主・非協力的な株主の存在:後継者の経営方針に反対している親族株主や関係が悪化している大株主がいる場合、その株主が株主総会に出席して反対票を投じるのか、それとも適法な招集通知を受けても欠席するのかによって影響が異なります。反対株主が出席して議決権を行使する場合、「出席した株主の議決権の3分の1を超える反対票」があると3分の2以上の賛成要件を満たせず、事実上の拒否権を行使されて特別決議を可決できません。一方、非協力的な株主が欠席する場合は、出席した協力株主だけで定足数(原則として総議決権の過半数)を満たせるかどうかを別途判定することになります。
- 所在不明株主や認知症の株主の存在:長年連絡を取っていない株主の所在が分からなかったり、高齢の大株主(先代経営者自身を含む)が認知症を発症して判断能力を失っていたりする場合、有効な議決権行使や委任状の取得ができず、そもそも定足数や賛成数を満たせなくなる恐れがあります。
このような状況では、いくら司法書士が手元で立派な新定款案を作成しても、株主総会の特別決議を適法に通過させることができないため、定款を再作成することができません。さらに深刻なのは、定款変更ができないだけでなく、事業承継に伴うさまざまな施策がストップしてしまうことです。たとえば後継者を取締役に選任する決議(会社法第341条)でも、原則として総議決権の過半数を有する株主が出席し(定足数)、出席した株主の議決権の過半数の賛成を得る必要があります。株式の分散によって協力株主だけでは定足数を満たせなかったり、反対株主が出席して出席議決権の過半数を抑えられたりすれば、特別決議だけでなく後継者の取締役選任すら成立させられない事態に陥りかねません。
したがって、事業承継のタイミングで定款の紛失に気づいた際は、単に「定款の条文をどうやって作るか」だけでなく、「現在の株主は誰で、誰がどれだけの議決権を持っており、特別決議に協力してくれるか」を真っ先に確認しなければなりません。
下北沢司法書士事務所では、定款の再作成や役員変更といった商業登記の手続きはもちろんのこと、株主構成の確認やご家族・ご親族間の関係性にも丁寧に目を向け、税理士等の他士業とも連携しながら多角的に事業承継をサポートしております。「会社の定款が見当たらない」「株主が複数いてスムーズに代替わりできるか不安だ」とお悩みの方は、手続きが止まってしまう前に、ぜひ一度当事務所の無料相談をご活用ください。
下北沢司法書士事務所 竹内友章
東京都世田谷区北沢にある下北沢司法書士事務所は、相続手続き、遺言作成、相続放棄、会社設立、不動産売却など、幅広い法務サービスを提供しています。代表の竹内友章は、不動産業界での経験を持ち、宅地建物取引士や管理業務主任者の資格を活かし、丁寧で分かりやすいサポートを心掛けています。下北沢駅から徒歩3分の便利な立地で、土日も対応可能です。お気軽にご相談ください。
【世田谷区事例】家族信託の給付額は固定すべき?原資枯渇への備え
家族信託で受益者にお金を渡す「給付」の基本的な仕組み
親や叔父・叔母などの財産管理として家族信託を検討する際、「信託したお金から、本人の生活費や医療費をどうやって渡せばいいのか」「契約書には毎月いくらの金額を書くべきなのか」と迷われるご家族は少なくありません。本コラムでは、家族信託における金銭給付の設計基準や原資不足への備えについて、信託において必要な検討課題を提示してきた世田谷区の司法書士が解説します。
家族信託は、財産を託す人(委託者)と、財産を預かって管理・運営する人(受託者)との間で結ぶ契約です。預かった財産から利益を受ける人(受益者)に対して生活費などを渡す行為を、信託の実務では「給付(信託給付)」と呼びます。
ここで押さえておきたいのは、受託者となったお子さんや甥・姪御さんが、その場その場の自己判断で自由にお金を配るわけではないという点です。あらかじめ信託契約書で定めた「給付条項」というルールに従って、生活費や医療費、介護費などを交付する仕組みになっています。そのため、契約書を作る段階で「金額を毎月一定額に固定するのか、それとも金額を明記せず必要な時に渡す形にするのか」という条項の書き方が、将来の運営のしやすさを大きく左右します。
受託者が管理する信託財産から生活費や医療費を交付する流れ
家族信託が始まると、委託者である親や叔父・叔母から託された金銭や、収益不動産(賃貸アパートなど)から生じる家賃収入は、すべて受託者が管理する「信託財産」となります。受託者は自分自身の固有の財布とは明確に区分してこれらを管理し、その信託財産の中から受益者本人の生活費や病院の医療費、介護施設の利用料などを支出します。
実務上のお金の渡し方には、大きく分けて2つのルートがあります。1つは、受益者本人が普段使っている生活用口座へ、受託者が管理する信託財産用の口座からまとまったお金や毎月の生活費を送金して交付する方法です。もう1つは、病院の入院費や老人ホームの施設費用などの請求書を受託者が受け取り、信託財産から直接支払いを済ませる方法です。
いずれの方法をとる場合でも、法的な位置づけは「信託財産から受益者の利益のために金銭を給付する」という行為にあたります。受託者は、信託契約で定められた目的に沿って、受益者の生活と尊厳を守るためにこれらの資金を適切に動かしていく役割を担います。
給付のルールは信託契約書の「給付条項」で自由に設計できる
成年後見制度のように家庭裁判所の厳格な監督下で支出を管理する制度とは異なり、家族信託は当事者間の契約によって柔軟にルールを作れる点が大きな特徴です。「いつ・どのような目的で・いくら給付するか」という基準も、信託契約書の中の給付条項で各ご家庭の事情に合わせて設計することができます。
実務においてよく検討される代表的な設計パターンは、次の2つです。
- 定額給付型(金額を固定する方法):「受託者は受益者に対し、信託財産から毎月○万円を給付する」といったように、具体的な金額と時期を契約書に明記する設計です。
- 随時・必要時給付型(金額を明記しない方法):具体的な金額は書かず、「受益者の生活、医療、介護等に要する費用について、必要相当な額を給付する」と定める設計です。
どちらの書き方にも一長一短があり、財産の構成や本人の暮らし向きによって向き不向きが分かれます。なお、不動産を含む財産管理の全体像や手続きの基礎については、信託のページでも体系的に解説しています。
給付額を「毎月○万円」と固定するメリット・デメリット
信託契約書を作成する際、ご家族から「毎月の生活費として渡す金額を契約書にきっちり書いておいた方がよいでしょうか」というご質問をよくいただきます。金額を固定する設計と、固定しない設計とでは、契約後の運用のしやすさやリスクの性質が大きく異なります。
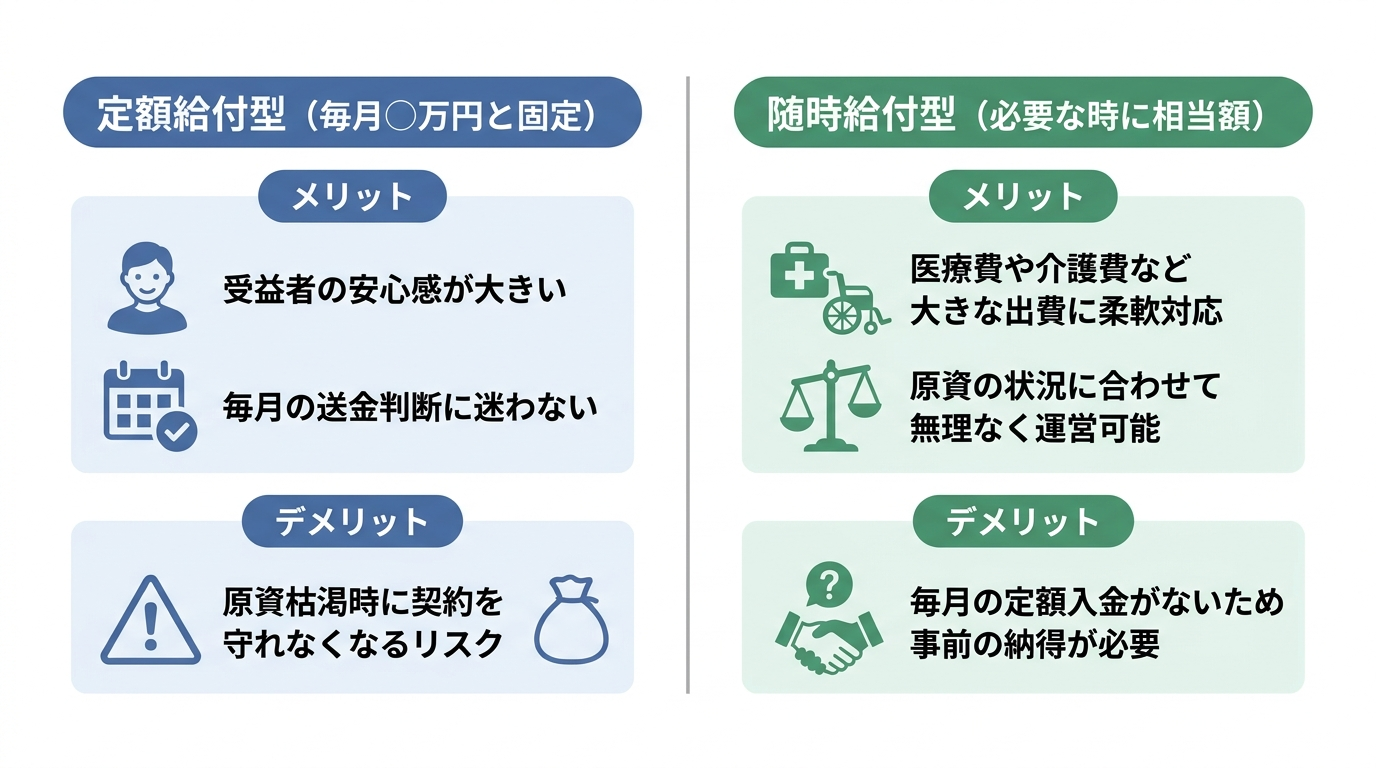
それぞれの特徴を比較すると、単なる手続きの手間だけでなく、受益者本人の心理的な安心感や、将来的に給付の元手(原資)が減ってしまった際に「契約そのものが守れなくなるかどうか」という重大な違いが見えてきます。
金額を固定するメリットは受益者の安心感と契約の明確さ
信託契約書に「毎月○万円を受益者に給付する」と具体的な金額を書き込む最大のメリットは、財産を託す親や叔父・叔母(受益者)にとっての心理的な安心感が非常に大きいことです。
自分の預貯金や不動産の管理権限を若い世代に託す際、頭では必要性を理解していても、「自分のお金なのに自由に使えなくなるのではないか」「必要な生活費を渡してもらえなかったらどうしよう」という一抹の不安を抱く方は少なくありません。契約書に「毎月○万円」と明記されていれば、毎月決まった現金が手元に入る見通しが立つため、安心して契約に踏み切ることができます。
また、財産を管理する受託者の側から見ても、「毎月いくら渡せばいいのか」という判断に迷わなくて済む利点があります。決められた日に決められた金額を送金すればよいため、事務処理が機械的で明確になり、他の親族に対しても「契約書どおりに毎月給付している」と説明しやすいというメリットがあります。
デメリットは原資枯渇時に契約を守れなくなるリスク
一方で、給付額を固定することには、実務上見落とせない重大なデメリットが存在します。それが、将来的に信託財産が減ってしまったときに生じる「原資枯渇リスク」です。
家族信託は、5年、10年、あるいはそれ以上の長期間にわたって続く契約です。契約を始めた時点では十分な預貯金があったり、賃貸アパートから安定した家賃収入が入っていたりしても、年月の経過とともに状況が変化することは珍しくありません。たとえば、預貯金を取り崩し続けて残高が底をついたり、賃貸物件の空室が長期化したり、突発的な建物の修繕費がかさんだりして、信託財産の手元資金(給付原資)が不足するケースです。
もし契約書で「毎月○万円を給付する」と金額を固定してしまっていると、信託財産にお金がないにもかかわらず、契約上の「毎月○万円を渡す義務」だけが残るという矛盾した状態に陥ります。結果として、契約書どおりの運用が事実上破綻してしまったり、給付額を減らすために契約変更の手続きをやり直さなければならなくなったりする危険性があるのです。特に、その時点で受益者本人の判断能力が低下していると、契約変更の合意すら難しくなる恐れがあります。
金額を明記せず「必要な時に相当額を給付する」方式の特徴
こうした原資枯渇による契約破綻を防ぐため、実務で多く採用されているのが、具体的な金額を契約書に書き込まない設計です。たとえば、「受益者の生活、医療、介護等に要する費用について、受益者から要求があり、受託者が相当と判断した額を給付する」といった条項にしておく方法です。
この方式であれば、普段の細かな定額送金に縛られることがありません。入院費や手術代、老人ホームへの入居一時金など、まとまった支出が必要になったタイミングで、その都度柔軟にお金を給付(または直接支払い)することができます。万が一、信託財産の収入が減った場合でも、信託の目的や給付要件、受益者への忠実義務などに従いつつ、その時々の残高や収支状況に合わせて給付額を調整できるため、「毎月決まった金額を支払えない」という固定額の給付義務に伴う不履行リスクを抑えられます。
なお、将来的に受益者本人の認知症などが進行し、自分から「給付の要求」を伝えることが難しくなる事態に備えるには、信託契約書の条項を工夫するほか、家族信託と任意後見の併用によって身上監護や信託外財産の管理をカバーする設計も視野に入ってきます。
【世田谷区事例】賃貸併用住宅と預貯金を託した叔父・甥の給付設計
では、実際の相談現場ではどのようなプロセスを経て「金額を固定するか、しないか」を決定しているのでしょうか。当事務所で実際にお手伝いした、世田谷区にお住まいの叔父様と甥御様の事例をご紹介します。
お子さんがいないAさんのご自宅には単身者向け賃貸住宅と兼用でした。80代にさしかかったAさんは、段々と頭がうまくまわらなくなる感覚をおぼえたそうです。そこで、甥のBさんに財産管理や将来の自分の介護について相談していました。当事務所のホームページからお問合せをいただいたのはBさんでした。
Aさん、Bさんと相談してお2人には家族信託があうという結論にいたりました。預貯金や賃貸アパートの管理を委託者(財産管理を任せる人)のであるAさんが、財産の管理・運営をするBさん(受託者)に財産管理を任せ給付を受ける人(受益者)になります。
信託はAさんとBさんの契約の形を取りますが、私はあるテーマについて条項をどうするかAさんとBさんに相談をしました。それは受託者であるBさんからAさんに対して「信託財産から月○○円を給付する」といった形で窮する現金を明記するかどうかです。
明記された方が受益者は安心ですし契約としてもより明確な契約書になるのは良い点です。しかし、何らかの理由で給付のための信託財産が枯渇してしまうと、契約そのものが守れなくなるリスクがあります。そこで「受益者及び受益者が扶養義務を負う親族の生活、医療、介護等に要する費用について、受益者から給付の要求があり、受託者が相当であると判断した額の金銭の給付を受ける権利」のような形で、金額を明記しない場合も多いのです。
Aさん・Bさんの場合は賃料収入マイナスαの金額を明記する手もありますが、賃借人が出ていったりしてそれが長期化すると原資が枯渇するかも知れません。お2人にそうするべきか意見を聞かれた私はAさんにこう尋ねました。
「例えば賃料収入が全く無いと想定するとBさんの暮らし向きはどうでしょう。年金だけで生活はしていけそうですか。」
Bさん「なにか大きいお金を使うことがある時は別ですが、だいたいは年金の範囲で生活できてます」
私「どの道、年金受給権は信託に入れられません。入れたところで年金事務所が受託者であるBさんには振り込んでくれないと思うので意味はないでしょう。Aさんは年金でおおまかには生活できているとのことです。そうしたら、金額を明記しない方が運営上は楽かも知れません。年金で生活ができるなら月「〇」円とはっきりとした金額がなくてもAさんの不安感は少ないでしょうし、賃貸部分は2部屋分しかないので1部屋退去しただけで収入が半分になります。明記するには若干、賃料収入が入り続ける安定感が少ないかも知れません。」
「なるほど。もし定期的に給付がなくても大きなお金が必要なときは給付してもらえるのですか。」
私「もちろん、そういう契約にします。定期的な給付はなくとも医療や生活のために必要な給付は請求できるようにします」
「わかりました。それでは明記しない形にしてください」
お2人は明記しない形の契約にしましたが、これは信託を利用されるご家庭の事情や考え方によって給付する場合もあり、1つ1つの信託で結論が異なる部分です。家庭の状況に合わせた信託契約書の作成や、検討しなければならない課題の洗い出しを行うのも司法書士に信託の相談をするメリットです。
なお、高齢期の生活設計において基礎となる公的年金の平均的な受給水準については、国立社会保障・人口問題研究所が公表している公的年金受給権者1人当り年金額の統計なども客観的な参考資料となります。
給付額を固定すべきか判断する3つの基準と原資不足への備え
上記の世田谷区の事例からもわかるように、給付条項を作る際は「契約書のひな形をそのまま使う」のではなく、そのご家庭の収入構造や財産の性質を細かくシミュレーションすることが不可欠です。ここでは、給付額を固定すべきか、それとも金額を明記しない形にすべきかを判断するための「3つの基準」と、原資不足への備えについて整理します。
| 判断基準 | 金額を固定しない方がよいケース(随時給付型) | 金額を固定してもよいケース(定額給付型) |
|---|---|---|
| 1. 年金と日常生活費のバランス | 本人の口座に入る年金だけで、普段の生活費がおおむね賄えている | 年金だけでは毎月の生活費が不足し、信託財産からの定期的な補填が不可欠である |
| 2. 給付原資(収入・資産)の安定性 | 小規模な賃貸物件(数室程度)の家賃が主な原資で、空室や修繕による変動リスクがある | 十分な額の預貯金が信託されている、または大規模で安定した収益基盤がある |
| 3. 臨時支出への対応優先度 | 普段の定額出費を抑え、将来の医療費や施設入居費など大きな支出に原資を温存したい | 臨時支出用の予備費を確保した上で、なお毎月の定額給付を続けても原資が枯渇しない |
基準1:信託に入らない「年金」だけで日常の生活費が足りるか
1つ目の重要な判断基準は、受益者本人が受け取る「年金」と日常の生活費のバランスです。国民年金法や厚生年金保険法などの規定により、公的年金を受け取る権利(年金受給権)は他人に譲渡したり担保に入れたりすることが法律上禁止されています。そのため、年金受給権を家族信託の信託財産に入れることはできません。
また、実務上も年金事務所は年金受給者本人名義の口座にしか年金を振り込まないため、家族信託が始まった後も、年金だけは引き続き親や叔父・叔母自身の固有口座に振り込まれ続けます(その口座に振り込まれた後の「現金」を別途信託財産に追加することは可能ですが、自動的に受託者の口座へ振り込まれるわけではありません)。
したがって、本人が自分の口座に入ってくる年金だけで普段の食費や光熱費などの日常生活費をおおむね賄えているのであれば、信託財産から毎月決まった金額を給付しなくても、本人の日々の暮らしが立ち行かなくなることはありません。このようなケースでは、あえて毎月○万円という定額給付を義務づけず、金額を明記しない設計にした方が、受託者の送金の手間も省け、運営が格段にスムーズになります。
基準2:賃貸収入の減少や空室による原資枯渇の可能性はないか
2つ目の判断基準は、給付の元手となる信託財産の安定性です。数千万円単位の潤沢な現預金を信託し、そこから毎月数万円ずつを取り崩して給付するようなケースであれば、当面の原資枯渇リスクは計算しやすくなります。しかし、アパートや賃貸併用住宅などの「家賃収入」を給付の原資として見込んでいる場合は、慎重な判断が必要です。
特に、事例のAさんのように賃貸部分が2部屋しかない賃貸併用住宅では1室退去しただけで収入が半分になりますし、戸数の少ない小規模アパートの場合も、総戸数や各室の賃料水準によっては、1室の空室が数ヶ月続くだけで収支への影響が大きくなり得ます。さらに、退去に伴う原状回復費用や、給湯器・屋根などの突発的な修繕費用が発生すれば、信託財産内のキャッシュフローは一気にマイナスへ傾きます。
それにもかかわらず、満室時の収支を前提として「賃料収入から諸経費を引いた月○万円を毎月給付する」と契約書で金額を固定してしまうと、空室が出た途端に原資不足へ陥ってしまいます。なお、収益物件を信託する際には、こうしたキャッシュフローの問題だけでなく、賃貸アパートの赤字が他の所得と損益通算できなくなる税務上の注意点などもあるため、物件の規模や収益の安定性を見極めた上で条項を設計することが重要です。
基準3:医療や介護など大きな臨時支出に柔軟に対応できるか
3つ目の基準は、平常時の生活費と、将来発生する「大きな臨時支出」とのバランスです。80代、90代と年齢を重ねるにつれて、突発的な病気による入院・手術費用や、自宅での介護が難しくなった際の有料老人ホームへの入居一時金など、数十万円から数百万円単位のまとまった資金が必要になる場面が増えてきます。
普段から毎月定額を機械的に払い出して信託財産を減らしてしまうよりも、元気で穏やかに暮らせている平常時は本人の年金で生活してもらい、信託財産(預貯金や蓄積された家賃収入)は将来の医療・介護のための「予備費」として温存しておく方が、長期的な安心につながるケースが多々あります。
その上で、信託契約書に「医療、介護、施設入所等に要する費用について、必要相当な額を給付(または受託者が直接支払い)できる」という柔軟な条項を設けておけば、まとまった臨時支出を行うための契約上の権限を確保できます。こうして必要な流動資金を温存する資金計画と柔軟な給付条項を組み合わせておくことで、いざ大きな出費が必要になった際にも、迅速に本人のための支出を行うことができます。また、どうしても毎月の定額給付を明記したい場合であっても、「ただし、信託財産に属する金銭の状況や収支の変動により、受託者と受益者が協議の上(あるいは受託者の判断により)給付額を増減または一時停止することができる」といった調整条項(セーフティネット条項)を併せて盛り込んでおくことも、原資不足への実務的な備えとなります。
まとめ:家族の収支状況に合わせた給付条項の設計が重要
家族信託の契約書において、受益者への給付額を「毎月○万円」と固定すべきか、それとも金額を明記せず必要時に相当額を給付する形にすべきかには、すべてのご家庭に当てはまる一律の正解があるわけではありません。
- 受益者本人の年金収入だけで日常の生活費が足りているか
- 信託する財産(預貯金額や賃貸物件の部屋数・安定度)に原資枯渇のリスクはないか
- 本人の心理的な安心感と、受託者の長期的な運営負担のバランスをどう取るか
これらの要素を一つひとつ丁寧に洗い出し、ご家庭ごとの事情や考え方に合わせて結論を導き出す必要があります。定型的な契約書の穴埋めだけでは、数年後に「空室が出て毎月の給付額が払えない」「年金で足りているのに毎月送金する手間ばかりかかる」といったミスマッチが生じかねません。
家族信託を検討される際は、法律や登記の仕組みだけでなく、現在から将来にわたる家計の収支や不動産の管理実態まで多角的にシミュレーションし、ご家族にとって無理なく続けられるオーダーメイドの給付条項を設計することが大切です。
下北沢司法書士事務所 竹内友章
東京都世田谷区北沢にある下北沢司法書士事務所は、相続手続き、遺言作成、相続放棄、会社設立、不動産売却など、幅広い法務サービスを提供しています。代表の竹内友章は、不動産業界での経験を持ち、宅地建物取引士や管理業務主任者の資格を活かし、丁寧で分かりやすいサポートを心掛けています。下北沢駅から徒歩3分の便利な立地で、土日も対応可能です。お気軽にご相談ください。
成年後見で過去の引き出しは追及される?不安な家族へ司法書士が解説
過去の引き出しや領収書不足は成年後見で追及される?
認知症が進んだ親御さんのために、日々の生活費や病院の医療費、介護サービスの利用料などを親御さんの口座から現金で引き出して支払ってきたご家族はたくさんいらっしゃいます。介護や通院の付き添いに追われる毎日の中で、すべての領収書やレシートをきれいにファイリングし、1円単位で家計簿をつけているご家庭ばかりではありません。
それにもかかわらず、いざ成年後見制度を利用しようと考えたとき、「過去の領収書が残っていないと、私が親のお金を使い込んだと疑われるのではないか」「裁判所や後見人から厳しく追及されるのではないか」と強い不安に駆られ、申立てをためらってしまう方が後を絶たないのです。
なお、成年後見制度の基本的な仕組みや全体像については、法定後見・任意後見のページで体系的に解説しています。
先日も、親御さんの後見制度のご利用を検討されていたAさんが、このような不安を抱えて当事務所へ相談にいらっしゃいました。
「竹内さん、言いにくい事なのですが・過去の母の医療費などの支払いの領収書などちゃんと保管ができてないのです。現金で引き出したものも多いので、私がとったと思われて後見制度を使うと大変なことになってしまうのではないでしょうか?」
ごもっともなお悩みです。今日はこのお悩みに対して、実際に現在も10人ほどの成年後見人をしている世田谷区の司法書士がお応えします。
- まず、過去の領収書関係がきっちりとってあったり、現金の引き出しの記録が細部まで残っている家庭ばかりではありません。むしろそちらの方が少ないかも知れません。過去の現金の引き出し記録が分からない場合からと言って過度に心配する必要はないでしょう。
- また、基本的に成年後見人はやはり、実際に自分が成年後見人に選ばれた後の財産管理を気にします。過去のことで常識的にこのくらいのお金を使って当然と思われるものを追及するようなタイプの司法書士後見人は少ないと思われます。
- ただ、もしも大きなお金を使った場合。例えば車を買ってその車がお子さんの名義になっているということが数年内におきていた場合、少し対応は考えた方が良いかも知れません。例えば「車は実際に運転する子の名義だが、本人が介護施設や病院に通う送迎用に利用している」など理由を説明できる状態にしておくのは対応の1つと言えるでしょう。こういう大きな出金があった場合は、申し立て前に司法書士等に相談した方が良いです。
- とはいえ、後見人候補者をたてないとどんな人が後見人になるか分からないですし、ご親族が後見人になると「監督人」といって業務を監督する立場で司法書士や弁護士さんがつくことも多いです。過去の責任を追及してくるかどうか、外れをひくと追及されるということはありえると思います。
Aさんのお話を基に、私はお母様の通帳履歴を見せていただきました。ざっと見る限り、目を引くような大きな出金記録はありません。少なくとも私が後見人なら過去の記録がないことに対する責任追及など考えないし、それで後見人としての役割を十分に果たしているといえると思うとお伝えしました。
Aさんは安心した様子で、私に後見人就任のご依頼をくださりました。AさんとAさんのお母様は、特に大きな課題を抱えることもなく穏やかに暮らしております。
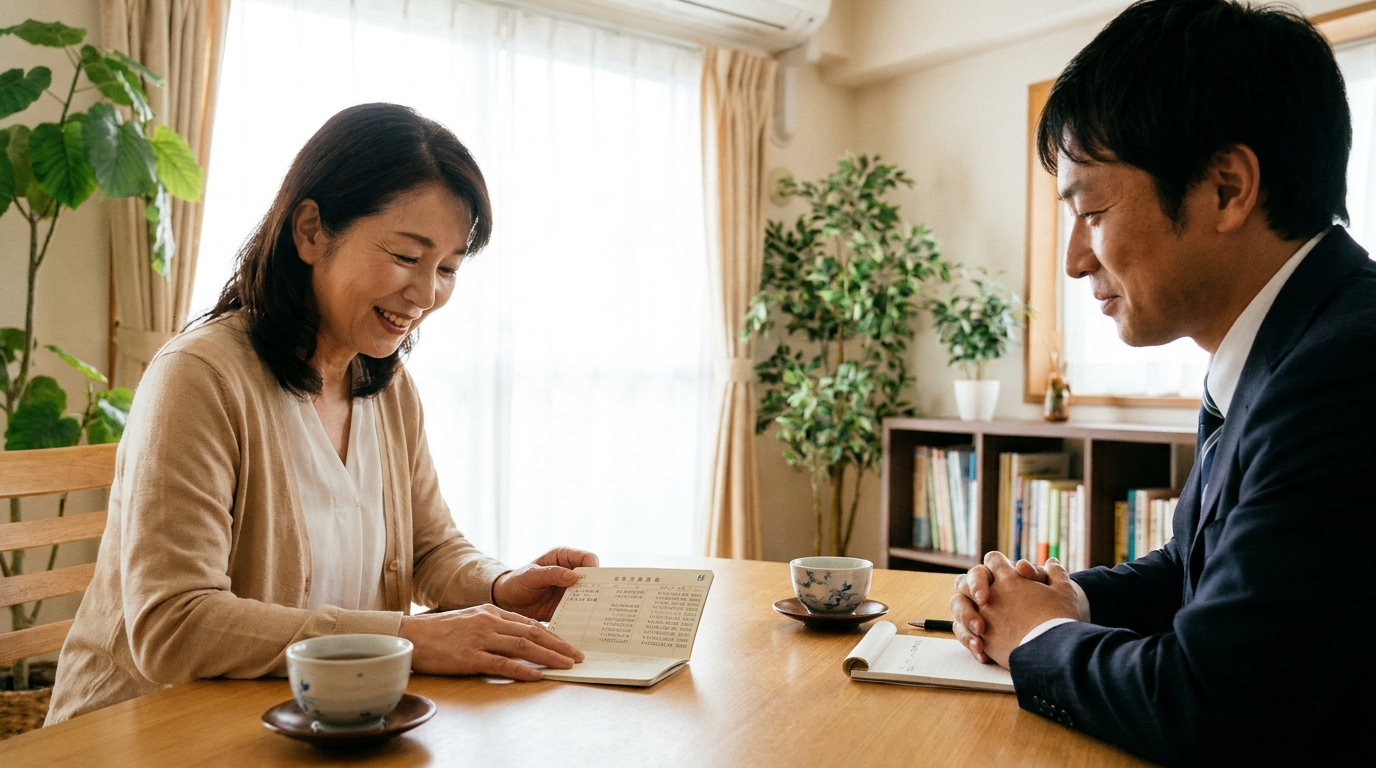
申立て前の家計管理と就任後の記録義務は基準が違う
そもそも、なぜ多くのご家族が「領収書がないと責められる」とこれほどまでに心配されるのでしょうか。その大きな理由のひとつに、インターネットや書籍などで「成年後見人は領収書や出納帳をきっちり保管し、家庭裁判所に報告しなければならない」という情報を目にすることが挙げられます。
この情報自体は間違いではありません。しかし、ここで知っておいていただきたいのは、その厳密なルールはあくまで「成年後見人に選ばれた後の業務上の義務」だという点です。
成年後見人が選ばれる前の一般のご家庭でのやりくりにまで、同じような厳密さが求められるわけではありません。親子や家族の間で、体調の優れない親御さんに代わってATMでお金を下ろし、食費や日用品、病院代を支払うときに、わざわざ毎回領収書をもらってノートに貼っておくようなご家庭は少数派です。
実際に選任された後の成年後見人の財産管理と、申立て前にご家族が善意で行っていた日々のサポートとでは、求められる基準がまったく異なります。もちろん、ご本人の財産被害や不正な流用が強く疑われるようなケースでは過去の支出も調査対象となりますが、そうした事情がない限り、後見人が重視するのは「自分が就任した時点から、ご本人の財産をどう守り、どう生活に役立てていくか」という未来に向けた管理です。過去の日常的な医療費や生活費の領収書が手元にないこと自体で、直ちに使い込みを疑われたり問題視されたりするわけではありませんので、まずは肩の荷を下ろしてください。
領収書がないときに申立て前の相談で整理しておきたいこと
過去の日常的な引き出しについて過度に怯える必要はないとはいえ、家庭裁判所へ成年後見の申立てをする際には、ご本人の現在の財産状況や収支の目安を書類にまとめて提出する必要があります。
領収書が残っていないからといって、家中の引き出しをひっくり返して何年も前のレシートを探し回る必要はありません。大切なのは、家庭裁判所や相談先の司法書士が「実際にどこを見て状況を判断するのか」というポイントに沿って、手元の情報を整理しておくことです。
家庭裁判所への申立てで求められる書類の全体像については、裁判所が公開している成年後見申立ての手引(裁判所資料)なども参考になります。ここでは、領収書がない場合にご家族が事前相談に向けて準備しておきたい2つのステップを具体的に見ていきましょう。
過去1年分ほどの通帳履歴から日常的な支出かを確認する
家庭裁判所への申立てで提出が必要となる通帳コピーの対象期間は、申立先の裁判所の最新の手引や個別の指示によって定められています(たとえば東京家庭裁判所の手引では、直近2か月分の取引が記帳されたページのコピーや、主な医療費・施設費等の領収書の提出が案内されています)。一方で、司法書士への事前相談に向けてご家族自身が自主的に状況を振り返る際には、過去1年分程度の通帳の履歴に目を通しておくと安心です。
そのため、まずはお手元にある親御さんの通帳を最新の状態まで記帳してみてください。そして、自主的な確認の目安として過去1年ほどのページをめくりながら、お金の動きをざっと眺めてみましょう。
確認したいのは、「定期的に引き出されている金額が、親御さんの年金収入や普段の生活水準、入院・施設利用の状況に照らし合わせて、常識的に使って当然と思える範囲に収まっているか」という点です。たとえば、毎月決まった時期に10万円〜15万円程度の現金引き出しがあり、それが日々の食費や日用品、通院費、光熱費などに充てられているのであれば、特別な違和感はありません。
先ほどご紹介したAさんの事例でも、お母様の通帳履歴を拝見したところ、生活費として自然な範囲の出金が並んでいるだけでした。通帳の履歴は出金時期や金額を確認するうえで非常に有用な資料であり、現金そのものの具体的な使途についても、当時の生活状況に関するご家族からの説明や手元に残っている補足資料と併せて確認することで、細かい領収書がすべて残っていなくても司法書士は生活の実態を把握することができます。
高額な出金や家族名義の購入は理由をメモにまとめる
一方で、過去数年内の通帳を見直す中で、普段の生活費とは明らかに異なる「数十万円〜数百万円単位のまとまった引き出し」がある場合は、少し丁寧な準備をしておいたほうが安心です。
たとえば、次のようなケースが挙げられます。
- 親御さんの介護や病院への送迎のために自動車を購入したが、実際に運転するお子さんの名義で登録している
- 親御さんが自宅で安全に暮らせるように、手すりの設置や段差解消などのバリアフリーリフォームを行い、まとまった工事代金を現金で支払った
- 親御さんの入所一時金や長期入院の費用として、一度に大きな金額を引き出した
こうした申立て前のお金の使い方は、事情を知らない第三者が通帳の数字だけを見ると、「なぜ本人の口座から大金が消えているのか」「なぜ子どもの名義の車になっているのか」と疑問を抱き、使途不明金や使い込みではないかと誤解されやすいポイントになります。
もし領収書が見当たらない場合でも、注文書や契約書の控え、パンフレット、あるいは当時のカレンダーの書き留めなど、何か手がかりになるものがないか探してみてください。そうした書類もまったくない場合は、ご家族の記憶をもとに「いつ・いくら引き出し・何のために使い・それがご本人の生活にどう役立っているか」という背景事情を、時系列のメモに書き出しておくことをおすすめします。
申立てをする前にそのメモと通帳を司法書士へそのまま見せて相談すれば、裁判所へ提出する書類の中でどのように事情を説明すれば誤解を防げるか、具体的な対策を一緒に考えることができます。
過去の管理で家庭の和を壊さないための司法書士への相談方法
ここまで、常識的な範囲の引き出しであれば心配はいらないこと、大きな出金は理由を整理しておけばよいことをお伝えしてきました。しかし、冒頭の4つ目のポイントでも触れたとおり、成年後見制度を利用する際には「誰が後見人や監督人に選ばれるかによって、対応が変わるリスクがある」という現実も知っておかなければなりません。
せっかく親御さんのために一生懸命介護とお金のやりくりをしてきたのに、選ばれた専門家から過去の細かい記録不足を追及され、ご家族が傷ついたり家庭の和が壊れたりする事態は何としても避けたいところです。そうしたトラブルを未然に防ぐためには、申立て前の段階で司法書士と直接面談し、信頼できる候補者を見極めることが非常に重要になります。
候補者未定の申立てや監督人選任で生じる追及リスク
家庭裁判所に成年後見の申立てをする際、「後見人候補者」を記入する欄があります。ここを空欄(候補者なし)にして家庭裁判所に選任を一任した場合、裁判所が名簿などから選んだ司法書士や弁護士などの専門職が後見人に就任します。
また、ご家族(お子さんなど)を後見人候補者として申し立てた場合でも、ご本人の財産額や事案の内容によっては、ご家族の業務をチェックする立場として専門職の後見監督人が選任されるケースも少なくありません。
手続の中では、審判が下りる前に家庭裁判所から後見人等の候補者名が伝えられ、親族の意向照会が行われる場合もあります。しかし、候補者の名前を知らされたとしても、「その専門家が実際の業務でどのような対応方針をとるのか、ご家族との相性が合う人物なのかまでは、事前に直接話してみなければ十分に分からない」という点には注意が必要です。
もちろん、多くの司法書士や弁護士は常識的な感覚を持っており、過去の細かな生活費の引き出しをむやみに問題視することはありません。しかし、司法書士が後見人になる実態を見ていくと、専門家の中にもさまざまな性格やスタンスの人がいます。ごくまれにですが、これまでのご家族の介護の苦労や家庭内の事情を顧みず、法律やルールを杓子定規に当てはめて過去の記録不足を厳しく追及してくるタイプ(いわゆる「外れ」)に当たってしまう可能性もゼロではないのです。
一度後見人や監督人が選任されると、ご家族と相性が合わないからといって途中で交代してもらうことは原則としてできません。だからこそ、申立てをする前にご家族自身で司法書士を探して相談し、「この人なら私たちの事情を理解してくれる」と納得できる司法書士に後見人候補者になってもらう方法が、ご家族を守るための有効な選択肢となります(最終的な選任判断は家庭裁判所が行いますが、事前の検討と適切な書類作成により希望が通るケースは多くあります)。
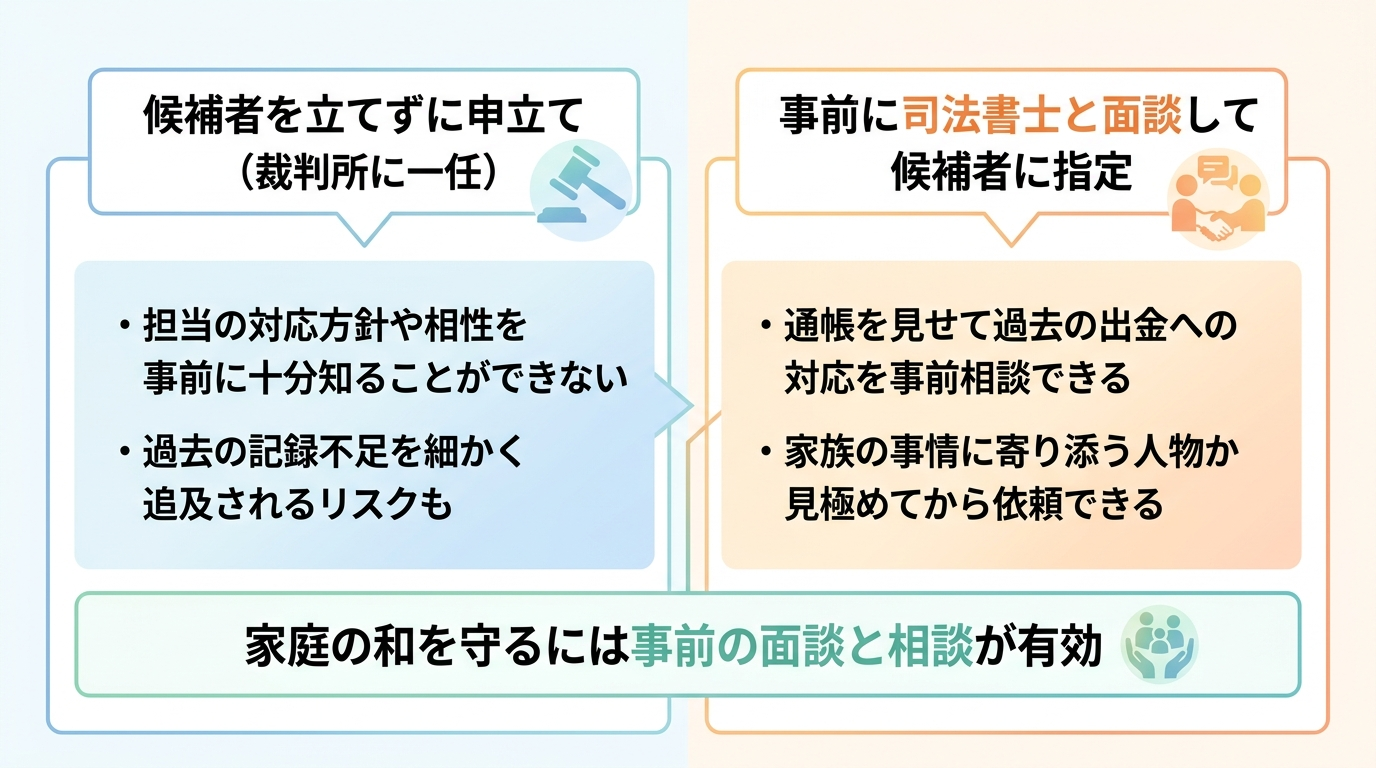
事前相談の面談で司法書士に確認したい3つの質問
では、申立て前の事前相談で司法書士と面談するとき、相手が「過去の引き出しをむやみに追及せず、家族に寄り添ってくれる人物か」をどう見極めればよいのでしょうか。面談の場では、ぜひ実際の通帳を持参したうえで、次の3つのポイントを確認してみてください。
| 確認したいポイント | 面談での具体的な相談・質問のしかた | 寄り添ってくれる司法書士の反応例 |
|---|---|---|
| 1. 通帳履歴を見たときの反応と対応方針 | 実際の通帳を見せながら「領収書がない引き出しが多いのですが、申立てで問題になりますか?」と尋ねる | 「このくらいの生活費の引き出しなら自然ですよ」「この大きな出金だけ、こういう理由書を添えておきましょう」と具体的な見通しを示してくれる |
| 2. 過去の支出に対する基本的な考え方 | 「過去の領収書が残っていない出金について、後見人としてどのように確認や調査をされますか?」と率直に聞く | 領収書がないことだけを杓子定規に責めるのではなく、介護や生活の実態・補足資料をどう確認するかを丁寧に説明し、「ご本人の財産被害が疑われる場合を除き、日常的な支出までむやみに問題視することはありません」と判断基準を示してくれる |
| 3. 就任後の家族との連絡方法や関わり方 | 「後見が始まった後、日々の生活費の受け渡しや連絡はどのように進めますか?」と確認する | 親族の気持ちや介護の負担を尊重し、無理のない管理方法や穏やかな関係を保てる説明をしてくれる |
特に3つ目の「就任後の関わり方」は、その司法書士の人間性がよく表れる部分です。たとえば成年後見人の訪問頻度や連絡の取り方ひとつをとっても、ご本人の体調やご家族のペースに合わせて柔軟に対応してくれるかどうかは、事前に直接話してみることでしっかりと肌感覚でつかむことができます。
「こんなことを聞いたら怪しまれるのではないか」と遠慮する必要はまったくありません。むしろ、こうした質問をぶつけたときに、あなたの不安を受け止めて誠実に答えてくれるかどうかを見ることこそが、後悔しないための大切なステップなのです。
過去の引き出しが不安な方は下北沢司法書士事務所へご相談を
親御さんの介護や生活のサポートは、毎日が待ったなしの連続です。その中で、親御さんのために時間や労力を割いてお金の管理をしてきたご家族が、「領収書をちゃんと取っておかなかったから」という理由だけで自分を責めたり、必要な成年後見の申立てを諦めたりする必要はありません。
過去の細かい責任追及をして家庭の和を壊すような成年後見人が選ばれないためには、事前に候補者となる司法書士と面談して、そういう人物でないか見極めることも非常に有効です。少しでもご不安がある方は、ぜひ当事務所にご相談ください。
下北沢司法書士事務所の代表司法書士である竹内は、現在も約10名の方の成年後見人を務めているほか、心理カウンセラーの資格も有しております。「不安や辛さを抱えた人でも相談しやすい優しい事務所にしたい」という想いから、当事務所の無料相談では、難しい法律の話を一方的にするのではなく、お客様が一番気になっていることや不安に感じているポイントに真っ先に耳を傾けることを何より大切にしています。
ご相談の際には、ぜひ親御さんの通帳をそのままお持ちください。ご一緒に履歴を拝見しながら、「このままで全く問題ありませんよ」「この部分だけ、こんな風にメモを添えておきましょう」と、状況に合わせて丁寧に情報を整理いたします。平日お忙しい方のために土日も無料相談を行っており、ご自宅などへの出張相談(※遠方の場合は出張費をいただくことがあります)にも対応しております。
一人で通帳を見つめて悩み続ける時間は、とても苦しいものです。あなたとご家族がこれからも穏やかな毎日を送れるよう、まずはお電話やお問い合わせフォームから、あなたのタイミングで気軽にお声をかけてください。
下北沢司法書士事務所 竹内友章
東京都世田谷区北沢にある下北沢司法書士事務所は、相続手続き、遺言作成、相続放棄、会社設立、不動産売却など、幅広い法務サービスを提供しています。代表の竹内友章は、不動産業界での経験を持ち、宅地建物取引士や管理業務主任者の資格を活かし、丁寧で分かりやすいサポートを心掛けています。下北沢駅から徒歩3分の便利な立地で、土日も対応可能です。お気軽にご相談ください。
兄弟で共有する隣接土地を単独所有にする方法|持分交換と交換差金【豊島区事例】
隣接する共有土地は「持分交換」でそれぞれの単独所有にできる
昔、ご両親が亡くなられた際に、隣り合う2つの土地(例えば、兄の自宅敷地である甲土地と、弟の自宅敷地である乙土地)を、兄弟それぞれが法定相続分(2分の1ずつなど)の共有名義で相続し、そのまま長年暮らしてきたというご家族は少なくありません。
ご兄弟が元気なうちは問題が表面化しなくても、ご自身の年齢が上がり次世代への相続を意識し始めると、「このまま共有状態を子どもたちの代に引き継がせてよいのだろうか」という不安が浮かび上がってきます。このような隣接する共有土地の問題は、お互いの共有持分を「交換」する手続きをとることで、それぞれの土地を100%単独所有へと整理することが可能です。
今日は、「兄弟同士の土地の権利の整理をサポートしてきた世田谷の司法書士」がこのようなケースの解決の段取りについて解説します。
具体的には、兄が持っている「乙土地の持分2分の1」と、弟が持っている「甲土地の持分2分の1」を交換し、甲土地を兄の単独名義、乙土地を弟の単独名義にするという方法です。法務局での登記手続きとしては、「交換」を原因とする持分移転登記を申請することで実現できます。
しかし、実務上もっとも警戒しなければならないのは、事前の税務検証を行わずに登記の名義だけを動かしてしまうことです。不動産の持分交換は、税法上「お互いの持分を時価で譲渡し合った(売却した)」ものとして扱われます。そのため、適切な特例の適用や価値の調整をせずに手続きを進めると、現金収入が一切ないにもかかわらず、多額の譲渡所得税や贈与税が課されるリスクが潜んでいます。
安全に単独所有への整理を完了させるためには、登記を担う司法書士と税務を担う税理士が初期段階から連携し、法務と税務をセットで進めることが不可欠です。
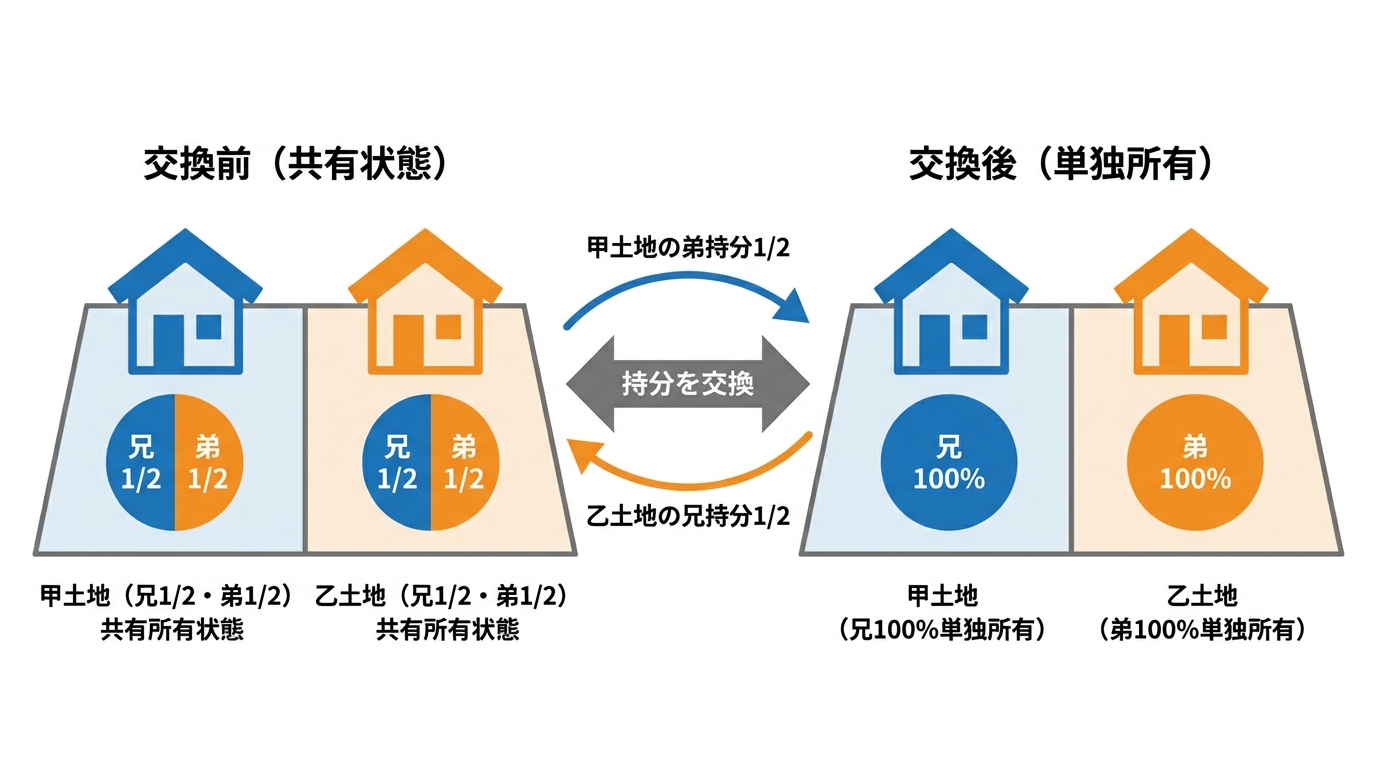
1筆の分筆と「別筆の持分交換」で異なる税務上の扱い
共有状態の解消を検討される際、多くの方が混同しやすいのが「1つの土地(1筆の土地)を分筆して分けるケース」と、「隣接していても登記上は別々の土地(2筆の土地)になっている持分を交換するケース」の税務上の違いです。
もし、ご兄弟で共有しているのが「大きな1筆の土地」であり、それを持分割合に応じて2つに分筆したうえで、各自が単独所有にする場合(共有物の現物分割)であれば、税務上の優遇があります。国税庁が定める所得税基本通達の譲渡所得関係規定(33-1の7)により、その分割が持分割合に応じたものである限り、原則として資産の譲渡はなかったものとみなされ、譲渡所得税は課税されません。
ところが、最初から登記簿上で「甲土地」と「乙土地」という別々の土地(別筆)になっており、それぞれを共有している場合は扱いがまったく異なります。
| ケース | 具体的な手続き | 税務上の原則的な扱い |
|---|---|---|
| 1筆の土地を分ける場合 | 1つの土地を分筆し、持分割合に応じて取得する(共有物分割) | 原則として譲渡はなかったものとみなされ、譲渡所得税は非課税 |
| 別筆の持分を交換する場合 | 甲土地の弟持分と、乙土地の兄持分を交換して単独所有にする | 原則として双方に持分の譲渡(交換)があったものとみなされ、譲渡所得税の課税対象 |
国税庁の質疑応答事例等でも示されている通り、異なる複数の土地の共有持分を交換してそれぞれを単独所有にする行為は、単なる共有物の分割ではなく、「別個の資産である共有持分同士の交換(譲渡)」に該当します(※複数の土地が一体として利用されていて1つの敷地であると認められる特殊な例外を除きます)。
つまり、兄が住む甲土地と弟が住む乙土地がそれぞれ独立した宅地として利用されている場合、持分を交換すると原則として双方に譲渡所得税が課税される仕組みになっています。この原則を押さえたうえで、次に解説する税務上の特例を活用できるかどうかを検討しなければなりません。
譲渡所得税を抑える「固定資産の交換の特例」の適用要件
別筆となっている共有土地の持分を交換する際、原則通り多額の譲渡所得税が課されてしまっては、現実的に権利の整理を進めることができません。この税負担を回避するための極めて重要な制度が、所得税法第58条に定められた「固定資産の交換の特例」です。
この特例は、100%単独所有している不動産同士の交換だけでなく、「不動産の共有持分同士の交換」にも適用されることが実務上認められています。特例が適用されれば、交換によって手放した持分については譲渡がなかったものとみなされ、その時点での譲渡所得税の負担を抑えることが可能です。
ただし、この特例を受けるためには、税法で定められた厳格な要件をすべてクリアしなければなりません。1つでも条件から外れると特例が適用できなくなるため、事前の緻密な要件確認が求められます。
特例を適用するための4つの基本条件と20%以内の時価差額
兄弟間で共有持分を交換し、固定資産の交換の特例を適用するためには、主に以下の4つの基本条件をすべて満たす必要があります。
- 1年以上の所有期間と取得目的
交換して譲渡する持分も、交換によって取得する持分も、双方が「1年以上所有していた固定資産」であることが必要です。また、交換すること自体を目的にして直前に取得した資産であってはなりません。昔、ご両親から相続して長年共有してきた土地であれば、この要件は問題なくクリアできるケースが大半です。 - 同じ種類の固定資産同士の交換であること
交換する資産は「土地と土地」「建物と建物」のように、同じ種類の固定資産でなければなりません。共有持分の交換においては「甲土地の共有持分」と「乙土地の共有持分」を交換するため、この同一種類の要件を満たします。なお、土地だけでなく建物も共有していて同時に交換するような場合は、土地と建物を厳密に区別してそれぞれ判定する必要がある点に注意が必要です。 - 取得した資産を「譲渡した資産の交換直前と同じ用途」に供すること
交換によって相手から取得した土地持分を、自分が譲渡した土地持分の交換直前の用途と同じ用途(土地の場合は「宅地」「田畑」などの区分で判定)として使用する必要があります。例えば、兄が譲渡する乙土地持分と取得する甲土地持分のいずれもが「宅地」であり、交換後も兄が甲土地を引き続き自宅敷地(宅地)として利用し続ける場合(弟も同様に宅地として利用する場合)は、この同一用途の要件を満たすことになります。 - 交換する持分の「時価の差額」がいずれか高い方の20%以内であること
実務上、もっともハードルが高く慎重な検証を要するのがこの「交換差額要件」です。兄が渡す乙土地持分の時価と、弟が渡す甲土地持分の時価を比較したとき、その差額がいずれか高い方の時価の「20%以内」に収まっていなければなりません。
特に4つ目の「時価の差額が20%以内」という基準は厳格です。例えば、高い方の持分の時価が2,000万円であった場合、差額は400万円(20%)以内、つまり低い方の持分の時価が1,600万円以上でなければなりません。もし差額が20%を1円でも超えてしまうと、超えた部分だけでなく交換全体について特例が一切使えなくなるという非常に厳しいルールになっています。
なお、交換する2つの資産の価額に大きな差がある場合の税務上の取扱いについては、国税庁が公開しているタックスアンサーNo.3514 資産の一部を交換とし、一部を売買としたときでも示されている通り、1つの資産の一部を交換とし残りの部分を売買とした場合であっても、その売買代金は「交換差金」とみなされて20%要件が判定されるため、同一資産の契約を形式的に分割するだけではクリアできない点に留意が必要です。
共有状態を放置することのリスクや、他の解消方法を含めた全体像については、相続不動産の共有は危険?デメリットと共有せざるを得ない時の解決策で体系的に解説しています。
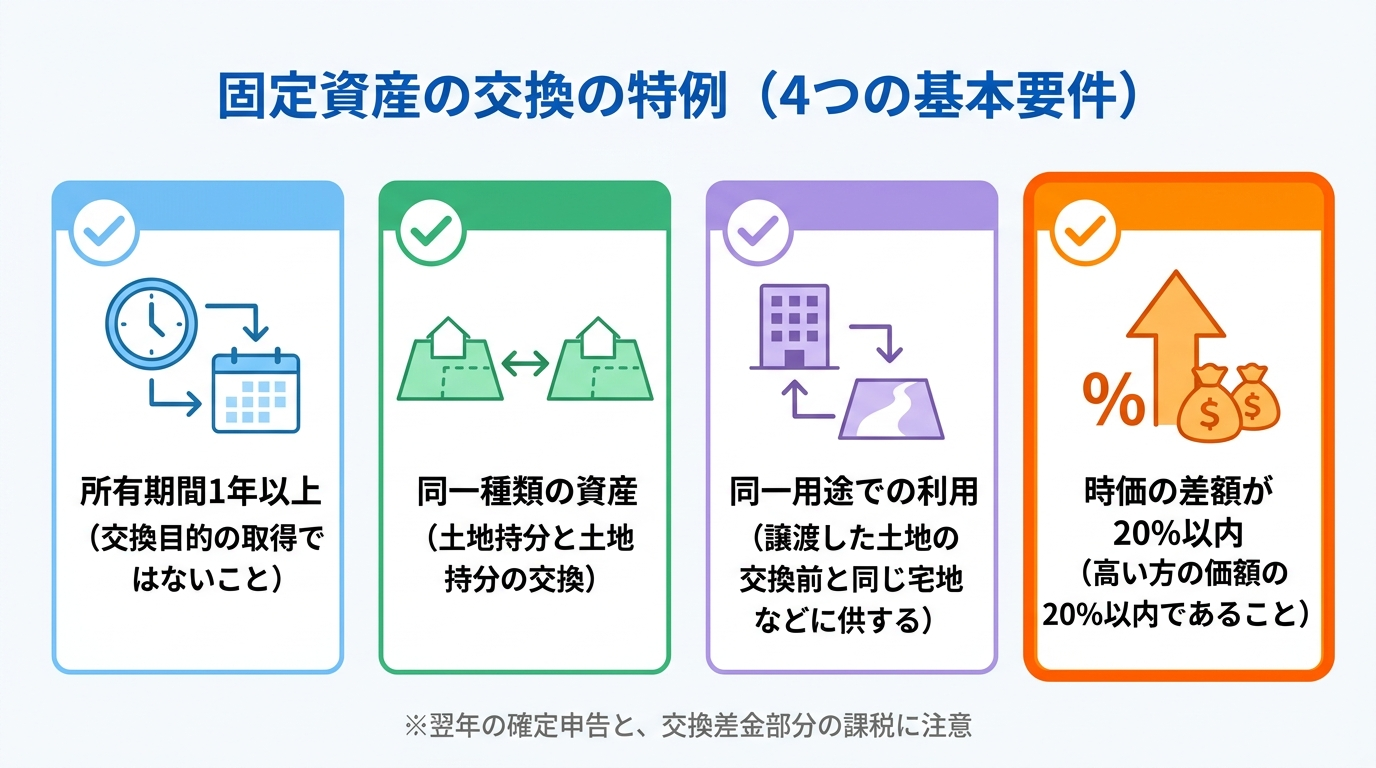
特例は「課税の繰延べ」であり確定申告が必須となる点に注意
固定資産の交換の特例を利用するにあたっては、見落としがちな2つの重要な注意点があります。
第一に、この特例は税金が永久に免除される「非課税制度」ではなく、将来の売却時まで課税を先送りする「課税の繰延べ」であるという点です。特例を使って持分を交換した場合、新しく取得した持分には、手放した持分の「昔の取得価額(親が購入した当時の価格など)」や「取得時期」がそのまま引き継がれます。そのため、将来その土地を第三者へ売却した際には、親の代からの値上がり益を含めて譲渡所得税が計算される仕組みとなっています。
第二に、4つの要件をすべて満たしていても、自動的に特例が適用されるわけではないという点です。特例の適用を受けるためには、持分を交換した年の翌年2月16日から3月15日までの確定申告期間内に、必ず確定申告を行わなければなりません。申告書に「固定資産の交換の特例の適用を受ける旨」を記載し、交換した資産の時価や明細を添付して提出することが必須要件となっています。登記が終わったからと安心して確定申告を忘れてしまうと、原則通り多額の譲渡所得税が課される恐れがあるため注意してください。
贈与税を防ぐ「交換差金」の決め方と課税関係のポイント
隣接している2筆の土地であっても、それぞれの面積や道路への接し方、土地の形などが完全に同一であることは稀です。つまり、交換する双方の共有持分の価値(時価)には、多かれ少なかれ差額が生じるのが通常です。
この価値の差を調整するために支払う金銭を「交換差金(こうかんさきん)」と呼びます。ここでは、贈与税のリスクを防ぐための時価評価の考え方と、交換差金を支払った場合の課税関係について詳しく見ていきます。
交換する土地持分の時価評価と差額が生じる理由
ご兄弟からご相談を伺うと、「隣り合っているし、面積もほぼ同じだから価値も同じだろう」とお考えになっているケースがよくあります。しかし、不動産の実勢価格(時価)は、わずかな条件の違いによって差が開きます。
- 接道状況の違い:一方が角地(2つの道路に接している)で、もう一方が中間画地(1つの道路にしか接していない)である場合、角地の方が高く評価されます。
- 方角や日当たり:南道路に面しているか、北道路に面しているか、あるいは路地状敷地(旗竿地)になっているかによって市場価値は変動します。
- 間口と奥行き:同じ面積でも、間口が広く整形な土地と、細長い土地とでは評価が異なります。
固定資産の交換の特例における「20%以内」の判定や、贈与税を防ぐための価値の比較は、固定資産税評価額や相続税路線価ではなく、原則として「交換時の時価(実勢価格)」を基準に行います。実務では、相続税路線価を0.8で割り戻した目安額や、不動産業者による複数の査定書、場合によっては不動産鑑定士の評価などを参考にしながら、資産税に詳しい税理士と連携して「税務署に対して客観的に説明がつく時価」を算出します。兄弟間で不動産の価値を測る際の路線価や実勢価格といった評価額の選び方は、適正な清算金を導き出すうえで非常に重要なポイントとなります。
差額を放置する贈与税リスクと交換差金への譲渡所得税
もし、算出した2つの土地持分の時価に差があるにもかかわらず、「兄弟の間柄だから細かいお金のやり取りはやめよう」と金銭の精算をせずに0円で交換してしまったらどうなるでしょうか。
税務上、親族間の取引は特に厳しい目でチェックされます。価値に差がある持分を金銭精算なしで交換すると、高い価値の持分を取得した側が、その高い価値の持分を渡した相手方から「差額相当分の経済的利益を無償で受けた(みなし贈与)」と判断され、意図しない贈与税が課税されるリスクがあります。
もちろん、わずかな価格差があれば常に贈与税が課されるわけではなく、税務上は「著しく低い価額の対価による譲受け」にあたるかどうかが個別の状況に応じて判定されます。また、仮に差額部分が贈与とみなされた場合でも、暦年課税における基礎控除額(年間110万円)以下であり、かつ同じ年に他の贈与を受けていなければ、結果として贈与税は発生しないこともあるでしょう。しかし、不動産の評価額は見る角度によって変動しやすく、後から税務署に想定以上の時価差額を指摘される懸念もあるため、実務上の確実な対策としては、時価の差額分に相当する適正な「交換差金」を実際に支払い、等価での交換となるように価値を精算しておくことが有効です。
ただし、ここで必ず押さえておきたい税務上のルールがあります。それは、「固定資産の交換の特例を適用した場合でも、受け取った交換差金の部分だけは譲渡所得税の課税対象になる」という点です。
| 精算の有無 | 金銭の動き | 贈与税のリスク | 譲渡所得税(交換特例適用時) |
|---|---|---|---|
| 交換差金を支払わない場合 | 0円(精算なし) | 個別判定により差額100万円がみなし贈与とされた場合でも、同年中に他の贈与がなければ基礎控除(年間110万円)内で贈与税は不発生(※他の贈与との合計や評価額の上振れにより110万円を超えると課税の恐れあり) | 交換特例の要件を満たせば繰延べ |
| 適正な交換差金を支払う場合 | 高い方を取得する側が100万円を支払う | 等価交換となるため贈与認定のリスク自体が生じない | 受け取った100万円の部分のみ譲渡所得税の課税対象となる |
例えば、兄が取得する甲土地持分の時価が2,100万円、弟が取得する乙土地持分の時価が2,000万円だったとします(差額100万円は高い方の20%以内なので交換特例は適用可能)。このとき、交換差金を支払わなければ、仮に100万円が贈与とみなされてもその年に他の贈与がなければ基礎控除(110万円)の範囲内に収まりますが、他の贈与がある場合や税務署の評価で差額が110万円を超えると判断された場合には贈与税の負担が生じます。一方、兄から弟へ差額の100万円を「交換差金」として支払えば贈与とみなされるリスク自体は防げますが、100万円を受け取った弟の側には、その100万円に対応する部分について譲渡所得税が発生します。
このように、贈与税の基礎控除や税率と譲渡所得税の負担、さらには2筆の土地の評価方法を総合的に比較し、もっとも不利益の少ない着地点を見つけるバランス調整が求められるのです。
【豊島区事例】兄弟で共有する隣接2筆の土地を交換し単独所有にした実例
ここからは、実際に当事務所へご相談いただき、兄弟で共有されていた隣接土地を持分交換によって単独所有へと整理された事例をご紹介します。
ご相談にいらっしゃったのは、豊島区にお住まいのAさんです。Aさんと弟のBさんのお二人は、隣り合う2筆の土地(甲土地・乙土地)をそれぞれ1/2ずつの持分で共有されていました。甲土地には兄A様のご自宅があり、乙土地には弟B様のご自宅が建っています。昔、ご両親から法定相続割合(法律上の相続割合)で名義変更をしてそのままの状態でした。
ご両親から相続してから長い時間がたち、長年そのまま生活されていましたが、いつのまにかAさんとBさんも次世代への相続を考える世代になっていました。「自分の代で解決しておかないと、子どもたちに面倒な負担を背負わせてしまうのではないか」――そんな気がかりを抱えながらも、どこから手をつければよいか分からず時間だけが過ぎていたといいます。
ある日、ご兄弟で将来のことを話し合った際、「将来の相続を考えると共有状態のままにしておくのはリスクが高い」「お互い自分の土地としてすっきり管理したい」とお二人の意見が一致しました。そこで、それぞれの持分を交換して、甲土地をA様の単独所有、乙土地をB様の単独所有にまとめることを希望され、当事務所の扉を叩かれたのです。
【課題と司法書士の提案】
お話をじっくり伺った当職は、まずお二人がこれまで良好なご関係を保ち、同じ方向を向いて話し合えていることの素晴らしさをお伝えしました。土地の持分を交換して単独所有にする手続き自体は、不動産登記(権利の移転)で行うことが可能です。「交換」を原因とした登記は多くはないですが、AさんとBさんのようなケースでは時折発生するケースです。
しかし、ここで登記と同時に注意が必要なのは「税務上のリスク」です。もし法務局への登記申請だけを先行させてしまえば、後から取り返しのつかない税金トラブルを招きかねません。2つの土地の評価額に差がある場合、単に持分を交換しただけでは、価値が高い方の土地持分を得た側が「差額分の贈与を受けた」とみなされ、意図しない贈与税が課税されてしまう恐れがあります。また、一定の要件を満たせば譲渡所得税の課税を繰り延べられる「固定資産の交換の特例」などの適用も検討する必要がありました。
【解決へのステップ】
- 税理士との事前連携と交換差金の調整
当事務所から提携する税理士へ相談し、甲土地・乙土地それぞれの評価額を精密に算出しました。隣接する土地であっても道路付けや形状のわずかな違いから評価額に差が出ることが判明したため、まずはその差額が「固定資産の交換の特例」の20%要件に収まっていることを確認しました。そして、評価額に生じた僅かな差額については、適正な「交換差金」をやり取りすることで、税務上「贈与」とみなされないよう事前に対策を講じました。このように初期段階から司法書士と税理士が連携する体制を組むことで、手戻りのない正確な検証が可能になります。 - 交換契約書の作成と登記手続き
税務上の裏付けをとった上で、持分交換に関する契約書を作成し、法務局へ持分移転登記を申請しました。契約書には交換差金の金額や決済方法も明確に記載し、後日の確定申告にもそのまま活用できる証拠書類として整えました。 - 完全な単独所有へ
無事に登記が完了し、甲土地はA様、乙土地はB様の完全な単独所有となりました。新しい登記事項証明書をお渡しした際、お二人が「これでようやく肩の荷が下りました」と笑顔を交わされていたのが非常に印象的でした。将来の世代に共有のトラブルを持ち越す心配がなくなり、お二人とも非常に安心されたご様子でした。
事前評価から交換契約・持分移転登記までの4つのステップ
上記の豊島区の事例のように、兄弟間で隣接土地の共有持分交換を安全に進めるための実務手順を、4つのステップに整理して解説します。
- ステップ1:現在の権利関係の確認と兄弟間での基本合意
まずは法務局で甲土地・乙土地の「登記事項証明書(登記簿謄本)」や「公図」「地積測量図」などを取得し、現在の正確な共有持分割合や、抵当権などの担保権が付いていないかを確認します。そのうえで、お互いの持分を交換して単独所有にすることについて、兄弟間で基本的な合意を形成します。 - ステップ2:税理士と連携した時価評価・特例判定・交換差金の決定
契約書を作成する前に、資産税に強い税理士と連携して2つの土地持分の時価を算定します。「固定資産の交換の特例」の4要件(特に時価の差額が20%以内か)を満たしているかを検証し、贈与税のリスクを防ぐために支払うべき適正な「交換差金」の金額を決定します。 - ステップ3:不動産交換契約書の作成・押印と交換差金の決済
税務面の検証が完了したら、司法書士が「不動産交換契約書(兼 登記原因証明情報)」を作成します。契約書には、交換する各持分の特定、交換差金の金額と支払期日、所有権移転と登記申請を同時に行う旨(同時履行の条項)などを明記し、双方が署名・実印での押印を行います。交換差金の支払いは、税務署への客観的な証拠を残すため、現金手渡しではなく必ず銀行振込で行い、通帳に履歴を記録してください。 - ステップ4:法務局への持分移転登記の申請と翌年の確定申告
決済確認後、司法書士が管轄の法務局へ「交換」を原因とする所有権一部(持分全部)移転登記を2件同時に申請します。登記完了後、翌年の確定申告期間内に税理士を通じて「固定資産の交換の特例」の確定申告を行い、すべての手続きが完了します。
| 項目 | 具体的な内容(ご兄弟双方がそれぞれ用意するもの) |
|---|---|
| 主な必要書類 | 不動産交換契約書(登記原因証明情報)昔の相続時に発行された登記識別情報(または権利証)印鑑証明書(発行から3ヶ月以内のもの)住民票の写し固定資産評価証明書(最新年度のもの) |
| 登録免許税 | 交換により取得する持分の固定資産税評価額 × 2.0%(※土地の売買等における軽減税率1.5%は「交換」には適用されず、本則の2.0%となります) |
| 不動産取得税 | 交換により取得した持分に対して原則として都道府県から課税されます(宅地の場合は評価額の2分の1×3%が目安) |
なお、ご両親から相続したのが何十年も前である場合、当時の権利証や登記識別情報を紛失しているケースも珍しくありません。紛失していても、司法書士がご本人と面談して作成する「本人確認情報」などの代替手続きによって問題なく登記申請が可能ですのでご安心ください。
兄弟間の共有土地の持分交換は司法書士と税理士の連携が不可欠
昔相続した隣接土地の共有持分を交換し、それぞれの単独所有へと整理することは、次世代の子どもたちへ複雑な権利関係や争いの種を残さないための非常に有効な解決策です。また、こうして土地の権利関係をきれいに単独所有へ整えておくことは、将来ご自身の代で相続登記にそのまま使える遺言書を作成し、円満な資産承継を実現するための大切な土台にもなります。
一方で、これまで解説してきた通り、共有持分の交換は「交換契約書の作成・登記申請(司法書士業務)」と「時価評価・交換差金の算定・交換特例の申告(税理士業務)」が表裏一体となって絡み合う高度な手続きです。「先に登記だけ済ませてしまい、後から税務署にお尋ねが届いて多額の贈与税や譲渡所得税がかかってしまった」という失敗を防ぐためには、契約書を作る前の段階から法務と税務の両面でシミュレーションを行うことが欠かせません。
下北沢司法書士事務所では、代表司法書士が不動産業界で培った実務経験と心理カウンセラーの資格を活かし、ご兄弟間のデリケートな話し合いや気持ちの整理にも優しく寄り添いながらサポートを行っています。「まず誰に相談すればいいか分からない」という段階でも、当事務所を窓口として、資産税に強い提携税理士と連携し、事前の税務検証や税理士見積もりの無料取得から、交換契約書の作成、持分移転登記の完了までワンストップでお手伝いいたします。
土日祝日の無料相談や、ご自宅等への出張相談にも柔軟に対応しております。隣り合う共有土地の整理でお悩みの方は、どうぞお気軽に当事務所までご相談ください。
共有土地の持分交換や登記・税理士連携に関する無料相談・お問い合わせはこちら
下北沢司法書士事務所 竹内友章
東京都世田谷区北沢にある下北沢司法書士事務所は、相続手続き、遺言作成、相続放棄、会社設立、不動産売却など、幅広い法務サービスを提供しています。代表の竹内友章は、不動産業界での経験を持ち、宅地建物取引士や管理業務主任者の資格を活かし、丁寧で分かりやすいサポートを心掛けています。下北沢駅から徒歩3分の便利な立地で、土日も対応可能です。お気軽にご相談ください。
不動産が複数・遠方にある場合の相続登記費用と報酬計算の仕組み
複数・遠方の相続登記費用は実費と司法書士報酬の2種類
「実家の自宅以外にも、離れた場所にアパートや駐車場、山林など複数の不動産がある」
「世田谷区の自宅だけでなく、地方の実家や別荘もまとめて相続登記したい」
このように、所有する不動産の数が多かったり、複数の地域に散らばっていたりする場合、「相続登記の費用がどれくらい膨らむのか」「司法書士への報酬はどうやって計算されるのか」と不安に思われる方も多いのではないでしょうか。2024年4月から相続登記が義務化され、原則として不動産を相続したことを知った日から3年以内(2024年4月1日より前に取得を知った未登記不動産は2027年3月31日まで)に手続きを行わず、正当な理由なく申請義務に違反した場合は、10万円以下の過料の対象となる点にも注意が必要です。
本記事では、複数・遠方の不動産がある場合の「実費」と「司法書士報酬」の仕組みについて、わかりやすく解説します。なお、手続き全体の流れや基本知識については、不動産の名義変更(相続登記)で体系的に解説しています。
まず前提として、相続登記の費用は大きく「実費」と「司法書士報酬」の2つに分かれます。
| 費用の種類 | 内容 | 算出の考え方 |
|---|---|---|
| 実費 | 国に納める税金や証明書の取得費用 | 固定(登録免許税:固定資産税評価額 × 0.4% など) |
| 司法書士報酬 | 手続きを代行する専門家への謝礼 | 事務所の料金体系(基本報酬+物件数・管轄数の加算等) |
登録免許税などの「実費」は、どの司法書士に頼んでも(ご自身で申請しても)金額は変わりません。一方、「司法書士報酬」は不動産の数や管轄によって計算方法が変わります。
誰が手続きしても金額が変わらない「実費」の内訳
実費とは、ご自身で法務局へ申請しても、どの司法書士事務所に依頼しても金額が一切変わらない法定の費用です。具体的には、次の3つの費用が実費として発生します。
- 登録免許税:名義変更の際に国へ納める税金です。原則として「不動産の固定資産税評価額 × 0.4%(1,000分の4)」で計算されます(評価額の1,000円未満、および算出税額の100円未満は切り捨て)。
- 証明書の取得費用:役所で取得する戸籍謄本(1通450円)、除籍謄本や改製原戸籍(1通750円)、住民票や固定資産評価証明書(1通300円〜400円前後)、法務局で取得する登記事項証明書(請求・受取方法により1通490円〜600円)などの発行手数料です。
- 郵送費・通信費:遠方の役所から戸籍を取り寄せる際の切手代や、法務局と重要書類をやり取りするための書留郵便代などです。
不動産が複数ある場合、実費の中で増えるのは「対象物件ごとの登記事項証明書・評価証明書の取得費」と「評価額の合計に応じた登録免許税」です。一方で、被相続人の出生から死亡までの戸籍一式などは、不動産がいくつあっても原則として1セット揃えれば使い回すことができます。
なお、2027年(令和9年)3月31日までの時限措置として、固定資産税評価額が100万円以下の土地に係る相続登記については、登録免許税が非課税となる特例が設けられています。地方の山林や農地、共有持分の私道などでこの要件に当てはまる場合は、税金面の負担を抑えることが可能です。適用要件の詳細は、法務局が公開している登録免許税の免税措置の案内をご確認ください。
事務所の料金体系で決まる「司法書士報酬」の相場
もう一つの費用である司法書士報酬は、平成15年に報酬規定が廃止されて以降、完全な自由化となっています。現在は各司法書士事務所が独自の料金表(報酬規程)を定めており、依頼する事務所によって金額が異なります。
一般的な1件(自宅の土地1筆+建物1棟などシンプルなケース)の報酬相場は、おおむね5万〜15万円程度とされています。日本司法書士会連合会が実施したアンケート調査でも、一般的な相続登記(不動産の価格1,000万円、相続人3名等のモデルケース)における全国平均報酬額は約7.5万円前後という客観的なデータが出ています。地域ごとの傾向やアンケート結果の詳細は、日本司法書士会連合会の司法書士の報酬に関する解説ページでも公開されています。
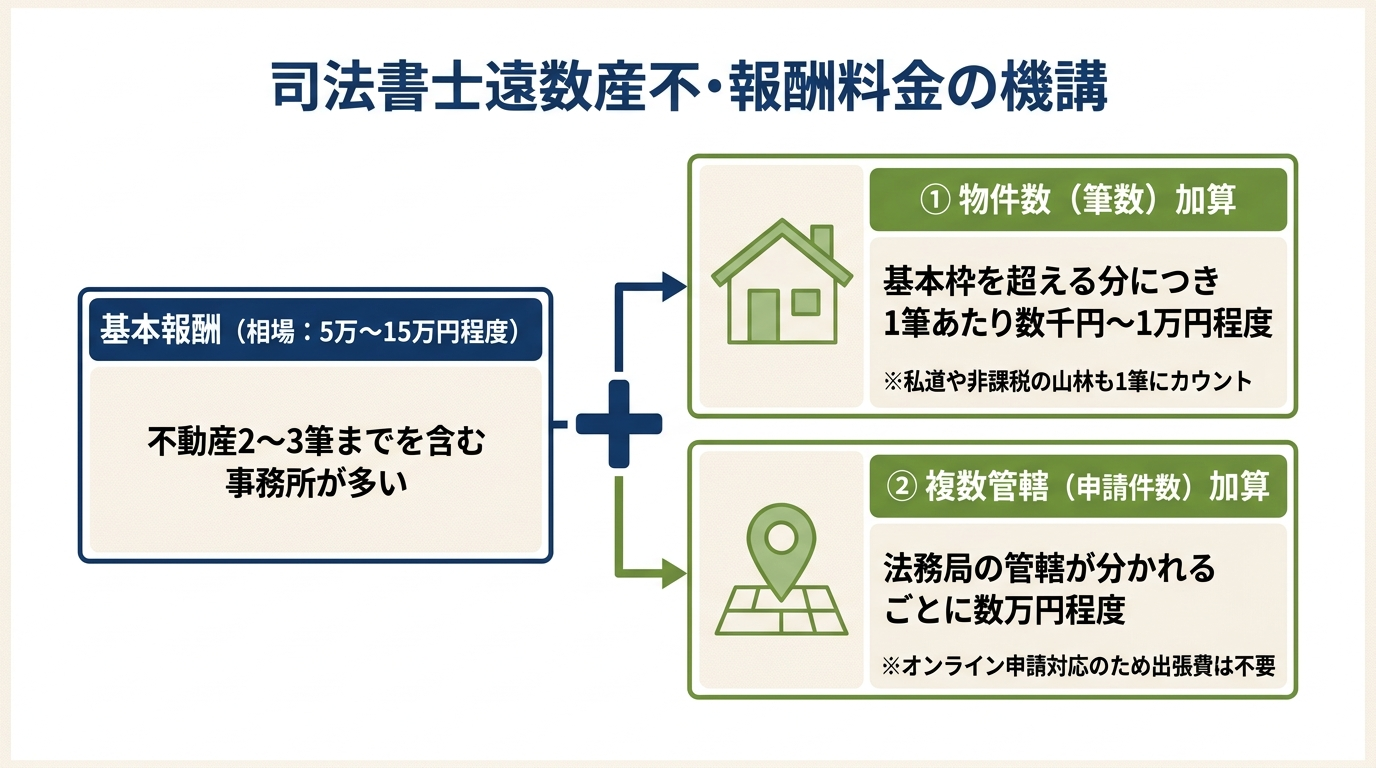
ただし、この相場を見る際は「どこまでの業務が含まれているか」に注意が必要です。戸籍の収集代行から遺産分割協議書の作成、登記申請までをすべて含めた「パック料金制」を採用している事務所もあれば、基本報酬をベースに各項目の作業代を積み上げていく事務所もあります。そのうえで、不動産が複数ある場合や遠方にある場合には、ほとんどの事務所が「基本報酬 + 加算報酬(物件加算・管轄加算)」という仕組みで報酬を計算しています。
なお、手続きの第一歩となる戸籍集めの費用や手順については、戸籍謄本の取得・相続人調査をご覧ください。
不動産の数(筆数・棟数)が多い場合の司法書士報酬の仕組み
「土地と建物で1件ずつ」「アパートや駐車場、私道(共有持分)もある」など、同一の市区町村内に複数の不動産があり、物件の数が増える場合、司法書士の報酬はどのように決まるのでしょうか。司法書士業界で広く採用されている一般的な計算ルールを見ていきましょう。
「基本報酬+筆数加算」が多く、単純に倍増はしない
不動産登記の世界では、土地を数える単位を「筆(ふで)」、建物を数える単位を「棟(むね)」または「戸(こ)」と呼びます。たとえば「自宅の敷地と一戸建て」であれば、土地1筆+建物1棟で合計2個の不動産として扱います。
多くの司法書士事務所では、「基本セット料金(不動産2〜3筆程度まで)」を設定し、それを超える分について「1筆あたり数千円〜1万円程度(例:1,000円〜5,000円など事務所による)」の加算費用(物件加算・筆数加算)を設ける体系をとっています。
そのため、所有する物件数が5筆・10筆と増えても、司法書士報酬全体が「2倍・3倍」と単純に掛け算で跳ね上がるわけではありません。たとえば基本報酬が7万円(3筆まで含む)で、追加1筆あたり3,000円の事務所であれば、不動産が合計8筆(5筆追加)あっても加算される報酬は1万5,000円にとどまります。物件数が多いからといって過度に心配する必要はないと言えます。
私道や非課税の土地・山林も「1筆」に数える注意点
複数の不動産があるケースで特に見落としやすいのが、ご自宅の前に「私道負担(前面道路の共有持分)」がある場合や、固定資産税が非課税となっている土地、評価額が極めて低い山林・農地などが含まれている場合です。
固定資産税が非課税で固定資産課税台帳に評価額の記載がない私道などの場合、登録免許税の計算では法務局の登記官が認定する価額(近傍宅地の価格等をもとに算出)を用います。そのうえで、登録免許税上の不動産の価額が100万円以下であり、2027年3月31日までに対象の相続登記を受ける場合には、国に納める登録免許税(実費)は免税となります。しかし、司法書士の業務としては、価値の高い宅地とまったく同様に、登記記録(権利関係)の確認や、遺産分割協議書および登記申請書への正確な物件情報の記載といった名義変更の作業そのものが1筆ごとに発生します。
もし私道部分の登記だけが漏れてしまうと、将来ご自宅を売却しようとした際に「前面道路の通行・掘削の権利関係が古いままで引き渡せない」といったトラブルに直結しかねません。そのため、司法書士業界では固定資産税が非課税の私道や評価額が数万円の土地であっても、作業量と責任が生じる以上、1筆として物件加算のカウント対象とする事務所が一般的です。
筆数が多くなりがちな山林特有の注意点については、実は特殊!司法書士が教える山林の相続登記3つのポイントをご覧ください。
遠方など地域を跨いで不動産がある場合の費用と管轄の考え方
「世田谷区の自宅」と「地方の実家・山林」というように、不動産が異なる都道府県・市区町村にある場合は、物理的な距離ではなく、法務局の「管轄(かんかつ)」が費用計算の重要なポイントになります。
法務局の管轄が分かれると「申請件数」ごとに報酬が加算される
相続登記は、対象となる不動産の所在地を管轄する法務局ごとに申請を出さなければなりません。同じ市区町村内にある不動産か、地域を跨いでいるかによって、申請の回数が次のように変わります。
- 同じ区・市内の不動産(例:世田谷区内の自宅・アパート・駐車場):すべて同じ管轄(東京法務局世田谷出張所)となるため、1つの法務局にまとめて1回で申請可能です(1件の申請)。登録免許税も評価額を合算して計算できます。
- 世田谷区と他県・他区の不動産(例:世田谷区の自宅と長野県の別荘、または大田区の土地):管轄する法務局が異なるため、それぞれの法務局へ別々に申請書を作成して提出する必要があります(2件以上の申請)。
このように管轄が分かれて申請が2件・3件と増える場合、司法書士の業務も申請書作成や添付書類の編成、法務局ごとの審査・完了確認作業が件数分発生します。そのため、多くの司法書士事務所では「1管轄(1申請)追加につき数万円(5万円程度)」または「2件目以降の申請は基本報酬の●%(50%〜80%程度)を加算」といったルールを設けています。同じ都道府県内にあっても、市区町村が異なれば管轄法務局が別になるケースが多いため、この仕組みを知っておくと見積書の内容が理解しやすくなります。
オンライン申請で全国一括対応できるため出張費は不要
「地方の不動産は現地近くの司法書士に頼まなければいけないのでは?」「遠方の物件だと、司法書士の出張費や交通費が高くつくのではないか」と心配される方もいらっしゃいますが、その必要はありません。
現在は法務局のオンライン申請システムと郵送手続きが全国で整備されているため、司法書士が現地へ足を運ぶことなく、日本全国の法務局へ電子申請を行うことができます。特別な現地調査などが不要な通常の相続登記であれば、物理的な距離がどれだけ離れていても、出張費や交通費、日当といった費用は原則として発生しません。
むしろ、世田谷区の不動産は地元の事務所へ、地方の実家は現地の事務所へと別々に依頼してしまうと、それぞれの事務所で「基本報酬」が一からかかってしまい、費用が割高になります。さらに、同じ戸籍の束を何度もやり取りしたり、複数の担当者と打ち合わせを重ねたりする手間も増えてしまいます。お近くの司法書士事務所1か所で遠方の相続手続きまで全国すべての不動産を一括して依頼するほうが、窓口が1つにまとまり、トータルの報酬と連絡の手間を大幅に削減できます。
複数・遠方の不動産の相続登記で見積もりを取る際の確認点
複数の不動産をお持ちの場合や、遠方に物件が散らばっている場合、費用の内訳や算出基準は一見複雑に思えるかもしれません。しかし、ここまで解説した仕組みを押さえたうえで見積もりを取ることで、納得感を持って手続きを進めることができます。
見積書の「実費」と「加算報酬(筆数・管轄)」の内訳を確認する
複数の不動産がある場合や、世田谷区のご自宅のように固定資産税評価額が高い不動産が含まれる場合、見積もりの総額が20万〜30万円以上になることも珍しくありません。その際、合計金額だけを見て「高い」と判断するのではなく、見積書の内訳を次のステップで切り分けて確認することが大切です。
| 確認項目 | 具体的なチェックポイント |
|---|---|
| 実費と報酬の区別 | 総額のうち、税金(登録免許税)や証明書代などの「実費」がいくらで、「司法書士報酬」がいくらなのか明確に分かれているか。 |
| 物件数(筆数)加算 | 基本報酬の中に不動産何筆(何個)までが含まれており、追加分は1筆あたりいくらの加算になっているか。 |
| 複数管轄(申請件数)加算 | 法務局の管轄がいくつに分かれており、2件目以降の申請追加費用がいくらに設定されているか。 |
| 付随業務の有無 | 戸籍謄本の収集代行や遺産分割協議書の作成、相続関係説明図の作成費用が報酬に含まれているか(または別料金か)。 |
たとえば見積総額が25万円であっても、そのうち登録免許税や証明書の取得費・郵送費などを含めた「実費」の合計が15万円であれば、司法書士報酬は残りの10万円ということになります。このように内訳を整理して比較することで、その事務所の料金設定が適正かどうかを冷静に判断できるようになります。
正確な無料見積もりには固定資産税の納税通知書を用意する
司法書士事務所から正確な事前見積もりを出してもらうためには、「不動産の固定資産税評価額」「全体の筆数・棟数(私道持分などを含む)」「物件の所在地(管轄法務局の数)」の3つが分かる資料が必要です。
ご相談の際は、毎年春(4月〜6月頃)に各市区町村から届く「固定資産税の納税通知書(課税明細書)」と、お手元にある「権利証(登記済証または登記識別情報通知)」をご用意いただくと非常にスムーズです。課税明細書には評価額が記載されているため登録免許税を正確に計算でき、権利証と照らし合わせることで、課税明細書には載りにくい非課税の私道なども含めた相続登記の漏れを防ぐ不動産調査や正確な筆数カウントが可能になります。
次のようなお悩みをお持ちの方は、まずはこれらの資料をお手元に用意して専門家へ相談してみてはいかがでしょうか。
- 物件数が多くて費用の見積もりが知りたい
- 遠方の実家や山林も一緒に名義変更したい
- 私道の扱いや戸籍の収集からまとめて任せたい
多くの司法書士事務所と同様に、当事務所(下北沢司法書士事務所)でも、事前のヒアリングをもとに明確な無料見積もりをご提示しております。「自分のケースだとどれくらいの費用になるのか」といったご質問だけでも、どうぞお気軽にお問い合わせください。
下北沢司法書士事務所 竹内友章
東京都世田谷区北沢にある下北沢司法書士事務所は、相続手続き、遺言作成、相続放棄、会社設立、不動産売却など、幅広い法務サービスを提供しています。代表の竹内友章は、不動産業界での経験を持ち、宅地建物取引士や管理業務主任者の資格を活かし、丁寧で分かりやすいサポートを心掛けています。下北沢駅から徒歩3分の便利な立地で、土日も対応可能です。お気軽にご相談ください。
【中野区事例】換価分割で単独名義にする注意点|文例頼りの危険性
換価分割で相続人1人の名義にする際、文例頼りが危険な理由
相続した不動産を売却し、その現金を相続人間で分ける「換価分割」。、売却手続きの負担を減らすために「代表となる相続人1人の単独名義で相続登記をしたい」とご希望されるケースは少なくありません。その際、インターネットや書籍などで公開されている遺産分割協議書の文例・ひな形を見つけ、「これをそのまま書き写して使えば大丈夫だろう」とお考えになる方も多いのではないでしょうか。
実は、こうした一般的な文例は、私ども司法書士事務所や税理士事務所のホームページなどでも参考として掲載していることがあります。しかし、実務に携わる専門家の視点から申し上げますと、汎用的な文例をそのまま流用しただけでは、いささか「弱い」遺産分割協議書になってしまうことが多いのです。今日は、安易な文例便りがなぜ危険なのか、「不動産売却を見越した遺産分割の相談を承ってきた世田谷区の司法書士」が解説します。なぜ文例頼りが危険なのか、まずは法務局の実務と売却プロセスの両面から、その理由を紐解いていきましょう。
民法や法務局には「便宜上の単独名義」という考えがない
文例をそのまま当てはめるだけでは不十分になりやすい根本的な理由は、民法や法務局の登記実務における原則にあります。実は、民法や登記の世界には「本当は相続人みんなのものだけれど、その後の売買手続きが大変だから、とりあえず名義だけを1人にする」という考えはありません。
法務局から見れば、不動産の名義というものは「実際に取得した持分のとおり、正確に登記するのが当たり前」であり、その後の売買手続きに相続人全員が参加するのが大変だとしても、それは当然やらなければならない手続きだというスタンスになります。
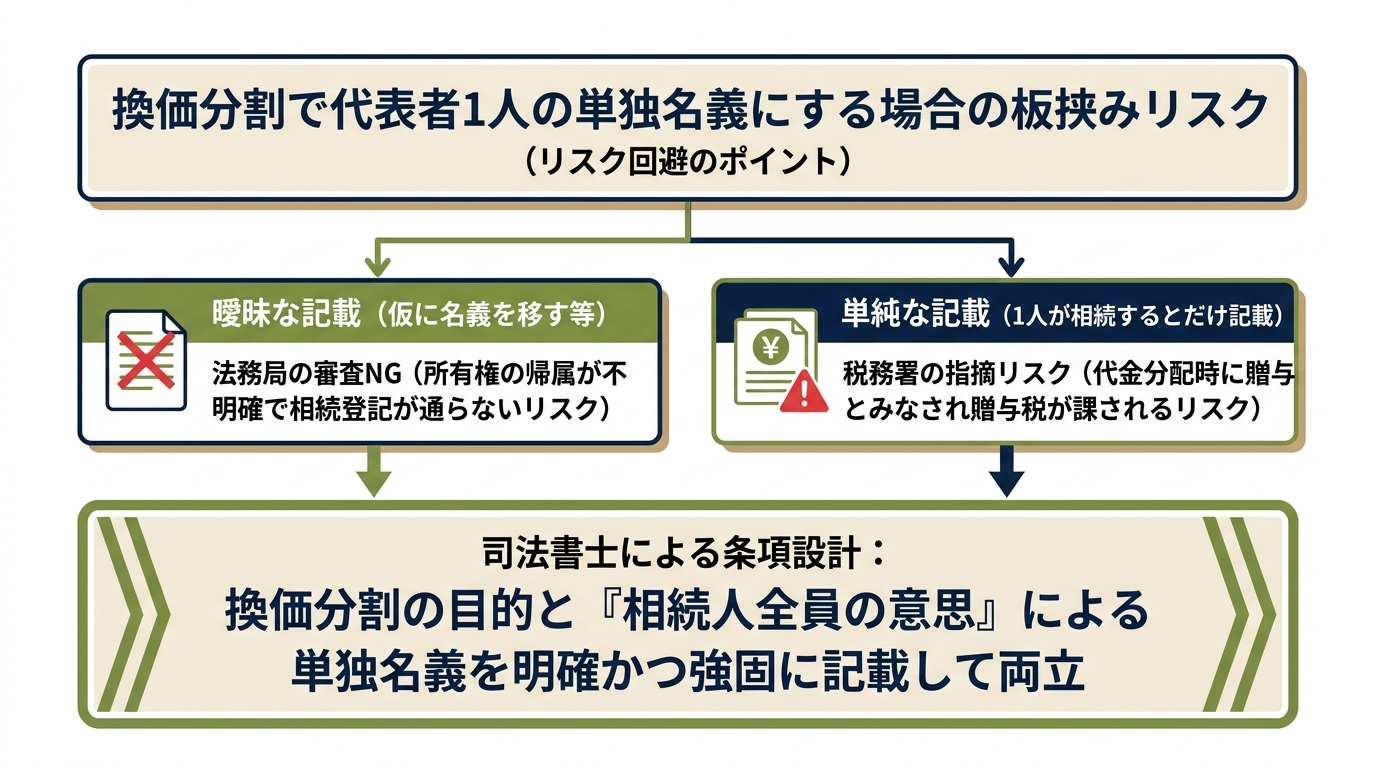
ここで、単独名義による換価分割ならではの「板挟み」の構造が生じます。もし遺産分割協議書に「売却手続きのため、仮に相続人○○の名義に移す」といった曖昧な表現を使ってしまうと、所有権が確定的に誰へ帰属したのかが不明確になり、法務局での相続登記の審査が通らないリスクが出てきます。一方で、登記を通すことだけを考えて「相続人○○が単独で取得する」とだけあっさり書いてしまうと、今度は不動産を売却して他の相続人へお金を配った際に、税務署から「○○さんが自分の財産を他の人へ贈与した」とみなされ、高額な換価分割における贈与税が課されるリスクが生じてしまうのです。
つまり、「本来であれば全員で名義を持つはずの換価分割」と「代表者1人の単独名義にする」という、一見すると矛盾する2つの要素を1つの協議書の中で両立させなければなりません。この矛盾を乗り越え、法務局の審査と税務署への対策を同時に満たすためには、表面的な文例をなぞるだけでは心もとないのです。
万人向けの薄い文例では売却時の経費や段取りで揉めやすい
ネットや書籍で公開されている文例が抱えるもう一つの危険性は、「より多くのケースで使えるようにするため、どうしても書き方が薄く抽象的になっている」という点です。
換価分割は、法務局で相続登記を済ませたら終わりではありません。登記が完了した後にこそ、不動産仲介会社との媒介契約の締結、購入希望者を探す売却活動、売買契約、測量や残置物撤去などの手配、諸経費の精算、そして最終的な代金の分配という長い道のりが待っています。
万人向けの薄い文例をそのまま使ってしまうと、「具体的にどの費用までを売却代金から差し引いてよいのか」「名義人となった代表者が、いつまでに・どのような手順で売却活動を進めるのか」といった個別の取り決めが抜け落ちてしまいます。その結果、いざ売却が動き出してから「そんな費用まで引かれるとは思わなかった」「代表者がなかなか売ってくれない」といった認識のズレや不信感が生じ、親族間で揉める原因になりやすいのです。
なお、換価分割の基本的な進め方やお金の分け方の全体像については、多数の相続人がいる不動産の売却方法|お金の分け方と注意点で体系的に解説しています。
【中野区事例】Aさん単独名義での換価分割と協議書作成の実例
「理屈はわかったけれど、実際にはどのように遺産分割協議書を調整するのだろうか」と疑問に思われる方もいらっしゃるでしょう。実はこうした単独名義での換価分割こそ、1件1件の相続事情に合わせて条項を設計する「司法書士の腕の見せどころ」でもあります。
ここでは、当事務所のコラム記事をご覧になり、実際にご相談をいただいた中野区にお住まいのAさんの事例をご紹介します。
複数の相続人がいる中でAさんの単独名義をご希望された背景
中野区にお住まいのAさんのケースでは、相続人が複数名いらっしゃいましたが、相続した不動産を売却して現金で分配する換価分割を行うにあたり、「手続きのために自分(Aさん)の単独名義にしたい」という明確なご希望をお持ちでした。
なぜAさんが単独名義を望まれたのかというと、そこには不動産売買における実務上の大きな負担があります。もし相続人全員で持分を持つ相続不動産の共有名義で登記をしてしまうと、その後に買主が見つかって売買契約を結ぶ際や、最終的な決済・引き渡しの登記手続きを行う際に、名義人である相続人全員が手続きに参加しなければなりません。
全員が売買契約書に署名・押印し、それぞれの印鑑証明書を用意し、平日の昼間に行われる銀行での決済に立ち会う(あるいは全員分の本人確認を司法書士が行う)というのは、想像以上に手間と時間がかかります。途中で誰か一人でも体調を崩したり、連絡が取りづらくなったりすれば、売却自体がストップして買主に多大な迷惑をかけてしまうリスクすらあります。そうした事態を避け、代表してご自身が窓口となってスムーズに売却を完了させたいというのが、Aさんの切実な想いでした。
Aさんの事例で司法書士が調整した3つの条項ポイント
Aさんのご希望を叶え、かつ法務局での登記やその後の代金分配まで一切のトラブルなく進めるため、当職はAさんたちご親族の関係性や売却に対するお考えをじっくりと伺いました。そのうえで、一般的な文例をそのまま使うのではなく、以下の3つのポイントをオーダーメイドで調整した遺産分割協議書を作成いたしました。
- ①「相続人全員の意思」による単独名義であることを徹底的に明記
先ほど触れたとおり、換価分割でありながらAさんの単独名義にするという点には、法形式上の矛盾が潜んでいます。そのため、協議書上では「換価分割ではあるが、相続人全員の明確な意思によってAさんの単独名義とする」という趣旨を、さらっと一文添えるだけでなく、相続関係に合わせてしつこいくらい丁寧に、疑義が生じない強い書きぶりで記載しました。 - ②売却経費として「仲介手数料や測量費用」を代表例として明示
売却代金から差し引く経費の条項については、今回の物件の状況や相続人間の折り合いを踏まえ、「不動産の仲介手数料や測量費用」を具体的な代表例として記載しつつ、その他の必要経費も精算できるバランスの取れた表現に調整しました。 - ③売却時期は「すみやかに」とし、不動産会社を限定しない設計
Aさんたち相続人の皆様は、売却を極端に急いでいるわけではありませんでした。そこで、名義人となるAさんの行動義務については「相続登記完了後、すみやかに不動産会社と媒介契約を締結する」という記載にとどめ、特定の不動産会社名を限定したり、「1か月以内」といった窮屈な期限を設けたりしない形にしました。Aさんとは別のケースでは、依頼する不動産会社を明記したケースもあります。
このように、換価分割は「高い金額で売却し、スムーズに売却代金を分配するための土台作り」です。1件1件異なるご家族の事情に合わせて、最後まで気持ちよく手続きが終わるように条項を考え抜くことこそ、私たち司法書士のやりがいでもあります。
単独名義の換価分割で個別調整すべき遺産分割協議書3つの要点
中野区のAさんの事例でご覧いただいたとおり、単独名義での換価分割を成功させる鍵は、自分たちの状況に合わせて協議書の「書きぶり(粒度や表現の強さ)」を微調整することにあります。具体的にどのような判断基準で条項を作るべきなのか、3つの要点をさらに掘り下げて解説します。
1.単独名義と代金分配の矛盾を埋める「全員の意思」の明記
1つ目の要点は、法務局での登記審査や後の税務確認において、単独取得の趣旨や換価目的、代金分配の合意内容が明確に読み取れるよう、「なぜ単独名義なのか」「なぜ後からお金を分けるのか」の論理的なつながりを『相続人全員の意思』という言葉で強固に結ぶことです。
文例によくある「売却手続きの便宜上、○○が単独で取得する」という短いフレーズだけでは、法務局によっては「本当に○○さんが所有権を取得する意思があるのか(単なる仮の登記ではないか)」と疑問を持たれる余地が残ります。したがって、遺産分割協議の結果として、相続人全員の合意と意思に基づき確定的に代表者1人が所有権を取得すること、そしてその目的が換価および代金の分配にあることを、前後の条項と矛盾しないよう綿密に書き込む必要があります。
また、実務上の重要な注意点として、協議書を作成する段階では「不動産がいくらで売れるか」は確定していません。そのため、分配する金額を「○○万円」と固定して書くのではなく、「売却代金から諸経費を控除した残額の○分の○」といったように割合で記載しておくことが鉄則です。なお、相続人ご本人が直接協議に参加して意思表示を行うには、協議内容を理解できる意思能力が必要となります(意思能力を欠く方がいる場合は、成年後見人等による適法な代理を検討しますが、後見人等も共同相続人であるときは特別代理人の選任など利益相反への対応も必要です)。もしご高齢の相続人がいらっしゃる場合は、認知症の方との遺産分割協議の判断基準を事前に満たしているかどうかも慎重に確認しなければなりません。
2.相続人の関係性に応じた「売却経費の範囲」の決め方
2つ目の要点は、売却代金から差し引く「経費」をどこまで細かく書くかという問題です。不動産を売却する際には、仲介手数料や売買契約書の印紙代だけでなく、土地の境界を確定させるための測量費用、古い建物の解体費用、室内の残置物(家財道具など)の処分費用、さらには相続不動産の売却費用として司法書士へ支払う登記報酬など、さまざまな出費が発生します。
この経費の書き方は、実務上非常に悩ましい部分です。もし協議書に「仲介手数料、印紙代、測量費を差し引く」と細かく限定して書きすぎてしまうと、いざ売却活動が始まってから「建物の補修費」や「残置物の片付け費用」など記載のない経費が発生した際、そこに取り決めがない状態になってしまいます。「協議書に書いていない費用なのだから、名義人になった人が自分で払うべきだ」と主張する相続人が出てくれば、たちまちトラブルに発展します。
かといって、「売却にかかる諸経費を差し引く」とおおざっぱに書きすぎても、今度は何が経費に含まれるのか具体的な指針とならず、精算時に「なぜこれも経費になるのか」と疑心暗鬼を生む原因になります。そこで当事務所では、相続人の皆様の折り合いの良し悪しや関係性(普段から仲の良い兄弟姉妹なのか、それとも疎遠な従兄弟同士なのかなど)を見極めながら、記載の粒度を調整しています。
| 相続人間の関係性・状況 | 細かすぎる記載のリスク | 大雑把すぎる記載のリスク | 司法書士が推奨する調整の方向性 |
|---|---|---|---|
| 普段から連絡を取り合う仲の良い兄弟姉妹など | 想定外の出費(急な草刈り代や片付け費用など)が出た際、協議書の文言に縛られて柔軟な精算がしづらくなる。 | 信頼関係があるため大きな問題にはなりにくいが、後から金額を見た際に計算根拠が分かりにくくなる。 | 仲介手数料や測量費用など確実視されるものを「代表例(例示)」として挙げつつ、「その他換価に要した費用」と包括的な文言を組み合わせて柔軟性を持たせる。 |
| 疎遠な親族(従兄弟や異母兄弟など)・折り合いが悪い場合 | 列挙から漏れた費用について、他の相続人から控除を一切拒否され、代表名義人が自己負担を強いられる恐れがある。 | 「代表者が勝手に不要な経費を使ったのではないか」と強い不信感を招き、代金分配の段階で紛争化しやすい。 | 事前に物件の査定や現地確認を行い、発生し得る費用(解体費・残置物撤去費・登記費用など)を徹底的に洗い出したうえで、控除対象となる費目を具体的に列挙し、領収書等による報告義務も併記する。 |
3.希望する売却ペースに合わせた「名義人の義務と期限」
3つ目の要点は、単独名義人となった方が負う「責任の重さ」や「次の行動義務」をどう規定するかです。不動産の名義が代表者1人に移ると、法律上の所有者はその代表者になるため、他の相続人からすれば「本当に約束どおり売ってお金を分けてくれるのだろうか」「いつまでも売らずに放置されるのではないか」という一抹の不安を抱くことがあります。
そのため、相続人の中に早期の現金化を強く望んでいる方がいる場合や、当事者間の信頼関係に不安がある場合には、代表者の行動を厳密に義務付ける書き方をすることがあります。たとえば、「相続登記完了後、1か月以内に不動産仲介会社と媒介契約を締結する」「○○株式会社に売却の媒介を依頼する」「最低売却価格を○○万円以上とする」といった条項です。
しかし、相続人の皆様がそこまで売却を急いでいない場合に、こうした厳密なルールを文例から引っ張ってきて入れてしまうと、かえって自分たちの首を絞めることになります。「1か月以内」と書いたばかりに、まだ遺品整理や心の整理がついていないのに急ピッチで売却を迫られたり、特定の不動産会社名を書いてしまったために、後からもっと条件の良い信頼できる不動産会社が見つかっても変更できなかったりする弊害が生じるからです。
もちろん、相続税の申告期限や、空き家税制の3000万円特別控除といった税務上の特例を使うための期限には目配りする必要があります。そうした法的なリミットを確認しつつ、皆様が希望されるペースに合わせて「期限を設けず『すみやかに』とするか」「一定の期限を区切るか」を柔軟に設計することが大切です。
協議書への署名前に確認したい事項と司法書士へ相談するメリット
ここまで見てきたように、単独名義による換価分割の遺産分割協議書は、単語一つ、一文の書きぶりによって、その後の手続きのしやすさやリスクが大きく変わります。一度相続人全員が署名し実印を押印してしまうと、後から内容をやり直すには再び全員の同意が必要となり、容易ではありません。
署名・押印の前に相続人間で整理しておくべき4つの確認事項
ネットの文例を流用して急いでハンコを押してしまう前に、まずは相続人の皆様で以下の4つの事項について認識が揃っているかを確認してみてください。
- なぜ共有名義ではなく代表者1人の単独名義にするのか(全員の納得感)
売買契約や決済の手間を省き、スムーズに高く売るための手段であることを全員が理解し、代表者に任せることに心から納得しているか。 - 売却時に想定される経費と精算方法
仲介手数料以外に、測量や建物の解体、家財の片付けなどが必要になりそうか。それらを売却代金から差し引いて精算することに異論はないか。 - いつ頃までに・どのくらいのペースで売却したいか(スケジュール感)
すぐにでも売りたい人がいるのか、それともじっくり時間をかけて納得のいく買主を探したいのか、全員のペースが合っているか。 - 売却後の譲渡所得税の申告や税務上の特例確認
※ここが特に盲点になりやすいのですが、手続きの便宜上1人の単独名義にして売却した場合であっても、売却によって利益(譲渡所得)が出た際の確定申告と納税は、実際に売却代金を受け取った各相続人が、それぞれの分配割合に応じて行うのが税務上の原則です。名義人1人がすべて税金を負担するわけではない点を含め、使える控除特例がないか事前に確認できているか。
このように事前に認識を合わせておくことが、経費の範囲や売却時期、代金の分配方法などを巡る認識の相違や紛争の予防につながります。もし親族間での切り出し方や進め方に迷われる場合は、遺産分割協議の話し合い方も参考にしながら、まずは落ち着いてお気持ちを整理してみてください。
税理士・不動産会社と連携する下北沢司法書士事務所へのご相談
単独名義による換価分割を本当の意味で成功させるためには、法務局の審査をクリアする正確な遺産分割協議書の作成・相続登記だけでなく、贈与税や譲渡所得税を見据えた税務面のチェック、そして何より「不動産を適正かつ高い金額でスムーズに売却してくれる不動産会社選び」が不可欠です。
下北沢司法書士事務所の代表司法書士は、司法書士になる前に不動産会社やマンション管理会社での実務経験を積んでおり、宅地建物取引士の資格も有しています。また、ご家族の複雑な想いや関係性に寄り添えるよう、心理カウンセラーの資格も取得いたしました。法律の条文や定型文例を一方的に当てはめるのではなく、「ご兄弟の仲はどういったご状況か」「どのくらいのペースで進めたいとお考えか」といったお客様のお話を真っ先に伺い、1件1件の相続にぴったりの遺産分割協議書をオーダーメイドで作成いたします。
さらに当事務所では、相続や不動産税務に強い税理士や、相続案件の売却に精通した信頼できる不動産会社と日頃から密に連携しております。司法書士と他士業の連携により、お客様がわざわざ個別に専門家を探し回る手間をおかけすることなく、税理士の無料見積もりの取り寄せや税務相談、不動産の査定・売却活動、そして最終的な売却代金の精算・分配の立ち会いまで、当事務所を窓口として一貫してサポートすることが可能です。
「自分たちが用意した文例で本当に大丈夫だろうか」「単独名義にして後から税金や親族間で揉めたくない」と少しでもご不安をお感じでしたら、署名・押印をされる前にぜひ一度、下北沢司法書士事務所の無料相談をご利用ください。土日や営業時間外のご相談、ご自宅への出張相談にも柔軟に対応しております。相続人の皆様のご意向の整理から遺産分割協議書の作成、税理士や不動産会社との連携に至るまで、一つひとつの手続きを丁寧にサポートいたします。まずはお電話やお問い合わせフォームより、あなたのタイミングで気軽にご連絡ください。
下北沢司法書士事務所 竹内友章
東京都世田谷区北沢にある下北沢司法書士事務所は、相続手続き、遺言作成、相続放棄、会社設立、不動産売却など、幅広い法務サービスを提供しています。代表の竹内友章は、不動産業界での経験を持ち、宅地建物取引士や管理業務主任者の資格を活かし、丁寧で分かりやすいサポートを心掛けています。下北沢駅から徒歩3分の便利な立地で、土日も対応可能です。お気軽にご相談ください。
家族信託は親族の理解が鍵|反対させない説明のコツ【杉並区実例】
家族信託では親族の理解が重要。なぜ話し合いが必要なのか?
「親のために良かれと思って家族信託を準備したのに、兄弟から『財産を独り占めするつもりか』と疑われてしまった…」
親の将来を真剣に考える誠実な方ほど、このような事態に心を痛めています。下北沢を拠点に、世田谷区や杉並区で信託におけるご親族への丁寧な説明を重視してきた司法書士として、この問題の根深さを痛感しています。
今日は親族への説明の大切さを私が痛感した事例を紹介したいと思います。まずはその方からいただいたアンケートを掲載させていただきます。
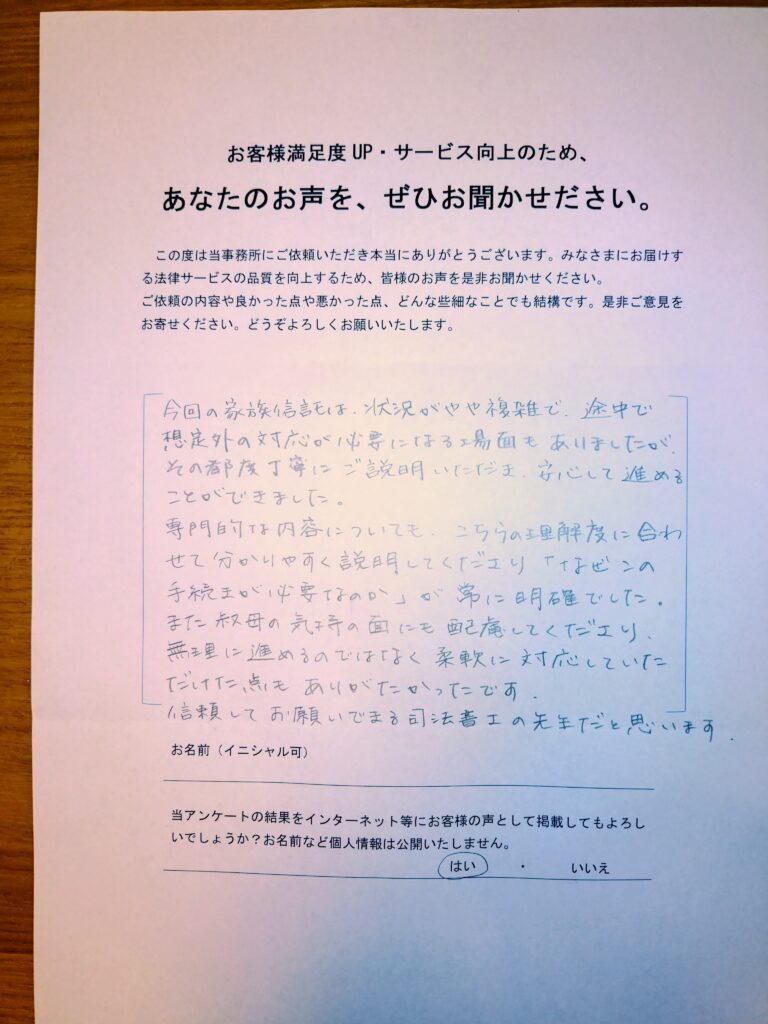
「想定外の対応が必要になる場面も丁寧に説明」「なぜ手続きが必要なのかが常に明確」「気持ちの面での配慮」と嬉しいお言葉をたくさん頂戴しました。
今回のコラムのきっかけのなったこちらのアンケート。実際にはどんなことが起きたのか、コラムの後半の方でご紹介していきます。
説明不足が招く典型的なトラブル5選
「私は親のためにやっているのに、文句だけ言ってきて・・」そう思う気持ちも分かります。しかし、説明を怠ったことで、実際に以下のような深刻なトラブルに発展するケースを見てきました。
- 「財産隠し」「独り占め」という疑念: 最も多いのがこのケースです。何も知らされていなかった兄弟姉妹から見れば、「親が元気なうちに、こっそり財産を自分の管理下に置こうとしている」と見えても不思議ではありません。一度生まれた不信感は、その後のあらゆる言動を色眼鏡で見られる原因となり、関係修復を困難にします。
- 遺留分を巡る紛争: 家族信託は、親の財産を「誰に、いつ、何を渡すか」を細かく決められるため、遺言の代わりとしても機能します。しかし、その内容が他の相続人の遺留分(兄弟姉妹以外の相続人に認められる最低限の取り分で、侵害された場合は遺留分侵害額に相当する金銭の支払を請求できます)を侵害していると、親が亡くなった後に遺留分侵害額請求という法的な紛争に発展する可能性があります。
- 介護や身上監護への非協力: 「財産の管理はお前がやっているんだから、親の面倒も全部見ろ」と、介護への協力を一切拒否されるケースです。財産管理と介護は全く別の問題ですが、感情的な反発から、本来家族で協力すべき親の世話を一人で背負わされることになりかねません。
- 信託契約の無効主張: 「あの時の親は、もう正常な判断能力がなかったはずだ。お前が無理やり契約させたに違いない」と、信託契約そのものの無効を主張されることがあります。たとえ契約時に親の判断能力に問題がなかったとしても、それを証明するために裁判などで争うことになれば、精神的にも経済的にも大きな負担となります。
- 冠婚葬祭での断絶: 法的な争いにまで発展しなくても、家族間の感情的なしこりは長く残ります。お盆や正月に実家で顔を合わせても会話がなく、甥や姪の結婚式にも呼ばれない。そんな気まずい関係が何年も続くことは、誰にとっても不幸なことです。
これらのトラブルは、「知らなかった」では済まされません。事前にきちんと説明し、理解を得ておくことが、将来の家族を守る最大の防御策なのです。
なぜ親族は反対するのか?隠された5つの本音と心理
家族信託の話を切り出したとき、親族が示す反対の言葉。その表面的な理由の裏には、もっと複雑な本音や心理が隠されています。司法書士として、また心理カウンセラーとして多くのご家族と向き合ってきた経験から、代表的な5つの心理を解説します。
- 【疎外感】「自分だけ仲間外れにされた」
おそらく最も根深い感情がこれです。親の大切な財産に関する話が、自分の知らないところで進んでいたという事実そのものが、「自分は家族として信頼されていないのか」という強い疎外感と寂しさを生みます。この感情が、信託の内容への合理的な反対意見ではなく、感情的な反発につながるのです。 - 【不信感】「何か裏があるのでは?」
特に、これまで親の財産管理にあまり関わってこなかった兄弟姉妹ほど、「なぜ今、そんな制度が必要なんだ?」「うまい話には裏があるに違いない」と疑念を抱きがちです。これは、提案者個人への不信感というより、家族信託という聞き慣れない制度そのものへの警戒心から来ています。 - 【知識不足】「よく分からないものには関わりたくない」
家族信託は比較的新しい制度であり、一般に広く知られているわけではありません。「信託」という言葉から、投資信託のような金融商品を連想し、「リスクがあるのでは?」と誤解している方も少なくありません。内容を理解できないことへの不安が、単純な「反対」という形で表れるのです。 - 【不公平感】「自分だけ損をするのではないか」
財産の話になると、どうしても損得勘定が頭をよぎります。「兄さん(受託者)は親の財産を自由に使えるのに、自分には何の権限もない」「将来もらえるはずだった財産が減るのではないか」といった不公平感が、反対の直接的な動機になるケースです。特に、親の介護の負担に差がある場合、この感情はより複雑化しやすくなります。 - 【過去の因縁】「昔から兄貴のやり方は気に入らない」
家族信託そのものが問題なのではなく、兄弟間の長年にわたる確執やコンプレックスが、この機会に噴出するケースです。「いつも何でも一人で決めてしまう」「昔、お金を貸したのに返してもらっていない」といった過去の出来事が、今回の提案への反対という形で現れるのです。
相手の反対の裏にある本音を理解しようと努めること。それが、冷静な対話への第一歩となります。
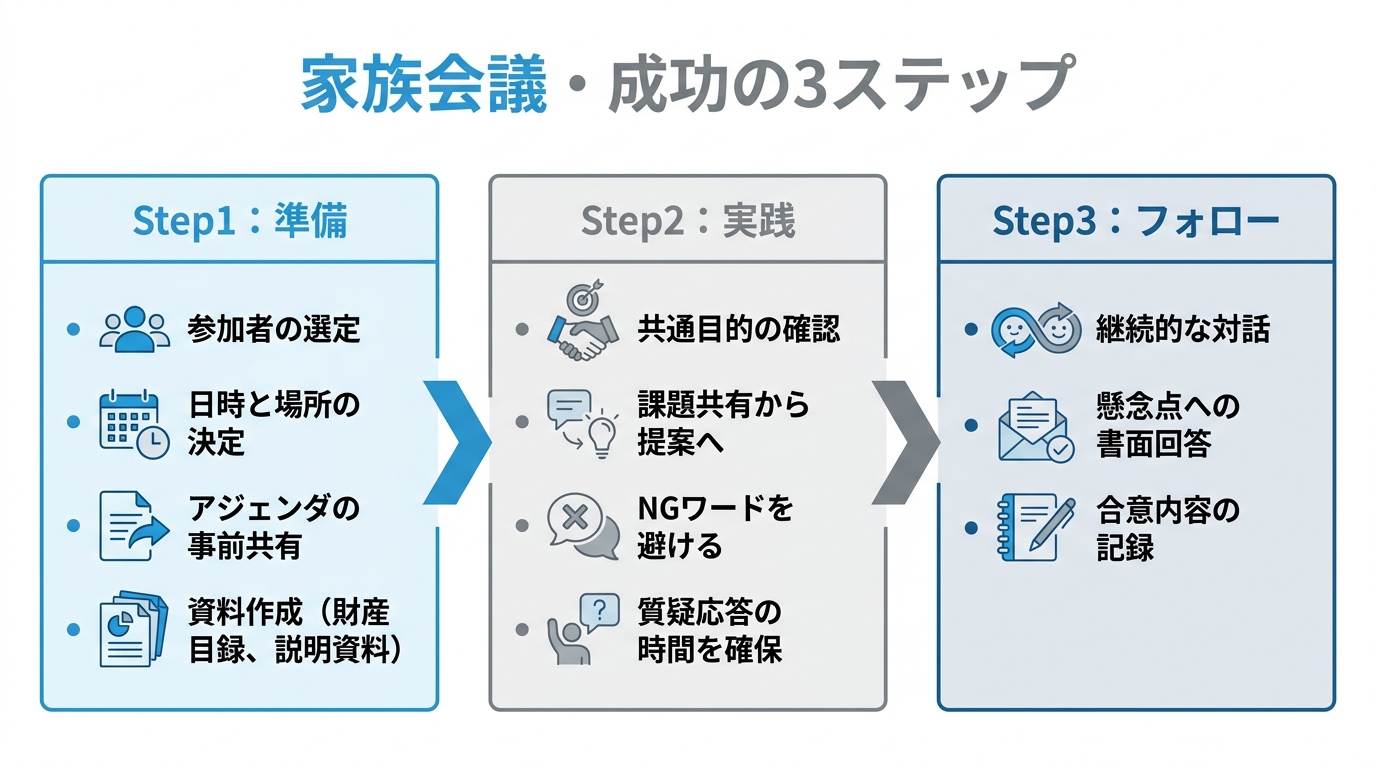
円満合意へのロードマップ!家族会議・成功の3ステップ
親族の理解を得るためには、感情的な対立を避け、冷静に話し合う場を設けることが不可欠です。ここでは、誰でも実践できるよう、家族会議を成功させるための具体的な3つのステップをご紹介します。これは単なる手続きではなく、家族の未来を共に考えるための大切なプロセスです。
Step1:【準備編】会議の前に準備しておきたいこと
会議を円滑に進めるには、事前の準備が重要です。あらかじめ参加者や議題、資料を整理しておくことで、感情的な対立を防ぎやすくなります。
- 誰を呼ぶか?:原則として、親の相続人になる可能性のある方(推定相続人)全員に参加を呼びかけましょう。「あの人には関係ない」と自己判断で除外すると、後から「なぜ自分だけ呼ばれなかったんだ」という新たな不満につながることがあります。
- いつ、どこでやるか?:休日の昼間など、全員が時間に余裕を持って集まれる日時を選びましょう。場所は、誰かの自宅だと心理的な有利・不利が生まれやすいため、親御さんの実家など、皆にとって中立的な場所が望ましいです。
- 何を話すか?(アジェンダの共有):「親の今後の生活と財産管理について、大切な話があります」と伝え、事前に議題(アジェンダ)を共有しておきましょう。突然「家族信託」の話を切り出すと、相手は身構えてしまいます。「①親の現状と将来の不安」「②考えられる対策」「③家族信託という選択肢」といった流れを事前に示しておくと、心の準備ができます。
- どんな資料を用意するか?:
- 財産目録: 親の財産(不動産、預貯金など)を一覧にしたもの。透明性を示すことで、財産隠しの疑念を防ぎます。
- 家族信託の簡単な説明資料: 専門用語を避け、「なぜ今これが必要か」「誰にどんなメリットがあるか」を1〜2枚の紙にまとめたもの。図やイラストを入れると、より分かりやすくなります。
- 家族関係がわかる図(家系図など): 誰が関係者なのかを視覚的に共有し、議論の前提を揃えます。
Step2:【実践編】当日の話し方と「言ってはいけないNGワード」
会議当日は、進行役として冷静さを保つことが重要です。目的は相手を論破することではなく、家族全員で親の将来という共通のゴールに向かうことです。
- 共通目的の確認: 会議の冒頭で、「今日は、お父さん(お母さん)がこれからも安心して幸せに暮らしていくために、みんなで知恵を出し合う場にしたい」と、全員の共通目的を確認しましょう。これにより、「誰か対誰か」の対立構造ではなく、「家族全員対課題」という協力体制の雰囲気を作ります。
- 話す順番を意識する:
- 現状の課題共有: まずは「親の最近の様子」や「このままだと認知症になった時に預金が凍結されて、介護費用や生活費が引き出せなくなるリスクがある」といった、誰もが「それは困る」と感じる客観的な事実から話を始めます。
- 解決策としての提案: その課題を解決するための選択肢として、初めて「家族信託」という制度を提案します。
- 各人の役割とメリット: 誰がどんな役割を担うのか、そして信託によって他の家族にも「親の財産状況が明確になる」「手続きの負担を整理しやすくなる」といったメリットがあることを伝えます。
- 質疑応答: 最後に、全員の疑問や不安に丁寧に答える時間を設けます。
- 「相続」ではなく「生活を守る」話をする: 「相続」という言葉は、どうしても「誰がいくらもらうか」という分配の話になりがちです。そうではなく、「親が生きている間の生活費や介護費用を、家族みんなでどう支えていくか」という財産管理・生活支援の視点で語ることが、無用な対立を避けるコツです。
そして、絶対に避けるべき「NGワード」があります。良かれと思っても、相手の感情を逆撫でしてしまう言葉です。
- 「お前は楽でいいよな」: 介護の負担の差を指摘する言葉。相手に罪悪感を抱かせ、心を閉ざさせてしまいます。
- 「金の話ばかりして」: 財産への懸念を口にした相手を非難する言葉。正当な疑問まで封じ込めてしまいます。
- 「これはもう決まったことだから」: 相手の意見を聞く姿勢がないと受け取られ、猛反発を招きます。
もし話し合いが平行線になったとしても、焦りは禁物です。
Step3:【フォロー編】会議後の合意形成と記録の残し方
一度の会議ですべてが決まらなくても、落ち込む必要はありません。むしろ、それが普通です。大切なのは、会議後の誠実なフォローアップです。
- 焦らず、継続的な対話を: 会議で出た質問や懸念点については、「調べて後日、改めて資料にして説明するね」と伝え、時間を置きましょう。書面で回答することで、感情的な言い合いを避け、冷静に検討してもらえます。
- 合意内容を書面に残す: 最終的に全員の納得が得られたら、後日の「言った言わない」トラブルを防ぐため、簡単な合意書や議事録を作成することをお勧めします。大げさなものである必要はありません。「〇年〇月〇日、〇〇(親)の財産管理について、以下の内容で家族全員が合意しました」という一文と、信託の目的や概要、日付、全員の署名・捺印があるだけで、将来の安心感が全く違います。これは、遺産分割協議書と同様に、家族の合意を形にする重要なプロセスです。
この3ステップを丁寧に進めることが、円満な家族信託への確かな道筋となります。
それでも親族が反対するときのケース別・最終手段
丁寧に説明を尽くしても、どうしても納得してもらえない。そのように話し合いが進まない状況では、どのように対応すれば良いのでしょうか。反対の理由に応じて、いくつかのアプローチが考えられます。
- ケース1:「不公平だ」と主張し続ける兄弟姉妹には…
「お兄さんだけが財産を管理するのは不公平だ」という主張が根強い場合、「信託監督人」の設置を提案するのが有効です。信託監督人とは、受託者(財産を管理する人)が信託契約の内容通りにきちんと財産管理を行っているかをチェックする役割を持つ人のことです。この役に、反対している兄弟姉妹や、司法書士などの専門家を指定することで、「第三者の目が入るため、不正の抑止や早期発見につながりやすくなります」と説明でき、公平性・透明性を担保できます。 - ケース2:制度を全く理解しようとしない親族には…
何度説明しても「よく分からない」「面倒だ」の一点張りで、話し合いが進まない場合。このケースでは、感情的な反発というより、単に新しい情報を受け入れるのが苦手なだけかもしれません。メリットとデメリットを並べて比較した、ごくシンプルな資料を提示してみましょう。「このまま何もしない場合(資産凍結のリスク)」と「家族信託を利用した場合(円滑な財産管理)」を対比させ、「どちらが親のためになるか」という一点に絞って問いかけると、理解が進むことがあります。 - ケース3:とにかく感情的に反対する親族には…
理屈ではなく、過去の確執などから感情的に反対している場合、当事者同士での話し合いは限界かもしれません。このような時こそ、専門家の出番です。
司法書士などの中立的な第三者が同席し、客観的な視点から家族信託の必要性や仕組みを説明することで、相手も冷静さを取り戻し、耳を傾けてくれる可能性が高まります。「専門家が言うなら…」と、態度が軟化するケースは少なくありません。
目的は、相手を打ち負かすことではありません。粘り強く対話を続け、家族全員が納得できる着地点を探ることが大切です。
【杉並区での実例】司法書士が語る、親族間の調整と合意形成のリアル
先日、お客様からいただいたアンケートを基にした、杉並区での実例をご紹介します。この事例は、まさに親族への丁寧な説明がいかに重要かを示しています。
ご相談に来られたのは、Aさん。杉並区にお住まいの叔母様の財産管理について、将来の認知症に備えたいというお考えでした。Aさんは叔母様の推定相続人の一人で、日頃から生活のサポートもしており、叔母様ご本人からも信託への同意は得られていました。
契約書の作成準備に入ろうとしたタイミングで、私はAさんに一つ質問をしました。「もう一人の推定相続人である、Bさん(Aさんのもう一人の叔母様)には、このお話はされていますか?」と。
Aさんによると、Bさんは何かと口を出したがるタイプの方で、気が重く、まだ話せていないとのことでした。私はAさんにお伝えしました。「そういうタイプの方だからこそ、事前にお話ししておくことが、後々のトラブルを防ぐ一番の策かもしれません。気が重いでしょうが、もしよろしければ私もご一緒しますので、一度ご説明の機会を設けてはいかがでしょうか。」
私の提案を受け入れてくださり、後日、Aさんと一緒にBさんのお宅を訪問しました。
しかし、Bさんの反応は想定外のものでした。頭ごなしに否定するわけではないのですが、「私にはよく分からない。なんとも言えない」と繰り返すばかり。賛成でも反対でもない、この曖昧な態度のままでは、Aさんも安心して手続きを進めることができません。
そこで私たちは、日を改めてさらに2回、Bさんのお宅を訪れました。私は専門用語を極力使わず、なぜ今この手続きが必要なのかを根気強く説明しました。2回目以降は、信託契約書の具体的な素案をお見せしながら、一つひとつの条項がBさんにとっても不利益なものではないことを丁寧にお話ししました。
すると、Bさんの表情が少しずつ和らいでいくのが分かりました。私たちの誠実な姿勢が伝わったのか、最終的には「Aさんがそこまで叔母さんのことを考えているなら」と、信託契約に同意してくださったのです。
法的に言えば、Bさんの同意がなくても信託契約は結べました。しかし、Bさんにもきちんと納得していただいたことで、Aさんは何のわだかまりもなく、スッキリした気持ちで叔母様のための財産管理をスタートすることができました。アンケートに「想定外の対応だったが、その都度丁寧に説明してくれた」「なぜその手続きが必要なのかが常に明確だった」と書いてくださったAさんの言葉が、私たちの仕事の核心を表しているように思います。ここ杉並区での経験は、手続きの正しさと、人の心の納得は両輪であることを改めて教えてくれました。
まとめ|親族との話し合いに疲れたら、専門家を頼る選択肢も
家族信託を成功させる鍵は、契約書の内容そのもの以上に、ご親族との丁寧な合意形成にある、ということをお分かりいただけたでしょうか。
親の幸せな未来を願うという共通の目的を確認し、今回ご紹介した「家族会議の3ステップ」を実践することで、円満な合意につながる可能性があります。
しかし、それでも「自分たちだけでは、どうしても話し合いがうまくいかない」「兄弟間の関係が複雑で、どこから手をつけていいか分からない」と、途方に暮れてしまうこともあるかもしれません。そのように感じてしまうのは、あなたが一人で重すぎる責任を背負おうとしているからかもしれません。
ご自身での説得が難しいと感じたとき、話し合いに疲れ果ててしまったとき、どうか一人で抱え込まないでください。私たち司法書士のような第三者の専門家が間に入ることで、話し合いの整理が進むこともあります。客観的な立場から、法的な正しさと、ご家族それぞれの感情の両面に配慮しながら、話し合いを円滑に進めるお手伝いをすることが可能です。
当事務所では、手続きの前にまず、ご家族のお気持ちをじっくり伺う無料相談を大切にしています。もしあなたが親族との関係でお悩みなら、その重荷を少しだけ分けていただけませんか。まずはお気軽にお問い合わせください。
下北沢司法書士事務所 竹内友章
東京都世田谷区北沢にある下北沢司法書士事務所は、相続手続き、遺言作成、相続放棄、会社設立、不動産売却など、幅広い法務サービスを提供しています。代表の竹内友章は、不動産業界での経験を持ち、宅地建物取引士や管理業務主任者の資格を活かし、丁寧で分かりやすいサポートを心掛けています。下北沢駅から徒歩3分の便利な立地で、土日も対応可能です。お気軽にご相談ください。
遺産分割協議書|銀行手続きが楽になる便利条項5選と注意点
はじめに|手続きを見据えた遺産分割協議書作成の重要性
相続人全員で話し合い、ようやくまとまった遺産分割協議。しかし、その協議書を銀行に提出した途端、「この内容では手続きできません」「他の相続人全員の実印と印鑑証明書が必要です」と突き返されてしまうケースは、残念ながら少なくありません。
せっかく円満に合意したはずが、煩雑な手続きのために何度もやり直しとなり、相続人全員に再び署名と押印をお願いする…このような事態は、手続きを進める代表者にとって大きな精神的負担となります。
なぜ、このようなことが起こるのでしょうか。それは、遺産分割協議書が「合意内容」を証明するだけでなく、銀行などの第三者に対する「手続きの指示書」としての役割も担っているからです。この「手続き」の視点が抜け落ちていると、後々のステップで想定外の確認事項や追加書類が必要になることがあります。
この記事では、単なる雛形ではない、実務で本当に役立つ遺産分割協議書の作成テクニックを解説します。これまで多くの相続のご相談で、先の手続きまで見据えた遺産分割協議書を作成してきた世田谷区の司法書士が、銀行手続きをスムーズにし、将来のトラブルを未然に防ぐための「便利な一文」を厳選してご紹介します。この記事の全体像については、遺産分割協議書の作成で体系的に解説しています。
なぜ「便利な条項」が必要?銀行手続きでよくある失敗例
遺産分割協議書に、たった一文を加えるだけで、その後の手続きの手間を減らせることがあります。多くの方が協議内容をまとめることに集中するあまり、手続きの現場で起こりがちな問題を見落としてしまいがちです。具体的にどのような失敗例があるのでしょうか。
- ケース1:代表者が手続きに行っても…
長男が一人で銀行窓口へ。しかし、協議書に手続き権限に関する記載がなかったため、「他の相続人全員からの委任状がないと解約できません」と言われ、出直すことに。 - ケース2:利息の計算でストップ
相続財産である定期預金について、「A銀行の定期預金(元本1,000万円)は長女が取得する」と記載。しかし、解約時には利息が数千円付いており、協議書の内容と実際の払戻額が一致しないため、銀行から「利息の帰属について、再度皆様で協議してください」と手続きを止められてしまった。 - ケース3:忘れていた口座の発見
すべての手続きが終わったと思った数ヶ月後、故人が利用していた別の銀行の休眠口座が発見された。預金は数万円だったが、そのために再度、相続人全員で遺産分割協議書を作り直し、実印をもらい直すという大変な手間が発生した。
これらの失敗は、いずれも遺産分割協議書に「先を見据えた一文」があれば防げた可能性が高いものです。金融機関は、あくまで書面に基づいて厳格に手続きを進めます。だからこそ、想定される問題を先回りして、協議書に盛り込んでおくことが極めて重要なのです。こうした銀行手続きと遺産分割の関係を理解することが、スムーズな相続の第一歩となります。
銀行手続きが楽になる!遺産分割協議書の便利条項5選
ここからは、私たちが実務で多用する、銀行手続きやその後の遺産整理をスムーズにするための具体的な便利条項を5つ厳選してご紹介します。それぞれの条項について、「記載例」「目的」「注意点」をセットで解説しますので、ご自身の状況に合わせて活用を検討してみてください。
①預貯金の解約・払い戻し権限の集約条項
これは、相続手続きを代表して行う方が単独で金融機関の手続きを進められるようにするための、代表者に広い権限を与える条項です。
下記預貯金債権については、相続人Aが代表して解約、払戻し、名義変更その他一切の手続きを行い、払戻金を受領する。相続人Aは、受領した払戻金を本協議書の定めに従って各相続人に分配する。
【目的】
通常、金融機関で相続手続きを行うには、相続人全員の署名・押印がある払戻請求書や、全員からの委任状が求められます。しかし、この条項を遺産分割協議書に入れておくことで、「他の相続人は、代表者Aに手続きの一切を委任することに合意している」と明確に示すことができます。これにより、相続人全員が銀行窓口に行く手間や、金融機関ごとに委任状を作成する手間を省くことが可能になります。特に、故人が複数の金融機関に口座を持っていた場合に手続き負担の軽減につながります。
【注意点】
この条項は、手続きを円滑化する一方で、権限を委任された代表者に大きな責任を伴わせるものでもあります。代表者は、払い戻した預貯金を協議内容に従って誠実に他の相続人へ分配する義務を負います。万が一の横領などが起これば、深刻な親族間トラブルに発展しかねません。この条項を用いる際は、相続人全員が心から信頼できる人物を代表者に選ぶことが絶対条件です。より具体的な手順については、相続預貯金の管理に不安がある場合の対応をご覧ください。
②1円単位の「端数」および「利息」の帰属条項
預貯金を複数の相続人で分け合う際に発生しがちな、細かなお金の扱いを定める条項です。
○○銀行○○支店の預貯金は、相続人A及び相続人Bが2分の1ずつ取得する。なお、分割によって生じる1円未満の端数、及び解約時までに生じる利息・配当金等については、全て手続きを行う相続人Aが取得するものとする。
【目的】
預貯金を割合で分割する場合、1円未満の端数が生じることがあります。また、相続開始日から解約日までの間に、わずかながら利息が付くことも少なくありません。こうした些細な金額の扱いが協議書に明記されていないと、金融機関は「協議書と金額が違う」として手続きを中断することがあります。この条項をあらかじめ入れておくことで、そうした細かな指摘を防ぎ、手続きをスムーズに進めることができます。相続人間の「不公平感」といった感情的なもつれを防ぐ効果もあります。
【注意点】
この条項は、あくまで手続きの円滑化を目的とするものです。もし定期預金の額が非常に大きく、解約までの期間が長いなど、利息が高額になることが予想される場合は、利息も含めて分割割合を協議した方が公平かもしれません。状況に応じて柔軟に判断することが大切です。より具体的な手順については、相続税申告の期限が迫っている場合の遺産分割協議の進め方をご覧ください。
③後から発見された遺産の処理条項
遺産分割協議が終わった後に、新たな財産が見つかった場合の対応をあらかじめ定めておく条項です。
本遺産分割協議書に記載のない遺産、および後日判明した遺産については、相続人Aがすべて取得する。
【目的】
相続財産の調査を尽くしたつもりでも、後から故人が契約していたことすら忘れていたような休眠口座や、少額の株式、保険の返戻金などが見つかることがあります。この条項がない場合、後日判明した財産の取得者や分け方について、相続人全員であらためて協議・合意し、その内容を金融機関等に示すための書面を作成する必要が生じることがあります。この一文は、そうした将来の煩わしさを回避し、手続きの代表者がスムーズに処理できるようにするためのものです。
【注意点】
この条項は非常に便利ですが、同時にリスクも伴います。もし後から高額な不動産や有価証券など、想定外の価値ある財産が発見された場合、それを一人の相続人がすべて取得することになり、他の相続人から強い不満が出て紛争の原因となる可能性があります。そのため、この条項は「見つかったとしても少額だろう」という確信がある場合に限定して使用するか、「後日判明した遺産については、法定相続分に従って分割する」といった、より公平な記載にしておくのが安全策と言えるでしょう。丁寧な相続財産目録の作成が、このリスクを減らすために有効です。
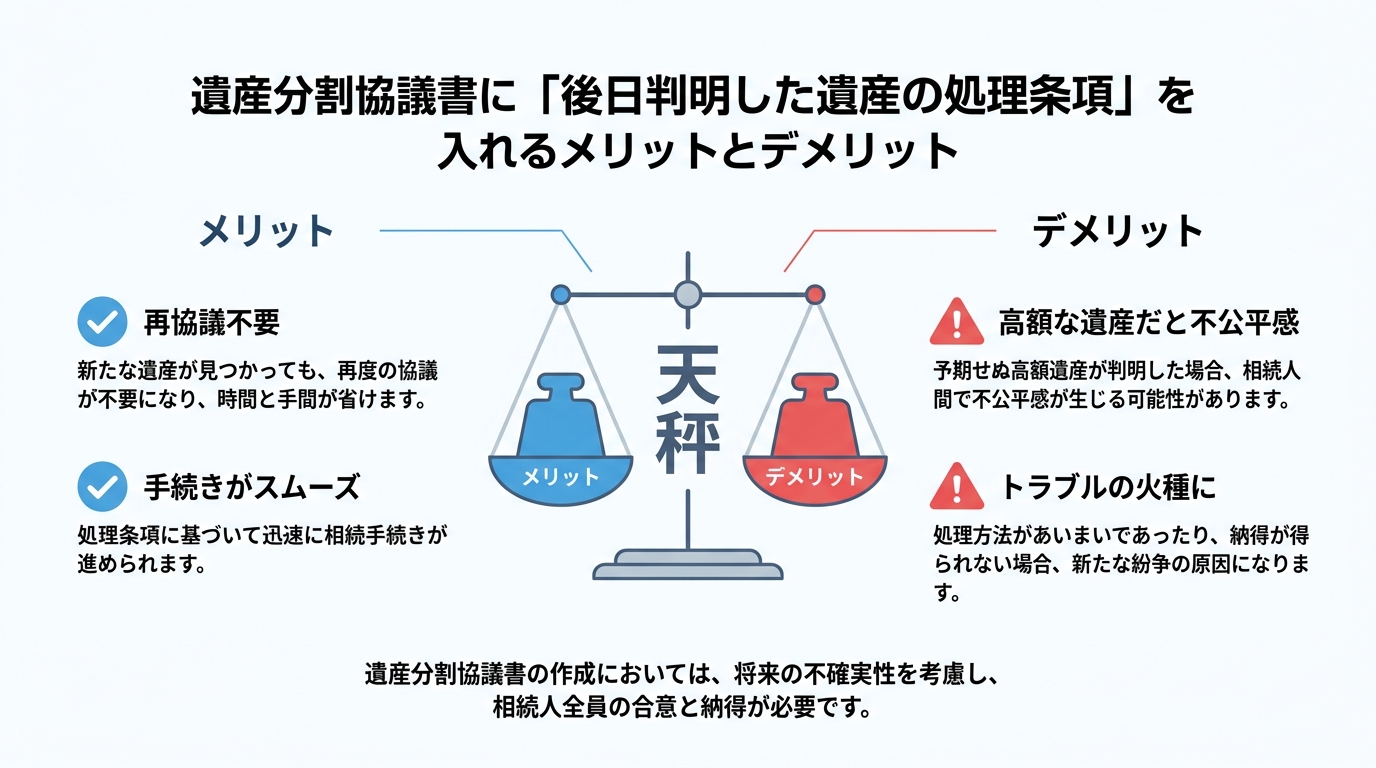
④清算手続きや諸費用の控除条項
相続手続きを進める上で発生する様々な費用を、誰がどのように負担するのかを明確にするための条項です。
被相続人の葬儀費用、未払いの医療費、および本相続手続きに関して生じる一切の費用(戸籍等取得費用、専門家への報酬を含む)は、被相続人の預貯金から支払い、その残額を相続人Aが取得する。
【目的】
相続では、葬儀費用や病院への支払いのほか、戸籍謄本の取得費用、司法書士や税理士への報酬など、様々な費用が発生します。これらを誰か一人が立て替えた場合、「誰がいくら払ったか」「どうやって精算するか」が後々トラブルの原因になりがちです。この条項により、相続財産の中からこれらの費用を先に支払い、残った財産を分割することを明確に合意しておくことで、こうした金銭トラブルを未然に防ぐことができます。特に、相続税の申告が必要なケースなど、費用が高額になる場合に非常に有効です。
【注意点】
どの範囲の費用を「諸費用」として認めるか、相続人間で認識を合わせておくことが重要です。例えば、「香典返しの費用は含むのか」「法要の費用は誰が持つのか」など、曖昧になりがちな点については、事前に話し合っておくとより安心です。
⑤清算条項(最終確認条項)
遺産分割協議の終了を確認し、将来の紛争を予防するための条項です。
相続人全員は、本遺産分割協議書に記載された内容をもって、被相続人の遺産分割協議を終了したものとし、本協議書に定めるもののほか、本件相続に関して相続人相互間で請求すべき債権債務がないことを確認する。また、今後、互いに何らの異議申立て、請求等をしないものとする。
【目的】
この条項は、遺産分割に関する話し合いが、この協議書の内容で最終的かつ完全なものであることを相続人全員で確認し、後から「言った・言わない」のトラブルや、「実は故人にお金を貸していた」といった追加の要求が出てくることを防ぐ役割を果たします。法的な紛争予防という観点から、事案に応じて記載を検討することが多い条項です。これにより、相続手続き後の不安を減らすことができるという、心理的なメリットが大きいと言えるでしょう。
【注意点】
この条項は非常に強力なため、署名・押印する前に、すべての相続人が協議内容に心から納得していることが大前提です。少しでも疑問や不満が残っている状態で進めてしまうと、かえって将来の紛争の火種になりかねません。特に、相続財産に借金が含まれる場合などは、債務の所在を明確にした上でこの条項を記載する必要があります。
便利条項は万能ではない!作成時に専門家へ相談すべき理由
ここまで、銀行手続きなどをスムーズにするための便利な条項をご紹介してきました。しかし、これらの条項はあくまで円滑な手続きのための「道具」であり、すべての事案に適しているわけではないことをご理解いただく必要があります。
例えば、「後日判明した遺産」に関する条項は、予期せぬ高額な財産が見つかった際に、相続人間の深刻な不公平感を生み、紛争の火種になり得ます。また、「権限集約」の条項は、手続きを楽にする一方で、代表者に大きな責任と他の相続人からの信頼が不可欠です。
どの条項が最適かは、ご家庭ごとの財産状況、相続人間の関係性、そして将来起こりうるリスクをどう考えるかによって全く異なります。インターネット上の雛形を鵜呑みにしたり、安易な自己判断で条項を追加したりすることは、かえって新たなトラブルを招くリスクがあります。
ご家族の状況に合った遺産分割協議書を作成するには、客観的な視点からリスクを整理し、事案に応じた条文を検討できる専門家へ相談する方法があります。
下北沢司法書士事務所では、単に書類を作成するだけでなく、お客様一人ひとりのご家庭の状況やご意向を丁寧に伺い、将来の手続き上のリスクを踏まえた遺産分割協議書作成をサポートしています。相続手続きでお悩みの方は、ぜひ一度、当事務所の無料相談をご利用ください。必要に応じて、他士業との連携体制により、ワンストップで対応することも可能です。
下北沢司法書士事務所 竹内友章
東京都世田谷区北沢にある下北沢司法書士事務所は、相続手続き、遺言作成、相続放棄、会社設立、不動産売却など、幅広い法務サービスを提供しています。代表の竹内友章は、不動産業界での経験を持ち、宅地建物取引士や管理業務主任者の資格を活かし、丁寧で分かりやすいサポートを心掛けています。下北沢駅から徒歩3分の便利な立地で、土日も対応可能です。お気軽にご相談ください。
家族信託の書類は捨てないで!信託終了時の権利証の注意点
家族信託終了時に注意したい登記識別情報の保管
家族信託を始めた際、法務局から一通の重要な書類を受け取ったことを覚えていらっしゃいますか?「登記識別情報通知」と書かれたその書類、大切に保管されているでしょうか。
認知症による財産管理上の問題に備える方法の一つとして利用される家族信託ですが、その「入口」だけでなく、「出口」である信託終了時の手続きを正しく理解しておくことが極めて重要です。多くの方が、信託を開始した時の書類の重要性を見落としがちですが、実はその一枚の紙が、将来、ご家族が不動産を売却しようとする際に大きな障壁となりかねません。
「信託が終われば、手続きも終わり」と考えていると、終了後の登記や書類管理で想定外の問題が生じる可能性があります。特に、受託者と帰属権利者が同一人物で「固有財産となった旨の登記」を行う場面では、新しい「権利証」にあたる登記識別情報が発行されない取扱いとなる点に注意が必要です。これにより、いざという時にスムーズな不動産売却が困難になるケースが想定されるのです。
この記事では、、認知症対策の信託を専門としている世田谷区の司法書士が、家族信託の終了時に直面する権利証の問題に焦点を当て、そのリスクの内容と、今からできる具体的な対策を専門家の視点から詳しく解説します。
信託終了で不動産の名義を戻す「固有財産となった旨の変更登記」とは
家族信託は、契約で定めた目的が達成されたり、特定の事由が発生したりすると終了します。例えば、信託契約で「親(委託者)の死亡」を終了事由と定めていた場合、ご逝去と同時に信託は終わりを迎えます。
信託が終了すると、信託財産として管理されていた不動産は、契約で定められた「帰属権利者」(財産を最終的に引き継ぐ人)に帰属します。帰属権利者が受託者本人である場合には、法務局で「信託財産」から「受託者の固有財産」になったことを示す「固有財産となった旨の登記」と信託登記の抹消を行います。帰属権利者が受託者以外である場合は、通常、受託者から帰属権利者への所有権移転登記と信託登記の抹消が必要です。
受託者と帰属権利者が同一人物である場合は、新たな所有権移転ではなく、「信託財産に属していた権利が、受託者の固有財産に属する権利へ変わった」と整理されます。
この登記手続きは非常に専門性が高く、近年まで実務上の取り扱いが統一されていませんでしたが、ようやく法務省の通達などによって整理が進んできました。しかし、依然として専門家でなければ正確な対応が難しい分野であることに変わりはありません。
なぜ登記識別情報(権利証)が発行されないのか?
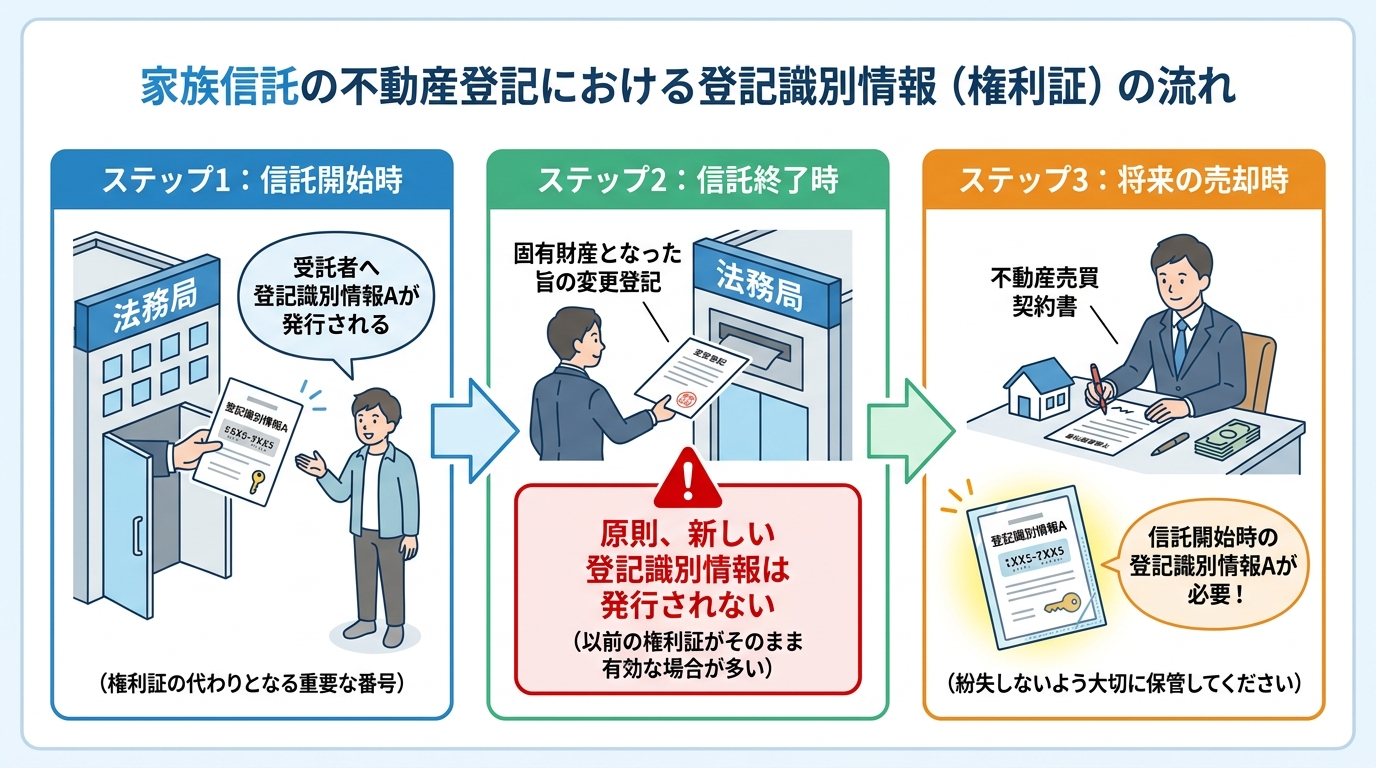
この点は、信託終了時の登記識別情報を考えるうえで重要です。「固有財産となった旨の変更登記」を申請しても、原則として新しい登記識別情報(いわゆる権利証)は発行されません。
「名義が変わるのに、なぜ権利証が出ないのか?」と疑問に思われるかもしれません。これは、法務局の内部的な判断基準に関係しています。先ほど述べたように、この登記は「新たに権利を取得した」という扱いではなく、「すでに受託者名義であったものの権利の内容が変わった」と解釈されます。そのため、新たな権利者を証明する登記識別情報を新規に発行する対象とはならないのです。
この「発行されない」という事実は、単なる手続き上の些細な話ではありません。将来、その不動産を売却したり、担保に入れて融資を受けたりする際に、登記手続で本人確認のために用いられる重要な情報を提供できない状態を意味します。この事実を知らずに、信託開始時に受け取った古い登記識別情報を処分してしまうと、後々深刻な問題を引き起こすことになるのです。
司法書士の体験談:登記手続きの現場から
この問題の複雑さについて実務の現場で直面している課題を具体的にお話しします。
所有者が認知症になっても不動産の売却や管理をスムーズに行える家族信託は、非常に有効な手段です。しかし、信託を設定する際の不動産登記は、通常の売買や相続による登記よりもはるかに複雑な手続きを要します。
特に、信託が終了した後の「出口」の登記は、専門家にとっても慎重な判断が求められる場面です。例えば、父親(委託者)が息子(受託者)に不動産の管理を託し、父親の死亡後はその息子が不動産を引き継ぐ(帰属権利者となる)という、実務で非常によくあるケースを考えてみましょう。
この場合、信託が終了すると、息子は「父親から管理を任されている状態(受託者)」から「自分自身の完全な所有物(所有者)」へと立場が変わります。この変更を登記簿上で明らかにするために「固有財産となった旨の変更登記」を申請するわけですが、ここで「登記識別情報が発行されるか否か」という大きな課題に直面します。
私が参照している専門書籍には、この登記によって登記識別情報が発行されることを前提とした記述が見られます。しかし、先日参加したある業務研修では、「本来、識別情報は発行されない。しかし、法務局が誤って発行してしまうケースがあり、その誤って発行されたものが有効に使えるかは定かではない」という解説がなされていました。
このように、実務の現場ではまだ手続きが安定しておらず、専門家の間でも情報が錯綜しているのが現状です。だからこそ、当事務所ではご依頼者様に対し、次のように二重の対策をお願いしています。
「信託を開始した時に受け取った登記識別情報と、もし信託終了時に新しいものが発行された場合は、その両方を大切に保管してください」と。
万が一、古い方を処分した後で「将来の売却には古い方が必要だった」と判明した場合、追加の本人確認手続きなどが必要になる可能性があります。このように、信託契約の設計段階から「出口」である終了時の登記までを見据えてご案内できるのが、司法書士に信託をご相談いただく大きなメリットの一つなのです。
権利証がないとどうなる?将来の不動産売却で起こりうること
では、もし必要な登記識別情報(権利証)を紛失してしまったり、手元になかったりすると、具体的にどのような不利益が生じるのでしょうか。
最大の問題は、将来その不動産を売却しようとする際に、手続きが煩雑になり、余計な費用と時間がかかることです。
不動産の売却に伴う所有権移転登記を申請する際、法務局は「本当にその人が正当な所有者なのか」を厳格に確認します。登記識別情報は、登記手続において本人確認のために用いられる重要な情報です。これが提出できない場合、代わりの方法で本人であることを証明しなければなりません。
具体的には、事案に応じて、以下のような代替手続きや事前通知への対応が必要となります。
- 司法書士による本人確認情報の作成
司法書士が売主様と直接面談し、運転免許証などの本人確認書類を確認した上で、売却の意思や経緯を聴取し、詳細な報告書(本人確認情報)を作成して法務局に提出します。この手続きには、事案や依頼先によって異なる追加費用がかかる場合があります。 - 公証人による認証
公証役場に出向き、公証人の面前で登記申請の委任状などに署名・押印し、その書類が本人の意思によるものであることを認証してもらう方法です。これも別途費用と手間がかかります。
どちらの方法も、売買代金の決済日までに準備を整える必要があり、手続きが遅れれば決済そのものに影響を及ぼす可能性も否定できません。相続不動産の売却など、ただでさえ複雑な手続きに、さらなる負担が加わることになります。
信託開始時に受け取った書類を大切に保管しておくことで、将来の追加手続きや費用負担を避けられる可能性が高まります。
信託終了で慌てないために。今すぐ専門家へ相談すべき理由
これまで解説してきたように、家族信託の終了手続き、特に不動産登記と登記識別情報の管理は、非常に専門的で複雑な問題をはらんでいます。これは、将来の財産の価値に直接影響する、決して軽視できない重要なテーマです。
ご自身で判断して手続きを進める場合、契約内容や登記の状況によっては、想定外の不利益が生じることがあります。信託契約の内容はご家庭ごとに異なり、それによって終了時の手続きも変わってきます。安易に「自分の場合はこうだろう」と判断するのは危険です。
そこで不可欠となるのが、家族信託に精通した司法書士への相談です。
専門家は、単に目の前の手続きを代行するだけではありません。信託契約を設計する段階から、何十年後かに訪れるであろう「信託の終了」という出口を常に見据えています。法改正や法務局の実務の動向を確認しながら、将来想定されるリスクを踏まえたご提案を行います。特に、税制上の特例との関係など、多角的な視点からのアドバイスが求められます。
大切なご家族の財産を将来へ引き継ぐ準備として、専門家の知見をご活用ください。
下北沢司法書士事務所が提供する安心の信託サポート
私たち下北沢司法書士事務所では、家族信託に関するご相談を積極的にお受けしております。当事務所の強みは、単に信託契約書を作成するだけでなく、その後の不動産登記、そして将来訪れる信託終了時の手続きまで、一貫してサポートできる点にあります。
特に、今回のテーマである「登記識別情報の管理」の重要性については、信託契約をご提案する最初の段階で必ずご説明し、将来のリスクを未然に防ぐための具体的なアドバイスを徹底しております。
また、当事務所の代表司法書士は、心理カウンセラーの資格も有しております。家族信託は、法律や税金の話だけではありません。ご家族の歴史や想い、将来への不安など、デリケートな問題が深く関わってきます。私たちは、法律の専門家として、心理カウンセラー資格で学んだ知見も活かしながら、皆様のお気持ちに配慮し、状況に応じた対応策を一緒に考えます。
「うちの場合はどうなるんだろう?」と少しでもご不安に思われたら、どうぞお気軽にご相談ください。
下北沢司法書士事務所 竹内友章
東京都世田谷区北沢にある下北沢司法書士事務所は、相続手続き、遺言作成、相続放棄、会社設立、不動産売却など、幅広い法務サービスを提供しています。代表の竹内友章は、不動産業界での経験を持ち、宅地建物取引士や管理業務主任者の資格を活かし、丁寧で分かりやすいサポートを心掛けています。下北沢駅から徒歩3分の便利な立地で、土日も対応可能です。お気軽にご相談ください。
成年後見で司法書士が後見人に。知られざる実態と本音
成年後見制度、司法書士の「常識」に違和感ありませんか?
「成年後見制度を利用したいけど、知らない専門家が後見人になったら、家族の気持ちを無視して杓子定規なことばかり言われるんじゃないだろうか…」
成年後見制度について調べれば調べるほど、そんな不安が頭をよぎる方もいらっしゃるかもしれません。この記事は、常識感覚を大事にしている世田谷区の司法書士が、専門職後見人の知られざる実態と、家族が戸惑いがちな「常識のズレ」について、現場の本音を交えながら解説します。
成年後見制度が時に「ひどい」「使えない」と言われてしまう背景には、実は、法律の専門家である後見人の世界と、私たちが暮らす一般社会の常識との間に、見えない「ズレ」が存在することがあります。
以前の記事成年後見で家族の生活費が払えない?司法書士が解説 | では、成年後見制度が始まってもご本人の財産から家族の生活費を支払えるケースについて解説しましたが、今回はさらに一歩踏み込み、専門職後見人の考え方について、より具体的に解説します。
この記事を最後までお読みいただければ、その「ズレ」の正体が何なのか、そして、どうすれば家族の想いを尊重してくれる後見人と巡り会えるのか、具体的なヒントが見つかるはずです。
司法書士後見人の研修で見た「非常識」な光景
今日は、司法書士後見人の業界が、いかに一般常識の感覚からずれてしまう危険性をはらんでいるか、私自身が体験したエピソードをお話しします。このエピソードを通じて司法書士後見人の世界を事前につかんでいただくことで、もしもご両親やご親族に司法書士後見人が選ばれた時にもスムーズにやりとりできたり、ストレスを感じにくくなったりすると思います。これから後見制度のご利用をお考えの方はぜひお目通しください。後見人をしている司法書士には、基本的に一定の業務研修への参加が義務付けられています。その時に私が参加した研修はみんなで議論をするものでした。議論のテーマは「後見をしている人の家にある荷物の撤去について」です。自分が後見人をしている人は施設に入居中。自宅には配偶者が一人で住んでいる。その配偶者から「荷物が多すぎて困るので配偶者の荷物も含めて業者に頼んで撤去しようと思う」と言われたらどうするかというものでした。参加者から出た意見はおおむね次のようなものです。「本当に捨てていいのか、自分が後見をしている人に確認を取る」「自宅にある、後見をしている人の荷物には手をつけないよう、配偶者に指示する」「捨てるにしても、後見人に思い出の品がなにかを確認し、それだけは施設に持っていくか捨てないようにする。」これらの意見には共通点があります。それは「もし荷物を捨てられなかったら配偶者の方が困る」という目線がないこと、そして「司法書士は後見人をしている人が認知症になった後、ここ数年の間に知り合った間柄だが、配偶者との間には長い歴史があること」への尊重の視点がないことです。後見制度を利用している時点で認知症であり「感情」と「現実的に必要だったりできること」のバランス感覚を失っている可能性も高いです。そんな状況の中被後見人が駄目だと言ったから駄目という姿勢では、配偶者の方は自分の家なのに荷物を捨てる・捨てないについて部外者である司法書士に口を出されている状態になります。これでは、トラブルになるのは当たり前です。私なら、後見をしている人と配偶者の仲が悪いなどなにかしらの事情の無い限り、配偶者の方にお任せをします。私より長年連れ添った配偶者の方が、被後見人のことを分かっていると考えるのが当然だと思います。しかし、この場でこれをいうとおかしな空気になりそうだし、業務研修で空気に沿わないことをいうメリットもないので黙っておりました。おそらく、上記の意見を言った他の人でも実際には私と同じような考えの人も多いと思います。ただ建前としては「本人の考えをよく聞いて」と言わないといけない空気感ではありました。これを真面目にきいて、このとおりに仕事をしようとする司法書士がいたらご親族の方にとっては厄介だと思います。ある意味で、真面目な司法書士ほどご親族と対立しやすいかも知れません。こうした状況は、本人が施設への移転を拒否するケースなどでも起こりうることです。
なぜ?「知らない司法書士」が後見人に選ばれる3つのケース
先ほどのような、ご家族との認識の違いが生じやすい後見人が、ある日突然、家族の前に現れるとしたら…。考えただけでも不安になりますよね。では、一体どのような状況で、家庭裁判所は親族ではなく、見ず知らずの司法書士などを専門職後見人として選任するのでしょうか。
家庭裁判所が第三者の専門家を選任することがある、典型的な3つのケースをご紹介します。ご自身の状況が当てはまらないか、確認してみてください。
ケース1:財産額が多額で管理が複雑なとき
預貯金が数千万円以上ある、株式や投資信託を保有している、複数の不動産を持っているなど、財産の種類が多く管理が複雑な場合、専門職後見人が選ばれやすくなります。
これは、専門的な知識や経験がなければ適切な財産管理が難しいと判断されるためです。また、残念ながら親族による財産の使い込みは後を絶ちません。裁判所としては、財産が多額であるほどそのリスクを懸念し、第三者による客観的で厳格な管理を求める傾向があります。財産が多いことは、専門職後見人が選任される一因となる場合があります。場合によっては、後見人を監督する役割の後見監督人が選任されることもあります。
ケース2:親族間で意見が対立・紛争があるとき
親族間の仲が良くない、財産の管理方針や介護方針について意見が分かれているなど、家族間に争いがあるケースも、専門職後見人が選ばれる典型例です。
特定の親族を後見人にすると、その人が自分に有利なように財産を管理したり、他の親族の意見を聞かなくなったりして、対立がさらに激化する恐れがあります。そこで家庭裁判所は、誰の味方でもない中立的な立場の専門家を後見人に選任することで、公平性を保とうとするのです。親族間の対立は、第三者である専門職後見人が選任される一因になります。特に申立て前の財産の動きが不透明な場合は、裁判所もより慎重な判断をします。
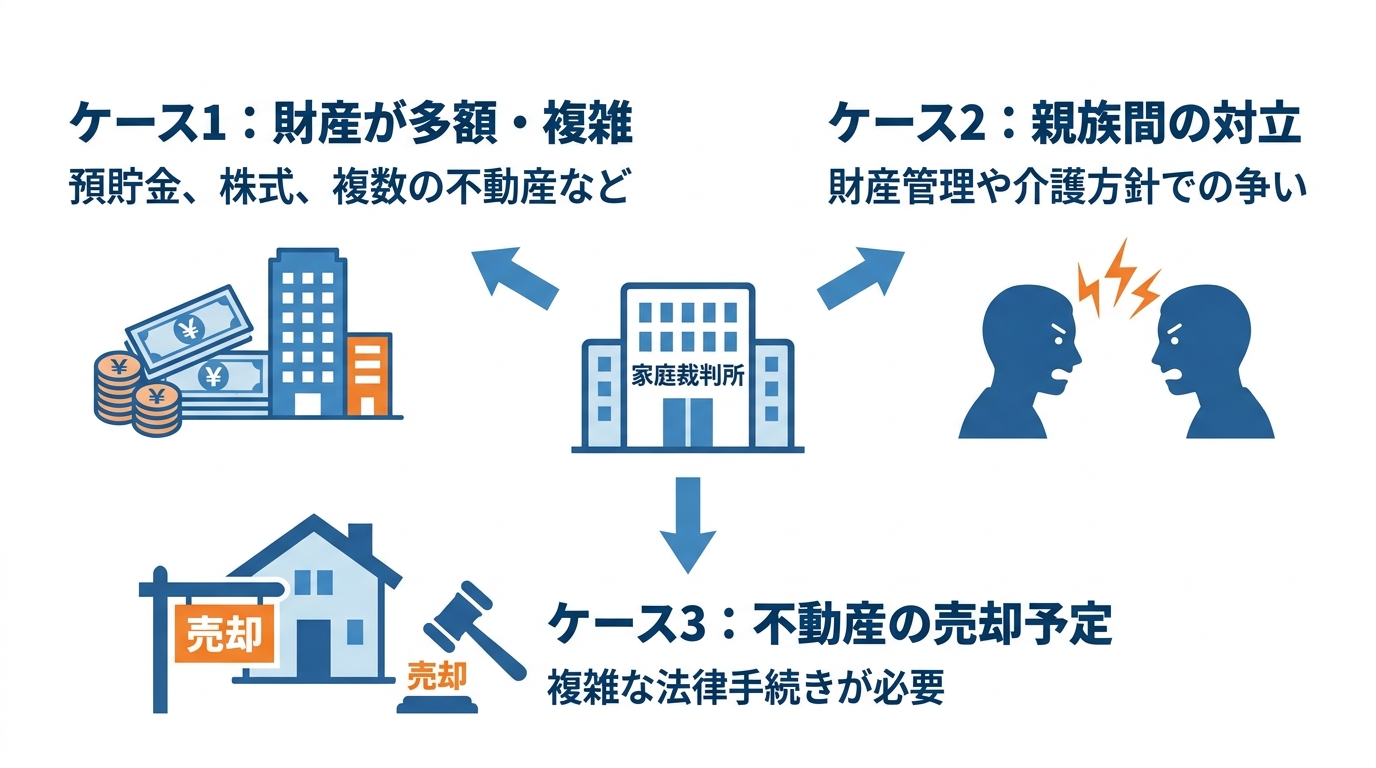
ケース3:不動産の売却など法律手続きが予定されているとき
ご本人の入院費用や施設への入所費用を捻出するために、自宅などの不動産を売却する必要がある場合も、専門職後見人が選ばれやすいケースです。
ご本人の居住用不動産を売却するには、家庭裁判所から「居住用不動産処分許可」を得る必要があります。この申立てをはじめ、不動産売却には複雑な法律手続きや専門的な知識が不可欠です。こうした手続きをスムーズかつ適正に進める能力が求められるため、経験豊富な司法書士などが適任と判断されることが多いのです。認知症の方の不動産売却は、専門家でなければ対応が難しいのが実情です。
信頼できる専門職後見人を候補者にする方法
ここまで読んでこられて、「うちも専門職後見人が選ばれる可能性が高いかもしれない…」と不安に思われた方もいらっしゃるでしょう。
家庭裁判所が誰を後見人に選任するかは、申立ての時点では確定できません。どんな考え方を持った人なのか、家族の事情にどこまで寄り添ってくれる人なのか、実際に担当になるまで分かりません。運悪く、ご家族との考え方に違いがある専門家が担当になってしまう可能性もゼロではないのです。
では、このような後見人選任に関する不安を軽減する方法はないのでしょうか。
有力な方法の一つとして、次のような対応が考えられます。それは、「家庭裁判所に申立てをする段階で、自分たちが信頼できる専門家を後見人の候補者として推薦すること。ただし、最終的に誰が選任されるかは家庭裁判所の判断によります」です。
最初から「人となりが分かる専門家」を候補者に
上記で挙げたようなケースで、見ず知らずの専門職後見人が選ばれることは、ご家族にとって大きなリスクを伴います。そのため、最初から人となりが分かっている専門職後見人を候補者として立てることは、非常に有力な手段です。
成年後見の申立てをする前に、候補者としたい司法書士に直接相談し、その人柄や考え方、家族の事情への理解度などをしっかり確認しておくのです。そうすれば、冒頭で紹介したような認識の違いによるトラブルを予防しやすくなります。これは、後見制度を円滑に進めるためだけでなく、何よりご家族の精神的な安心につながる有力な対応策の一つと言えるでしょう。
下北沢司法書士事務所では、後見制度の利用を検討されている方からの成年後見制度に関するご相談を積極的にお受けしています。私たちがどのような考えで後見業務に取り組んでいるか、ぜひ直接お話しさせてください。そして、もし信頼できると感じていただけたなら、私たちがご家族のパートナーとして、後見申立てのお手伝いをさせていただきます。
まとめ:後見制度は「誰がやるか」で大きく変わります
成年後見制度は、ご本人の財産と生活を守るための大切な制度です。しかし、その成否は、後見人になる人物の考え方や柔軟性に大きく左右されるという側面も持っています。
特に、財産が多かったり、親族間に争いがあったり、不動産売却を控えていたりと、専門職後見人が選ばれやすい複雑なケースほど、受け身で待つのは得策ではありません。申立ての段階から積極的に動き、事前に信頼できる専門家を見つけて後見人候補者として推薦することが、後悔しないための重要な鍵となります。
下北沢司法書士事務所は、単なる法律の専門家として手続きを代行するだけでなく、ご家族一人ひとりの想いに寄り添うパートナーでありたいと考えています。どんな些細な不安でも構いません。どうぞお気軽に、あなたの声をお聞かせください。まずは成年後見に関するお問い合わせいただくことから始めてみませんか。
下北沢司法書士事務所 竹内友章
東京都世田谷区北沢にある下北沢司法書士事務所は、相続手続き、遺言作成、相続放棄、会社設立、不動産売却など、幅広い法務サービスを提供しています。代表の竹内友章は、不動産業界での経験を持ち、宅地建物取引士や管理業務主任者の資格を活かし、丁寧で分かりやすいサポートを心掛けています。下北沢駅から徒歩3分の便利な立地で、土日も対応可能です。お気軽にご相談ください。