Author Archive
ご自宅、借地権で購入するメリット
マイホームを探していると、相場よりずいぶん手頃な価格で売り出されている「借地権付き建物」を見かけることがありますよね。今回は、借地権取引の登記手続きやご相談も数多く承ってきた世田谷区の司法書士である竹内が、ご自宅を借地権で購入するメリットや気をつけておきたい費用面・契約期間のルールについて分かりやすくお話しします。
ご自宅を購入する際、土地まですべて所有するのではなく、地主さんから土地を借りて建物を所有する「借地権」も有力な選択肢のひとつです。なお、所有権との根本的な違いや借地権の全体像については、不動産の権利についてで体系的に解説しています。
自宅を借地権付き建物で購入する4つのメリット
「土地が自分のものにならないのに、何千万も出して家を買うのは損なのではないか」と迷われる方は少なくありません。しかし、不動産業界での経験も踏まえて実際の取引を見ていると、借地権だからこそ得られる合理的なメリットがたくさんあります。
まずは、借地権付き建物をマイホームとして選ぶ4つの大きな魅力から見ていきましょう。
所有権物件の6〜8割程度で購入でき初期費用を抑えられる
借地権付き建物を選ぶ何よりのメリットは、やはり購入価格の安さです。土地の所有権を買い取る費用がかからないため、周辺の同じような条件の所有権物件と比べて、おおむね6〜8割程度の価格で購入できるケースが多く見られます。
たとえば、土地と建物を合わせて所有権で買うと5,000万円ほどするエリアでも、借地権付き建物であれば3,000万円〜3,500万円程度で手に入る可能性があるということです。初期費用や住宅ローンの借入額を1,500万円以上も抑えられるとなれば、毎月のローン返済にゆとりが生まれますよね。
浮いた資金を建物のリフォーム費用に充てて理想の住空間を作ったり、お子様の教育資金や老後の蓄えとして手元に残しておいたりできるのは、家計にとって非常に大きなプラスになります。
地価が高い都心部や駅近など好立地の物件を選びやすい
土地の価格が高い東京都心部であればあるほど、借地権の価格的なメリットは大きくなります。
当事務所がある世田谷区をはじめ、都内の人気路線沿いや駅から近い好立地では、先祖代々の土地を守っている地主さんや寺院などが「土地は手放したくないけれど、貸して収益を得たい」と考え、古くから借地として貸し出しているエリアがたくさんあります。そのため、普通ならなかなか売りに出ないような一等地や落ち着いた住宅街に、借地権付きの中古戸建てがひょっこり出てくることが珍しくありません。
所有権で探すと予算オーバーで郊外までエリアを広げざるを得ない場合でも、借地権を選択肢に入れることで、通勤や通学に便利な希望の街にマイホームを持てる可能性がぐっと広がります。
土地の固定資産税や都市計画税を直接負担しなくてよい
税金面の負担が軽くなる点も見逃せません。借地権付き建物の場合、土地は自分の所有物ではないため、土地を購入したときにかかる不動産取得税や、毎年課税される土地部分の固定資産税・都市計画税を直接支払う必要がありません。これらの税金は、土地の所有者である地主さんが納めることになっています。
もちろん、地主さんが支払う税金相当分は毎月の地代(土地の賃料)の計算に織り込まれていますが、地価の上昇によって土地の固定資産税が急に跳ね上がったとしても、買主側が直接その税負担を背負わなくて済むのは安心感があります。
なお、借地の上に建っている「建物」自体は購入される方の所有物となりますので、建物部分の固定資産税・都市計画税や、購入時の登記費用(登録免許税など)はかかります。ご自身が住むためのマイホームであれば、一定の要件を満たすことで購入時の居住用住宅の税金の減額制度を活用し、建物の登記費用を抑えることも可能です。
普通借地権や旧法借地権なら更新により長期間住み続けられる
ご相談に来られるお客様から、「借りている土地だと、契約期間が終わったら地主さんから追い出されてしまうのでは?」と心配される声をよく伺います。ですが、中古の戸建て市場に出回っている多くの物件(旧借地法や現行法の普通借地権)では、借地人の権利が法律でとても強く守られています。
契約期間が満了を迎えても、借地上に建物が存在し、借地人が「これからも住み続けたい」と更新を望む限り、契約は原則として更新されます。地主さん側から更新を断るためには、地主さん自身がどうしてもその土地を使わなければならない切実な事情(正当事由)や、相応の立退料の支払いなど、極めて高いハードルを越えなければなりません。
つまり、建物の存在や正当事由の厳格な要件といった法的な仕組みによって継続利用が強く保護されており、きちんとルールを守って更新を重ねていけば、何十年と長期にわたってご自宅として安心して暮らし続けることができます。
購入前に把握したい借地権のデメリットと更新料・承諾料の目安
ここまでメリットをお話ししてきましたが、初期費用が安い分、購入後にどのようなお金がかかるのかを知っておくことが大切です。借地権には毎月の地代だけでなく、節目ごとに地主さんへ支払う特有の一時金が存在します。
買ってから「こんなはずじゃなかった」と後悔しないよう、デメリットとなる費用面と具体的な金額の目安を確認しておきましょう。
毎月の地代負担と将来の売却・建替時にかかる承諾料
まず、土地を借りている以上、地主さんに対して毎月「地代(賃料)」を支払う必要があります。住宅地における地代の相場は、土地の固定資産税・都市計画税の3〜5倍程度(更地価格の年1%前後)になることが多く、都内の戸建てであれば月額1万5,000円〜4万円程度が一つの目安です。住宅ローンの返済とは別に、住んでいる限りこの地代が毎月かかる点、また周辺の地価や税金の変動によって将来地代が見直される可能性がある点は押さえておきましょう。
さらに、気をつけたいのが地主さんへの「承諾料」です。お客様とのお話の中でもよくお伝えするのですが、デメリットは売却の時に承諾料がかかること。おおむね売却価格の10%に設定されることが多いです。また、更新料もかかるので大きな支出になるという点は、購入前に必ずライフプランへ組み込んでおく必要があります。
借地権付き建物は、将来「他の人に売りたい(土地賃借権の譲渡)」という場合に地主さんの承諾が必要です。また、「古くなったので建て替えたい(増改築)」という場合も、契約書の増改築制限特約や借地条件の変更の有無、適用される法律や更新後の状況などによって、地主さんの承諾が必要になるケースが多くあります(万が一、合理的な理由なく承諾が得られない場合には、裁判所に地主さんの承諾に代わる許可を求める借地非訟という制度もあります)。地主さんの承諾を得る際に支払う承諾料の目安は以下の通りです。
- 譲渡承諾料(名義書換料):借地権価格(または売却価格)の10%程度
- 建替承諾料(増改築承諾料):更地価格の2〜5%程度(または借地権価格の3〜5%程度)
将来もし手放すことになった場合、売却代金の中から地主さんへ承諾料を支払うことになりますし、買主を見つける際にも地主さんとの調整が欠かせません。なお、将来的な出口戦略として借地権を地主さんと協力して同時売却するなどの方法もありますが、まずは「売却や契約条件に関わる建て替えなどの場面で、地主さんの承諾や費用負担が生じやすい権利」であることを理解しておくと安心です。
借地権の更新料の金額目安と路線価を用いた計算方法
そして、もう一つの大きな支出となるのが、10年〜20年といった契約期間の区切りごとに発生する「更新料」です。
実は、法律(借地借家法など)の中に「更新料を支払わなければならない」という決まりや、金額の計算式が定められているわけではありません。土地賃貸借契約書に書かれた特約や、これまでの更新時の支払い実績、地域の慣行など、地主さんと借地人の合意に基づいて支払われるものです。
東京をはじめとする都市部では更新料を支払う慣行が根強く、契約書にも明記されているケースが大半です。実務上の一般的な相場としては、「借地権価格の5%程度(または更地価格の2〜3%程度)」が目安とされています。
ご自身でおおよその金額を試算してみたいときは、相続税や贈与税の算定基準として国税庁が公表している路線価図の税務上の評価方法を参考にすると、ひとつの目安が分かります(ただし、これはあくまで税務上の評価額を用いた試算であり、実際の取引価格や更新料の統一的な算定基準ではありません)。路線価図には、道路ごとに1平方メートルあたりの評価額が千円単位で記載されており(例:「300C」なら1㎡あたり30万円)、末尾のA〜Gのアルファベットで「借地権割合(住宅地ではC=70%やD=60%が多い)」が示されています。
- 路線価ベースの借地権評価額の目安 = 路線価(千円×1,000で円換算した1㎡あたりの金額) × 土地の面積(㎡) × 借地権割合
- 更新料の試算目安 = 上記の借地権評価額 × 5%前後(当事者間でこの評価額の5%を算定基礎とする場合)
たとえば、路線価から算出した土地の自用地評価額が3,000万円で、その地域の借地権割合が60%だった場合、路線価ベースの借地権評価額は1,800万円(3,000万円×60%)となります。当事者間でその5%を更新料の算定基礎とする場合、更新料の試算額は約90万円です。実際の更新料は実勢価格や契約内容、地主さんとの取り決めによって異なりますが、この試算例のような条件の物件では更新時に100万円前後のまとまった出費が見込まれるため、購入前にしっかり確認・想定しておきたいポイントです。
借地借家法と旧借地法で異なる土地の更新期間と比較
「では、その更新料は何年ごとに支払うことになるの?」という疑問が湧いてきますよね。ここで重要になるのが、その土地の借地契約に適用される「法律」の違いです。
中古の借地権付き建物を購入する場合、基本的には新しくゼロから借地契約を結ぶのではなく、前の所有者(売主さん)が地主さんと結んでいた借地契約を引き継ぐ形になります。そして、「一番最初にその土地の借地契約が結ばれたのがいつか」によって、適用される法律と更新期間が大きく異なるのです。
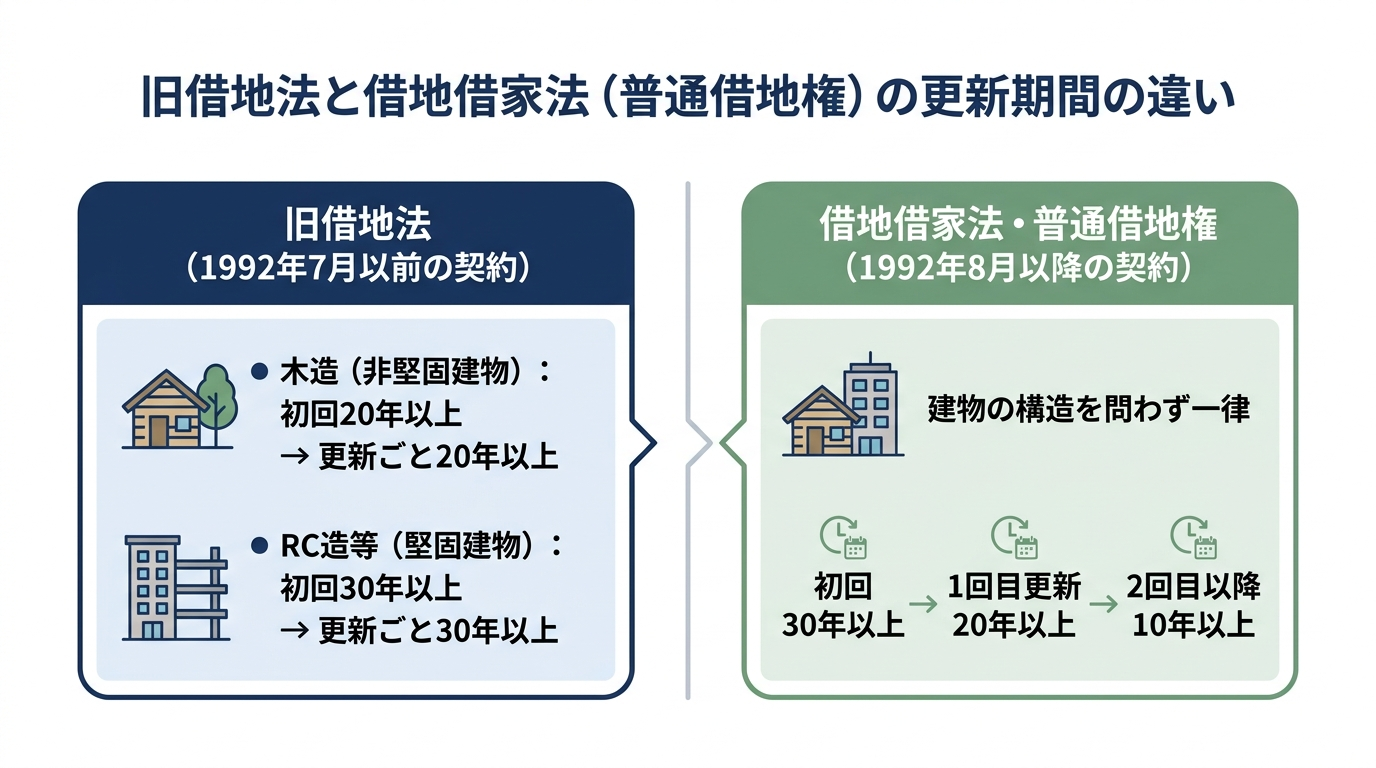
具体的には、1992年(平成4年)8月1日に現在の「借地借家法(新法)」が施行されました。それより前(1992年7月31日以前)に結ばれた契約には、たとえ平成や令和の時代に更新の契約書を書き換えていたとしても、原則として昔の「旧借地法(旧法)」がそのまま適用され続けます。
旧借地法と借地借家法(普通借地権)の存続・更新期間の違い
旧借地法と、現行の借地借家法(普通借地権)では、契約の存続期間や更新後の期間がどのように違うのか、比較表にまとめました。
| 項目 | 旧借地法(1992年7月31日以前の契約) | 借地借家法・普通借地権(1992年8月1日以降の契約) |
|---|---|---|
| 建物の構造による区分 | あり・非堅固建物(木造など)・堅固建物(鉄筋コンクリート造など) | なし(構造を問わず一律) |
| 当初の存続期間 | ・非堅固:最低20年以上(定めがない場合は30年)・堅固:最低30年以上(定めがない場合は60年) | 一律30年以上 |
| 1回目の更新後の期間 | ・非堅固:20年以上・堅固:30年以上 | 20年以上 |
| 2回目以降の更新後の期間 | ・非堅固:20年以上・堅固:30年以上 | 10年以上 |
※上記は法律上の最低期間(または期間の定めがない場合の法定期間)であり、当事者の合意によってこれより長い期間を定めることも可能です。
一般的な木造の戸建て住宅で考えてみましょう。もし購入しようとしている物件が1992年7月以前からの借地権(旧借地法・非堅固建物)であれば、更新期間は原則としてずっと20年ごと(当事者の合意で20年以上)になります。
一方、1992年8月以降に新しく設定された借地権(借地借家法・普通借地権)の場合は、最初の期間は30年と長いものの、1回目の更新で20年、2回目以降の更新からは10年ごと(合意でそれ以上)と、更新のサイクルが短くなっていきます。1992年以降に始まった契約であれば、ちょうど最初の30年が経過して1回目の更新を終えたか、これから迎える時期にあたります。検討中の物件が「旧法」なのか「新法」なのか、そして「次の更新が何年後で、その後の更新周期は何年ごとか」を確認することが、長期的な資金計画の鍵を握ります。
現行法における契約期間や更新に関する条文の詳細は、e-Gov法令検索の借地借家法(平成三年法律第九十号)でもご確認いただけます。
購入時に混同しやすい「定期借地権」との決定的な違い
もう一つ、物件探しの際に決して混同してはいけないのが、1992年の借地借家法で新しく作られた「定期借地権」です。
これまでご説明してきた「旧法借地権」や「普通借地権」は、期間が満了しても更新して住み続けられる権利でした。しかし、定期借地権(住宅でよく使われる一般定期借地権など)は、当初の契約期間が50年以上と長く設定されている代わりに、「契約の更新が一切ない」という決定的な違いがあります。
定期借地権の物件を購入した場合、契約期間が満了を迎えたら、原則として建物を自分の費用で解体し、更地に戻して地主さんへ土地を返還しなければなりません。また、残りの契約期間が短くなるにつれて売却しづらくなったり、買主が住宅ローンを組みにくくなったりする特徴があります。
物件情報を見る際は、土地権利の欄に「借地権(旧法)」「普通借地権」と書かれているのか、それとも「一般定期借地権」と書かれているのかを真っ先にチェックしてください。似て非なる権利ですので、ここを区別しておくことが大切です。
物件価格と地代・更新料のバランスを見極める購入前の確認手順
結局のところ、借地権付き建物を購入して満足できるかどうかは、「毎月支払う地代や将来の更新料と、購入価格の安さのバランス」を見ながら、ご自身のライフプランに合っているかを冷静に見極められるかどうかにかかっています。
最後に、候補の物件を見つけたとき、売買契約を結ぶ前にどのような手順で計算し、何をチェックすべきかをお伝えします。
所有権との価格差と居住年数から総費用を試算する
まずは、感情だけで「安いからお得!」と飛びつくのではなく、簡単な算数で総費用を比べてみましょう。以下の3つのステップで整理すると、判断がしやすくなります。
- 所有権との初期費用の差額を出す:近隣の似た条件の所有権物件と比べて、物件価格がいくら安いかを確認します(例:所有権より1,500万円安い)。
- 住む予定の年数を決める:その家に何年間住み続ける想定かを考えます(例:30年間住む)。
- 居住期間中の維持費の差を計算する:30年間に支払う「地代の総額(例:月2.5万円×12ヶ月×30年=900万円)」と「期間中に到来する更新料(例:100万円×1〜2回)」を足し合わせます。そこから、もし所有権で買っていた場合にかかる「土地の固定資産税・都市計画税の30年分(例:年15万円×30年=450万円)」を差し引きます。
この例でいえば、借地権特有の30年間の実質的な追加負担は「(地代900万円+更新料200万円)-土地の税金450万円=650万円」となります。初期費用で1,500万円安く買えているのであれば、30年間住んでもトータルの支出は借地権のほうが850万円ほど抑えられる計算になりますね。
もちろん、30年後に土地という資産が手元に残る所有権と、将来売却する際に譲渡承諾料(約10%)がかかる借地権という資産価値の違いはあります。ただ、「住宅ローンに追われず、今の生活の質や立地の良さを優先したい」という方にとっては、このように数字で比較することで納得して決断できるようになります。
売買契約前に土地賃貸借契約書と登記状況で確認すべき項目
試算してみて「やはりこの借地権物件を購入したい」となったら、売買契約書に判を押す前に、不動産仲介会社を通じて以下の3点を必ず確認してください。
- 土地賃貸借契約書の内容:最初の契約が結ばれた時期(旧法か新法か)、次回の更新時期はいつか、更新料や建替承諾料についての特約条項がどう書かれているか、前回の更新時にいくら支払った実績があるかを確認します。
- 地主さんの承諾条件:今回の売買にあたって、地主さんから「借地権譲渡の承諾」が確実に得られるか、譲渡承諾料は売主・買主のどちらが負担するか(通常は売主負担ですが確認が必要です)。また、買主様が住宅ローンを利用する場合は、銀行が建物に担保(抵当権)をつけることに対する地主さんの「抵当権設定承諾書(実印の押印や印鑑証明書の添付など)」がもらえるかも極めて重要です。
- 建物の登記状況:借地権は、土地そのものに借地権の登記がされていなくても、借地の上にある「建物」が自分名義で登記されていれば、第三者に対して借地権を主張できる(対抗要件を備える)という法律上のルールがあります。現在の売主さん名義で建物が正しく登記されているか、購入後にスムーズに名義変更(所有権移転登記)ができる状態かを事前にチェックしておく必要があります。
古くから続く借地権の場合、契約書が手書きで条文が曖昧だったり、地主さんに代替わりが発生していたりと、一般の方だけでは読み解きにくいケースも少なくありません。
下北沢司法書士事務所では、不動産会社での実務経験も持つ司法書士が、借地権付き建物の購入に伴う登記手続きはもちろん、「この借地契約書の内容で本当に買って大丈夫だろうか」「将来、相続や売却をするときに困らないか」といった事前のご相談にも丁寧に対応しております。心理カウンセラーの資格も活かし、専門用語を並べ立てるのではなく、お客様が気になっている不安に真っ先に耳を傾けることを大切にしています。
土日や出張での無料相談も承っておりますので、気になる物件が見つかった段階や、契約内容に少しでも疑問があるときは、どうぞお気軽に当事務所へご連絡ください。
借地権付き建物の購入・登記や契約内容に関するご相談はこちら(お問い合わせ)
下北沢司法書士事務所 竹内友章

大家さん向けの保険、意外と充実!!
大家さんの“万が一”に備える保険の全体像
賃貸アパートや投資マンションの経営は、安定した収益が期待できる一方で、予測不能なトラブルと常に隣り合わせです。特に近年、孤独死や自然災害、設備の老朽化による事故など、大家さんの頭を悩ませる問題は多様化しています。こんにちは。大家さんの相談を数多く受けてきた世田谷の司法書士、下北沢司法書士事務所の竹内です。
これまで多くの大家さんとお話しする中で、「本当は保険が使えるのに、そのことに気づかず自己資金で対応してしまった」というケースに何度も遭遇してきました。これは非常にもったいないことです。適切な保険に加入し、その内容を正しく理解していれば、予期せぬ出費を抑え、大切な資産と安定した賃貸経営を守ることができます。この記事では、複雑で分かりにくい大家さん向けの保険について、その全体像から確認すべきポイントまで、不動産トラブルや相続対応に関わる司法書士の視点も交えて解説していきます。
賃貸経営に潜む3つの代表的なリスク
まず、大家さんが備えるべきリスクにはどのようなものがあるのでしょうか。漠然とした不安を具体的な課題として認識するために、代表的な3つのリスクを見ていきましょう。
- 孤独死・入居者の死亡
単身世帯の増加に伴い、室内での孤独死はどの物件でも起こりうるリスクです。発見が遅れると、特殊清掃や原状回復に高額な費用がかかるだけでなく、次の入居者が見つかるまでの家賃収入の途絶や、事故物件としての資産価値の下落にも繋がりかねません。 - 火災・自然災害
火災はもちろんのこと、近年多発する台風による風災や、ゲリラ豪雨による浸水被害なども大きなリスクです。建物の修繕費用だけでなく、修繕期間中の家賃収入がゼロになる可能性もあります。家賃滞納とはまた違った形で、キャッシュフローに深刻な影響を与えます。 - 設備不備による賠償責任
建物の管理不備が原因で第三者に損害を与えてしまうケースです。例えば、「外壁のタイルが剥がれ落ちて通行人にケガをさせた」「共用部の水道管が破裂し、階下のテナントの商品を水浸しにしてしまった」といった事故では、大家さんが損害賠償責任を問われることになります。
知っていますか?大家さんの保険と入居者の保険の違い
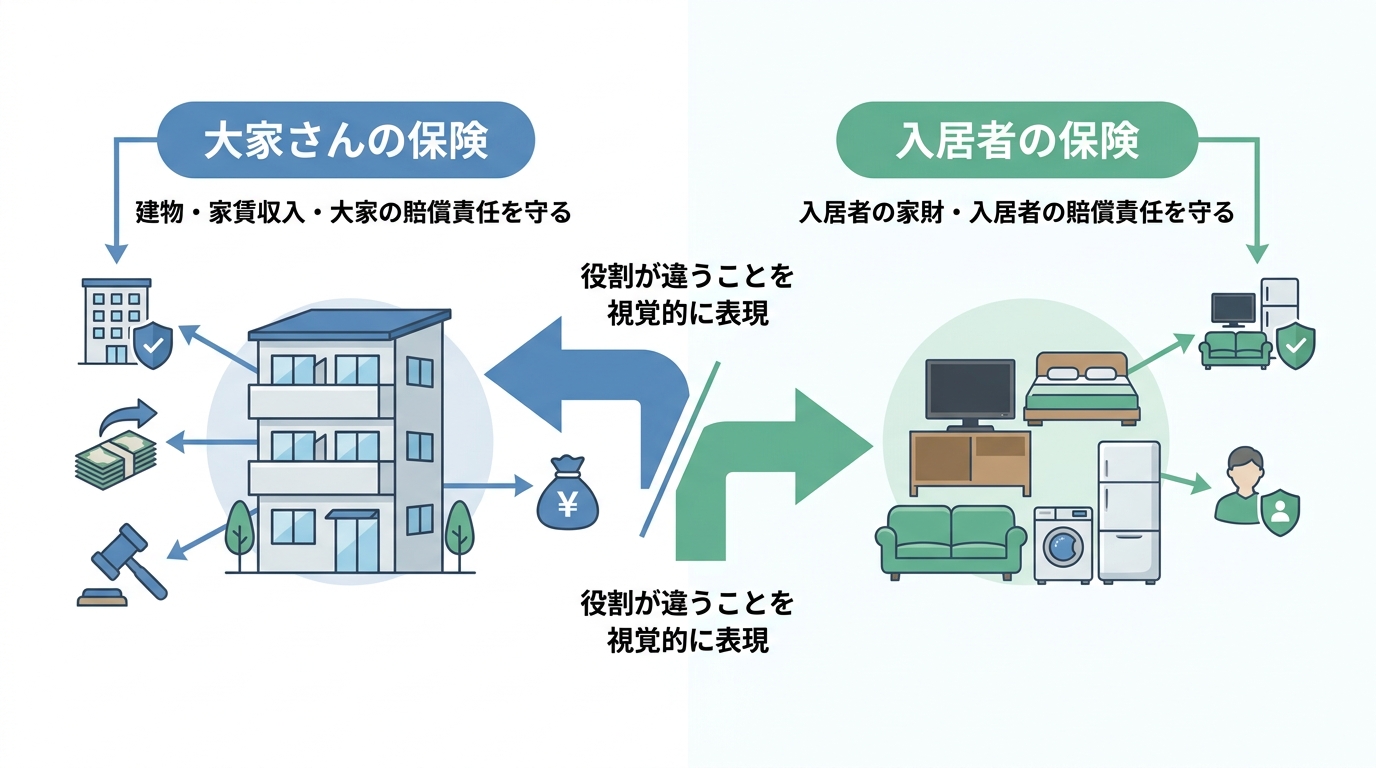
ここで、多くの方が混同しがちな「大家さん(オーナー)向けの保険」と「入居者向けの保険」の違いをはっきりさせておきましょう。この2つは守る対象が全く異なります。
大家さん向けの保険
目的は「建物そのものと、大家さんの事業(家賃収入や賠償責任)」を守ることです。建物の損害や、災害時の家賃収入の減少、第三者への賠償事故などをカバーします。
入居者向けの保険(借家人賠償責任保険など)
目的は「入居者の家財と、入居者が負う賠償責任」を守ることです。入居者自身の家具や家電の損害、そして入居者の過失(火の不始末など)で部屋に損害を与えてしまった場合の大家さんへの賠償などをカバーします。
この役割分担を理解することが、無駄なく、漏れのない保険設計を行うための第一歩となります。
【孤独死・自殺に備える】家主費用特約と孤独死保険
賃貸経営における最も深刻なリスクの一つが、孤独死への対応です。このリスクに備えるための保険には、大きく分けて2つの選択肢があります。多くの大家さんにとって基本となる「家主費用特約」と、より手厚い補償を求める方向けの「孤独死保険」です。それぞれの特徴を比較し、ご自身の物件に合った備えを考えてみましょう。
まず検討すべき「家主費用特約」の補償内容
「家主費用特約」は、多くの火災保険にオプションとして付帯できる特約です。これが孤独死リスクへの備えの第一歩であり、最も基本的な対策となります。
この特約の大きなメリットは、孤独死だけでなく、自殺や犯罪による死亡など、賃貸室内で入居者が亡くなった場合に発生する幅広い費用をカバーしてくれる点です。具体的には、以下のような費用が補償の対象となります。
- 原状回復費用:特殊清掃、消臭、リフォームにかかる費用
- 遺品整理費用:残置された家財の整理・処分費用
- 家賃損失:原状回復や次の入居者が見つかるまでの空室期間中の家賃収入
補償の上限額は保険会社によって異なりますが、100万円程度が一般的です。まずはご自身が加入している火災保険に、この特約が付帯できるか、または既についているかを確認してみることを強くお勧めします。万が一、入居者が亡くなられた際の初期対応や相続人調査で困った場合は、専門家への相談も視野に入れましょう。より詳しい手順については、孤独死した方の相続人調査に関する記事をご覧ください。
より手厚い「孤独死保険(少額短期保険)」との比較
「家主費用特約だけでは、万が一の際の補償額が心もとない」と感じる大家さんや、より手厚い備えを求める方には、少額短期保険会社などが提供する「孤独死保険」という選択肢があります。
これらの保険は孤独死リスクに特化しているため、補償内容が非常に手厚いのが特徴です。例えば、原状回復費用の上限が300万円程度に設定されていたり、家賃保証の期間が長く設定されていたりと、家主費用特約を大きく上回る補償が期待できます。
ただし、メリットばかりではありません。注意点として、火災保険とは別に保険料が発生することや、物件の全室加入が条件となっている場合が多いことなどが挙げられます。
家主費用特約で基本的なリスクに備えつつ、物件の特性(単身高齢者の入居割合が高いなど)に応じて、孤独死保険への加入を検討するというのが現実的な判断になるでしょう。孤独死後のアパート売却も視野に入れる場合は、専門家のアドバイスが有効です。
【火災・自然災害・水漏れ】火災保険の基本と重要特約
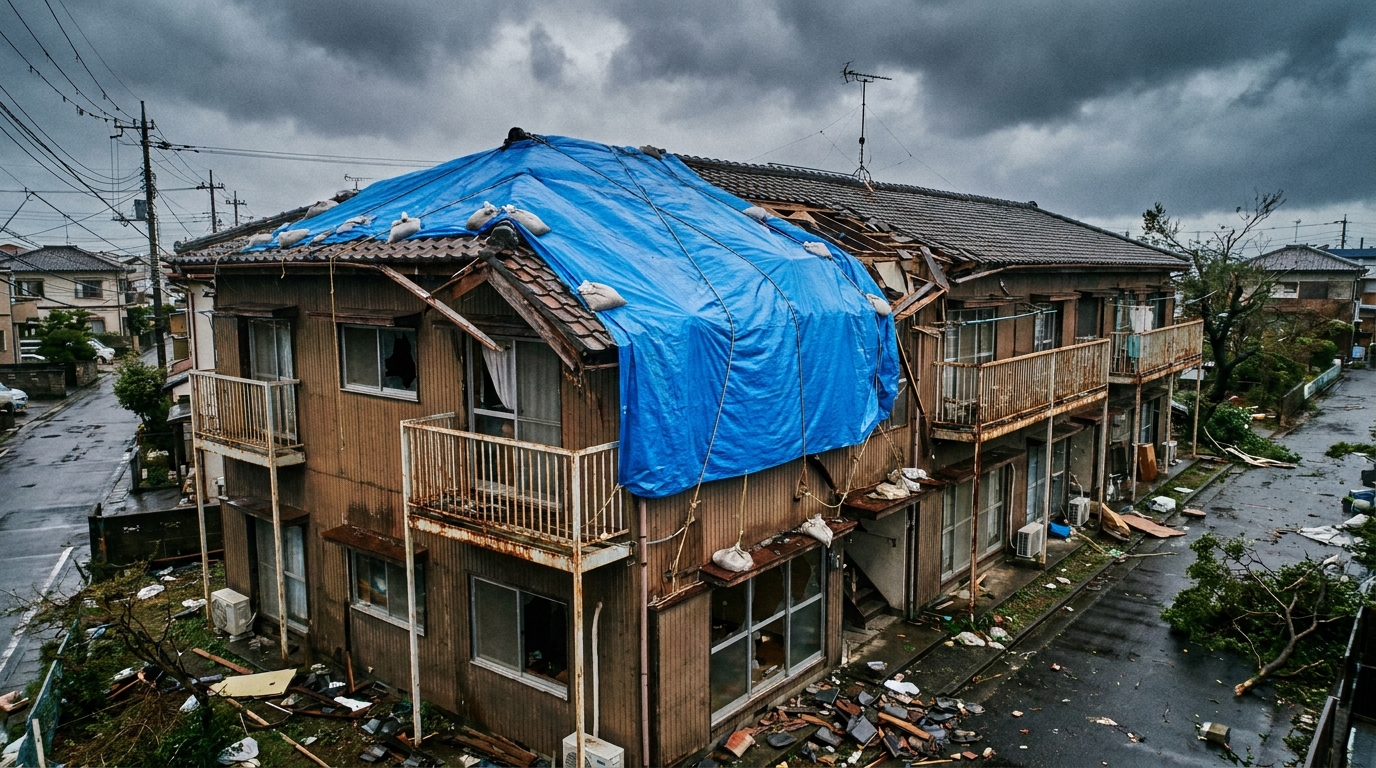
孤独死以外にも、賃貸経営には様々なリスクが伴います。大家さんが加入する火災保険は、「火災」だけでなく、契約内容や特約によって風災・水災・漏水などの損害に備えられる場合があります。例えば、水道管の破裂による水漏れや、台風による浸水被害など、オプションとして色々なものが揃っています。ここでは、基本的な補償内容と、大家さんにとって特に重要となる3つの特約を見ていきましょう。
家賃収入を守る「家賃補償(家賃収入減少)特約」
火災や水災などで建物が損壊し、修理のために一時的に部屋を貸せなくなった場合、その期間の家賃収入は途絶えてしまいます。銀行ローンを組んで物件を運営している場合、家賃収入の途絶は資金繰りに大きな影響を与える可能性があります。
この「家賃補償特約」は、そうした家賃収入の減少に備えるための特約です。復旧工事中の家賃収入の減少分を補償してくれます。補償される期間は6ヶ月や12ヶ月などプランによって選べます。安定した賃貸経営を続ける上で、必須とも言える特約の一つです。
建物管理の賠償事故に備える「施設賠償責任特約」
建物の管理不備が原因で、入居者や通行人など第三者に損害を与えてしまった場合の賠償リスクに備えるのが「施設賠償責任特約」です。
「共用廊下の電灯が切れていたせいで入居者が転んで骨折した」「給排水管の老朽化で漏水し、階下の部屋の家財をダメにしてしまった」など、大家さん自身の責任が問われる事故は意外と身近にあります。こうした事故は高額な損害賠償に発展する可能性があり、空き家の管理不行き届きと同様に、所有者として損害賠償責任を問われる場合があります。この特約も、安心して経営を続けるためには欠かせない備えと言えるでしょう。
忘れてはいけない「地震保険」の必要性
ここで非常に重要な点をお伝えします。通常の火災保険だけでは、地震・噴火またはこれらによる津波を原因とする火災や損壊は補償されません。
これらの損害に備えるには、火災保険とセットで「地震保険」に加入する必要があります。地震保険の保険金額は、主契約である火災保険の保険金額の30%~50%の範囲内で設定し、建物は5,000万円、家財は1,000万円が限度とされています。
地震大国である日本で不動産を所有する以上、このリスクを無視することはできません。自治体が公表しているハザードマップなどを確認し、ご自身の物件が所在するエリアのリスクを把握した上で、加入を真剣に検討すべき保険です。
司法書士が不動産トラブル対応の観点から解説する、保険確認の3つの視点
ここまで様々な保険や特約をご紹介してきましたが、最後に、不動産トラブルの実務に携わる司法書士として、保険選びで後悔しないための、より本質的な3つの視点をお伝えします。
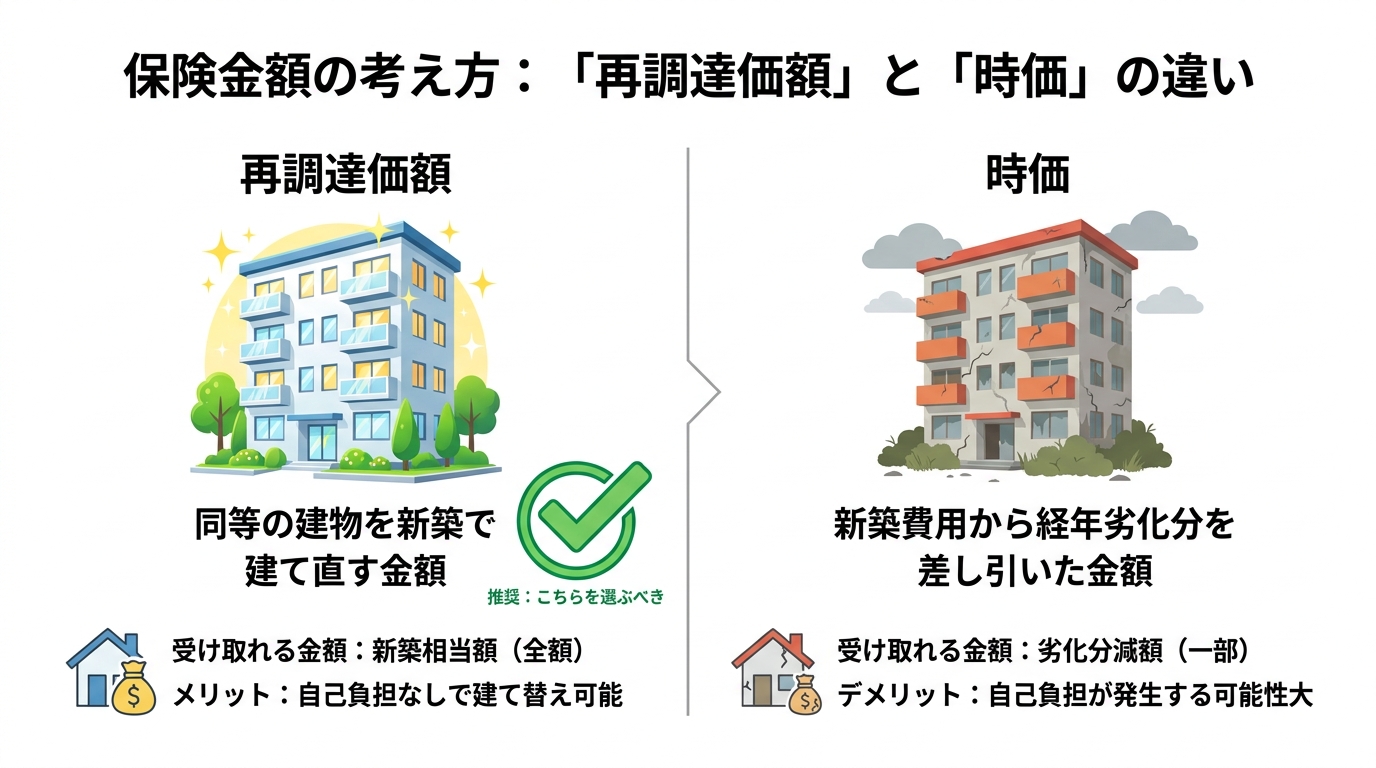
視点1:「時価」ではなく「再調達価額」で契約する
保険金額を設定する際、「時価」と「再調達価額」という2つの基準があります。この選択を間違えると、いざという時に大きな差が出ます。
- 時価:同等の建物を再建築する費用から、経年劣化による価値の減少分を差し引いた金額。
- 再調達価額:同等の建物を新たに建築・購入するために必要な金額。
もし「時価」で契約していると、火災で建物が全焼した場合、受け取れる保険金は老朽化した分だけ減額されてしまい、建物を建て直す費用には全く足りません。保険料とのバランスを確認しつつ、建物の再建費用を重視する場合は、「再調達価額」を基準にした契約を検討することが重要です。
視点2:保険料と自己負担のバランス(免責金額)を考える
免責金額とは、損害が発生した際に自己負担する金額のことです。この金額を高く設定すればするほど、月々の保険料は安くなります。
しかし、保険料の安さだけを追求して免責金額を高くしすぎると、小さな損害が発生するたびに自己資金で修理する必要が出てきます。これが頻発すると、かえってキャッシュフローを圧迫することになりかねません。ご自身の財務状況やリスク許容度を考慮し、「毎月の保険料」と「万が一の際の自己負担額」のバランスを慎重に考えることが重要です。
視点3:請求をスムーズにするための普段からの備え
いざ事故が発生した際、保険金請求がスムーズに進むかどうかは、日頃の備えにかかっています。トラブルを法的な問題に発展させないためにも、以下の点は必ず意識してください。
- 証拠の保全:被害を受けたら、すぐに様々な角度から被害状況の写真を撮影しましょう。
- 書類の保管:修繕を依頼した業者からの見積書や報告書は、必ず保管しておきます。
- 迅速な連絡:事故が発生したら、時間を置かずに保険会社へ連絡を入れましょう。
こうした初期対応が、その後の手続きを大きく左右します。相続人への連絡に適切な郵送方法を選ぶのと同じように、保険請求においても適切な手順を踏むことが極めて重要です。
まとめ:最適な保険は大家さん一人ひとり違います
ここまで見てきたように、大家さん向けの保険は意外なほど充実しており、孤独死から自然災害、賠償事故まで、賃貸経営に潜む様々なリスクに備えることができます。
しかし、どの保険や特約が最適解となるかは、物件の構造や築年数、立地条件、そして大家さんご自身の経営方針や考え方によって一人ひとり異なります。保険は「入っておけば安心」というものではなく、「自分のリスクに合っているか」が最も重要です。
もし、ご自身の保険内容に少しでも不安を感じたり、どの保険を選べば良いか迷ったりした際には、ぜひ一度ご相談ください。下北沢司法書士事務所では、賃貸経営でトラブルが発生した場合の相続人調査、書類作成、法的手続きに関するご相談など、司法書士の業務範囲内でサポートいたします。ご相談を希望される場合は、お問い合わせフォームからご連絡ください。
卒業式の第2ボタン❕
おはようございます❕
司法書士の竹内と申します。
主に相続で発生する不動産の共有名義の予防や解消、大家さんを助けるための家賃滞納や入居者死亡の法律相談がメイン業務です。
ネットの記事で「卒業式の第2ボタンはもう古い?」
というのを見つけました。
https://headlines.yahoo.co.jp/hl?a=20180324-00000033-kyt-cul
そりゃあもー古いでしょう。
わたしが中学生だった20年前で既に古かったです。
ギリギリ生き残ってる状態でした・・・。
わたしの第2ボタンは・・・
「無事、もらわれていきました。」
嫁ぎ先が見つかるか心配だったわたしの第2ボタン。
何とか行き先があって良かったです。
どこにもらわれていったのかは分かりません・・・。
「仲介者」を名乗る女の子に渡したのですが、もらうのは誰なのか教えてもらえませんでした・・・。
第2ボタンがないのってそれはそれで物凄く恥ずかしくて、もらわれた直後に第1ボタンを第2ボタンの
位置に付け替えました。
ヘンなことを妙に覚えてるもんです。
でも、古い古いと言われてずっと残ってるのこの風習。
結局ずっと残り続けるのかも・・・。
うちの娘も誰かの第2ボタン、もらってくるかも知れませんね。
下北沢司法書士事務所 竹内友章
子供が熱出した❕
おはようございます。
司法書士の竹内と申します。
名義が共有になっている不動産、不動産が絡む相続問題のご相談、大家さん向けに入居者が死亡してしまったときの解約手続きの代行を主な業務としています。
先日、子供が熱を出しました。
4歳の娘なのですが、幼稚園で4時30分まで見てもらうはずだったのですが急遽わたしが見ることに・・・。
妻と2人、あーだこーだと慌てて予定をやりくりしました。
これでも私が個人事業主な分、我が家はまだ融通がきく方だと思います。
共働きのご家庭、働くお母さんは本当に大変だろうなと実感しました。
そんなご家庭に対応するために、保育園や幼稚園が開いている時間帯にお客様のご自宅の近くに行ったり
土日ももちろん対応したりとみなさんにいかに喜んでいただけるかを考えながら業務に取り組んでいます。
下北沢司法書士事務所 竹内友章
結局、入居者死亡リスクにはどう備えるのか。
おはようございます。
東京で入居者が死亡してしまった場合の対応(賃貸物件)、主に相続で発生する不動産の共有問題の予防や解消に取り組む司法書士の竹内です。
ご高齢の入居者は大家さんも心配。でも、これからの高齢者社会でお年寄りはお客さんとして考えないのはもったいない・・・。
高齢者に入居してもらうときの一番の心配は「孤独死」や「突然死」だと思います。
隣の部屋を借りている方が変な臭いに気が付き、警察と大家さんに連絡、おそるおそる警察と入ってみると・・・。
なんて具体的に想像すると大家さんのご心配が身に沁みます。
ではこれを防ぐにはどうしたらいいのでしょうか。
契約内容に次の2点を書き込めるといいと思います。
1点目 旅行や入院などで長期間、部屋を開けるときは大家さんに連絡すること。
2点目 大家さんが危険があると判断したら、警察立ち合いのもとで合鍵を使用し室内を確認すること
この2つを契約に盛り込んで、有効かどうかというと少し微妙なところです。しかし、少なくともご本人やご親族の方の意識付けにはなるでしょう。
あとは新聞をとってもらいポストに溜まってないか確認する、通信会社等が加入する見守りサービスに加入するなどがあります。
今日はちょっと寒い・・・。3月って寒いですよね。以外に。
下北沢司法書士事務所 竹内友章
実家が売却できない❕❔介護費用の落とし穴
こんばんは
司法書士の竹内と申します。入居者死亡によるお部屋の明け渡し手続き、相続による不動産の共有問題の解消に取り組んでいます。
さて、介護費用捻出のために自宅を売却するケースは非常に多いです。
そして、所有者たるご両親が認知症になってしまったため後見制度を利用することも
良くあるケースです。
ただ後見制度は一度始めると実質もうやめることができない。後見人や後見監督人の立場で、第三者が
いわば家庭の財産の管理をするなどデメリットもあります。
また、専門家報酬も申し立て書類作成で10万円、後見人報酬で年間24万円が相場なので
費用面での負担も大きいです。
そこで使える制度が家族信託。認知症になる前にこの制度を使っておくと介護施設入居のための
ご自宅の売却が非常にスムーズになります。
信託は財産を「管理する人」と「使う人」を法的に明確に分けることができる制度です。
「管理する人」をご家族の誰か、「使う人」をご実家にお住いのお父さんやお母さんにしておけば
「管理する人」の権限で自宅を売却できます。
下北沢司法書士事務所 竹内友章
無料相談会の感想!
おはようございます。
東京の司法書士、竹内と申します。
昨日、相続に関する無料相談会を開きました。
認知症のお母様のいる方に、後見制度の概要をご説明しました。
ご兄弟とも相談しなければいけないこと、後見制度は一度利用すると解除することは
実質できないことから良く考えてみるとのことでした。
わたしも引き続きフォローして行きます。
今日の午後は雨になるそうです。みなさま傘をお忘れなく!
下北沢司法書士事務所 竹内友章
「かぼちゃの馬車」にみるサブリースの問題点
おはようございます。
東京で大家さん向けに入居者死亡時の対応、家賃滞納などによる建物明け渡し、相続などで発生する不動産共有問題の解消をメイン業務とする司法書士の竹内と申します。
(株)スマートデイズが運営する「かぼちゃの馬車」というシェアハウスでの「大規模家賃滞納」が報道されています。この「かぼちゃの馬車」以外にもサブリース契約付きでどんどん建物を建てた会社が、契約の改定などにより大家さんに支払う家賃を減額している報道も何度か目にしました。
そもそも「サブリース」とは何なのでしょうか?カタカナ言葉なので柔らかく聞こえますが、平たく言えば「また貸し」です。大家さんがA社に物件を貸してA社は部屋に住む人に貸します。A社は月8万で大家さんから借りて月10万で部屋に住む人に借りれば2万の儲けですね。大家さんからしたら部屋に住む人がいなくても月々の家賃が確定できる安定感が魅力です。
しかし、今回の報道でサブリースの大きな問題点が浮き彫りになりました。
それは、
「サブリース会社の経営状態が悪くなれば家賃保証は絵にかいた餅」
というところです。
保証してもらっても、保証した人にお金が無ければ大家さんは損害を被ってしまいます。
約束を守らない方が悪いのでしょうが、大家さんの損害は残念ながら発生してしまいますね。
サブリース会社の経営状態は、自分の物件だけでなくその会社がサブリースしている全ての物件、更には建築部門など空室状況以外の要素も大きく関連します。
そういった大家さんご自身ではコントロールできないリスクが原因で、家賃が払われなくなってしまうことがあり得ることが今回の報道から学べると思います。
先日、梅の花を見て綺麗だなと思っていましたがそろそろ桜ですかね。今日も一日頑張ります❕
司法書士が解説
はじめに|世田谷・杉並の大家さん、一人で悩んでいませんか?
「また今月も家賃の入金がない…」「電話をしても出てくれない…」
世田谷区や杉並区などで賃貸アパートを経営されている大家さんの中には、入居者の家賃滞納に頭を悩ませ、夜も眠れない日々を過ごしている方もいらっしゃるのではないでしょうか。これまで世田谷、過杉並などの地域で大家さんが抱える家賃滞納問題を一緒に解決してきた下北沢司法書士事務所が解説します。
それは、家賃滞納問題は、単なるお金のトラブルではないということです。督促の電話一本かけるにも心が痛み、入居者との関係が悪化することへの不安、そして法的な手続きへの知識不足からくる混乱…。この問題は、大家さんの時間的・精神的な負担を大きくする可能性があります。
この記事では、法的手続きの流れを整理しながら、家賃滞納でお困りの大家さんが次に取るべき対応を具体的に確認できるよう解説します。
この記事では、解決までの流れを整理し、次に取るべき対応を考えるための参考情報をお伝えします。一人で抱え込まず、必要に応じて専門家への相談も検討してください。
焦りは禁物!まず知るべき「大家さんが絶対にやってはいけないNG行動」
家賃の滞納が続くと、「一刻も早く出ていってもらいたい」と焦るお気持ちは痛いほど分かります。しかし、その焦りから感情的な行動に出てしまうと、事態はさらに悪化し、最悪の場合、大家さん自身が法的な責任を問われることになりかねません。
法律の世界には「自力救済の禁止」という大原則があります。これは、たとえ自分に正当な権利があったとしても、法的な手続きを経ずに実力行使で権利を実現してはならない、というルールです。
具体的には、以下のような行動は絶対に避けてください。
- 無断で部屋の鍵を交換する
- 入居者の許可なく部屋に入り、荷物を運び出す・処分する
- 玄関ドアに「滞納者」などと書いた貼り紙をする
- 早朝深夜を問わず、何度も電話や訪問を繰り返すなど、社会通念上相当性を欠く取り立て行為
これらの行為は、住居侵入罪や器物損壊罪といった刑事罰の対象になる可能性があるほか、入居者から損害賠償請求をされるリスクも伴います。正しい知識を持つことが、最終的に大家さんご自身を守ることに繋がるのです。まずは冷静に、法的なルールに則って対応を進めていきましょう。家賃催促時の注意点
【保存版】家賃滞納対応フローチャート|司法書士が示す解決までの全ステップ
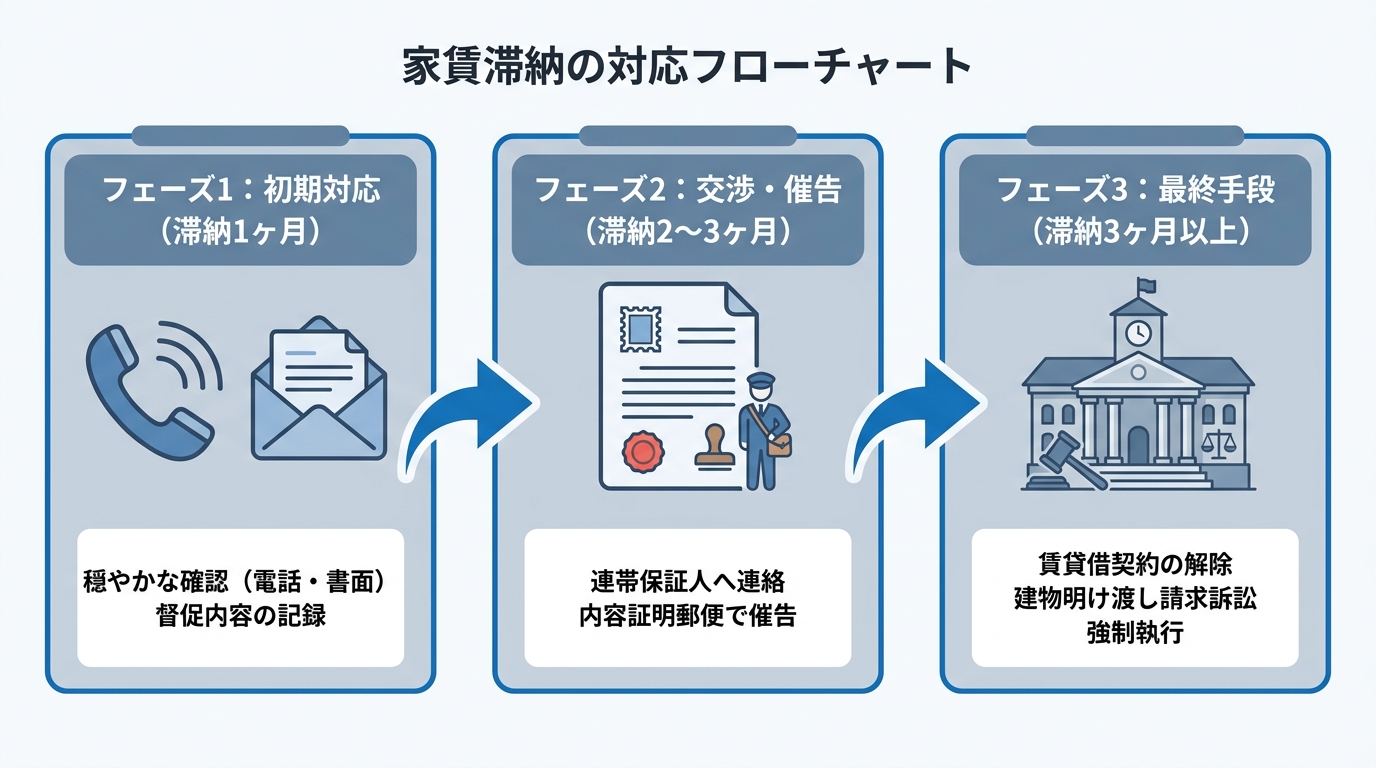
家賃滞納でお困りの大家さんのお手伝いをするときの、対応フローチャートを作ってみました。家賃滞納問題は、闇雲に対応してもうまくいきません。問題の発生から解決まで、段階に応じた適切な対応をとることが重要です。ここでは、私たちが実際に家賃滞納でお困りの大家さんをサポートする際に用いる対応フローチャートを、3つのフェーズに分けて詳しく解説します。ご自身の状況が今どの段階にあるのかを確認しながら、読み進めてみてください。未払い賃料の回収
フェーズ1:初期対応(滞納発生〜1ヶ月)|関係を悪化させない初動
滞納が発生してすぐの段階では、感情的にならず、丁寧な対応を心がけることが何よりも大切です。入居者が単に支払いを忘れているだけ、あるいは口座の残高不足といったケースも少なくありません。
まずは電話や手紙、訪問などで「お家賃のお支払いが確認できておりませんが、いかがなさいましたか?」と穏やかに状況を確認することから始めましょう。この時点では、あくまで「確認」という姿勢を崩さないことが、入居者との信頼関係を維持し、その後の交渉をスムーズに進めるための鍵となります。
【この段階での重要ポイント】
この初期対応で最も重要なのは、「いつ、誰が、どのような内容の連絡をしたか」を客観的な記録として残しておくことです。簡単なメモで構いませんので、連絡した日時、相手の反応、支払い約束の有無などを記録しておきましょう。この記録が、万が一法的な手続きに進んだ際に、大家さんがきちんと督促を行っていたことを証明する重要な証拠となります。
フェーズ2:交渉・催告(滞納2〜3ヶ月)|連帯保証人への連絡と内容証明
穏やかな確認をしても支払いがない、あるいは連絡が取れない状況が続くようであれば、次のステップに進む必要があります。滞納が2ヶ月以上になったら、連帯保証人や保証会社へ連絡を取り、状況を説明して支払いを求めましょう。
そして、このフェーズで非常に強力な手段となるのが「内容証明郵便」の送付です。
内容証明郵便とは、「いつ、どのような内容の文書を、誰から誰宛に差し出されたか」を日本郵便が証明してくれるサービスです。これにより、「支払いの催告をした」「期限までに支払いがなければ契約を解除する」という大家さんの意思表示を、法的に有効な証拠として残すことができます。これは、後の契約解除や裁判手続きにおいて、極めて重要な意味を持ちます。
この中で比較的大家さんご自身でもしやすいのは「内容証明郵便の送付」までです。ただし督促や内容証明郵便を送るときも司法書士が送った方が家賃滞納者にとってプレッシャーになり、効果的な場合もあります。ご自身での対応に限界を感じ始めたら、専門家への相談を検討すべき最初のタイミングと言えるでしょう。未払い賃料の回収
フェーズ3:最終手段(滞納3ヶ月以上)|契約解除と建物明け渡し請求
内容証明郵便を送ってもなお支払いがない、あるいは話し合いに応じない場合、いよいよ最終手段である法的手続きを検討することになります。一般的に、3ヶ月以上の家賃滞納は、大家さんと入居者の間の「信頼関係が破壊された」と判断され、賃貸借契約の解除が法的に認められる可能性が高まります。
契約解除の意思表示をした後も入居者が退去しない場合は、裁判所に「建物明け渡し請求訴訟」を提起することになります。これは、裁判所の判決によって、入居者に部屋を明け渡すよう命じてもらう手続きです。訴訟には数ヶ月の期間と、専門的な知識が必要となるため、この段階では司法書士や弁護士といった専門家のサポートが不可欠です。
もし、訴訟で勝訴判決を得ても入居者が退去しない場合は、最終的に「強制執行」の手続きへと進みます。これは、裁判所の執行官が現地に赴き、法的な強制力をもって入居者を退去させ、部屋の明け渡しを実現する手続きです。ここまでが、家賃滞納問題の法的な解決までの全行程となります。家賃滞納者への明け渡し請求
司法書士に相談する3つのメリット
家賃滞納問題を解決する上で、なぜ司法書士が大家さんの力になれるのか。その具体的なメリットを3つご紹介します。
1. 精神的・時間的負担からの解放
滞納者への督促や交渉は、精神的に大きなストレスがかかるものです。専門家が代理人として交渉の窓口に立つことで、大家さんは滞納者と直接やり取りする負担から解放されます。煩雑な手続きや書類作成も任せられるため、本来の業務やご自身の生活に集中することができます。
2. 法的に正しく、迅速な手続きの実現
自己流の対応は、法的なミスを犯すリスクが常に伴います。私たちは法律の専門家として、フローチャートの各段階で状況に応じた法的な選択肢をご提案します。必要な手順を整理し、適切な対応を進めることで、空室期間や経済的損失の拡大を抑えられるようサポートします。
3. 訴訟まで見据えた一貫サポート
当事務所の司法書士は、法務大臣の認定を受けた「簡裁訴訟代理等関係業務認定司法書士」です。これにより、訴額140万円以下の建物明け渡し請求訴訟であれば、弁護士と同様に大家さんの代理人として法廷に立ち、主張を行うことができます。交渉や訴訟に関する書類作成、認定司法書士として取り扱える範囲での簡易裁判所における代理業務など、法令上認められた範囲で継続的にサポートすることが可能です。
さらに、代表司法書士は元不動産業界出身であることに加え、心理カウンセラーの資格も保有しています。法律の知識だけでなく、不動産ビジネスの実情や、大家さんの複雑な心境を深く理解できるのが強みです。法的な解決はもちろん、お気持ちの面でも、大家さんに心から寄り添うサポートをお約束します。
まとめ|家賃滞納問題の第一歩は、専門家への相談から
家賃滞納問題の解決で最も大切なことは、感情的にならず、法的な手順に沿って冷静かつ着実に対応を進めることです。この記事でご紹介したフローチャートは、対応手順を確認する際の参考になります。
しかし、それぞれのフェーズで適切な判断を下し、手続きを有利に進めるためには、やはり専門的な知識と経験が欠かせません。一人で悩み、貴重な時間を浪費してしまう前に、ぜひ一度、私たち専門家にご相談ください。
当事務所では、初回のご相談は無料でお受けしております。お話を伺うことで、状況整理や今後の対応を考えるきっかけになる場合があります。迅速で円満な解決への第一歩を、ここから踏み出してみませんか。建物明け渡し手続きの費用
入居者死亡ー最初に何をすべきか?
おはようございます❕
東京で賃貸物件での入居者死亡時の対応、
不動産の共有問題の解消をメイン業務としている司法書士の竹内です。
さて入居者が死亡した場合、最初に何を確認すべきでしょうか。
それは「相続人が誰か?」ということです。
賃借権は相続されます。
死亡した入居者から、その相続人に引き継がれていますので全員から解約届を
もらわなければなりません。
法的に、きちんと整理するためしっりと相続人調査をすることをお勧めいたします。
昨日、唐揚げ食べ過ぎました・・・。
もうそろそろ食べ物に気を使わなきゃいけない年代ですが、腹八分目が全くできません・・・。
電話 03-6407-0830
メール info@shimokita-office.com