Author Archive
故人の口座が不明?相続時預貯金口座照会制度の使い方を解説
故人の預貯金口座、どこにあるか分からずお困りではありませんか?
ご家族が亡くなると、相続手続きへの対応が必要になります。その第一歩で多くの方がつまずくのが、「故人の預貯金口座がどこに、いくつあるのか全く分からない」という問題です。
「通帳やキャッシュカードが見当たらない」「ネット銀行を使っていたかもしれない」「生前、お金の話はあまりしてこなかった…」
こうした状況で対応に迷う方は少なくありません。当事務所では、東京のほか千葉や埼玉、神奈川で相続手続きを承ってきましたが、故人がどの金融機関に口座を持っていたか分からず、財産調査が難航するケースは少なくありません。
さまざまな地域で仕事をしていると、思いのほか「地域に根差した信用金庫や地方銀行」がたくさんあることに気が付きます。そして、やはり被相続人の方も地域に根差した金融機関に口座を持っていることが多いです。しかしその他にも、意外と自分の地域にあまり馴染みのない金融機関に口座を持っていることもあります。もしかしたら、ご自宅を引っ越す前に住んでいた地域で作ったものかもしれません。相続手続きの時、亡くなった方がどこの金融機関に口座をもっていたか分からないことはよくあります。今日はそんな時に活用できるかもしれない割と最近できた制度をご紹介します。マイナンバーと紐づけが必要なことから、実際に実用的になるのはもう少し先かもしれませんが、そういうものがあるということを知っているだけで違うと思います。
そのような場合に利用を検討できるのが、2025年4月から始まった「相続時預貯金口座照会制度」です。この制度を知っておくことで、故人の預貯金口座を調べる際の選択肢が増えます。
この記事では、この新しい制度の具体的な使い方から、利用すべきケースの見極め方、そして知っておくべき注意点まで、相続手続きの専門家である司法書士が分かりやすく解説していきます。この記事では、故人の預貯金口座を調べる際に確認すべきポイントを整理します。故人の大切な財産をきちんと把握するための全体像については、相続財産調査で体系的に解説しています。
相続時預貯金口座照会制度とは?全体像を30秒で理解する
これまで、故人の口座を探すには、心当たりのある金融機関一つひとつに戸籍謄本などの書類を持参し、個別に照会をかけるしかありませんでした。これは時間と手間がかかる作業です。
「相続時預貯金口座照会制度」は、この手間を軽減できる仕組みです。預金保険機構を通じて、全国のほとんどの金融機関(銀行、信用金庫、信用組合、労働金庫、農協・漁協など)に対し、故人名義の口座がないかを一括で問い合わせることができるのです。
ただし、この制度は万能ではありません。何ができて、何ができないのかを正しく理解しておくことが重要です。
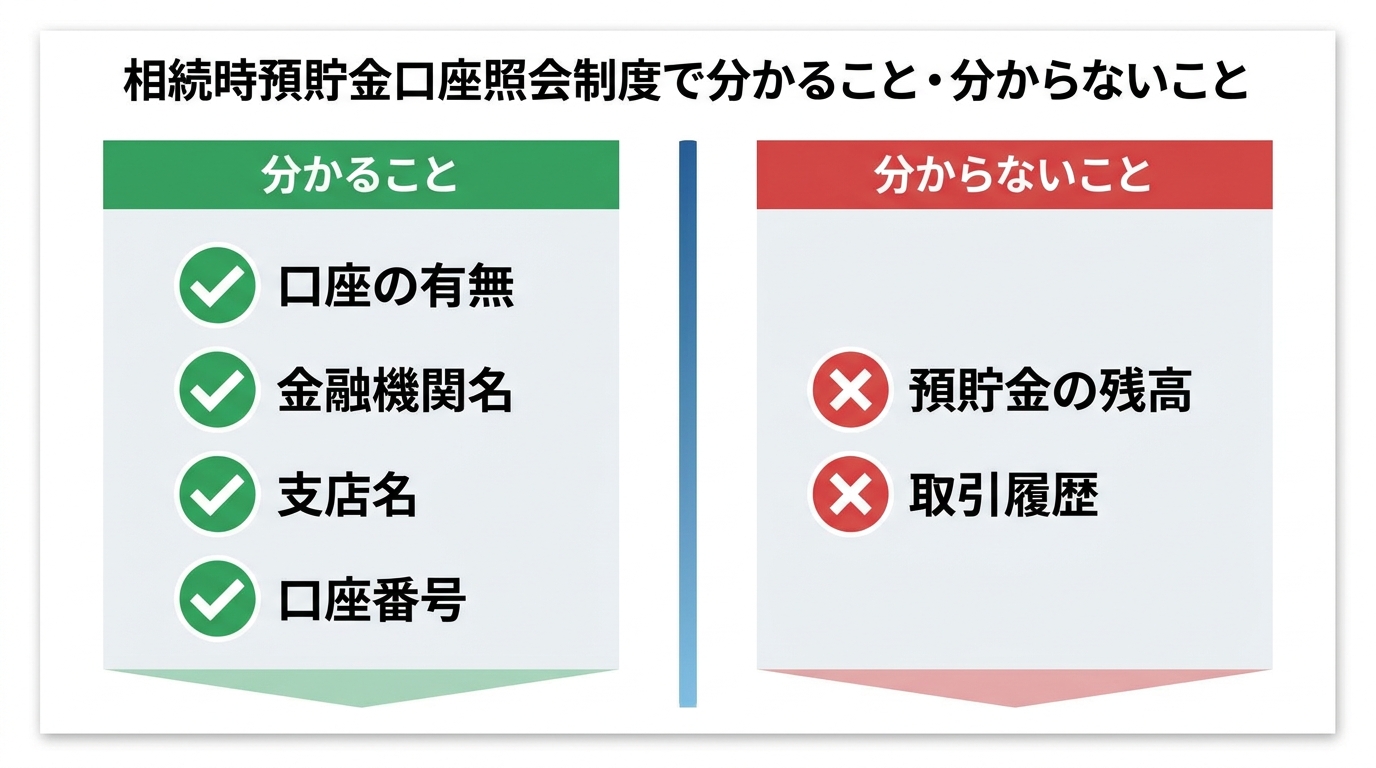
| 項目 | この制度で分かるか | 解説 |
|---|---|---|
| 口座の有無 | ○ 分かる | どの金融機関のどの支店に口座があるかが分かります。 |
| 口座番号・種類 | ○ 分かる | 口座番号や、普通預金・定期預金といった種別が判明します。 |
| 預貯金の残高 | ✕ 分からない | 残高を知るには、判明した金融機関へ別途「残高証明書」を請求する必要があります。 |
| 取引履歴 | ✕ 分からない | 入出金の履歴も開示されません。別途、取引履歴の開示請求が必要です。 |
分かること:金融機関名・支店名・口座番号など
この制度を利用すると、預金保険機構から「照会結果通知書」が届きます。この通知書には、故人名義の口座が存在した金融機関について、以下の情報が記載されています。
- 金融機関名
- 支店名
- 預貯金の種別(普通、定期、当座など)
- 口座番号
これらの情報が判明するだけでも、相続における銀行手続きの大きな一歩となります。どの金融機関に照会すべきかを把握するための手がかりになります。
分からないこと:預貯金の残高・取引履歴
最も重要な注意点は、この照会で預貯金の具体的な残高や、過去の取引履歴は一切分からないということです。
あくまで「口座の存在を特定する」ための制度であり、財産の総額を把握するものではありません。遺産分割協議を進めたり、相続税の申告をしたりするためには、この制度で判明した金融機関に対し、個別に「残高証明書」や「取引履歴」の発行を請求する手続きが別途必要になります。「この制度だけで相続財産目録の作成が完了するわけではない」ということを覚えておきましょう。
(参考:被相続人の銀行口座が不明な場合の調査方法)
3分で診断!この制度、あなたのケースで使うべき?
便利な制度ですが、手数料もかかりますし、必ずしも全てのケースで最適な方法とは限りません。ご自身の状況で利用すべきかどうか、簡単なチェックリストで診断してみましょう。
【利用を推奨】こんな方は、まず制度の利用を検討しましょう
以下の項目に一つでも当てはまる方は、この制度を利用するメリットが大きいと考えられます。
- 通帳やキャッシュカードがほとんど見つからない
口座の存在を示す物理的な手がかりがない場合、この制度は非常に有効です。 - 故人がネット銀行やスマホアプリをよく利用していた
通帳レスの口座は存在を把握しにくいため、一括照会が役立ちます。 - 故人が几帳面な性格ではなかった、財産管理に無頓着だった
ご自身でも忘れているような「休眠口座」が見つかる可能性があります。 - 相続人が遠方に住んでおり、金融機関を一つずつ回るのが難しい
全国の金融機関を一度に調査できるため、時間と交通費を大幅に節約できます。 - 相続税の申告が必要で、財産の把握漏れをできる限り避けたい
申告漏れはペナルティのリスクがあります。網羅的な調査の一環として活用することで、相続税申告の正確性を高めることができます。
【慎重に判断】こんな方は、別の方法が早いかもしれません
以下のような状況の方は、この制度を使わなくても、より早く安価に調査が進められる可能性があります。
- 故人が利用していた主な金融機関の通帳やカードが手元にある
すでに口座を特定できているため、各金融機関へ直接、残高証明書を請求する方が効率的です。 - 取引先が地元の特定の金融機関のみと確信が持てる
取引先が1〜2行に絞れている場合も、個別照会の方が早いでしょう。 - 相続人全員が故人の財産状況を正確に把握している
家族間で情報が共有できている場合は、無理に利用する必要はありません。
ただし、「把握しているつもり」でも、忘れている口座がある可能性はゼロではありません。少しでも不安があれば、念のために利用を検討する価値はあります。
【5ステップ】相続時預貯金口座照会制度の具体的な使い方
利用を決めたら、必要書類や受付方法を確認しながら、手順に沿って進めます。ここでは、申請から結果を受け取るまでの流れを5つのステップで具体的に解説します。
ステップ1:必要書類を準備する
まず、申請に必要な書類を集めましょう。基本的には以下の書類が必要です。
- 被相続人(亡くなった方)の死亡の事実が記載された戸籍(除籍)謄本
- 申請者が相続人であることがわかる戸籍謄本
(被相続人の出生から死亡までの連続した戸籍謄本など) - 申請者の本人確認書類
(運転免許証、マイナンバーカードなど顔写真付きのもの) - 申請者の印鑑(認印で可)
【司法書士のワンポイントアドバイス】
戸籍謄本の収集は、相続手続きの中でも特に手間のかかる作業の一つです。もし事前に法務局で「法定相続情報一覧図の写し」を取得しておけば、大量の戸籍謄本の束の代わりに、その証明書1枚で手続きが可能になる場合が多く、非常にスムーズです。
ステップ2:金融機関の窓口で申請書を提出する
書類が準備できたら、申請窓口となる金融機関へ向かいます。この制度の受付は、預金保険機構から委託を受けた全国の銀行や信用金庫などで行っています。故人が取引していなかった金融機関でも申請できるのがポイントです。お近くのメガバンクやゆうちょ銀行などで手続きすると良いでしょう。
窓口で「相続時預貯金口座照会制度を利用したい」と伝え、申請書と「個人情報の第三者提供に関する同意書」を受け取り、必要事項を記入します。記入ミスがあると照会に失敗する可能性もあるため、戸籍や住民票の記載通り、正確に記入しましょう。
ステップ3:手数料(5,060円)を支払う
申請時には、手数料として1件あたり5,060円(税込)が必要です。この支払いは、申請時に窓口で行うのが一般的です。
ここで非常に重要な注意点があります。それは、照会の結果、該当する口座が一件も見つからなかった場合でも、原則としてこの手数料は返金されませんということです。だからこそ、前のセクションの診断で、本当にこの制度を利用すべきか慎重に判断することが大切になります。
ステップ4:照会結果通知書を待つ(約1〜2ヶ月)
申請手続きが完了したら、あとは結果を待つだけです。申請後、預金保険機構が全国の金融機関へ照会を行うため、結果が手元に届くまでにはおおむね1ヶ月から2ヶ月程度の時間がかかります。
結果の通知方法は、書面または電磁的方法によるものとされています。郵送で受け取る場合に備え、申請書に記載した住所で確実に受け取れるようにしておきましょう。
ステップ5:通知書の内容を確認し、次の行動計画を立てる
無事に「照会結果通知書」が届いたら、まずは記載されている内容をしっかり確認しましょう。どの金融機関のどの支店に口座が存在するかが一覧で記載されています。
この通知書は、ゴールではなく、あくまで「次のステップに進むための地図」です。この情報をもとに、具体的な財産目録の作成や、各金融機関への残高証明書の請求といった、次の行動計画を立てていくことになります。
【重要】制度利用における3つの注意点と対策
この制度を利用するにあたり、事前に把握しておきたい3つの重要な注意点と、その対策について解説します。
注意点1:マイナンバー未紐付けの口座は「存在しない」と表示される
この制度を利用する際に特に注意したい点です。この制度では、預金保険機構が被相続人の本人特定事項をもとに住基ネットからマイナンバーを取得し、そのマイナンバーが付番された預貯金口座の情報を金融機関に照会します。そのため、口座は存在するものの、マイナンバーが登録(紐付け)されていない口座は、照会しても「該当なし」として扱われてしまいます。
【対策】
この制度の結果だけで判断しないことが重要です。「該当なし」という結果が出ても、口座が絶対に存在しないと断定せず、後述する「昔ながらの方法」での調査も必ず並行して行いましょう。特に制度が始まって間もない現在(2026年時点)では、マイナンバーが紐付いていない口座の方が多い可能性も十分に考えられます。
注意点2:申請がきっかけで口座が凍結される可能性がある
相続人から照会申請があったという事実は、各金融機関に伝わります。金融機関が名義人の死亡を正式に把握すると、不正な引き出しなどを防ぐため、その口座は凍結されるのが一般的です。
【対策】
公共料金やクレジットカードの引き落とし、家賃の支払いなどに故人の口座が使われていないか、事前に確認しておきましょう。もし引き落としがある場合は、支払い方法の変更手続きなどを済ませてから照会申請を行うことで、生活への影響を最小限に抑えることができます。預金口座の凍結を解除するには、いずれにせよ正式な相続手続きが必要になります。
注意点3:利用できるのは「死亡から10年以内」
この制度には利用期限があり、被相続人が亡くなってから10年以内に申請する必要があります。様々な事情で長年相続手続きが放置されていたようなケースでは、利用できない可能性があるので注意が必要です。
【対策】
相続が発生したら、財産調査を含め、なるべく早めに手続きに着手することが大切です。これにより、利用できる制度を最大限に活用し、スムーズな相続を実現することができます。
通知書が届いた!結果に応じて次にやるべきこと
照会結果通知書を受け取った後、どう動くべきか。多くの人が迷うこの「結果受領後」のステップについて、「口座が見つかった場合」と「見つからなかった場合」の2つのシナリオに分けて解説します。
【口座が見つかった場合】各金融機関で残高証明書を取得する
通知書に口座情報が記載されていたら、次の目標は「残高の確定」です。以下の手順で進めましょう。
- 各金融機関へ連絡
通知書に記載された金融機関の支店(または相続専門部署)に電話し、「相続が発生したため、預貯金の残高証明書を取得したい」と伝えます。 - 必要書類を確認・準備
金融機関によって必要書類が若干異なる場合があるため、必ず事前に確認しましょう。基本的には、照会申請で使った戸籍謄本一式や本人確認書類などが再度必要になります。 - 窓口で手続き
予約の上、窓口で「死亡日時点での残高証明書」の発行を依頼します。この残高証明書が、遺産分割協議や相続税申告の基礎となる重要な書類となります。
この後の相続の銀行手続きは、金融機関ごとにルールが異なり、平日日中の対応が求められるなど、多忙な方にとっては大きな負担となることも少なくありません。
【該当なしの場合】昔ながらの方法で口座の手がかりを探す
「該当なし」という結果が出た場合でも、追加の調査を検討する余地があります。前述の通り、マイナンバーが紐付いていない口座は検知されないため、昔ながらの地道な調査を試みましょう。
- 自宅や貸金庫の徹底的な捜索
古い通帳、キャッシュカード、証書、金融機関名の入ったカレンダーやボールペンなど、あらゆるものが手がかりになります。 - 郵便物の確認
故人宛の郵便物を1年分ほど確認してみましょう。銀行や証券会社からの取引残高報告書、満期の案内、利息の通知などが見つかることがあります。 - 各種支払いの履歴確認
固定資産税の納税通知書に口座振替の記載がないか、年金の振込通知書に振込先金融機関が書かれていないかなどを確認します。 - デジタル遺品の確認
故人が使っていたパソコンやスマートフォンのブックマーク、銀行アプリ、金融機関とのやり取りメールなども重要な手がかりです。預貯金だけでなく、株式などの資産が見つかることもあります。
複数の手がかりを確認することで、口座の存在が判明することがあります。
それでも口座が見つからない…司法書士に相談できること
「相続時預貯金口座照会制度を使ってみたけれど、結果は『該当なし』だった」「昔ながらの方法で探してみたけれど、これ以上は手がかりが見つからない…」
自力での調査に限界を感じた時、あるいは手続きの複雑さや平日に時間を取れないといった物理的な問題に直面した時は、専門家への相談も選択肢になります。
司法書士は、相続手続きに関する書類収集や各種手続きについて支援することができます。
具体的には、以下のようなお手伝いが可能です。
- 相続人調査と戸籍謄本の収集代行
- 相続財産調査(預貯金、不動産、有価証券など)の代行
- 各金融機関とのやり取り、残高証明書の取得、解約手続きの代行
- 遺産分割協議書の作成サポート
- 不動産の名義変更(相続登記)手続き
相続財産調査から遺産の分配まで、一連の煩雑な手続きをまとめてお任せいただく「遺産承継業務」をご依頼いただければ、時間的・精神的な負担の軽減につながる場合があります。特に、相続財産やご実家が遠方にあっても手続きは可能です。
何から手をつけていいか分からない、という漠然とした不安の段階でも構いません。下北沢司法書士事務所では、お客様が必要な手続きを確認できるよう、初回のご相談を無料でお受けしています。まずはお気軽にお話をお聞かせください。
下北沢司法書士事務所 竹内友章
東京都世田谷区北沢にある下北沢司法書士事務所は、相続手続き、遺言作成、相続放棄、会社設立、不動産売却など、幅広い法務サービスを提供しています。代表の竹内友章は、不動産業界での経験を持ち、宅地建物取引士や管理業務主任者の資格を活かし、丁寧で分かりやすいサポートを心掛けています。下北沢駅から徒歩3分の便利な立地で、土日も対応可能です。お気軽にご相談ください。
相続手続きに疲れたあなたへ。期限と放置リスク、乗り切り術を解説
【まずお伝えしたいこと】仕事や家事で疲れて動けないあなたへ
大切な方が亡くなり、悲しむ間もなく相続手続きに追われる日々。日中は仕事、家に帰れば家事や育児…。心身ともに疲れ果て、「やらなければいけない」と分かってはいても、体が動かない。そんな自分を責めてしまってはいませんか?
そのお気持ち、痛いほどよく分かります。相続手続きは、ただでさえ精神的な負担が大きい上に、専門的な知識と多くの時間を必要とします。心に余裕がない時に複雑な手続きを負担に感じる方は少なくありません。
東京の世田谷から、これまで仕事や家事に追われてなかなか相続が進まない方の手続きを数多くサポートしてきた下北沢司法書士事務所が、心と体が疲れている時の相続手続きとの向き合い方、そして賢い乗り切り方を解説します。
この記事では、ご自身の状況を整理し、次に取るべき対応を考えるためのポイントを解説します。まずはご自身の状況と照らし合わせながら、ゆっくりと読み進めてみてください。
なお、相続手続き全体の流れや司法書士がお手伝いできることの全体像については、遺産承継サービスのページで体系的に解説していますので、併せてご覧いただくとより理解が深まります。
なぜ?疲れていると相続手続きを後回しにしてしまう心理的ワケ
「どうしてこんなにやる気が出ないんだろう」「意志が弱いからだめなんだ」と、ご自身を追い詰めていませんか?実は、疲れている時に大切なことを後回しにしてしまうのは、あなたの意志の弱さが原因ではありません。それは、判断や行動に必要な認知的な余力が低下している状態と考えられます。
私たちの脳が1日に使えるエネルギー(認知資源)には限りがあります。仕事での重要な判断、子供の世話、夕飯の献立決め…日々の生活は、無数の意思決定の連続です。これらをこなすだけで、脳のエネルギーはどんどん消費されていきます。
特に、相続手続きは次のような特徴があり、脳のエネルギーを著しく消耗させます。
- 慣れない作業の連続:戸籍謄本の収集、財産目録の作成など、ほとんどの方が初めて経験する作業ばかりです。
- 膨大な情報量:法律や税金の専門用語、金融機関ごとの異なるルールなど、理解すべき情報が多すぎます。
- 感情的な負担:故人を偲ぶ気持ちや、他の相続人との関係性など、感情的なストレスも大きくのしかかります。
脳がエネルギー切れを起こしている状態では、こうした複雑で負担の大きいタスクに取り組むのは非常に困難です。後回しにしてしまうのは、脳が「これ以上は無理だ」とSOSを出しているサイン。まずは、「動けないのは当然なんだ」と、ご自身を認めてあげてください。私たちがこれまでお会いしてきた多くの方も、あなたと同じように悩んでいました。決して相続手続きの理不尽さや難しさに直面し、立ち止まってしまっていたのです。
でも危険!相続手続きを放置した場合に起こる「最悪のシナリオ」
ご自身を責める必要はありませんが、一方で、相続手続きには法律上または税務上の期限があります。もし、このまま放置し続けると、取り返しのつかない事態に陥ってしまう可能性も否定できません。ここでは、手続きを放置した場合に起こりうる主なリスクを3つ紹介します。
シナリオ1:相続放棄の3ヶ月期限を過ぎ、債務を承継するリスク
「父には借金なんてないはずだ」そう信じていても、安心はできません。ご自身が知らないところで、友人からお金を借りていたり、誰かの連帯保証人になっていたりするケースは決して珍しくないのです。
もし、亡くなった方に借金があった場合、家庭裁判所で「相続放棄」の手続きをしなければ、その借金もすべてあなたが引き継ぐことになります。この相続放棄には、原則として「自己のために相続の開始があったことを知った時から3ヶ月以内」という非常に短い期限があります。
この期限を過ぎてしまうと、期限を過ぎると、債権者から請求を受けたり、支払いに応じられない場合に法的手続へ進んだりする可能性があります。財産調査をしないまま3ヶ月が過ぎてしまうことのリスクは、計り知れないのです。
親の借金が発覚した場合の詳しい対処法については、「親の借金がある場合の相続放棄と財産調査」で詳しく解説していますので、ご覧ください。
シナリオ2:税金が雪だるま式に…「相続税申告」の10ヶ月期限切れ
一定以上の遺産がある場合、「相続の開始があったことを知った日の翌日から10ヶ月以内」に相続税の申告と納付をしなければなりません。もしこの期限に1日でも遅れると、厳しいペナルティが待っています。
まず、本来納めるべき税額に加えて「無申告加算税」が課されます。さらに、納付が遅れた日数に応じて「延滞税」もかかり、納付すべき金額が増える可能性があります。
もっと注意したいのは、期限内に適切な申告や必要書類の提出をしておかないと、「配偶者の税額軽減」や「小規模宅地等の特例」といった税額を大幅に減らせる特例の適用に支障が出る場合があることです。これらの特例が適用できるかどうかで、納税額が数百万円、場合によっては数千万円単位で変わることもあります。たった一度の期限切れが、取り返しのつかない金銭的損失につながってしまうのです。
期限が迫っているにも関わらず遺産分割協議がまとまらないケースも少なくありません。早めの対策が重要です。
相続税の申告期限や、期限までに申告しなかった場合の加算税・延滞税については、国税庁のウェブサイトでも解説されています。
参照:No.4205 相続税の申告と納税|国税庁
シナリオ3:実家が売れない、もめ事の種に…「相続登記」の放置
不動産を相続した場合、その名義を亡くなった方から相続人へ変更する「相続登記」が必要です。2024年4月からはこの相続登記が義務化され、正当な理由なく3年以内に手続きをしないと、10万円以下の過料が科される可能性があります。
しかし、過料以上に深刻なのが「数次相続」のリスクです。相続登記をしないまま放置している間に、相続人の誰かが亡くなってしまうと、その人の相続権がさらにその配偶者や子へと引き継がれていきます。すると、遺産分割協議をしなければならない相手が、段階的に増えていくことがあります。
最初は兄弟2人だけの話だったはずが、数年後には甥や姪、さらには会ったこともない親戚まで加わり、総勢10人以上で話し合わなければならない…という事態も現実に起こります。そうなると、意見をまとめることが難しくなります。結果、実家を売りたくても売れない、活用もできない「塩漬け不動産」となり、長期にわたって紛争や管理負担の原因となる可能性があります。
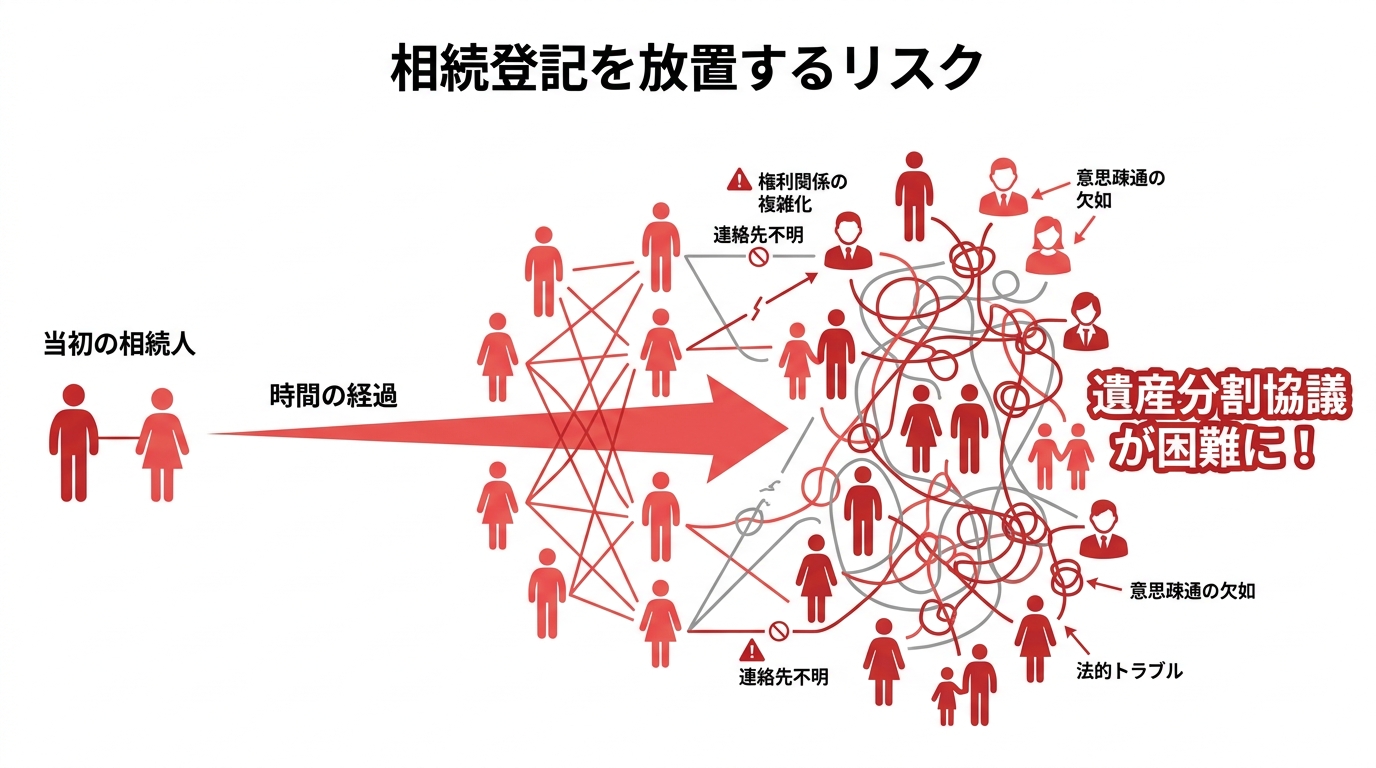
特に、相続人が亡くなることで発生する数次相続や代襲相続は手続きを非常に複雑にします。
相続登記の義務化については、法務省のウェブサイトで詳細を確認できます。
参照:相続登記の申請義務化に関するQ&A|法務省
【早見表】これだけは押さえたい!期限のある相続手続き一覧
放置するリスクをご理解いただいたところで、特に期限が重要となる主な相続手続きを一覧表にまとめました。ご自身の状況と照らし合わせ、どの手続きが必要になりそうか確認してみましょう。
| 手続きの種類 | 期限の目安 | 手続きの概要 | 放置した場合の主なリスク |
|---|---|---|---|
| 相続放棄・限定承認 | 知った時から3ヶ月以内 | プラスの財産もマイナスの財産(借金など)も一切相続しない、またはプラスの財産の範囲内で借金を返済する方法。 | 借金や連帯保証債務などをすべて引き継いでしまう。 |
| 準確定申告 | 知った日の翌日から4ヶ月以内 | 亡くなった方のその年1月1日から死亡日までの所得税を申告・納付する手続き。 | 無申告加算税や延滞税が課される。 |
| 相続税の申告・納付 | 知った日の翌日から10ヶ月以内 | 遺産の総額が基礎控除額を超える場合に、税務署へ申告・納付する手続き。 | 無申告加算税や延滞税が課される。節税特例が使えなくなる。 |
| 遺留分侵害額請求 | 知った時から1年以内 | 遺言などによって、法律で保障された最低限の取り分(遺留分)が侵害された場合に、金銭の支払いを請求する手続き。 | 遺留分を請求する権利が時効で消滅してしまう。 |
| 相続登記 | 知った時から3年以内 | 不動産の名義を亡くなった方から相続人へ変更する手続き。(2024年4月1日より義務化) | 10万円以下の過料が科される可能性がある。不動産の売却や活用ができない。数次相続で権利関係が複雑化する。 |
※遺留分侵害額請求は、特定の相続人だけに財産を譲る内容の遺言があった場合などに問題となります。
疲れている時こそ専門家へ。司法書士に手続きを任せる選択肢
ここまで読んで、「リスクは分かったけれど、やっぱり自分でやる気力がない…」と感じた方も多いのではないでしょうか。それでいいのです。疲れている時に、無理をする必要は全くありません。
そんな時こそ、私たち司法書士のような専門家に手続きを任せるという選択肢を思い出してください。これは決して手抜きではなく、時間や労力の負担を軽減し、手続きを進めやすくするための有効な選択肢です。
想像してみてください。
- 亡くなった方の出生から死亡までの、膨大な戸籍謄本を集める作業
- 平日の昼間に、役所や銀行、法務局の窓口で長時間待たされるストレス
- 法律用語を確認しながら、必要書類を作成する手間
これらの多くを、専門家があなたの状況を確認しながら代行・サポートします。その分、仕事や家事に使う時間を確保しやすくなります。「疲れて動けない」と感じている今だからこそ、専門家の力を借りるべきなのです。不動産が含まれる相続手続きでは、登記手続きに対応できる司法書士に相談すると進めやすい場合があります。
「何から話せば…」それでも大丈夫。司法書士が状況を整理します
「専門家に相談したいけど、頭がごちゃごちゃで、うまく説明できる自信がない…」そんな心配も無用です。先日、当事務所にご相談いただいた新宿区のAさんも、最初は同じような不安を抱えていらっしゃいました。
Aさんからの最初のお問い合わせは、「父が亡くなりました。実家の名義変更ほか、必要な手続きをお願いします。」というシンプルなものでした。
メールのやり取りの中で、Aさんがお仕事で手一杯なご様子が伝わってきました。そこで、お休みの日に合わせてお電話を差し上げ、じっくりとお話を伺うことにしたのです。
平日は仕事や家事を優先せざるを得ず、ご自身の相続手続きはどうしても後回しになってしまう。これはAさんに限った話ではありません。
疲れて頭が回らない中、どうすればいいのか。私は、Aさんがまず当事務所にお問い合わせをくださった、その行動こそが答えだと感じました。状況が整理できていなくても、話す順番がめちゃくちゃでも構わないのです。最初の一歩さえ踏み出していただければ、こちらから必要な質問を投げかけ、お答えいただく中で、問題の全体像は自然と見えてきます。
Aさんの場合も、お話を進めるうちに、やるべきことは主に実家の相続登記(不動産の名義変更)と、ご兄弟との遺産分割協議に絞られることが明確になりました。
何から手をつければいいか分からなくても、私たちが一緒に課題を整理し、必要な手続きと進め方を整理してご説明します。どうか安心して、まずはお話をお聞かせください。
Aさんのように、最初の一歩を踏み出すことで、複雑に見えた問題が整理され、解決への道筋が見えてくることは少なくありません。特に相続人が多いケースでは、戸籍収集や相続人間の調整だけでも大変な労力がかかりますので、専門家を頼るメリットは大きいでしょう。
司法書士への依頼費用と相談の流れ
専門家に頼るメリットは分かったけれど、やはり気になるのは費用のことだと思います。ご安心ください。多くの場合、司法書士への報酬は、相続する遺産の中からお支払いいただくことが可能です。今すぐにご自身の貯金からまとまったお金を用意する必要はありません。
当事務所では、ご依頼いただく前に必ず明確なお見積りを提示し、ご納得いただいた上で手続きを進めますので、後から想定外の費用を請求することはありません。例えば、不動産の名義変更(相続登記)や、預貯金の解約なども含めた遺産承継業務について、手続き内容に応じた費用を事前にご説明します。
当事務所でのご相談から解決までの流れは、以下の通りです。
- 無料相談のご予約:まずはお電話やメールフォームから、ご都合の良い日時をご予約ください。
- 司法書士によるヒアリング・お見積り提示:司法書士が直接お話を伺い、現状の課題を整理します。その上で、必要な手続きと費用について分かりやすくご説明します。
- ご契約:ご提案内容にご納得いただけましたら、正式にご契約となります。
- 手続き開始:戸籍収集から遺産分割協議書の作成、法務局や金融機関での手続きまで、必要に応じて当事務所が代行・サポートします。
- 完了報告:すべての手続きが完了しましたら、作成した書類一式をお渡ししてご報告いたします。
相続財産に不動産が含まれ、その売却を検討している場合、司法書士費用を売却代金から清算することも可能ですので、持ち出し費用を抑えられる可能性があります。
まとめ:一人で抱え込まず、まずは第一歩を踏み出しましょう
相続手続きには期限があり、放置すると様々なリスクがあること、そして、仕事や家事で疲れている時こそ、無理に一人で抱え込まず専門家を頼ることが最善の策であることをお伝えしてきました。
大切なのは、完璧な準備をしてから相談することではありません。「もう無理だ」「誰かに助けてほしい」と感じた、その気持ちのまま、私たちにご相談いただくことです。
当事務所の代表司法書士は、心理カウンセラーの資格も有しております。単に手続きを代行するだけでなく、あなたが抱える不安や焦りに寄り添い、法律面に加え、不安なお気持ちにも配慮しながらサポートします。
手続きを早く終えることは、法的な義務を果たすだけでなく、心の区切りをつけ、ご自身の新しい日常へと進むための大切なステップでもあります。
まずは無料相談で、あなたの状況をお聞かせください。お話いただくだけで、きっと気持ちが楽になり、やるべきことが明確になるはずです。一人で抱え込まず、まずは現在の状況を整理するところから始めてみてください。ご連絡を心よりお待ちしております。
下北沢司法書士事務所 竹内友章
東京都世田谷区北沢にある下北沢司法書士事務所は、相続手続き、遺言作成、相続放棄、会社設立、不動産売却など、幅広い法務サービスを提供しています。代表の竹内友章は、不動産業界での経験を持ち、宅地建物取引士や管理業務主任者の資格を活かし、丁寧で分かりやすいサポートを心掛けています。下北沢駅から徒歩3分の便利な立地で、土日も対応可能です。お気軽にご相談ください。
生命保険照会制度は相続で使える?司法書士が解説
故人の生命保険、心当たりは?照会制度の利用を考える前に
生命保険の手続きも、相続の中で意外と難しかったり、手間も多く、仕事にに追われる社会人はなかなか進められないことも多いです。。今日は、世田谷を中心に杉並・中野など東京で生命保険請求を含む多くの相続手続きに携わってきた下北沢司法書士事務所が、生命保険の手続きについて解説します。
「故人が生命保険に入っていたかもしれない…」
遺品を整理していると、ふと古い保険証券や、何年も前の保険会社からの通知が見つかることがあります。あるいは、生前に家族が「保険に入っている」と話していたのを思い出すこともあるでしょう。しかし、具体的にどの会社のどの保険なのか、はっきりしないケースは少なくありません。
そんな時、生命保険契約の有無を確認し、保険金請求の漏れを防ぐための仕組みが「生命保険契約照会制度」です。
この記事では、相続の専門家である司法書士の視点から、この制度の基本的な使い方から、数次相続や相続放棄といった複雑なケースでの注意点まで、詳しく、そして分かりやすく解説していきます。この記事では、手続きの進め方と注意点を順に確認できるよう整理します。生命保険の手続きの全体像については、生命保険の手続きで体系的に解説しています。
生命保険契約照会制度とは?基本的な仕組みを理解しよう
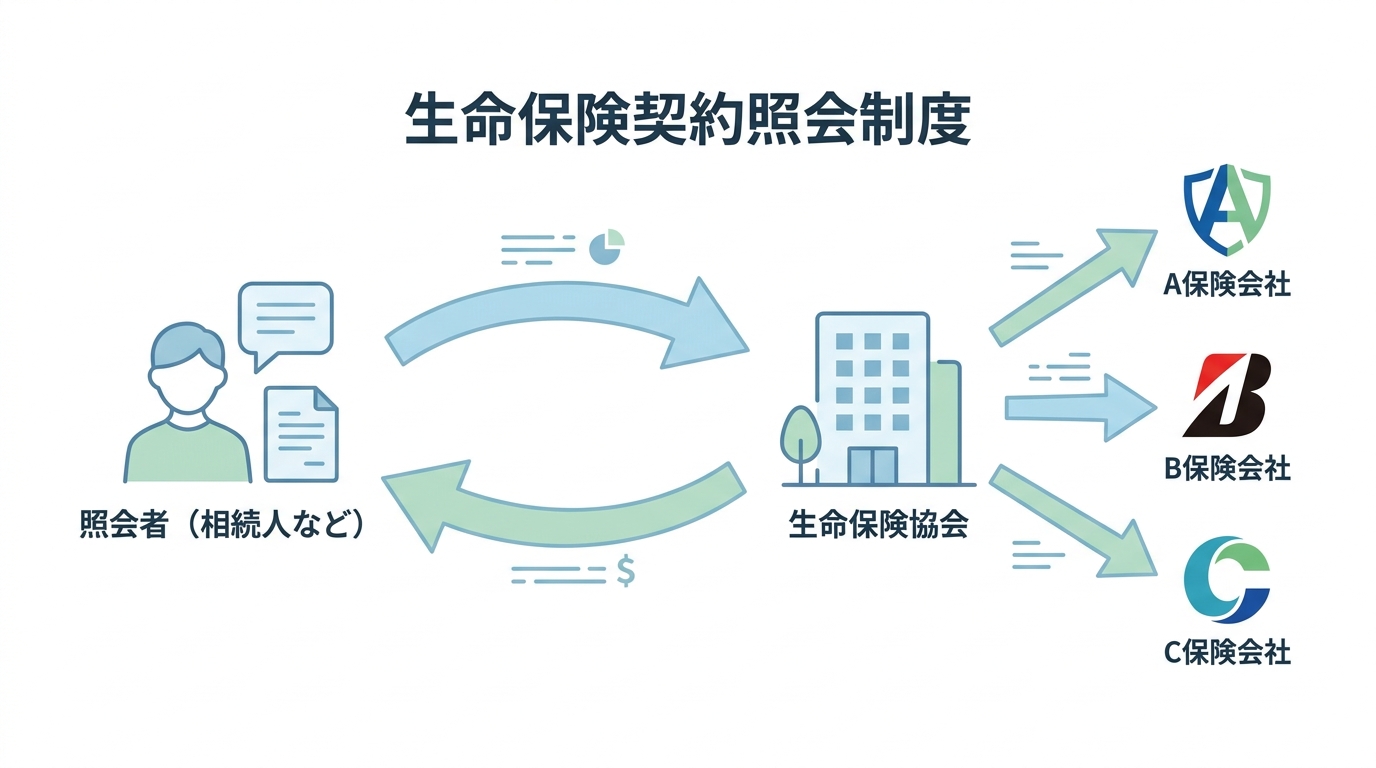
生命保険契約照会制度は、ご家族などが亡くなった際に、被相続人(亡くなった方)がどの生命保険会社と契約していたかを、一般社団法人生命保険協会にまとめて問い合わせることができる制度です。2021年7月に始まった比較的新しい仕組みで、保険金の請求漏れを防ぐことを目的としています。
これまで、心当たりのある保険会社一社一社に連絡して確認するしかありませんでしたが、この制度を使えば、生命保険協会に加盟している生命保険会社に対して、一度の手続きで照会が可能です。
ただし、一つ大切な注意点があります。この制度でわかるのは、あくまで「契約の有無」までです。保険の種類や保険金額、受取人が誰かといった具体的な契約内容までは教えてくれません。契約があることが判明したら、その後、ご自身で各保険会社に問い合わせて詳細を確認し、請求手続きを進める必要があります。
この制度は、契約が存在する可能性を確認するための最初の手続きと考えるとよいでしょう。
利用できる人・費用・期間のまとめ
制度を利用できる人や、かかる費用・期間の目安は以下の通りです。
| 項目 | 内容 |
|---|---|
| 利用できる人 | ・法定相続人・遺言執行者・法定相続人の法定代理人(親権者、成年後見人など)・上記の方々から依頼を受けた専門家(弁護士、司法書士、税理士、行政書士など) |
| 費用 | 調査対象となるご親族等1名につきWEB申請:6,000円、書面申請:7,000円 |
| 結果判明までの期間 | 必要資料の提出と利用料の支払完了日から原則14営業日以内(生命保険協会からの回答) |
このように、ご自身で手続きを進めるのが難しいと感じる場合は、私たちのような相続手続きの専門家に依頼することも可能です。相続の問題は、状況に応じて様々な専門家の力が必要になることがあります。どの専門家に相談すべきか迷った際も、まずはお気軽にご相談ください。
手続きの流れと必要書類
手続きは、生命保険協会のウェブサイトを通じた「オンライン申請」と、書類を郵送する「郵送申請」の2種類があります。どちらの方法でも、準備する書類が手続きの最も重要なポイントになります。
主な必要書類
- 照会者の本人確認書類:運転免許証、マイナンバーカードなど
- 被相続人の死亡が確認できる公的書類:死亡の記載がある戸籍謄本(除籍謄本)や住民票の除票など
- 照会者と被相続人の関係がわかる公的書類:戸籍謄本など
特に「照会者と被相続人の関係がわかる公的書類」は、被相続人が生まれてから亡くなるまでの一連の戸籍謄本(いわゆる「戸籍一式」)が必要になる場合があり、収集に時間と手間がかかることがあります。本籍地が何度も変わっている方だと、全国の役所から取り寄せる必要が出てくるからです。
もし事前に戸籍の収集が済んでいれば、法務局で法定相続情報一覧図の写しを取得しておくことをお勧めします。この書類が1枚あれば、戸籍一式の代わりに使えるため、手続きが非常にスムーズになります。
【司法書士の実体験】生命保険照会制度の思わぬ壁
生命保険契約照会制度は、たしかに便利な仕組みです。しかし、数年前に制度が始まってから実際に利用してみると、思わぬ壁に突き当たることがありました。これは、中野区にお住まいのAさんから、叔父様の相続についてご相談いただいた時のことです。
Aさんが叔父様の遺品を整理していたところ、紙の色がすっかり変わってしまった、数十年も前の保険会社からの通知が2通出てきました。「もしかしたら、他にも契約があるかもしれない」と考えた私は、この新しい照会制度の利用をAさんにご提案しました。
ところが、です。生命保険協会に問い合わせたところ、「Aさんは数次相続での相続人にあたるため、この制度は利用できません」という、まさかの回答が返ってきたのです。
そのため、この制度による照会は進められませんでした。結局、私は方針を切り替え、通知文のあった保険会社それぞれに直接問い合わせることにしました。しかし、その後の保険会社への個別照会でも、手続きに手間がかかりました。
ある会社では、問い合わせの決まった書式もなく、「聞きたいことをご自身でWordなどで作成し、返送用のレターパックを同封して送ってください」と指示されました。言われた通りに書類を送ると、後日届いたのは「冠省」から始まる非常に短い文章で、「お尋ねの件、弊社との保険契約はありません」とだけ書かれた、事務的な返信でした。
新しい契約を勧めるときとは比べものにならない、その面倒くささがにじみ出るような対応に、私はAさんが直接確認しなくて良かったなと思います。私は仕事だからともかく、Aさんがこの対応をされたらきっと心の疲れを感じていたことでしょう。
最終的に、叔父様の保険契約は見つかりませんでした。しかし、結果がどうであれ、「もう調べることはない」と確定できたことで、Aさんはとてもスッキリしたご様子でした。そして、Aさんが保険会社の冷たい対応に直接触れ、心を痛めることがなかっただけでも、私が間に入った意味はあったのかな、と心から思っています。
数次相続や相続放棄でも照会制度は使えるのか?
私の経験談のように、相続の状況が少し複雑になると、制度の利用に「待った」がかかることがあります。ここでは、特にご質問の多い「数次相続」と「相続放棄」のケースについて、専門家として詳しく解説します。これらは相続の方法を考える上で非常に重要なポイントです。
ケース1:数次相続が発生している場合
数次相続とは、例えば祖父が亡くなった後、その遺産分割協議をしないうちに父も亡くなってしまうなど、相続が連続して発生し、権利関係が複雑になっている状態を指します。
私が経験したように、生命保険協会は数次相続のケースで照会を断ることがあります。なぜなら、彼らからすると「現在の正式な法定相続人が誰なのか、提出された戸籍だけで100%確実に判断できない」かと考えるからだと思います。協会側としては、万が一にも間違った人に情報を開示するわけにはいきません。そのため、少しでも相続関係が複雑で判断に迷う場合は、安全策として照会を断るという運用になっていると考えられます。
数次相続で照会制度の利用に挑戦するためには、大前提として、膨大な量の戸籍を完璧に収集し、誰が見ても現在の相続関係が明確にわかる状態にする必要があります。これは非常に専門的な作業であり、司法書士が関与することで、戸籍収集や相続関係の整理を進めやすくなる場合があります。数次相続が発生した場合の遺産分割は、通常の相続とは異なる知識が求められます。
ケース2:相続放棄を検討している場合
「故人に借金があるかもしれない。相続放棄を考えているけれど、その前に財産を調べておきたい。でも、保険の照会をしたら『相続する意思がある』とみなされて、放棄できなくなるのでは…?」
これは、多くの方が抱く非常に切実な不安だと思います。ですが、どうぞご安心ください。
結論から申し上げますと、生命保険契約の有無を調査する行為(照会制度の利用)は、財産を自分のものにする「処分行為」にはあたらないため、「単純承認」とはみなされません。
したがって、相続放棄をするかどうかの判断材料を集めるために、安心してこの制度を利用することができます。故人の財産(プラスの財産もマイナスの財産も)をしっかり調査した上で、相続するか、放棄するかを冷静に判断することが大切です。
ただし、注意点が一つ。照会の結果、保険契約が見つかり、その保険金を受け取る場合は話が変わってきます。保険金の受取人が「被相続人本人」になっていた場合、その保険金は相続財産の一部となります。それを相続人が受け取ってしまうと、相続を承認したとみなされ、原則として相続放棄はできなくなります。一方で、受取人が特定の相続人(例えば「妻」や「子」)に指定されていれば、それは受取人固有の財産となり、受け取っても相続放棄に影響しないのが一般的です。このあたりは、死亡退職金と相続放棄の関係と似た考え方になりますし、かなり微妙な判断です。自己判断せずに必ず専門家にご相談ください。
まとめ:複雑な相続では、専門家への相談も検討しましょう
生命保険契約照会制度は、忘れられていたかもしれない保険契約を見つけ出すための、非常に有効なツールです。しかし、私の実体験でもお話ししたように、特に数次相続が絡むような複雑なケースでは、制度利用の入り口で断られてしまったり、その後の保険会社とのやり取りで大きなストレスを感じたりする可能性があります。
正確な戸籍の収集、保険会社との煩雑なやり取り、そして何より、見えない手続きを進める精神的なご負担。これらをすべてお一人で抱え込む必要はありません。
司法書士にご依頼いただければ、
- 正確かつ迅速な戸籍収集と相続人調査
- 照会制度の申請代行
- 各保険会社との煩雑なやり取りの代行
- 見つかった保険金の請求手続きのサポート
など、相続に関する手続きを責任をもってサポートします。それは、単に時間を節約するだけでなく、あなたの心の負担を軽くするための、安心して手続きを進めるための選択肢の一つです。
下北沢司法書士事務所では、初回のご相談は無料でお受けしています。一人で悩まずに、まずは専門家の話を聞いてみませんか?どうぞ、あなたのタイミングで、お気軽に私たちに声をかけてください。
また、当事務所の無料法律相談は土日も対応しておりますので、平日お忙しい方も安心してご利用いただけます。
下北沢司法書士事務所 竹内友章
東京都世田谷区北沢にある下北沢司法書士事務所は、相続手続き、遺言作成、相続放棄、会社設立、不動産売却など、幅広い法務サービスを提供しています。代表の竹内友章は、不動産業界での経験を持ち、宅地建物取引士や管理業務主任者の資格を活かし、丁寧で分かりやすいサポートを心掛けています。下北沢駅から徒歩3分の便利な立地で、土日も対応可能です。お気軽にご相談ください。
相続登記と売買は同時申請OK!連件申請の流れと注意点を解説
「連件申請」とは?複数の登記をまとめて効率化する仕組み
不動産売買の直前で、売買対象の相続登記をしていないことに気が付いた。時々こんなことが起きます。相続登記を申請してから完了するまで数週間を要するのが通常なので、それをしていたら売買予定日に間に合いません。下北沢司法書士事務所は、相続と売買登記の専門家として世田谷から皆様の課題を解決してきました。今日はこの課題の解決方法について解説します。
結論から申し上げますと、これは「連件申請(れんけんしんせい)」という方法で可能です。連件申請とは、関連する複数の登記申請を、処理される順番を明確にしたうえで連続して法務局に申請する手続きを指します。
この方法を用いることで、手続きの迅速化が図れ、取引の安全性を高めることができます。しかし、便利な反面、注意すべき点も存在します。このセクションでは、まず連件申請の基本的な仕組みと、メリット・デメリットについて解説します。後続の具体的な解説を理解しやすくするため、前提となる知識を整理します。
連件申請と単独申請・同時申請の違い
登記申請の方法には、連件申請の他に「単独申請」や「同時申請」といった言葉があります。これらは似ているようで、法務局での扱われ方が異なります。それぞれの違いを理解することで、連件申請の位置づけを整理しやすくなります。
| 申請方法 | 申請の仕方 | 法務局での扱われ方 | 特徴 |
|---|---|---|---|
| 単独申請 | 1件ずつ、別々の申請として行う。 | それぞれの登記が独立して審査される。 | 最も基本的な申請方法。前の登記が完了してから次の登記を申請するため、時間がかかる。 |
| 同時申請 | 複数の申請書を「同時に」提出する。 | 別々の申請として扱われ、審査の順番は保証されない。 | 単に受付タイミングが同じなだけで、手続き上の関連性はない。 |
| 連件申請 | 複数の申請書を順番に重ねて「一括で」提出する。 | 1番目の登記が完了することを前提に、2番目の登記が審査される。一連の手続きとして扱われる。 | 登記の連続性が保証され、取引の安全性が高まる。1つでも不備があると全てが止まるリスクがある。 |
相続不動産の売却において重要なのは、「相続登記が完了して初めて、相続人は売主として不動産を売却できる」という原則です。連件申請は、この登記の前後関係を法務局に保証してもらいながら、手続きを一度で済ませるための合理的な仕組みなのです。
連件申請がよく使われる代表的な3つのケース
連件申請は特殊な手続きではなく、不動産取引の実務では頻繁に利用されています。具体的にどのような場面で活用されるのか、代表的な3つのケースを見てみましょう。
- 所有権移転と抵当権設定(住宅ローン利用時)
買主が住宅ローンを利用して不動産を購入するケースです。金融機関は、所有権が買主に移転したことを確認してからでなければ、融資の担保となる抵当権を設定できません。連件申請により「1. 売買による所有権移転」「2. 抵当権設定」を順番通りに処理することで、安全な融資実行が可能になります。 - 住所変更・抵当権抹消と所有権移転(売却時)
売主の登記簿上の住所が現住所と異なる場合や、住宅ローンを完済したものの抵当権抹消登記が未了の場合です。「1. 住所変更」「2. 抵当権抹消」「3. 売買による所有権移転」を連件申請し、登記簿をクリーンな状態にしてから買主に引き渡します。不動産取引では、担保権の抹消などは売主の義務とされています。 - 相続と所有権移転(相続不動産の売却時)
本記事の主題である、相続した不動産を売却するケースです。亡くなった方(被相続人)から不動産を取得した相続人への名義変更(相続登記)と、その相続人から買主への名義変更(売買登記)を連件で申請します。これにより、相続登記の完了を待たずに売却手続きを進めることが可能になります。
相続登記と売買登記を同時に行う流れ【準備から完了まで】
それでは、実際に相続登記と売買登記を連件申請する際の具体的なフローを、ステップバイステップで解説します。この流れを把握することで、ご自身が今どの段階にいるのか、次に何をすべきかが明確になります。
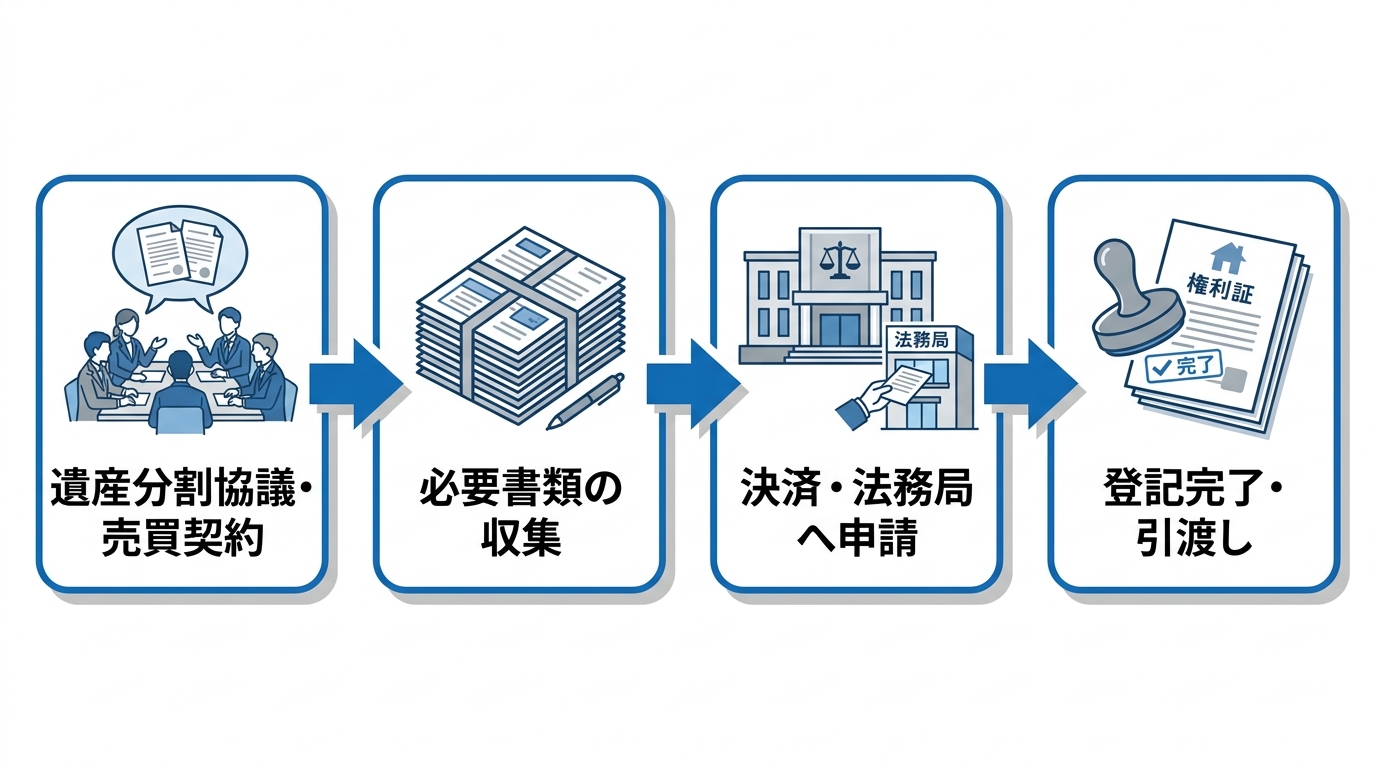
STEP1:遺産分割協議の完了と売買契約の締結
連件申請の準備は、法務局での手続きよりもずっと手前の段階から始まります。最も重要なのが、相続人全員による遺産分割協議を完了させることです。
相続人が複数いる場合、誰がその不動産を相続するのかを確定させなければ、売主が決まりません。遺産分割協議で不動産を取得することになった相続人が、売主として買主と売買契約を締結します。この協議内容は「遺産分割協議書」として書面にまとめ、相続人全員が実印で押印し、印鑑証明書を添付する必要があります。こうした多数の相続人が関わる不動産売却では、全員の合意形成が不可欠です。
実務上、相続登記が完了する前に売買契約を締結することも少なくありません。しかし、これは「相続登記が問題なく完了すること」が前提です。万が一、遺産分割協議がまとまらないなどの理由で相続登記ができない場合、売主は買主へ不動産を引き渡す義務を果たせず、契約不履行に陥るリスクがあります。
このリスクを回避するため、売買契約書には以下のような特約を盛り込むのが一般的です。
【特約条項の例】
「売買契約締結時点で、本物件の登記上の名義は被相続人○○であるが、て売主AはAへの相続登記を所有権移転前に完了させるものとする。」
このような特約を設けることで、売主・買主双方にとって安全な取引が可能になります。
STEP2:必要書類の収集と確認
遺産分割協議と売買契約の目処が立ったら、登記申請に必要な書類の収集を開始します。連件申請では、「相続登記」と「売買登記」の両方の書類を同時に揃える必要があります。特に、被相続人の戸籍収集は出生から死亡まで遡る必要があり、時間がかかる場合も多いため、早めに着手することが肝心です。
以下に、主な必要書類をまとめました。
【1件目:相続登記に必要な書類】
- 被相続人(亡くなった方)の出生から死亡までの連続した戸籍謄本・除籍謄本・改製原戸籍謄本
- 被相続人の住民票の除票(または戸籍の附票)
- 相続人全員の現在の戸籍謄本
- 不動産を相続する人の住民票
- 遺産分割協議書(相続人全員の実印で押印)
- 相続人全員の印鑑証明書
- 固定資産評価証明書
※戸籍の収集に代えて、法定相続情報証明制度を利用すると、その後の手続きがスムーズになる場合があります。
【2件目:売買による所有権移転登記に必要な書類】
- 登記原因証明情報(一般的には司法書士が作成するか、売買契約書を援用します)
- 売主(相続人)の印鑑証明書(発行後3ヶ月以内のもの)
- 買主の住民票
- 固定資産評価証明書
- 売主の登記識別情報(権利証)
※この点は後述する「みなし提供」の論点と関わります。
これらの書類を抜け漏れなく準備することが、スムーズな申請の鍵となります。登記申請書の様式については、法務局のウェブサイトもご参照ください。
STEP3:決済日に法務局へ連件申請
全ての書類が整ったら、いよいよ不動産売買の決済日を迎えます。決済は通常、買主が利用する金融機関の応接室などで行われ、売主、買主、そして司法書士が同席します。
決済日当日の大まかな流れは以下の通りです。
- 本人確認・書類の最終確認:司法書士が売主・買主双方の本人確認を行い、登記に必要な書類に署名・押印をいただきます。
- 売買代金の授受:買主から売主へ、売買代金の残代金が支払われます(通常は銀行振込)。
- 登記申請:代金の着金が確認でき次第、司法書士がその足で法務局へ向かい、「1. 相続登記」「2. 売買登記」の順番で申請書を重ねて連件申請します。
このタイミングで登記を申請するのは、買主が代金を支払ったにもかかわらず所有権が移転されない、というリスクを防ぎ、取引の安全を確保するためです。
また、登録免許税をはじめとする登記費用もこの決済日に授受されるのが一般的です。多くの場合、司法書士費用や登記費用は売買代金から清算できるため、売買代金から清算できる場合もあるため、事前に必要な資金の有無を確認しておくと安心です。申請後、1〜2週間程度で登記が完了し、買主へ新しい登記識別情報(権利証)が交付されます。
【応用編】住所変更・抵当権抹消も加わる複雑な連件申請
実務では、相続と売買だけでなく、さらに多くの登記を連件で申請するケースも珍しくありません。例えば、以下のような状況が考えられます。
- 被相続人(亡くなった方)の登記簿上の住所が、亡くなった時の住所と異なる。
- 売却する不動産に、被相続人が組んでいた住宅ローンの抵当権が残っている。
- 買主が新しい住宅ローンを組んで、その不動産に新たな抵当権を設定する。
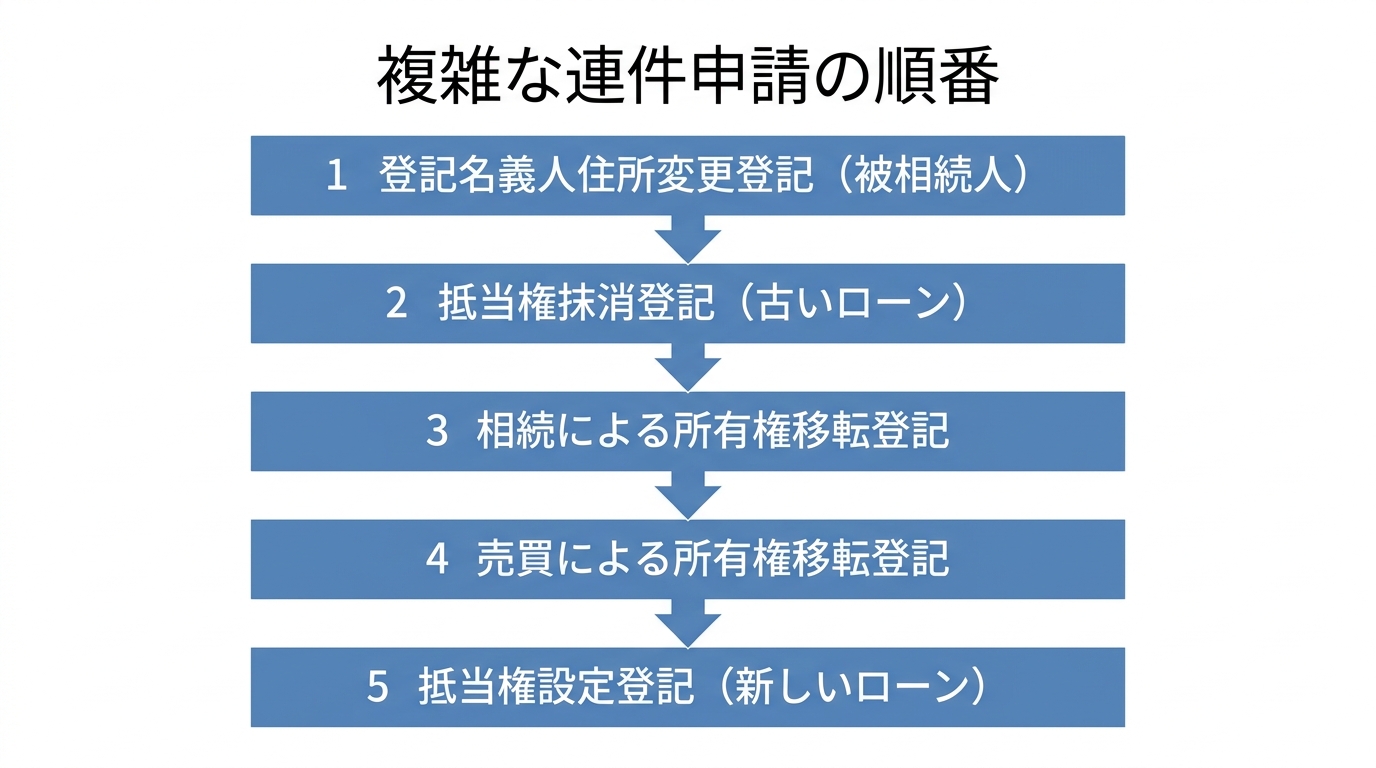
このような場合、登記の連続性を保つために、全ての変更を順番に登記簿へ反映させる必要があります。申請する順番は、権利関係の変遷に沿って論理的に組み立てなければなりません。例えば、上記のケースでは以下のような順番で連件申請を行うことになります。
- 登記名義人住所変更登記:被相続人の登記簿上の住所を最後の住所に更正します。
- 抵当権抹消登記:被相続人名義で残っている古い住宅ローンの抵当権を抹消します。
- 相続による所有権移転登記:被相続人から相続人へ名義を変更します。
- 売買による所有権移転登記:相続人から買主へ名義を変更します。
- 抵当権設定登記:買主を債務者とする新しい住宅ローンの抵当権を設定します。
このように複数の登記が絡む場合、必要書類も複雑化し、各関係者(金融機関など)との調整も不可欠です。どの登記をどの順番で申請すべきかを正確に判断するには、登記実務に関する専門的な知識が求められます。
【専門知識】登記識別情報の「みなし提供」とは?
ここで、不動産取引の実務担当者や専門家の方々からよくご質問いただく、専門的な論点について解説します。それは、登記識別情報(従来の「権利証」にあたるもの)の提供に関する問題です。
通常、不動産を売却する際の所有権移転登記では、売主が本人であることを証明するため、その不動産を取得した際に発行された登記識別情報を提供しなければなりません。しかし、相続登記と売買登記を連件申請する場合、1件目の相続登記が完了して初めて、相続人は売主としての登記識別情報を取得できます。つまり、2件目の売買登記を申請する時点では、まだ手元に存在しないのです。
では、なぜ登記識別情報がなくても売買登記が受理されるのでしょうか。
その根拠となるのが、不動産登記規則第67条の「登記識別情報の提供の省略」、通称「みなし提供」と呼ばれる規定です。
これは、「連件で申請された権利に関する登記の申請人が、直前の登記によって登記名義人となる者である場合」には、登記識別情報の提供は不要である、と定めています。今回のケースに当てはめると、
- 2件目の売買登記の申請人(売主)が、
- 直前の1件目の相続登記によって登記名義人となる相続人本人であるため、
登記識別情報の提供が省略できる、ということになります。法務局は、一連の申請を審査する中で、1件目の相続登記によって申請人が間違いなく所有者になることを確認できるため、改めて登記識別情報を求める必要がない、という合理的な考え方に基づいています。この「みなし提供」の仕組みがあるからこそ、相続登記と売買登記の迅速な連件申請が可能となっているのです。なお、相続登記完了後に発行される書類の取扱いは、売買登記の完了後に発行される買主の登記識別情報とは区別して確認する必要があります。
【事例】相続登記と売買を同時に進めた実務上の注意点
連件申請は有効な手続きですが、本来は一つずつ確認しながら進めるべき重要な登記を、同じタイミングで申請する方法でもあります。私自身、過去にやむを得ずこの方法を選択し、無事に完了するまで少し緊張した経験があります。
それは、Aさんのお父様のご自宅である杉並区のマンション売却をお手伝いした時のことです。Aさんは成年後見制度を利用してお父様の財産を管理しており、介護施設の費用を捻出するため、賃貸に出していたマンションの売却を急いでいました。事務手続きに慣れた方で、不動産会社とも協力し、売買契約は順調に進んでいるように見えました。
しかし、売買担当の司法書士としてご依頼を受け、登記情報を確認した私は、嫌な予感を覚えました。登記簿上の名義と売買契約書の名義が微妙に異なっていたのです。詳しくお話を伺うと、そのマンションには、すでにお亡くなりになっていたAさんのお母様の持分がごく僅かに残っていることが判明しました。
これは、売買の前提として、まずお母様の持分をAさんのお父様(または他の相続人)に承継させるための相続登記が必要であることを意味します。しかし、当時、都内の法務局では登記申請から完了まで1ヶ月以上かかるのが常態化しており、今から相続登記を申請していては、買主と約束した決済の期限に到底間に合いません。
そこで私は、決済日に相続登記と売買登記を同時に申請する「連件申請」をご提案しました。これにより、相続登記の完了を待つ時間を省略し、期限内に売却を完了させることができました。
このケースは結果的にうまくいきましたが、登記申請時の所有者と登記簿上の名義人が異なる状態で申請を進めることになり、もし書類に僅かな不備でもあれば、全ての登記がストップしてしまうリスクを伴います。この経験から、私は改めて「相続登記と売買の登記は、可能な限り一つずつ、確実に進めるべきだ」と痛感しました。
連件申請は、時間的な制約など、やむを得ない事情がある場合の有効な選択肢です。しかし、それはあくまで例外的な手段であり、安易な判断は禁物です。共有持分の見落としや相続人の確定漏れなど、後から発覚する問題も少なくありません。こうした複雑な手続きには、やはり経験豊富な専門家のサポートが不可欠と言えるでしょう。
まとめ:相続不動産の売却はスピードと正確性が鍵
今回は、相続登記と売買登記を同時に行う「連件申請」について、その仕組みから具体的な流れ、実務上の注意点までを詳しく解説しました。
連件申請は、相続不動産を迅速に売却したい場合に非常に有効な手段です。しかし、その裏側には、複数の手続きを並行して進める複雑さと、一つの不備が全体に影響を及ぼすリスクが潜んでいます。この手続きを適切に進めるためには、以下の3点が重要です。
- 遺産分割協議の先行:何よりも先に相続人全員の合意を形成し、売主を確定させること。
- 早期の書類準備:時間がかかる戸籍収集などを早めに開始し、抜け漏れなく準備すること。
- 専門家との連携:複雑な権利関係や手続きの順序を正確に整理できる、信頼できる司法書士に相談すること。
特に、住所変更や抵当権抹消などが関係する複雑な案件では、専門家の知識と経験に基づいて手続きの順序や必要書類を確認することが重要です。相続不動産の売却でお悩みの方は、手続きが複雑になる前に、ぜひ一度専門家にご相談ください。
下北沢司法書士事務所では、こうした複雑な不動産登記にも豊富な経験がございます。初回のご相談は無料ですので、どうぞお気軽に無料法律相談をご利用ください。ご事情に応じた適切な対応方法を一緒に検討いたします。
下北沢司法書士事務所 竹内友章
東京都世田谷区北沢にある下北沢司法書士事務所は、相続手続き、遺言作成、相続放棄、会社設立、不動産売却など、幅広い法務サービスを提供しています。代表の竹内友章は、不動産業界での経験を持ち、宅地建物取引士や管理業務主任者の資格を活かし、丁寧で分かりやすいサポートを心掛けています。下北沢駅から徒歩3分の便利な立地で、土日も対応可能です。お気軽にご相談ください。
遺産分割協議は可能?認知症の判断基準を司法書士が解説
ご家族の認知能力に不安がある場合の遺産分割協議の注意点
「最近、親の物忘れが気になるけれど、話し合いはまだできるはず…」「相続の話を進めたいけど、うちの親は本当に内容を理解できているだろうか?」ご家族の認知能力に少しでも不安を感じながら、遺産分割協議を前にして、このように悩んでいる方は少なくありません。
インターネットで調べると、「認知症の人は遺産分割協議ができず、成年後見制度が必要」と出てきますが、認知症といっても程度は様々。果たしてどの程度までなら大丈夫なのか。
今日は認知症と遺産分割協議をテーマに、世田谷から相続の現場で課題解決してきた司法書士があなたにお話しさせていただきます。
ご家族が亡くなった後は、相続手続きを進める必要があります。その中心となるのが、相続人全員での「遺産分割協議」です。しかし、この協議に参加するご家族の中に一人でも認知能力に不安がある方がいると、遺産分割協議の有効性や、その後の相続手続きに支障が生じることがあります。
「まあ、まだ大丈夫だろう」という安易な判断で話し合いを進めてしまうと、せっかくまとまったはずの協議が、後から「無効」だと判断され、協議をやり直す必要が生じる可能性があるのです。
そうなれば、預貯金の解約や不動産の名義変更といった手続きが何年もストップし、ご家族の関係にまで亀裂が入りかねません。特に、高齢の親からその子どもへ、さらにその子どもへと世代をまたぐ老老相続では、こうした問題がより深刻になりがちです。
この記事では、そうしたトラブルを避けるため、どのような場合に遺産分割協議が可能で、どこからが危険なラインなのか、その判断基準を司法書士の視点から具体的にお伝えします。ご家族の未来を守るための大切な知識です。ぜひ、最後までお読みください。
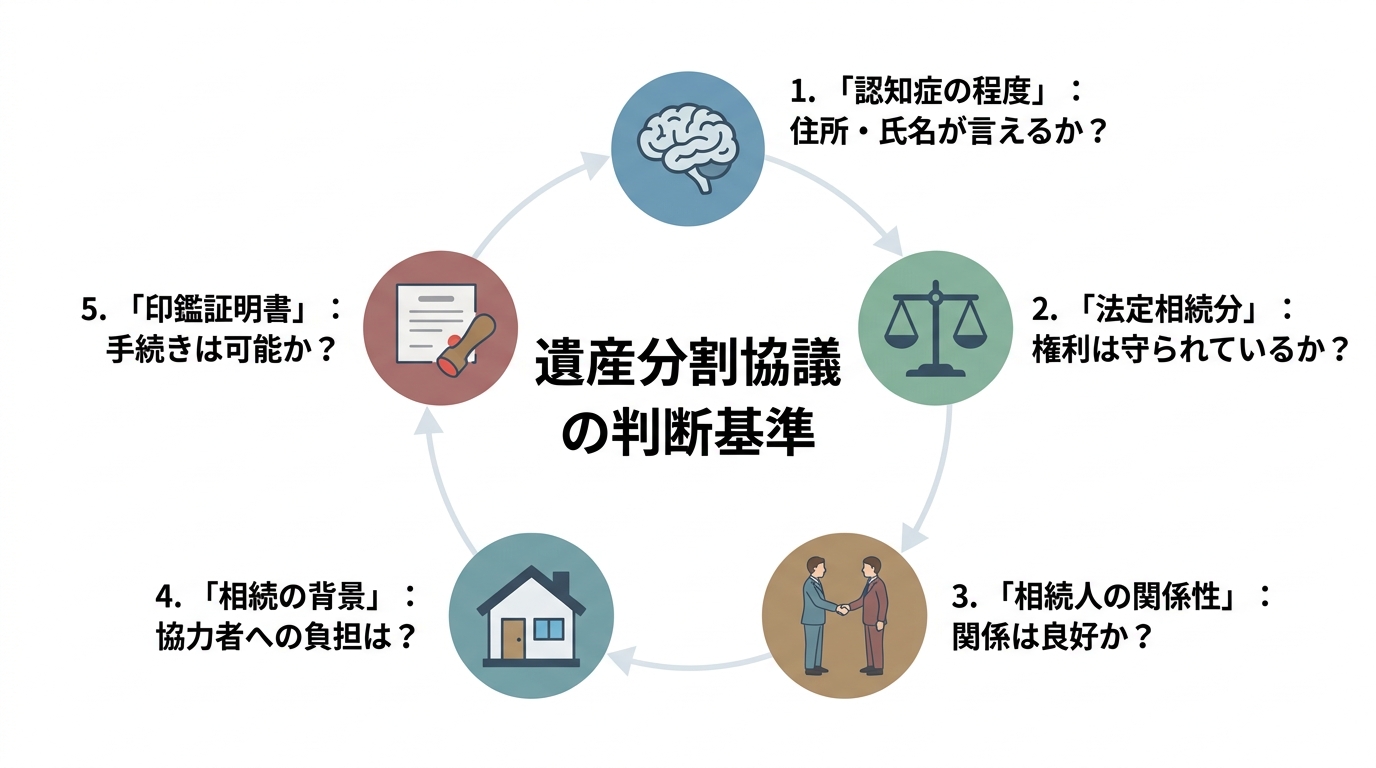
【司法書士の私見】遺産分割協議が可能かの判断基準5つ
「共同相続人の中に認知症の人がいると遺産分割協議が無効」「認知症の人が遺産分割協議をするには成年後見制度の利用が必要」相続が発生した人は、このような知識に触れることがあるかも知れません。確かにその通りではあるのですが、実際に皆様が自分のケースにあてはまると非常にとまどう部分も出るかも知れません。自分の親は確かに最近物忘れが激しかったり同じ話を繰り返すことが増えたがこれは認知症なのかどうなのか・・・叔父さんや叔母さんの相続が発生し、存命の叔父・叔母の認知能力はどうなのか。現実問題として成年後見制度の利用は大変だし時間もかかるどうしても利用しなければいけないのか。こういう疑問がわくと思います。当事務所は、法律を杓子行儀に述べていくだけの仕事はしないように気を付けています。現実問題として目の前にある皆様の課題を解決していくことを大切にしています。どういう状態であれば遺産分割協議は可能であるか、みなさまに基準をお示しします。これは本来は誰でも見れるホームページで書くようなことではないかもしれません。この基準はあくまで私見ですし、みなさまのケースにあてはめた時問題が起きないことを保証するものではありません。具体的には必ず当事務所にご相談いただきたいのですが、参考になれば幸いです。
1.認知症の程度
まず、遺産分割協議に必要な認知能力はどの程度のものか考えていきたいと思います。基本的には、自分の住所、氏名、生年月日を言えて、ざっくりと相続の内容を理解できれば、有効に協議ができると考えます。日常生活の中で認知能力があやしいところがある、または過去と比較して衰えた雰囲気があっても上記を満たしていれば問題ないと考えます。医師の診断を受けている場合でも、その診断書の内容によっては協議を進められることもあります。
逆に、全く言葉を発することができない状態、ほぼ終日寝たきりで「うーん」などの言葉を少し話す程度の時は、基本的には成年後見制度の利用が必要でしょう。こういう状態の場合、「~月~日の時点でそういう状態であった」というのはほぼ後からでも証明できる状態と思います。入院しているか介護施設にいるでしょうし、何らかの形で記録もとられていると思います。ということは証拠があって「後から無効主張しやすい」状態でもあるので成年後見制度を利用しないで進めるのは、読者の方にとって危険と考えます。
2.法定相続分を満たしているか
これも成年後見制度を利用するか、現実問題として考える基準になってくると私は考えます。成年後見制度はそもそもが「認知症になった方等の権利を守るため」にあります。そこで、そもそもの協議の内容が法律上の権利(法定相続分)を満たしているか、遺産分割協議において法定相続分を下回る内容になるのか。これも現実問題として成年後見制度を利用するかどうかの判断基準になりえると考えます
3.共同相続人同士の関係性
共同相続人同士の仲が悪いと、誰かが遺産分割協議の内容に不満を持つかも知れません。不満を持つということは、無効主張できる材料がある場合、それを使って無効主張する危険性が高まります。これも成年後見制度を利用して無効主張させない体制を作るかどうか、考える基準になると思います。
4.相続の背景
例えばこんなケースがよくあります。子どもがいない夫婦で配偶者が亡くなった。亡くなった配偶者と遺産分割協議が必要だが、実際には配偶者が全て相続する。こういう時に財産を相続せず、単に手続きに協力するだけの兄弟姉妹に成年後見制度の利用を求めることが現実的でしょうか。成年後見制度を利用すると、選ばれた成年後見人の立場としては全部を配偶者に相続する内容の協議は、立場上かなりしづらいと思います。また、協議後に成年後見制度の利用によって大変になるのは配偶者ではなく利用した兄弟姉妹の家族です。手続きに協力を求める相手方に、成年後見制度の利用に伴う手続きや継続的な負担を求めることが現実的かどうかも検討が必要です。
5.印鑑証明書は取得できるのか
不動産の相続登記や遺産分割協議をして銀行での預貯金の払い戻しをするにあたり、印鑑証明書の提出が求められます。もともと印鑑登録していなかったり、身体的都合で印鑑証明書を取得できないなどの事情があった場合、各種の手続きを通すことができません。考える基準になると思います。
自己判断で進めた場合に起こりうる主なリスク
先ほどの判断基準を見て、「うちは大丈夫そうだ」と少し安心されたかもしれません。しかし、安易な自己判断は非常に危険です。法的な観点から見た「意思能力」の有無は、専門家でなければ正確な判断が難しい領域です。もし判断を誤ったまま手続きを進めてしまうと、取り返しのつかない事態を招く可能性があります。
ここでは、問題を放置したり、自己判断で進めてしまったりした場合に起こりうる、3つの最悪のシナリオをご紹介します。こうした相続手続きの難しさを軽視すると、後で大きな後悔につながりかねません。
ケース1:他の相続人から「無効だ」と訴えられる
最も避けたいのが、親族間での争いです。遺産分割協議が一度まとまったとしても、後になって他の相続人の気が変わり、「あの時の母(父)には正常な判断能力がなかった。だから協議は無効だ」と、遺産分割協議無効確認の訴えを起こされるリスクがあります。
こうなると、時間も費用も、そして何より精神的に大きな負担を強いられる裁判へと発展してしまいます。一度は合意したはずの家族と法廷で争うことは、精神的な負担が大きい手続きになる可能性があります。特に、生前の意思確認が不十分だったために契約が無効とされた家族信託の判例もあり、本人の意思能力は極めて厳格に判断される傾向にあります。
ケース2:金融機関や法務局で手続きが止まる
相続人全員で署名・押印した遺産分割協議書を作成しても、いざ手続きに進んだ段階でストップがかかるケースも少なくありません。銀行の窓口担当者や法務局の登記官が、相続人名簿に記載されたご高齢の方の意思能力に疑問を抱き、「ご本人様の意思確認ができないと手続きは進められません」と判断することがあるのです。
特に最近は、金融機関での本人確認が厳格化しています。専門家が関与していない当事者だけの協議書では、窓口で受理を拒否され、銀行手続きが頓挫してしまうという現実的なリスクがあります。故人の口座が凍結されたまま、葬儀費用や当面の生活費を引き出せないといった事態にもなりかねません。
ケース3:相続税の特例が使えず、納税額が増える
相続税の申告期限は、相続開始を知った日の翌日から10ヶ月以内です。この期限内に遺産分割協議が確定していない場合、当初申告では「配偶者の税額軽減」や「小規模宅地等の特例」を適用できません。ただし、「申告期限後3年以内の分割見込書」を添付して申告し、原則として申告期限から3年以内に分割された場合には、後から特例の適用を受けられる可能性があります。
もし協議が無効になったり、意思能力の問題で長引いたりすると、当初申告でこれらの特例を使えず、いったん相続税の負担が大きくなる可能性があります。問題を先送りすることが、結果的に大きな金銭的損失につながる最悪のシナリオです。相続税の申告期限が迫っている状況では、特に注意が必要です。
どうしても手続きが必要な場合の解決策「成年後見制度」とは
ここまでお読みいただき、自己判断で進めることのリスクを強く感じられたのではないでしょうか。では、判断能力が不十分な相続人がいる場合、法的に最も安全で確実な手続きは何か。その答えが「成年後見制度」です。
この制度に対して、「手続きが面倒」「費用がかかる」「家族が自由にできなくなる」といったネガティブなイメージをお持ちの方も多いかもしれません。
しかし、成年後見制度は、判断能力が不十分になったご本人の財産を守り、法的に有効な契約や手続きを進めるために国が定めた、ご本人を保護するための大切な仕組みです。この制度を利用することで、家庭裁判所が選んだ「成年後見人」がご本人に代わって遺産分割協議に参加し、財産管理を行うことができます。これにより、協議の有効性をめぐるリスクを抑えながら、法的な手続きに沿って相続手続きを進めやすくなります。他にも任意後見や家族信託といった制度もありますが、認知症が発症した後に利用できるのは基本的にこの法定後見制度となります。
より詳しい情報については、厚生労働省の成年後見制度利用促進ポータルサイトもご参照ください。
参照:法定後見制度とは(手続の流れ、費用)
成年後見制度を利用するメリットとデメリット
成年後見制度を利用するかどうかは、メリットとデメリットを正しく理解した上で慎重に判断する必要があります。
【メリット】
- 法的に有効な遺産分割協議を進めやすくなる:後から無効を主張されるリスクを抑え、手続きを進めやすくなります。
- 不動産の売却や預貯金の管理が可能になる:ご本人名義の不動産を売却して介護費用に充てるなど、財産を有効活用できます。成年後見制度を利用した不動産売却には家庭裁判所の許可が必要ですが、法的な手続きを踏むことで可能になります。
- ご本人の財産が保護される:後見人が財産を管理するため、悪質な詐欺などからご本人を守ることができます。
【デメリット】
- 申立てに手間と費用がかかる:家庭裁判所への申立てには、多くの書類作成が必要で、数万円から十数万円程度の実費がかかります。
- 専門家が後見人に選ばれると報酬が発生する:司法書士や弁護士が後見人になると、財産額に応じて月々数万円の報酬が発生します。
- 家族が後見人になれない場合がある:財産額が大きい、親族間に争いがあるなどのケースでは、中立的な立場の専門家が選ばれやすくなります。
- 一度始めると原則やめられない:ご本人が亡くなるか、判断能力が回復するまで制度は続きます。
- 財産管理が厳格になる:後見人は家庭裁判所に定期的な報告義務があり、ご本人のためにならない財産の処分(例えば、相続税対策のための生前贈与など)は認められません。
申立てから遺産分割協議までの流れ
実際に成年後見制度を利用する場合、どのような流れで進むのでしょうか。大まかなステップは以下の通りです。
- 家庭裁判所への申立て準備:申立書、親族関係図、財産目録、本人の診断書など、必要な書類を収集・作成します。この段階で司法書士などの専門家に依頼するのが一般的です。
- 家庭裁判所での審理:申立て後、家庭裁判所の調査官が申立人や後見人候補者と面談を行います。場合によっては、本人の意思能力について医師による鑑定が行われることもあります。
- 後見人の選任(審判):審理が終わると、家庭裁判所が最も適任と判断した人物を成年後見人として選任する「審判」を下します。家族が候補者となっていても、確実に選ばれるとは限りません。
- 遺産分割協議への参加:選任された成年後見人が、本人に代わって他の相続人と遺産分割協議を行います。後見人は本人の法定相続分を確保することを第一に考えるため、協議内容は法的に公平なものになります。
申立てから法定後見の開始までの期間は事案によって異なりますが、多くの場合は4か月以内とされています。相続手続きを円滑に進めるためには、早めの準備が重要です。
こんな時はどうする?印鑑証明書が取得できないケースの対処法
遺産分割協議を進める上で、具体的な問題となるのが「印鑑証明書」の取得です。相続手続きには実印と印鑑証明書が不可欠ですが、ご本人の状況によっては取得が困難な場合があります。状況別にどう対処すべきかを見ていきましょう。
判断能力はあるが、身体的に窓口へ行けない場合
意思ははっきりしているものの、入院中であったり、施設に入所していたりして、物理的に役所の窓口に行けないというケースです。この場合、成年後見制度を利用する必要はありません。
多くの市区町村では、代理人による印鑑登録申請や、委任状を使った印鑑証明書の取得が認められています。必要な書類や手続きは自治体によって異なるため、事前に電話などで確認しましょう。司法書士にご依頼いただければ、こうした外出困難な方の手続き代行も可能です。
判断能力が不十分で、本人が手続きできない場合
認知症が進行し、ご本人が印鑑登録の意味を理解できない、あるいは自署ができないといった場合は、代理人による手続きは認められません。本人の意思確認ができないためです。
このようなケースでは、成年後見制度の利用が必要です。前述の流れで家庭裁判所に申立てを行い、成年後見人を選任してもらう必要があります。選任された後見人は、本人の代理人として役所で印鑑登録の手続きを行い、印鑑証明書を取得することができるようになります。例えば、親名義の不動産に関する手続きを進める際など、判断能力の有無によって解決策が大きく変わってきます。
少しでも不安なら、まずは司法書士にご相談ください
ここまで、認知能力に不安のあるご家族がいる場合の遺産分割協議について、判断基準からリスク、具体的な解決策まで解説してきました。お読みいただいて、「思ったより複雑で、自分たちだけで判断するのは難しい」と感じられたのではないでしょうか。
その通りです。相続人の判断能力の問題は、法律的な知識だけでなく、ご家族の状況やご本人の状態を総合的に見て判断する必要がある、非常にデリケートな問題です。自己判断で進めてしまうと、後日のトラブルにつながる可能性があります。
私たち下北沢司法書士事務所は、こうしたご家族の不安に寄り添うことを何よりも大切にしています。代表司法書士は心理カウンセラーの資格も有しており、法律的な問題解決はもちろん、ご家族が抱えるお気持ちの面でもサポートさせていただきます。少しでも不安を感じたら、どうか一人で抱え込まず、私たち専門家にご相談ください。それが、ご家族全員にとって最も安全で確実な道です。
当事務所が提供できるサポート内容
ご相談いただくことで、皆様の負担を大きく軽減できます。具体的には、以下のようなサポートを提供しています。
- 現状の丁寧なヒアリングと法的なリスク診断:ご家族の状況を詳しくお伺いし、将来起こりうるリスクを具体的にお伝えします。
- 成年後見制度の利用要否の判断サポート:実務経験に基づき、制度を利用すべきか、他の方法はないか、ご家族にとって最適な選択肢を一緒に考えます。
- 複雑な手続きのサポート:成年後見の申立てから、戸籍収集、遺産分割協議書の作成、不動産や預貯金の名義変更まで、必要な確認をいただきながら煩雑な手続きを支援する遺産承継サービスもご用意しています。
- 税理士や弁護士との連携:相続税の申告が必要な場合や、相続人間で争いが生じている場合には、信頼できる税理士や弁護士と連携してワンストップで問題解決にあたります。
ご相談から解決までの流れと費用
「専門家に相談すると、高額な費用を請求されるのでは…」というご心配は無用です。当事務所では、安心してご相談いただけるよう、透明性の高い料金体系を心がけています。
1.初回無料相談のご予約
まずはお電話かメールフォームでお気軽にお問い合わせください。ご都合の良い日時を調整いたします。
2.ご状況のヒアリングと解決策のご提案
事務所にお越しいただくか、ご自宅への出張相談も可能です。丁寧にお話を伺い、最適な解決策と手続きの流れをご説明します。
3.お見積りの提示
ご依頼いただく前に、必ず明確なお見積りを提示いたします。内容にご納得いただけないまま手続きを進めることは一切ありません。
4.業務開始・解決
ご依頼後は、私たちが責任を持って手続きを進め、定期的に進捗状況をご報告します。
相続の問題は、ご家族の事情や財産状況によって必要な対応が異なります。下北沢駅から徒歩3分、アクセスしやすい事務所で、あなたのお話をお待ちしております。まずはお気軽に無料相談をご利用ください。
下北沢司法書士事務所 竹内友章
東京都世田谷区北沢にある下北沢司法書士事務所は、相続手続き、遺言作成、相続放棄、会社設立、不動産売却など、幅広い法務サービスを提供しています。代表の竹内友章は、不動産業界での経験を持ち、宅地建物取引士や管理業務主任者の資格を活かし、丁寧で分かりやすいサポートを心掛けています。下北沢駅から徒歩3分の便利な立地で、土日も対応可能です。お気軽にご相談ください。
相続登記で使えない!?自筆証書遺言の書き方と8つの注意点
その遺言、相続登記で使えますか?自筆証書遺言の落とし穴
「費用もかからないし、手軽だから」と、ご両親が自筆で書いてくれた遺言書。大切な想いが詰まったその一枚が、いざ相続という時になって、法務局で「この遺言書では不動産の名義変更(相続登記)はできません」と突き返されてしまう…。このように、作成した遺言書が相続登記で使えないケースは実務上見受けられます。
自筆証書遺言は、紙とペンと印鑑さえあれば誰でも作成できる、最も手軽な遺言の形式です。一方で、法律で定められた厳格なルールや、専門家でなければ気づきにくい実務上の注意点があります。
形式的な不備があれば、遺言そのものが無効になってしまうことも。せっかく遺してくれたご家族の想いを無駄にしないため、そして、残された家族が手続きで途方に暮れることがないように、正しい知識を身につけることが不可欠です。この記事では、数々の相続登記を手がけてきた司法書士の視点から、自筆証書遺言の作成で絶対に押さえておくべきポイントと、思わぬ失敗を避けるための注意点を具体的に解説していきます。もし、親に遺言の話を切り出すことにためらいを感じている方も、この記事をきっかけに、正しい知識を持って対話を始めてみてはいかがでしょうか。
最低限のルール:自筆証書遺言の法的な形式要件とは
まず、遺言書にはいくつかの種類がありますが、自筆証書遺言が法的に有効と認められるためには、民法で定められた最低限のルール(形式要件)を守る必要があります。まずは、この基本ルールを正確に理解する必要があります。
①全文・日付・氏名を自筆で書く
遺言書の基本中の基本は、以下の3点を必ず自分で手書きすることです。
- 遺言書の本文すべて
- 作成した日付
- ご自身の氏名
パソコンで作成したり、誰かに代筆してもらったりしたものは、原則として無効となります。
特に「日付」は重要です。「令和6年8月吉日」のような曖昧な書き方では、日付が特定できないため無効と判断される可能性があります。必ず「令和6年8月4日」のように、年月日が特定できるように記載してください。
氏名については、戸籍上の氏名を書くのが最も確実です。通称やペンネームでも、本人と特定できれば有効とされる場合もありますが、無用なトラブルを避けるためにも、戸籍通りの氏名を記載しましょう。
なお、法改正により、遺言書に添付する財産目録については、パソコンでの作成や預金通帳のコピーを添付することが可能になりました。ただし、その財産目録の全ページに署名と押印が必要です。この点についてのより詳しい情報は、相続法改正に関する解説もご参照ください。
②押印は必須!実印でなくても良い?
署名の下には、必ず押印が必要です。この押印がないだけで、遺言書は無効になってしまいます。
使用する印鑑は、必ずしも実印である必要はなく、認印でも法律上は問題ありません。しかし、インク浸透印(シャチハタなど)は、印影が変形しやすく、誰でも同じものを入手できる可能性があるため、避けるべきです。遺言者の意思を明確にし、偽造を防ぐためにも、朱肉を使うタイプの印鑑(できれば実印か銀行印)を使用することを強くお勧めします。印影が欠けたり、かすれたりしないよう、鮮明に押印することも大切です。
③訂正方法にも厳格なルールがある
遺言書を書き間違えた場合、修正テープや二重線で消すだけではいけません。訂正方法にも法律で定められた厳格なルールがあります。
- 間違えた箇所を二重線で消す。
- 二重線の近くに正しい文字を書き加える。
- 訂正した箇所に押印する。(遺言書本文で使用した印鑑と同じもの)
- 遺言書の余白に「〇字削除、〇字加入」などと書き加え、そこに署名する。
この手順を一つでも間違うと、訂正そのものが無効とされ、最悪の場合、遺言全体の有効性が争われる原因にもなりかねません。もし訂正箇所が多くなってしまった場合は、面倒でも全文を書き直すのが最も安全で確実な方法です。

【司法書士の実体験】表現が曖昧で登記がきないケース
法律で定められた形式要件を守ることは、もちろん大前提です。しかし、私たちの実務の現場では、「形式は一見完璧なのに、いざ相続登記をしようとすると問題が噴出する」というケースに頻繁に遭遇します。
以前、こんなご相談がありました。亡くなったお兄様が遺した自筆証書遺言を手に、弟のAさんが事務所を訪れたのです。
遺言書は便箋に書かれ、日付、お兄様の署名、押印もきちんと揃っていました。内容は「府中のマンションを弟Aに相続させる」というもの。一見すると、何の問題もなさそうに見えました。
しかし、プロの目で詳しく拝見すると、いくつかの看過できない懸念点が浮かび上がってきたのです。
- 不動産の表示が曖昧:マンションの所在地が書かれていましたが、登記情報と照合すると、微妙に表記が異なっていました。これでは、法務局が「どの不動産のことか特定できない」と判断するリスクがあります。
- 相続人の特定が不十分:受取人であるAさんについて、「A(名前)」としか書かれていませんでした。同姓同名の人がいる可能性もゼロではなく、「弟のA」といった続柄や、住所・生年月日がなければ、人物の特定として弱いのです。
- 紛らわしい一文:遺言の最後に「弟Aにお世話になった方へのお礼を任せます」という一文がありました。これは故人の感謝の気持ちでしょうが、法的に見ると「財産の帰属先を曖昧にする」と解釈されかねない、非常に危うい表現でした。
このままでは、法務局に登記申請をしても「この遺言では登記できません」と却下される可能性が非常に高い。私は、家庭裁判所での「検認」手続きを進めると同時に、法務局へ事前照会を行いました。
もちろん、ただ「この遺言で通りますか?」と聞くのではありません。「不動産の表記は若干違うが、他の情報から客観的に特定は可能である」「相続人についても、氏名と『相続させる』という文言から、法定相続人である弟Aさん以外に考えられない」といった根拠を組み立て、書面で法務局の見解を求めたのです。
幸い、このケースでは私たちの主張が認められ、無事に相続登記を完了できましたが、一歩間違えれば、故人の想いが実現できないところでした。このように、法律の条文知識だけでは乗り越えられない「実務の壁」が存在するのです。
相続登記を見据えた「不動産」の正しい書き方
相続財産に不動産が含まれる場合、自筆証書遺言の成否を分ける最大のポイントが「不動産の特定」です。ここでつまずくケースが非常に多いため、特に注意が必要です。
登記事項証明書(登記簿謄本)の通りに書くのが鉄則
「自宅を長男に相続させる」といった書き方や、普段使っている住所(住居表示)を書いただけでは、相続登記はできません。法務局は、遺言書に書かれた不動産が、登記記録上のどの不動産を指すのかを客観的に判断する必要があるからです。
その唯一の正解が、不動産の「登記事項証明書(登記簿謄本)」に書かれている情報を一言一句そのまま書き写すことです。なぜなら、登記の手続きはすべて登記事項証明書に基づいて行われるからです。

具体的には、以下の項目を正確に転記します。
- 【土地の場合】
- 所在
- 地番
- 地目
- 地積
- 【建物の場合】
- 所在
- 家屋番号
- 種類
- 構造
- 床面積
遺言を作成する前に、必ず法務局で最新の登記事項証明書を取得し、その内容を正確に遺言書に反映させることが、将来の相続登記をスムーズに進めるための鍵となります。なお、ご自身の所有不動産を網羅的に確認できる制度も始まりますので、併せて知っておくとよいでしょう。
登記事項証明書の取得については、法務局のウェブサイトで詳しい手続きを確認できます。
参照:各種証明書請求手続 – 法務局
マンション(敷地権付き区分建物)の注意点
マンションの場合は、さらに注意が必要です。一戸建てと異なり、建物(専有部分)と土地(敷地権)が一体として登記されているため、記載がより複雑になります。
登記事項証明書に記載されている、以下の項目を正確に書き写す必要があります。
- 一棟の建物の表示
- 専有部分の建物の表示(家屋番号を含む)
- 敷地権の表示(土地の符号、所在、地番、地目、地積、敷地権の種類・割合)
特に「敷地権の表示」を書き漏らしてしまうと、建物の部屋の権利は移転できても、その土地の権利が移転できず、不完全な相続登記になってしまいます。こうしたマンション特有の登記の複雑さは、専門家でなければ見落としがちなポイントです。
死後に必須!家庭裁判所での「検認」手続きとは
法務局の保管制度を利用していない自筆証書遺言が見つかった場合、その遺言書を使って相続手続きを進める前に、必ず家庭裁判所で「検認」という手続きを経る必要があります。手書きの遺言による相続手続きでは避けて通れないプロセスです。
ここで重要なのは、検認は遺言の内容が有効か無効かを判断する手続きではない、ということです。検認の目的は、あくまで相続人全員に対し遺言書の存在とその内容を知らせ、検認日時点での遺言書の状態(形状、加除訂正の状態、日付、署名など)を明確に記録することで、その後の偽造や変造を防ぐことにあります。
検認手続きの概要については、裁判所のウェブサイトにも説明があります。
参照:遺言書の検認 | 裁判所
検認手続きの流れと必要書類
検認手続きは、大まかに以下の流れで進みます。申立てから検認期日まで、通常1〜2ヶ月程度の時間がかかります。
- 申立て:遺言者の最後の住所地を管轄する家庭裁判所に、検認の申立書と必要書類を提出します。
- 必要書類の収集:申立書に加え、主に以下の書類が必要です。
- 遺言者の出生から死亡までの連続した戸籍謄本
- 相続人全員の現在の戸籍謄本
- (その他、事案に応じて追加書類が必要な場合も)
- 検認期日の通知:裁判所から相続人全員に、検認を行う日時と場所が通知されます。
- 検認の実施:指定された日時に、申立人が遺言書を持参して家庭裁判所へ出頭します。申立人が遺言書を持参して家庭裁判所へ出頭し、裁判所で遺言書が開封され、形状や内容が確認されます。申立人以外の相続人の出席は各人の判断に委ねられます。
- 検認済証明書の交付:検認が終わると、遺言書に「検認済証明書」が合綴されます。この証明書があって初めて、不動産の名義変更や預貯金の解約といった相続手続きを進めることができます。
特に「遺言者の出生から死亡までの連続した戸籍謄本」の収集は、本籍地の変更が多い方などの場合、複数の役所を辿る必要があり、一般の方には非常に時間と手間のかかる作業です。この戸籍収集の過程で、相続関係を正確に把握することが重要になります。
検認を怠った場合のリスク
封筒に入った遺言書を見つけた際に、家庭裁判所での検認を経ずに勝手に開封してしまうと、5万円以下の過料(行政上のペナルティ)に処せられる可能性があります。
しかし、それ以上に重大なリスクは、「検認済証明書」がなければ、その後の相続手続きが一切進められないという点です。不動産の名義変更(相続登記)も、銀行預金の解約・名義変更も、すべてストップしてしまいます。 検認をしないことによる法的な無効とは別に、実務上、その後の相続手続きに必要な書類が整わない、と理解しておきましょう。
【例外】検認が不要になる「法務局保管制度」
これまで述べた検認手続きの煩雑さや、遺言書の紛失・改ざんといったリスクを解消するために、2020年から「自筆証書遺言書保管制度」がスタートしました。
これは、作成した自筆証書遺言を法務局で預かってもらう制度です。この制度を利用する大きなメリットは以下の通りです。
- 形式要件のチェック:法務局が保管申請を受ける際に、日付や署名・押印の有無など、最低限の形式要件をチェックしてくれます。
- 紛失・改ざんの防止:原本が法務局で厳重に保管されるため、紛失したり、誰かに隠されたり、書き換えられたりする心配がありません。
- 検認が不要:この制度を利用して保管された遺言書は、相続開始後の家庭裁判所での検認が不要になります。
これから自筆証書遺言の作成を検討している、あるいはご両親にお願いしようと考えている方にとっては、自筆証書遺言書保管制度は非常に有力な選択肢となるでしょう。
まとめ:確実な相続登記のために、司法書士へ相談を
自筆証書遺言は、手軽に作成できるという大きなメリットがある一方で、法律上の厳格なルールと、相続登記という実務の観点から見た「記載の正確性」が求められる、非常にデリケートな書類です。
この記事で解説したポイントは以下の通りです。
- 基本要件の遵守:全文自書、正確な日付、署名、押印は絶対条件です。
- 不動産の特定:登記事項証明書通りに、一言一句正確に記載することが相続登記の鍵です。
- 曖昧な表現の排除:誰に、何を、どれだけ相続させるのか、第三者が読んでも解釈に迷わない明確な言葉で書く必要があります。
- 検認手続きの理解:法務局保管制度を利用しない限り、検認は必須の手続きです。
これらのルールを一つでも見落としてしまうと、せっかくの遺言書が「使えない」ものになりかねません。故人の最後の想いを確実に実現し、残されたご家族が円満に相続手続きを終えるためには、遺言書を作成する段階から専門家である司法書士に相談することで、形式面や相続登記で問題になりやすい記載を事前に確認しやすくなります。
当事務所では、ご家族の状況を丁寧にお伺いした上で、法的に有効かつ、将来の相続登記まで見据えた実務的に問題のない遺言書の作成をサポートいたします。相続登記・遺言書作成に関する無料相談も実施しておりますので、「うちの場合はどうだろう?」と少しでも不安に感じたら、どうぞお気軽にご連絡ください。
遺言書の作成から相続登記まで、専門家がしっかりサポートします。
下北沢司法書士事務所の無料相談フォーム
下北沢司法書士事務所 竹内友章
東京都世田谷区北沢にある下北沢司法書士事務所は、相続手続き、遺言作成、相続放棄、会社設立、不動産売却など、幅広い法務サービスを提供しています。代表の竹内友章は、不動産業界での経験を持ち、宅地建物取引士や管理業務主任者の資格を活かし、丁寧で分かりやすいサポートを心掛けています。下北沢駅から徒歩3分の便利な立地で、土日も対応可能です。お気軽にご相談ください。
固定資産税の督促状で相続人に。司法書士が教える初期対応
固定資産税の督促状が届いたときに、まず確認すべきことと避けるべき対応
ある日、これまで関わりのなかった自治体から『固定資産税の督促状』が届きます。「なぜ私が?」「払わなければいけないの?」このような通知を受け取ると、状況をすぐに理解できず不安を感じる方も少なくありません。特に、疎遠だったご親族の名前が書かれていて、そこで初めて自分が相続人だと知ったとしたら、その混乱は計り知れないでしょう。
しかし、どうか一度、深呼吸をしてください。今、あなたが一番してはいけないのは、焦って行動してしまうことです。
「役所からの通知だから、すぐに支払わないと大変なことになる」
「面倒なことに関わりたくないから、見て見ぬふりをしよう」
この二つの行動は、実はあなたの状況をかえって不利にしてしまう可能性があります。良かれと思って支払ったことで、気づかなかった多額の借金を背負うことになったり、無視し続けた結果、ご自身の財産が差し押さえられる事態に発展したりすることもあり得るのです。
この記事では、固定資産税の督促状が届いた場合に最初に確認すべきことを、司法書士の立場から具体的に解説します。まずはこの記事を最後まで読んで、ご自身の状況を正しく理解することから始めましょう。正しい手順を確認しながら進めることで、状況に応じた対応策を見つけやすくなります。
状況を整理する3ステップ|焦らず一つずつ確認しよう
パニック状態から抜け出し、冷静に現状を把握するために、具体的な3つのステップに沿って状況を整理していきましょう。複雑に見える問題も、一つずつ分解すれば、やるべきことが見えてきます。
ステップ1:督促状の内容を再確認する
まずは、手元にある督促状をもう一度、落ち着いて見てみましょう。漠然とした不安の正体を突き止めることが第一歩です。
- 誰の(被相続人): 亡くなった方の氏名が記載されています。
- どの不動産に対する: 土地や建物の所在地(地番・家屋番号など)が書かれています。
- いくらの税金か: 滞納している税額と、延滞金が記載されています。
「納税義務者」の欄に、亡くなった方の名前と並んで、ご自身の名前が書かれているかもしれません。これは、役所が戸籍などを調査し、あなたが法定相続人であることを把握したためです。決して間違いではありません。
そして、督促状に記載されている役所の連絡先(市区町村名、担当課、電話番号)を必ず控えておきましょう。後で連絡を取る際に必要になります。この段階では、まだ電話をかける必要はありません。まずは情報を集めることに集中してください。
故人が他にも不動産を持っていないか心配な場合は、所有不動産記録証明制度などを活用して調査することも考えられます。
ステップ2:故人との関係と他の相続人を思い出す
次に、ご自身と亡くなった方との関係性を整理してみましょう。「亡くなったのは、父の弟だから自分は甥にあたる」「故人には子供がいたはずだけど、今はどこにいるか分からない」など、わかる範囲で構いません。

相続には法律で定められた順位があります。例えば、亡くなった方に子供がいれば、その子供が第一順位の相続人です。子供がいない場合は、第二順位であるご両親、ご両親も亡くなっていれば第三順位の兄弟姉妹へと権利が移ります。そして、兄弟姉妹が先に亡くなっていれば、その子供である甥や姪が代わって相続人(代襲相続人)になるのです。
この問題は、あなた一人だけで抱え込む必要はありません。他に相続人となる可能性のあるご親族がいるはずです。わかる範囲で構いませんので、思い当たる方の名前や連絡先を書き出してみてください。今はまだ、慌てて連絡を取る必要はありません。まずは情報を整理することが大切です。場合によっては、戸籍調査をすることで初めて知る相続人がいる可能性もあります。
ステップ3:絶対にやってはいけない行動を再認識する
ここで、取り返しのつかない失敗を防ぐために、絶対にやってはいけない「NG行動」を改めて確認しましょう。これは、相続放棄ができなくなるリスクを避けるために重要な確認事項です。
【最重要】故人の預金から税金を支払う
この点は特に注意が必要です。「故人のお金で払うのだから問題ないだろう」と考えてしまいがちですが、これは法律上「相続財産を処分した」とみなされます。その結果、不動産や預貯金といったプラスの財産も、借金などのマイナスの財産もすべて引き継ぐ意思があるとされ(法定単純承認)、後から「やはり相続放棄したい」と思っても、原則として認められなくなってしまいます。ご自身のポケットマネーで立て替える場合は基本的に相続放棄に影響はないですが、外観上は一見、誰のお金で払ったか見分けがつきにくいものです。やはり状況を整理してから行動した方がよいでしょう。
その他、以下のような行動も避けてください。
- 督促状を完全に無視する: 最終的には、あなたの給与や預貯金が差し押さえられる可能性があります。
- 価値がありそうな遺品を勝手に持ち帰る: 形見分けのつもりでも、財産価値のあるものを持ち帰ると、相続を承認したとみなされるリスクがあります。
専門家に相談して方針が決まるまでは、「何もしない」こと、つまり現状を維持することが最善の策なのです。例えば、死亡退職金のように、相続財産に含まれないものもありますので、自己判断は禁物です。
【司法書士の現場から】Aさんのケースを見てみよう
先日、当事務所にご相談に来られたAさん(杉並区在住)も、あなたと全く同じ状況で深い不安を抱えていらっしゃいました。Aさんの事例は、同じような状況で対応を考える際の参考になります。
ある日、Aさんの元に新宿区役所から一通の通知が届きました。開けてみると、固定資産税の督促状。Aさんは新宿区に不動産を持っておらず、全く心当たりがありません。よく見ると、そこには疎遠だった叔母Bさんの名前が記載されていました。Aさんは、Bさんの相続人として請求を受けていたのです。
「役所からお金を請求されるなんて怖い…。金額もそれほど大きくないし、いっそ払ってしまおうか…」
そう考えたAさんでしたが、念のためにと当事務所にお電話をくださいました。私はお会いして、まずこうお伝えしました。
「Aさん、すぐに支払うのは待ってください。それは一番危険な選択かもしれません。もし叔母様に借金があった場合、この税金を支払うことで、Aさんがすべての借金を背負うことになりかねないのです。そうなると、相続放棄という選択肢が使えなくなってしまう可能性があります。」
私の言葉に、Aさんは、支払う前に確認すべき点があることを理解されました。「では、どうすれば…?」
「まずは、他のご親族、Aさんから見て叔父様やお従妹さんたちと連絡を取ってみて、叔母様の晩年のご様子を伺ってみるのが良いでしょう。」
「そうですよね。でも実は、叔父のことが少し苦手で…連絡しづらいんです。」
「お気持ちお察しします。では、まず役所の担当者に連絡してみるのも一つの手です。行政としても相続手続きが進まないと困るわけですから、他の相続人の状況を少しだけ教えてくれるかもしれません。」
その後、Aさんのご依頼を受け、私が正式に戸籍調査を進め、他の相続人の皆様と連絡を取りました。幸い、叔母様には大きな借金はなく、最終的には新宿区のマンションを売却し、滞納していた固定資産税などの経費を差し引いた上で、売却代金を相続人の皆様で公平に分けることができました。もちろん、固定資産税も相続人の皆様で公平に負担することになりました。
もし、Aさんが最初に焦って税金を一人で支払っていたら、どうなっていたでしょう。後から他の相続人にその分を請求するのも気まずいですし、遺産の分配も複雑になっていたはずです。あの一歩手前で立ち止まり、ご相談いただけたことが、Aさんにとって最善の結果に繋がったのです。このケースのように、相続人が多いケースでは、専門家が間に入ることでスムーズに進むことがよくあります。
今後の選択肢と、あなたが次にとるべき行動
ここまで、状況整理の方法と具体的な事例を確認しました。ここからは、あなたの状況に応じた今後の選択肢と、次にとるべき行動について解説します。相続の全体像については、相続の方法と特徴で体系的に解説しています。
選択肢1:相続放棄を検討する
亡くなった方に、固定資産税の滞納以外にも借金がある可能性が高い場合、あるいは不動産に価値がなく、これ以上関わりたくないと考える場合には、「相続放棄」が有効な選択肢となります。
相続放棄をすれば、借金を含むすべての財産を引き継ぐ義務がなくなります。しかし、その代わり預貯金や不動産といったプラスの財産も一切相続できなくなります。
ここで最も注意すべきは、「自分が相続人になったことを知った時から3ヶ月以内」という厳格な期限です。今回のあなたのように、督促状が届いて初めて相続の事実を知ったのであれば、その日が期限の計算を始める日(起算点)となる可能性が高いです。しかし、時間は刻一刻と過ぎていきます。3ヶ月の熟慮期間を過ぎてしまうと、状況は複雑になります。
財産の調査に時間がかかり、3ヶ月以内に判断できない場合は、家庭裁判所に期間の延長を申し立てることも可能です。相続放棄は家庭裁判所での手続きが必要であり、期限も厳格なため、この選択肢を少しでも考えるなら、一日も早く専門家へ相談することをおすすめします。
選択肢2:相続して、不動産の活用や売却を考える
亡くなった方にめぼましい借金がなく、不動産に価値がありそうな場合は、「相続」する道も考えられます。
先のAさんの事例のように、他の相続人と協力して不動産を売却し、滞納していた固定資産税や諸経費を支払った後、残ったお金を法律に従って分配する方法です。この場合、まずは故人の財産全体(他にどんなプラスの財産やマイナスの財産があるか)を正確に調査する必要があります。

そして、他の相続人全員で話し合い(遺産分割協議)を行い、全員の合意のもとで手続きを進めることになります。もし借金と財産の両方がある場合の遺産分割は、慎重な判断が求められます。財産調査や相続人間の調整は非常に手間がかかるため、この場合も専門家のサポートがあった方がスムーズかつ円満に進められるでしょう。
まず専門家に相談し、道筋を立ててもらう
おそらく、ここまで読んでも「自分の場合は相続放棄すべきか、相続すべきか、やっぱり判断できない…」と感じている方がほとんどではないでしょうか。それは当然のことです。
だからこそ、結論を急がず、まずは専門家に相談して状況を整理することが重要です。
私たち司法書士にご相談いただければ、以下のようなお手伝いができます。
- 戸籍を収集し、他に誰が相続人なのかを法的に確定させる
- どのような財産や負債があるのか、財産調査をサポートする
- あなたの状況で考えられる法的な選択肢と、それぞれのメリット・デメリットを整理する
- 手続きに必要な範囲で、他の相続人への連絡方法や必要書類の準備をサポートする
法律的な手続きはもちろんですが、相続は親族間の感情的な問題が絡むことも少なくありません。当事務所の代表司法書士は、心理カウンセラーの資格も有しており、あなたの不安な気持ちに寄り添いながら、法的な問題解決のサポートをすることができます。
何から手をつけてよいか分からない場合は、専門家と一緒に手続きの優先順位を整理することが大切です。まずは無料相談で状況をお聞かせください。お話を伺うことで、状況や今後の対応を整理しやすくなります。
まとめ:一人で判断せず、まずは専門家に相談しましょう
突然の固定資産税の督促状。それは、あなたにとって予想していなかった通知だったかもしれません。しかし、この記事をここまで読んでくださったあなたは、もうパニック状態からは抜け出しているはずです。最後に、大切なことをもう一度確認しましょう。
- 焦って支払わない、そして無視しないこと
- 「知った時から3ヶ月」という期限を意識すること
- 相続すべきか、放棄すべきか、一人で判断しないこと
この複雑で、精神的にも負担の大きい問題を、たった一人で乗り越える必要はありません。私たちのような専門家は、法律上の選択肢を整理し、必要な手続きを進めるためのサポートを行います。どの選択肢が適しているか、手続き上の影響や見通しを確認しながら、判断に必要な情報を整理します。
あなたは一人ではありません。不安がある場合は、状況を整理するために専門家へ相談することをご検討ください。早めに相談することで、今後の対応を具体的に整理しやすくなります。相続専門の司法書士に相談することで、手続きだけでなく気持ちの面でもスムーズに進めることができます。
下北沢司法書士事務所 竹内友章
東京都世田谷区北沢にある下北沢司法書士事務所は、相続手続き、遺言作成、相続放棄、会社設立、不動産売却など、幅広い法務サービスを提供しています。代表の竹内友章は、不動産業界での経験を持ち、宅地建物取引士や管理業務主任者の資格を活かし、丁寧で分かりやすいサポートを心掛けています。下北沢駅から徒歩3分の便利な立地で、土日も対応可能です。お気軽にご相談ください。
後見監督人との悩み解決法|司法書士が教える正しい対応
「後見監督人が理不尽…」その悩み、あなただけではありません
「一生懸命やっているのに、後見監督人の対応が高圧的でつらい…」
「質問しても、はっきりしない返事ばかりでどう動けばいいか分からない…」
ご家族のためにと親族後見人になったあなたが、専門家であるはずの後見監督人との関係で、このような理不尽さや孤独を感じているのではありませんか。そのお悩み、決してあなた一人だけのものではありません。
司法書士として多くの成年後見のご相談をお受けする中で、真面目な方ほど監督人との関係に悩み、疲弊してしまうケースを数多く目の当たりにしてきました。これは、あなただけの問題ではなく、制度が抱える構造的な側面もあるのです。
この記事では、感情的に対立して消耗するのではなく、冷静に、そして戦略的に問題を解決していくための「正しい対応法」を具体的にお伝えします。後見人としてのあなたの負担を少しでも軽くし、本来の目的である「ご本人のためのサポート」に集中できるよう、専門家として、そして一人の人間として、あなたの隣で一緒に考えていきたいと思います。
司法書士が経験した、後見監督人との向き合い方
以前、別のお客様からのご紹介でAさんという方のご相談に乗ったことがあります。Aさんはお母様の成年後見人を務めていらっしゃいました。認知症が進んだお母様のためにと成年後見制度を利用したものの、監督人である司法書士との関係に深く悩んでおられたのです。
とても真面目なAさんは、お母様のお金を使うたびに「これは正当なのだろうか」と不安になり、その都度、監督人に質問をしていました。しかし、返ってくるのは「監督人が判断することではありませんが、ご本人の希望や経済状況を鑑みて適正に判断してください」といった、結局どうしていいか分からない曖昧な答えばかり。
その結果、Aさんは後から問題になることを恐れ、お母様に必要なものでもご自身の預貯金から支払うようになってしまっていました。「これからどうやって後見業務を進めていけばいいのか…」と、途方に暮れていらっしゃったのです。
私はAさんにこのようにお伝えしました。
「まず、介護ベッドや車いすなど、ご本人の生活に必要なものは常識の範囲で自信を持って購入して大丈夫です。監督人が気になるなら、『〇〇を買っていいですか?』と許可を求めるのではなく、『〇〇を買います』と事後に報告する形にしてみましょう。もし判断に迷うことがあれば、ご自身の意見を添えて『こうしたいのですが、いかがでしょうか』と相談してみてください。それでも曖昧な答えしか返ってこない時は、『では、このように進めます。もし問題があるなら、どうすれば良いか具体的に指示してください』と、YESかNOで答えられるように話を絞り込んでいくのが有効です。本当に話が進まず困ったときは、家庭裁判所に直接相談するという選択肢もありますよ」と。
Aさんのように真面目な方ほど、「法律を知らないから」と気後れしてしまいがちですが、過度に心配する必要はありません。ご本人のためを思うあなたの常識的な感覚と、その理由を伝えることができれば、それで十分なのです。
後見人として「本人が施設移転を拒否…費用不足時の対処法」でお困りの方は、施設移転を拒否された場合の費用不足への対処法も参考にしてください。
まず知るべき「後見監督人」の役割と限界
後見監督人との無用な対立を避け、冷静に対処するためには、まず彼らの法的な立ち位置を正しく理解することが不可欠です。彼らは一体何をする人で、何ができないのでしょうか。
この点を押さえるだけで、あなたが感じている「理不尽さ」の背景が見え、感情的な反発を「構造の理解」へと変えることができます。より詳しい役割の違いについては、後見監督人と成年後見人の役割の違いの記事もぜひご覧ください。
後見監督人の主な仕事は「チェック」と「報告」
後見監督人の役割は、一言でいえば後見人の業務を「監督」することです。決して、後見人の業務を代行したり、何でも相談に乗ってくれるサポーターというわけではありません。主な仕事は以下の3つに集約されます。
- 後見人が作成した財産目録や収支報告書などをチェックする
- 後見業務がご本人のために適切に行われているかを監督する
- 監督した結果を家庭裁判所に報告する
つまり、彼らは後見人の「上司」ではなく、家庭裁判所の「目」として機能している、とイメージすると分かりやすいかもしれません。そのため、一つひとつの支出に事前許可を与える立場にはないのです。
なぜ監督人の対応は理不尽に感じるのか?
では、なぜ彼らの対応が冷たく、理不尽に感じられるのでしょうか。それには、成年後見制度の構造が関係しています。
後見監督人の多くは、私たち司法書士や弁護士といった法律の専門家です。そして、彼らは後見人に対してではなく、家庭裁判所に対して責任を負っています。もし後見人の業務に問題があれば、監督不行き届きとして裁判所から責任を問われる可能性があるのです。
この立場から、以下のような対応が生まれやすくなります。
- リスク回避的な言動:断定的なことを言わず、責任を回避しようとする。
- 曖昧な指示:最終的な判断を後見人に委ねることで、自身の責任範囲を限定しようとする。
- 形式的な対応:親族と深く関わりすぎず、あくまで報告書ベースでのやり取りを好む。
これは監督人個人の人柄だけの問題ではなく、「裁判所に報告する」という職務の特性から、慎重な対応になりやすい面があると考えられます。この背景を理解するだけでも、少し冷静に相手の言動を受け止められるようになるのではないでしょうか。専門家である成年後見人とのコミュニケーションにおいても、こうした構造的な課題は存在します。
明日からできる!後見監督人との関係改善3ステップ
監督人の立場を理解した上で、次はこちらからアプローチを変えてみましょう。感情的にならず、建設的な関係を築くための具体的な3つのステップをご紹介します。これは精神論ではなく、誰でも今日から実践できる具体的な行動です。

ステップ1:できるだけやり取りを「記録」する
まず、自己防衛と状況整理の第一歩として、監督人との全てのやり取りを記録する習慣をつけましょう。
- 電話:日時、相手の名前、話した内容の要点をメモする
- メールやFAX:全て保管しておく
- 郵送物:届いた書類は日付を書いてファイリングする
ノートやスマートフォンのメモアプリで構いません。時系列で記録を残しておくことで、「言った・言わない」といった水掛け論を防ぐことができます。さらに、この記録は、後々、家庭裁判所などに相談する際に、客観的な状況を説明するための強力な「証拠」となります。あなた自身を守るためにも、ぜひ今日から始めてみてください。特に金銭の動きは重要で、後見申立て前の財産管理の段階から記録は重要になります。
ステップ2:相談は「〇〇したいが問題ないか」と具体的に
監督人から明確な回答を引き出すには、質問の仕方を工夫することが非常に効果的です。
【悪い例】「どうすればいいですか?」
これでは、相手に判断を丸投げしていることになり、曖昧な答えが返ってきやすくなります。
【良い例】「母の生活のために介護ベッドを購入したいと考えています。費用は約10万円です。この支出について、後見業務として何か法的な問題はありますでしょうか?」
このように、「自分の意思と具体的な計画」を示した上で、法的な問題の有無を問う形にしてみましょう。こうすることで、監督人は単純な「イエス・ノー」で答えやすくなり、もし「ノー」なのであれば、その具体的な理由を説明する責任が生じます。主導権をこちらが握ることで、相手を動かすことができるのです。例えば、病院から連帯保証を求められたといった専門的な判断が必要な場面でも、この質問形式は有効です。
ステップ3:連絡は「事後報告」を基本にする
監督人との信頼関係を築く上で、「報告」の仕方も大切なポイントです。日常的な食費や消耗品の購入といった細かな支出まで、お伺いをたてるのはいささかやりすぎです。
もちろん、ご本人の居住用不動産の売却などの重要な財産処分は、家庭裁判所の許可が必要になるため、必ず事前に確認しましょう。しかし、常識の範囲内で行える日々の業務については、ある程度まとめて「事後報告」するスタイルに切り替えてみましょう。
例えば、毎月の収支報告の際に「今月は本人の衣類代として〇円支出しました」と報告するのです。これにより、あなたは「自分で適切に判断できる後見人」として監督人に認識され、無用な干渉を減らすことができます。これは、あなたの主体性を示すと同時に、監督人の業務負担を軽減することにも繋がり、結果として良好な関係を築きやすくなるのです。
それでも改善しない場合の「正しい詰め方」
コミュニケーションの改善を試みても、なお状況が変わらない…。そんな時は、より一歩踏み込んだ対処法を考える必要があります。ここで言う「詰め方」とは、感情的に相手を問い詰めることではありません。法的な手続きに則って、冷静に、しかし着実にこちらの要求を伝えていく方法です。

まずは家庭裁判所の書記官に相談する
やはりどう考えも監督人の対応がおかしい、または後見人としての仕事がまわらず困っている時は、家庭裁判所への相談を考えても良いかも知れません。本来であれば、監督人がいるときは後見人は裁判所と直接やりとりすことはないのですが、いたしかたがないでしょう。とはいえ、「解任申立て」のような大げさな手続きをいきなり考える必要はありません。
まずは、後見事件を担当している部署に電話をし、「〇〇(被後見人名)の後見事件について、監督人の対応で困っていることがある」と伝えて、担当の書記官につないでもらいましょう。
相談する際は、ステップ1で記録した内容が役立ちます。以下のポイントを整理して、冷静に伝えましょう。
- これまでの経緯(いつから、どのようなことで困っているか)
- 具体的なやり取りの内容(記録したメモを元に)
- 現在、具体的に何ができずに困っているか
家庭裁判所は、後見制度全体の監督機関です。親族後見人からの相談が届けば、裁判所から監督人に対して状況確認や指導が入ることがあります。これだけで、監督人の態度が大きく改善されることもあると思います。一人で抱え込まず、公的な機関に状況を共有し、必要な助言を受けるという視点を持つことも大切です。裁判所への説明の仕方に不安があれば、成年後見の理由書作成のポイントも参考になるかもしれません。
最終手段としての「後見監督人解任申立て」
家庭裁判所に相談してもなお改善が見られず、ご本人の利益が著しく害されていると感じる場合には、最終手段として「後見監督人の解任申立て」という手続きがあります。
ただし、これは非常にハードルが高い手続きであるとご理解ください。「対応が気に入らない」「コミュニケーションが取りづらい」といった主観的な理由だけでは、解任が認められることはまずありません。解任が認められるのは、以下のような客観的な事実がある場合に限られます。
- 不正な行為:財産の横領など
- 著しい不行跡:監督業務の放棄など
- その他後見の任務に適しない事由
申立てを行うには、これらの事実を証明する客観的な証拠(記録したメモやメールなど)が不可欠です。安易に申し立てるべきではありませんが、万が一の際の選択肢として知っておくことは重要です。この段階に至った場合は、手続きが複雑になるため、必ず専門家にご相談ください。
【立ち止まって考える】そもそも成年後見制度は必要でしたか?
後見監督人とのトラブルを経験し、大変な思いをされた今だからこそ、少し立ち止まって考えてみていただきたいことがあります。それは、「そもそも、あなたのご家族にとって成年後見制度は本当に唯一の選択肢だったのでしょうか?」ということです。
先ほどのAさんのケースを振り返ると、実はお母様には成年後見制度を使わなければ解決できないような、差し迫った法的な課題はありませんでした。Aさんはその真面目さから、「認知症になったら、成年後見制度を使わなければならない」と思い込んでいらっしゃったのです。
しかし、「認知症=成年後見」は必ずしも正解ではありません。大切なのは、ご本人にとってどのような課題があり、その課題を解決するために最も利益となる制度は何か、という視点で判断することです。
例えば、判断能力がしっかりしているうちであれば、将来に備えて任意後見契約を結んだり、家族信託といった他の選択肢を検討することもできます。制度の利用で苦しむ前に、ぜひ一度、その必要性を根本から見直してみることをお勧めします。
既に制度を利用してしまった方は認知症などが回復しない限り・・つまり現実的にはこのまま続けるしかありませんが、もしかしたらご親類の方等、別の方のケースで約にたつ視点になるかも知れません。
まとめ:成年後見制度の利用は、専門家にご相談を
後見監督人との関係が難しい、そもそも成年後見制度は必要だったのかなど、いざ制度利用してから課題や問題に直面することは珍しくありません。こういう問題を起こらなくしたり、小さくしたりするコツは初動から専門家に相談して、段取りを整理しながら進めることです。う。
私たち司法書士は、法律の専門家であると同時に、ご家族の悩みに寄り添うパートナーでもあります。もし、現在の対応に不安や負担を感じている場合は、どうぞお気軽にご相談ください。法律的なサポートはもちろん、心理カウンセラーの資格を持つ司法書士として、あなたのお話を丁寧に伺いながら、状況に応じた対応方法を一緒に検討します。
詳しい事務所の考え方については、なぜ司法書士が心理カウンセラーの資格をとったのか?もご覧いただけると幸いです。
早めに相談することで、状況を整理し、次に取るべき対応を検討しやすくなります。
下北沢司法書士事務所 竹内友章
東京都世田谷区北沢にある下北沢司法書士事務所は、相続手続き、遺言作成、相続放棄、会社設立、不動産売却など、幅広い法務サービスを提供しています。代表の竹内友章は、不動産業界での経験を持ち、宅地建物取引士や管理業務主任者の資格を活かし、丁寧で分かりやすいサポートを心掛けています。下北沢駅から徒歩3分の便利な立地で、土日も対応可能です。お気軽にご相談ください。
民事信託で第二受託者は必要ない?決めないリスクと対処法
民事信託で第二受託者を決められない…その悩み、あなただけではありません
「親のために民事信託を組みたいけれど、自分の次に財産管理を任せられる人がいない…」
「兄弟は海外にいるし、自分の子どもに負担はかけたくない。第二受託者を決められずに、計画が止まってしまっている」
民事信託(家族信託)の準備を進める中で、このような「後継者問題」に頭を悩ませていらっしゃる方は、実は非常に多いのです。ご自身の万が一のことまで考え、何十年にもわたる財産管理の道筋を完璧に描こうとすれば、後継者選びでつまずいてしまうのは、むしろ自然なことと言えるかもしれません。
私たち司法書士は、ご家族の歴史や想いに触れる機会が多くあります。だからこそ、そのお悩みの深さがよくわかります。しかし、ここで知っておいていただきたいのは、「完璧な準備ができないからといって、信託を諦める必要は全くない」ということです。
この記事では、第二受託者を決められないというお悩みに対し、具体的なリスクと、現実的な解決策を一緒に考えていきます。一人で抱え込まず、まずは専門家と一緒に、ご自身の状況を整理してみませんか。この記事が、あなたの不安を解消し、大切なご家族を守るための一歩を踏み出すきっかけになれば幸いです。
結論:第二受託者は「必須」ではない。でもリスクは知っておこう
さっそく結論からお伝えします。民事信託の契約において、第二受託者(後継受託者)を定めることは法律上の義務ではありません。つまり、必ずしも設定しなくてはならない、というわけではないのです。
まずは、第二受託者を定めない選択肢もあり得ることを確認しておきましょう。適任者が見つからないからといって、信託そのものを諦める必要はないのです。
ただし、ここで一つ大切なことがあります。それは、「第二受託者を設定しないことによるリスクを正しく理解した上で、ご自身の意思で『設定しない』という選択をすること」です。何も考えずにただ設定しないのと、リスクを理解した上で設定しないのとでは、意味が全く異なります。
なぜなら、予期せぬ事態が起きたときに、せっかく組んだ信託が目的半ばで終わってしまったり、かえってご家族に負担をかけてしまったりする可能性があるからです。信託の目的を実現し、家族の負担を抑えるために、まずはどのようなリスクがあるのかを確認していきましょう。これは、他の制度との比較検討においても重要な視点となります。

第二受託者を決めない場合に起こりうる3つのリスク
もし第二受託者を定めていない状況で、初代の受託者に万が一のことがあった場合、具体的にどのようなことが起こるのでしょうか。主なリスクを3つに絞って解説します。
リスク1:信託が強制的に終了してしまう
信託法では、受託者がいなくなってから1年間、新しい受託者が就任しない場合、その信託は終了すると定められています。つまり、受託者が亡くなった後、後継者が決まらないまま1年が経過すると、信託契約はその目的を果たせず、強制的に終わってしまう可能性があるのです。
リスク2:財産管理が一時的にストップする
受託者が亡くなったり、病気で任務ができなくなったりすると、新しい受託者が就任するまで、信託財産の通常の管理・処分が滞る「空白期間」が生じる可能性があります。例えば、親の介護費用を信託口座から引き出していた場合、新しい受託者が決まるまでお金を下ろせなくなってしまいます。この状態が長引けば、施設の支払いや日々の生活費に困るなど、深刻な事態を招きかねません。
リスク3:新しい受託者選びで家族が揉める
第二受託者の定めがない場合、新しい受託者を選ぶには原則として「委託者(親など)」と「受益者(親など)」の合意が必要です。しかし、その時点で委託者や受益者が認知症などで判断能力を失っていたら、合意はできません。その場合は、利害関係者が家庭裁判所に申し立てて、新しい受託者を選んでもらうことになります。
この手続きは時間がかかるだけでなく、誰が新受託者にふさわしいかで親族間の意見が対立し、思わぬトラブルに発展するケースも少なくありません。受託者には大きな責任が伴うため、その選任は慎重に行う必要があります。
では、第二受託者が実際に就任するのはどんな時?3つのケース
「もしも」の備えと言われても、具体的にどのような状況で第二受託者の出番が来るのか、イメージが湧きにくいかもしれません。ここでは、第二受託者が実際に就任する典型的な3つのケースをご紹介します。
ケース1:初代受託者の「死亡」
これは最も一般的で分かりやすいケースです。初代受託者が亡くなった場合、事前に定められた第二受託者がその任務を引き継ぎ、信託契約に基づいた財産管理を継続します。この定めがないと、先ほどのリスクで説明したような財産管理の空白期間や、信託終了の可能性が生じます。
ケース2:初代受託者の「判断能力の低下」
認知症や病気、不慮の事故などによって、初代受託者が財産を管理する能力を失ってしまうケースです。信託契約書に「受託者が後見開始の審判を受けた時」などと定めておくことで、スムーズに第二受託者へバトンタッチできます。特に、認知症になると不動産売却などの法律行為ができなくなるため、このような事態への備えは非常に重要です。
ケース3:初代受託者の「辞任・破産」
初代受託者が自身の都合で任務を続けられなくなる場合もあります。例えば、海外転勤で物理的に管理が難しくなったり、高齢や健康上の理由で辞任を申し出たりするケースです。また、万が一受託者が自己破産した場合も、受託者の任務は終了します。このような予期せぬ事態でも、第二受託者を定めておけば、信託財産を滞りなく守り続けることができます。

適任者がいない…第二受託者を決められない時の3つの現実的な対処法
リスクは分かったけれど、それでもやはり適任者が見つからない…という方もいらっしゃるでしょう。そのような場合でも、検討できる対応策があります。ここでは、専門家の視点から3つの現実的な対処法をご紹介します。ご自身の状況に最も合うのはどの選択肢か、考えてみてください。
選択肢1:第二受託者を定めず「信託を終了させる」と割り切る
一つ目の方法は、あえて第二受託者を定めず、「初代受託者に万が一のことがあった時点で、信託の目的は達成されたとみなし、信託を終了させる」と契約書に明記する方法です。
例えば、「親が認知症になった場合に備えて、子どもが財産管理をする」という目的で信託を組んだとします。もし、親が亡くなる前に子ども(初代受託者)が先に亡くなってしまった場合、その時点で信託を終了させ、残った財産は通常の相続財産として扱う、と割り切る考え方です。
この方法は、信託の目的が主に「親の生前の財産管理」に限定されている場合には合理的な選択肢となり得ます。ただし、信託終了後の財産は、信託契約で定めた残余財産受益者や帰属権利者に帰属するため、終了後の財産の帰属先を契約書で明確にしておく必要があります。また、障害を持つ子の生活を長期的に支えるための信託(福祉型信託)など、初代受託者の後も財産管理を継続させたい場合には、この方法は向きません。
選択肢2:候補者は決めず「選任方法」だけを定めておく
「今すぐには決められないけれど、将来的に誰かに引き継いでほしい」という場合に有効なのが、この方法です。信託契約書に「Aさんを第二受託者とする」と個人名を指定するのではなく、「新しい受託者の選び方」のルールだけを決めておくのです。
具体的には、以下のような定め方が考えられます。
- 「受益者との合意によって、新しい受託者を選任する」
- 「特定の親族(例:長男の子)の中から、受益者が指名する」
この方法のメリットは、将来の状況変化に柔軟に対応できる点です。今はいなくても、数年後には頼れる人が現れるかもしれません。一方で、いざという時に親族間で合意ができなかったり、専門家に依頼する費用が発生したりといったデメリットも考慮する必要があります。それでも、信託契約における意思確認の重要性を踏まえ、将来の不確実性に対応する次善の策として有効な選択肢です。
選択肢3:司法書士や信託会社など「家族以外の専門家」を候補にする
どうしても親族の中に適任者が見つからない場合には、信託会社などの信託業務を行える機関の活用や、司法書士・弁護士・税理士などの専門家への相談を通じて、家族以外の関与方法を検討することがあります。
メリットは、専門的な知識と経験に基づき、中立的な立場から財産管理に関与してもらえる可能性がある点です。特に、信託財産が高額で管理が複雑な場合や、親族間の関係性があまり良好でない場合には、第三者である専門家が入ることでスムーズに進むこともあります。
一方で、当然ながら専門家への報酬(費用)が発生するというデメリットがあります。他の制度との費用比較も行いながら、費用対効果を慎重に検討する必要があります。どの専門家に相談するべきかを含め、信頼できるパートナーを見つけることが重要です。
【事例】第二受託者を決めかねていたAさんのケース
ここで、実際に当事務所にご相談いただいたAさんの事例をご紹介します。Aさんは、さいたま市にお住まいのお父様のために民事信託を検討されていましたが、第二受託者をどうするかで悩んでいらっしゃいました。
打ち合わせの中で、私はAさんにこう尋ねました。
「もしAさんがお父様の財産管理をできなくなった時のために、第二受託者を設定することもできます。どなたか候補はいらっしゃいますか?」
するとAさんは、少し困った表情でこうおっしゃいました。
「妹はいるのですが、海外に移住していて日本にはいません。私の娘もいますが、祖父のことであまり負担をかけたくなくて…。一度、娘に相談してみようとは思っているのですが…」
Aさんのお気持ちは、とてもよく分かります。そこで、私はこうお伝えしました。
「第二受託者は、必ず決めておかなければならないものではないので、いなくても大丈夫ですよ。そもそもご家族やご親族の中で信託を組む場合、候補者が少なくて第二受託者まで決められない、ということは珍しくありません。それに、契約書に名前を書いたからといって、その方が必ず就任しなければならない義務もありません。『もしもの時は、まずこの人に声をかけてみよう』という、最初に相談する相手が決まっている、くらいの感覚でお考えいただいて大丈夫です。」
この説明を受けて、Aさんは第二受託者の位置づけを理解されました。
「なるほど、そういうことなんですね。それなら、妹にしようと思います。私がすぐどうこうなるわけではないでしょうし、妹もその頃には日本に帰ってきているかもしれません。妹はしっかり者なので、いざという時も任せやすいです。」
このお話を経て、Aさんの心の負担は軽くなったようでした。最終的に、海外にお住まいの妹さんを第二受託者として信託契約を無事に組成することができました。たとえ遠方に住んでいても、信頼関係があれば候補者となり得るのです。
まとめ:一人で抱え込まず、まずは専門家と考えを整理しませんか
この記事では、民事信託における第二受託者の問題について解説してきました。
- 第二受託者の設定は法律上の義務ではないこと
- ただし、設定しない場合は「信託の強制終了」「財産管理の停止」「親族トラブル」などのリスクがあること
- 適任者がいない場合でも「信託を終了させると割り切る」「選任方法だけ決めておく」「専門家を候補にする」といった対処法があること
第二受託者を決められないという悩みは、決して特別なことではありません。むしろ、ご家族の将来を真剣に考えているからこそ直面する、大切な悩みです。
大切なのは、完璧な答えを一人で出そうと抱え込まないことです。私たち司法書士のような専門家は、単に法律の知識を提供するだけではありません。お客様一人ひとりのご家庭の状況や想いを丁寧にお伺いし、様々な選択肢のメリット・デメリットを整理しながら、ご家庭の状況に応じた選択肢を整理し、現実的な対応方法を検討する役割も担います。
「うちの場合はどうなんだろう?」「どの選択肢が合っているんだろう?」少しでもそう感じたら、ぜひ一度お話をお聞かせください。無料相談の場などを活用し、まずは専門家と一緒に考えを整理することから始めてみませんか。
下北沢司法書士事務所 竹内友章
東京都世田谷区北沢にある下北沢司法書士事務所は、相続手続き、遺言作成、相続放棄、会社設立、不動産売却など、幅広い法務サービスを提供しています。代表の竹内友章は、不動産業界での経験を持ち、宅地建物取引士や管理業務主任者の資格を活かし、丁寧で分かりやすいサポートを心掛けています。下北沢駅から徒歩3分の便利な立地で、土日も対応可能です。お気軽にご相談ください。
家族信託で空き家特例が使えない?3000万円控除の注意点
【実例】信託を選ぶべきか?空き家特例と天秤にかけたA様のケース
「認知症対策として家族信託を組みたいが、税金で損をするかもしれない…」
近年、家族信託のご相談が増える中で、このようなジレンマを抱える方が少なくありません。特に、ご実家が将来空き家になる可能性がある場合、「空き家特例の3000万円控除」が使えなくなるという問題は、多くの方にとって大きな懸念点となっています。
先日ご相談に見えたA様も、まさにその一人でした。大田区にお住まいの一人暮らしの叔父様を案じ、認知症による資産凍結を防ぐために家族信託を検討されていました。
「叔父が認知症になったら、自宅の修繕や将来の施設入居のための売却ができなくなると聞きました。裁判所が関わる成年後見制度は避けたいので、家族信託はとても魅力的です」
私はA様に家族信託のメリットや仕組みをご説明し、A様も前向きに検討を進めていました。しかし、私は専門家として、見過ごせないデメリットについてもお伝えする必要がありました。
「A様、一つ重要な点があります。もし叔父様が亡くなられて、相続でご実家が空き家になった場合、A様が売却する際には『空き家特例』で最大3000万円まで譲渡所得が控除される可能性が高いです。しかし…現状の法律では、家族信託を組むと、この空き家特例が使えなくなってしまうのです。信託契約が終わってからご実家を売却すると、税金面で不利になる可能性があります」
A様の表情が少し曇りました。認知症対策と節税、どちらを優先すべきか。この問いは、多くの方が直面する難しい選択です。
「では、叔父が生きているうちに売却した場合はどうなりますか?」
「その場合は『居住用財産の3000万円控除』という別の特例が使える可能性があり、空き家特例の話とは切り離して考えられます。あくまで、叔父様が亡くなった後に、相続した空き家を売る場合の問題です」
A様はしばらく考えた後、こうおっしゃいました。
「先のことは断定できませんが、おそらく叔父は将来介護施設に入り、自宅は売却することになると思います。税金の特例が使えない可能性があるのは確かに気になりますが、それよりも、叔父が元気なうちから財産管理をスムーズに進められることの方が、私たち家族にとっては重要です。信託で進めたいと思います」
この決断を受け、後日、私も叔父様のご自宅に伺い、ご本人にご説明の上で信託契約の意思確認をしっかりと行い、契約書の作成と不動産の信託登記を完了させました。
家族信託には多くのメリットがありますが、A様のケースのようにデメリットも存在します。私たち専門家は、良い面だけでなく、潜在的なリスクや不利益もしっかりとご説明し、ご家族にとって最善の選択は何かを一緒に考えることが使命だと考えています。この記事では、まさにA様が直面した「家族信託と空き家特例」の問題について、その理由と具体的な対策を詳しく解説していきます。
まず結論:家族信託を組むと「空き家特例」は原則使えません
早速ですが、本記事の結論からお伝えします。2026年7月現在、親や親族が亡くなった後に、家族信託契約に基づいて引き継いだ実家(空き家)を売却しても、原則として「空き家特例(3000万円特別控除)」を適用することはできません。
これは、単なる噂や一部の専門家の見解ではなく、国税庁が公式にその見解を示しているためです。令和4年12月20日に公表された文書回答事例において、国税庁は「信託契約における残余財産の帰属権利者として取得した家屋は、本特例の適用対象とはならない」と明確に回答しています。
なぜ、認知症対策として利用される家族信託で、税制上このような問題が生じるのでしょうか。その理由を確認していきます。
参照:国税庁「別紙 信託契約における残余財産の帰属権利者として取得した被相続人居住用家屋の譲渡に係る所得税の取扱いについて」
なぜ?法律が「相続または遺贈」に限定しているから
空き家特例が使えない理由は、ひとえに法律の条文にあります。
この特例を定めている「租税特別措置法」という法律では、特例の対象となる人を「相続または遺贈により」被相続人居住用家屋(=亡くなった親などが住んでいた家)を取得した個人に限定しています。
一方で、家族信託ではどうでしょうか。親(委託者)が亡くなったことで信託契約が終了し、子(残余財産帰属権利者)が実家を引き継ぐ場合、その法的な原因は「信託契約」です。これは、法律上「相続」や「遺贈」とは明確に区別される行為なのです。

つまり、たとえ親の死亡をきっかけに財産が移転するという点では同じように見えても、その根拠となる法律行為が異なるため、空き家特例の「相続または遺贈により」という要件を満たせない、というのが現在の法解釈となります。この点が、家族信託と空き家特例が両立できない最大の理由です。より詳しい用語については、自益信託などの基本用語もご参照ください。
「みなし相続」の注意点|相続税と所得税はルールが違う
ここで多くの方が疑問に思われるのが、「信託で財産をもらっても相続税がかかるのだから、相続と同じ扱いではないのか?」という点です。
確かにその通りで、相続税法には「信託契約によって財産を取得した場合は、遺贈によって取得したものとみなす」という規定があります。これを「みなし相続(みなし遺贈)」と呼びます。この規定があるため、信託で引き継いだ財産にも相続税が課税されるのです。
ただし、この点については税目ごとの取扱いを分けて考える必要があります。この「みなし相続」のルールは、あくまで相続税法の中だけの話なのです。
今回問題となっている空き家特例は、譲渡所得税(所得税)の特例であり、これを定めた租税特別措置法には、相続税法のような「みなし相続」の規定がありません。
つまり、
- 相続税の計算上は、信託による取得も「相続」とみなされる。
- 所得税の特例(空き家特例)の適用上は、信託による取得は「相続」とはみなされない。
という、税金の種類によって適用されるルールが異なるという点に注意が必要です。この「税法ごとのルールの違い」が、多くの方を混乱させる原因となっています。
そもそも「空き家特例」とは?制度の概要と要件を再確認
では、そもそも今回問題となっている「空き家特例」とは、どのような制度なのでしょうか。その重要性を理解するためにも、制度の概要と要件を改めて確認しておきましょう。
正式名称を「被相続人の居住用財産(空き家)に係る譲渡所得の特別控除の特例」といいます。これは、社会問題化している空き家問題を解消する目的で創設された制度です。
相続した実家を売却した際に得た利益(譲渡所得)から、最大で3,000万円を控除できるという非常に大きな税金の優遇措置です。仮に3,000万円の利益が出た場合、この特例を使えるかどうかで、所得税・住民税合わせて約600万円(税率20.315%で計算)もの税額差が生まれる可能性があります。このように税額への影響が大きい可能性があるため、家族信託を検討する際には重要な確認事項となります。
参照:国税庁「No.3306 被相続人の居住用財産(空き家)を売ったときの特例」

特例を受けるための主なチェックリスト
この特例を受けるためには、様々な要件をクリアする必要があります。ご自身の状況が当てはまるか、以下のリストで確認してみましょう。
- 【重要】相続または遺贈によって家を取得したこと
- 亡くなった方が、亡くなる直前までその家に一人で住んでいたこと
- 昭和56年5月31日以前に建築された家屋であること(※譲渡時に一定の耐震基準を満たす必要があります)
- マンションなどの区分所有建物ではないこと
- 相続の開始があった日から3年を経過する日の属する年の12月31日までに売却すること
- 売却代金が1億円以下であること
- 売却する相手が、親子や配偶者など特別な関係にある人ではないこと
この中でも、一番最初の「相続または遺贈によって家を取得したこと」という要件が、家族信託を利用した場合にクリアできない点であることを改めてご理解いただけたかと思います。
家族信託と空き家特例を検討する際の3つの対応方法
「家族信託では空き家特例が使えない」という事実を知り、不安に思われた方も多いでしょう。しかし、諦める必要はありません。認知症による資産凍結リスクに備えつつ、税金の負担も考慮した「出口戦略」は存在します。ここでは、状況に応じた3つの具体的な戦略をご紹介します。
戦略①:親が元気なうちに売却する(居住用財産3000万円控除の活用)
最も現実的で効果的な対策が、親御様が元気なうちに、信託契約に基づいてご実家を売却することです。
この場合、問題となっている「空き家特例」ではなく、「居住用財産の3,000万円特別控除」という、別の特例を使える可能性があります。この特例は、マイホームを売ったときに使えるもので、家族信託を組んでいても、受益者である親御様が要件を満たせば適用可能です。
「居住用財産の3,000万円控除」は、「空き家特例」よりも要件が緩やかで、建物の築年数に関する制限もありません。親御様が施設に入所する場合でも、「住まなくなってから3年目の年末まで」に売却すれば適用できる可能性があります。
この方法は、親御様の存命中に資産を現金化することで、認知症による資産凍結リスクに備えながら、税金の控除を受けられる可能性がある方法です。
戦略②:実家だけ信託から外し「遺言」で引き継ぐ
もし、どうしても空き家特例の適用を最優先したい、という場合は、実家の不動産だけを信託財産に含めず、預貯金などの他の財産だけを信託するという方法も考えられます。
そして、信託から外した実家については、別途遺言書を作成し、特定の子に相続させるように指定しておくのです。
【メリット】
- 実家は「相続」によって引き継がれるため、他の要件を満たせば空き家特例を利用できる可能性があります。
【デメリット】
- 親御様の認知症が進行した場合、生前に実家を売却することが困難になります。遺言書があっても、生きている間の契約行為は本人の意思能力が必要なため、結局「資産凍結」のリスクが残ってしまいます。
この方法は、「最大限の節税」と「確実な資産管理」のどちらを優先するか、ご家族の価値観や状況に応じた慎重な判断が求められます。
戦略③:そもそも譲渡益が出るか確認する
最後に、少し視点を変えた戦略です。それは、「そもそもご実家を売却した場合に、3,000万円もの利益(譲渡所得)が出るのか?」を確認することです。
譲渡所得は、単純に「売却価格」ではありません。「売却価格」から「取得費(購入時の価格や手数料)」と「譲渡費用(売却時の仲介手数料など)」を差し引いて計算します。
譲渡所得 = 売却価格 - (取得費 + 譲渡費用)
もし、ご実家が都心部ではなく、購入時の価格もそれなりに高かった場合、売却しても利益が出ない、あるいは利益がごくわずかというケースも少なくありません。利益が出なければ、そもそも譲渡所得税はかからず、空き家特例の必要性も低くなります。
まずは、親御様がご実家を購入した当時の売買契約書を探し、取得費を確認してみましょう。もし見つからない場合でも、売却価格の5%を「概算取得費」として計算することができます。現在の不動産のおおよその査定額と照らし合わせ、大きな利益が見込めないのであれば、不要な心配をせず、安心して認知症対策としての家族信託を進めるという判断も十分に合理的です。
まとめ:家族信託では目的の優先順位を整理することが重要です
ここまで、家族信託を組むと空き家特例が使えなくなる理由と、その対策について解説してきました。税金の問題は非常に重要ですが、忘れてはならないのは、そもそもなぜ家族信託を検討し始めたのか、という原点です。
多くの場合、その目的は「親の財産を認知症による資産凍結から守り、安心して生活を送れるようにすること」であるはずです。だとすれば、税金の特例が使えないというデメリットがあったとしても、資産管理を円滑に進めるという家族信託本来のメリットの方が大きいと判断されるケースは少なくありません。冒頭のA様も、まさにそうでした。
もちろん、ご家庭の状況や資産背景、そして何よりもご家族の価値観によって、最適な選択は異なります。「認知症対策」と「節税」、どちらを優先すべきか。あるいは、その両立を目指す道はないか。
一つの正解がないからこそ、安易に自己判断するのは危険です。様々な制度のメリット・デメリットを比較検討し、ご家族の状況に合わせたオーダーメイドの対策を考える必要があります。私たち司法書士は、法律や税務の知識を駆使して、様々な専門家と連携しながら、皆様の課題と多角的に向き合います。一人で悩まず、まずは一度、専門家にご相談ください。
ご家族の状況に合わせた最適なプランを一緒に考えます。
まずはお気軽にご相談ください。
家族信託について専門家に相談する
下北沢司法書士事務所 竹内友章
東京都世田谷区北沢にある下北沢司法書士事務所は、相続手続き、遺言作成、相続放棄、会社設立、不動産売却など、幅広い法務サービスを提供しています。代表の竹内友章は、不動産業界での経験を持ち、宅地建物取引士や管理業務主任者の資格を活かし、丁寧で分かりやすいサポートを心掛けています。下北沢駅から徒歩3分の便利な立地で、土日も対応可能です。お気軽にご相談ください。