Archive for the ‘債務整理、裁判業務’ Category
債務整理にも緊急事態宣言の影響が・・
おはようございます!下北沢司法書士事務所の竹内と申します。東京の世田谷区にある相続、信託、後見、会社設立や債務整理など個人の方や小さい会社さん向けの司法書士事務所です。
さて、緊急事態宣言以降は裁判所の動きもかなりゆっくりになっています。最高裁判所の長官の記者会見がニュースになっていたのでご覧になった方も多いのではないでしょうか。
裁判所の動きがゆっくりになるということは、裁判がなかなか開かれないということです。債務整理にも色んなパターンがありますが、既に借入先から訴訟を起こされてるパターンの場合は裁判の日が大分先になります。早く債務整理を終わらせたい方にとってはちょっともどかしい期間ですね。
下北沢司法書士事務所では、簡易裁判所での訴訟代理や裁判所への事務手続きも承っております。メールでも電話でも、テレビ電話でも相談できますので迷った時は相談して気持ちを楽にしてくださいませ!
下北沢司法書士事務所 竹内友章
東京都世田谷区北沢にある下北沢司法書士事務所は、相続手続き、遺言作成、相続放棄、会社設立、不動産売却など、幅広い法務サービスを提供しています。代表の竹内友章は、不動産業界での経験を持ち、宅地建物取引士や管理業務主任者の資格を活かし、丁寧で分かりやすいサポートを心掛けています。下北沢駅から徒歩3分の便利な立地で、土日も対応可能です。お気軽にご相談ください。
債務整理と不動産
おはようございます!東京の世田谷区、下北沢から債務整理、不動産売却、相続、信託など不動産関係の法律問題に取り組んでいる司法書士の竹内と申します。
昨日はかなり暑かったですね・・・。今日も夏日なのでしょうか。さて昨日は債務整理の打ち合わせがありました。去年から取り組んでいる案件なのですが、投資用不動産をお持ちの方でその売却をお手伝いしております。借金が返せなくなってしまうと手持ちの不動産も競売にかけられて借入先に売却されてしまいますが、裁判所を通した競売よりも普通に不動産会社にお客さんを探してもらった方がより高く売れる可能性が高いです。借入先が納得する形で一般の販売方法により不動産を売却する任意売却は,当事務所に多いご相談の1つです。コミュニケーションがしっかり取れている弁護士や不動産会社と細かく段取りを決めながら丁寧に進めていきます。
下北沢司法書士事務所は個人の方と小さい会社さんの味方です。大手不動産会社や銀行の方を向いた仕事はしておりません。きめ細かく個人の課題にきめ細かく対応して欲しいお客さまはぜひお声がけくださいませ!
下北沢司法書士事務所 竹内友章
東京都世田谷区北沢にある下北沢司法書士事務所は、相続手続き、遺言作成、相続放棄、会社設立、不動産売却など、幅広い法務サービスを提供しています。代表の竹内友章は、不動産業界での経験を持ち、宅地建物取引士や管理業務主任者の資格を活かし、丁寧で分かりやすいサポートを心掛けています。下北沢駅から徒歩3分の便利な立地で、土日も対応可能です。お気軽にご相談ください。
自己破産か任意整理か?
おはようございます!下北沢司法書士事務所の竹内と申します。債務整理で自己破産するか任意整理で月々の返済額を減らして頑張るか、悩まれる方がとても多いです。破産しないで何とか返したいと考える方が多いですが、無理をしてしばらく返した後に破産することになっては、あなたの時間がもったいないです。バイトしたり勤務時間を増やしたりして無理に働いても、借金返済はある程度長期戦になるので体が持ちません。ですが返済できるのに、安易に自己破産を選んでしまうのも過去の経歴に傷がついてしまうし気が引けるしで抵抗があるという方もたくさんいらっしゃいます。そこでまずは情報を整理し、自己破産によって生じるデメリットがあなたにとって大きなマイナスにならないか一緒に判断しましょう。下北沢司法書士事務所では、任意整理をしたときに実際に毎月どれくらいの返済額になるか試算して、返済可能かお客さまと相談します。その間の督促はお客さまにいかないように司法書士から通知文を借入先に送りますので落ち着いて考えられるのもメリット。非正規雇用をしっかり自分で経験してきた茨城の工業高校しか出てない非エリート司法書士だからこそ、お金のない辛さも分かっているつもりです。ぜひぜひ、当事務所にご相談くださいませ!
下北沢司法書士事務所 竹内友章
東京都世田谷区北沢にある下北沢司法書士事務所は、相続手続き、遺言作成、相続放棄、会社設立、不動産売却など、幅広い法務サービスを提供しています。代表の竹内友章は、不動産業界での経験を持ち、宅地建物取引士や管理業務主任者の資格を活かし、丁寧で分かりやすいサポートを心掛けています。下北沢駅から徒歩3分の便利な立地で、土日も対応可能です。お気軽にご相談ください。
ブラックリストってなんだ?
債務整理や任意整理、借金問題で良く聞く「ブラックリスト」一体どんなものなの?
おはようございます!下北沢司法書士事務所の竹内と申します。今日は「ブラックリスト」について説明しますが、まず名前が怖い・・・。日本語にすると「黒い名簿」。もう凶悪犯罪者の仲間入りしたみたいです。一体どこの誰がこんな大げさな名前をつけたんでしょうか。いわゆる「ブラックリスト」とは「信用情報機関」にマイナスの履歴が残ってしまうことをいいます。信用情報機関とは、その人の返済履歴などを集めている会社だと思ってください。信用情報機関は銀行などの金融機関からお金の返済が滞った人の情報をもらいます。しかし銀行も情報をあげっぱなしというわけにはいきません。代わりに新たにお金を貸すときに、その人の情報をもらうのです。ここで支払いが数か月遅れたり、弁護士か司法書士から借金問題に介入して履歴があったりすると基本的にお金を貸してもらえません。後は新たにクレジットカードを作るのも難しくなります。ただ、弁護士・司法書士が介入することにより借金の取り立てが止まることを思えば小さな損失ではないでしょうか。クレカはあった方が便利ですが、なきゃないで普通に生活できます。
下北沢司法書士事務所では、任意整理・自己破産・個人再生など借金問題に関するご相談も承っています。「大手だと誰が対応するか分からず不安」という。うちは小さいだけに必ず私が対応しますよ~。お気軽にご相談くださいませ!
下北沢司法書士事務所 竹内友章
東京都世田谷区北沢にある下北沢司法書士事務所は、相続手続き、遺言作成、相続放棄、会社設立、不動産売却など、幅広い法務サービスを提供しています。代表の竹内友章は、不動産業界での経験を持ち、宅地建物取引士や管理業務主任者の資格を活かし、丁寧で分かりやすいサポートを心掛けています。下北沢駅から徒歩3分の便利な立地で、土日も対応可能です。お気軽にご相談ください。
借金の催促が止まります!
おはようございます!下北沢司法書士事務所の竹内と申します。辛い借金の取り立て・・・。こちらの気持ちなどお構いなしであなたの携帯にガンガン電話がかかってきたり、「法的手続きに移行せざるを得ません」とか書いて文章を送ってきたります。弁護士さんや司法書士ならこの電話や通知を止めることができます。貸金業法という法律の第21条第9項に取り立てに関する禁止事項としてこのように書いてあります。
九 債務者等が、貸付けの契約に基づく債権に係る債務の処理を弁護士若しくは弁護士法人若しくは司法書士若しくは司法書士法人(以下この号において「弁護士等」という。)に委託し、又はその処理のため必要な裁判所における民事事件に関する手続をとり、弁護士等又は裁判所から書面によりその旨の通知があつた場合において、正当な理由がないのに、債務者等に対し、電話をかけ、電報を送達し、若しくはファクシミリ装置を用いて送信し、又は訪問する方法により、当該債務を弁済することを要求し、これに対し債務者等から直接要求しないよう求められたにもかかわらず、更にこれらの方法で当該債務を弁済することを要求すること。
相当長くて読みにくいのですが、要は「弁護士か司法書士から連絡がきたら本人から直接取り立てるな」と書いてあります。まずは借金の催促を止めて心と生活を落ち着かせましょう。落ち着いて段取りを組めれば出口が見えてくるはずです。
※司法書士は1社につき元金140万円までの借金しか代理人になれません。受任できないときはお客様のご希望にあわせて弁護士の紹介をします。
下北沢司法書士事務所 竹内友章
東京都世田谷区北沢にある下北沢司法書士事務所は、相続手続き、遺言作成、相続放棄、会社設立、不動産売却など、幅広い法務サービスを提供しています。代表の竹内友章は、不動産業界での経験を持ち、宅地建物取引士や管理業務主任者の資格を活かし、丁寧で分かりやすいサポートを心掛けています。下北沢駅から徒歩3分の便利な立地で、土日も対応可能です。お気軽にご相談ください。
債務整理。お客さまアンケート紹介!

おはようございます!下北沢司法書士事務所の竹内と申します。今日は、債務整理のお客さまのアンケートをご紹介します。債務整理で印象に残っているのは、クレジットカード会社が職場に適当な個人名を名乗って電話をかけてくるケースです。みんな携帯持ってるのに会社に個人名で電話をかけてくるなんてかなり不自然で、やられると相当迷惑ですよね。残念ながらあなたの職場での立場より債権回収が優先されてしまい、気を使って電話を控えてくれるわけではなさそうです。急いで専門家に相談しましょう。下手に1人で何とかしようと思わない方がいいです。このアンケートのお客さまにご相談いただいたのは裁判所を通した、「支払督促」が届いた後でした。急いで裁判所に異議申し立てをし、その後に債権者に私から連絡し、事前にお客さまと打ち合わせた内容で和解をとりまとめました。アンケートには「対応が早い」「密に連絡をとってくれた。」「本当に助かった。」と嬉しいお言葉をたくさん頂戴しました。弁護士や司法書士から通知を送るととりあえずあなたに直接取り立ての連絡はいかなくなりますので、それだけでも大分気持ちが落ち着くはずです。ぜひ専門家をご活用くださいませ!
連休最後の日ですね。散歩するか家でお酒飲みながら映画でもみるかしかできなかったかも知れませんが、それなりに楽しめたでしょうか。私は子どもにせかされて近所にザリガニ取りに行ったのが一番の遠出でした。ゴールデンウィークなんて毎年100%来るので、一生に一度くらいこんな連休も良しとしましょう!
下北沢司法書士事務所 竹内友章
東京都世田谷区北沢にある下北沢司法書士事務所は、相続手続き、遺言作成、相続放棄、会社設立、不動産売却など、幅広い法務サービスを提供しています。代表の竹内友章は、不動産業界での経験を持ち、宅地建物取引士や管理業務主任者の資格を活かし、丁寧で分かりやすいサポートを心掛けています。下北沢駅から徒歩3分の便利な立地で、土日も対応可能です。お気軽にご相談ください。
世界一分かりやすい「任意整理」
はじめに:流れ作業ではない、あなたと向き合う任意整理
「このまま返済を続けていけるんだろうか…」「利息ばかり払って、元金が全然減らない…」
消費者金融からの借金の返済に追われ、返済の見通しが立たず、不安を感じていませんか?
インターネットで「任意整理」と調べても、専門用語が並んでいたり、良いことばかりが書かれていたりして、自分の場合に本当に合っているのか、かえって混乱してしまう方も少なくありません。
この記事は、単に法律の知識を説明するためだけのものではありません。借金という非常にデリケートな問題に、一人で悩み、心をすり減らしているあなたが状況を整理し、任意整理を検討するための参考になる内容を目指しています。だからこそ、1人ひとりの状況に向き合ってきた世田谷の司法書士が解説します。
私たちは、法律の専門家であると同時に、心理カウンセラーの資格も持つ司法書士として、あなたの心の負担にも寄り添いながら、解決への道を一緒に探していきます。まずはこの記事を通じて、任意整理の基本的な考え方を確認してみてください。
任意整理で利息はどこまで減る?2つの利息の分かれ道
任意整理を考える上で、誰もが一番気になるのが「利息はどこまでカットされるの?」という点でしょう。この利息には、実は2つの種類があり、それぞれで扱いが大きく異なります。この違いを理解することが、任意整理の全体像を掴むための第一歩です。
このテーマの全体像については、債務整理の手段選びで体系的に解説しています。
原則カットされる「将来利息」とは?
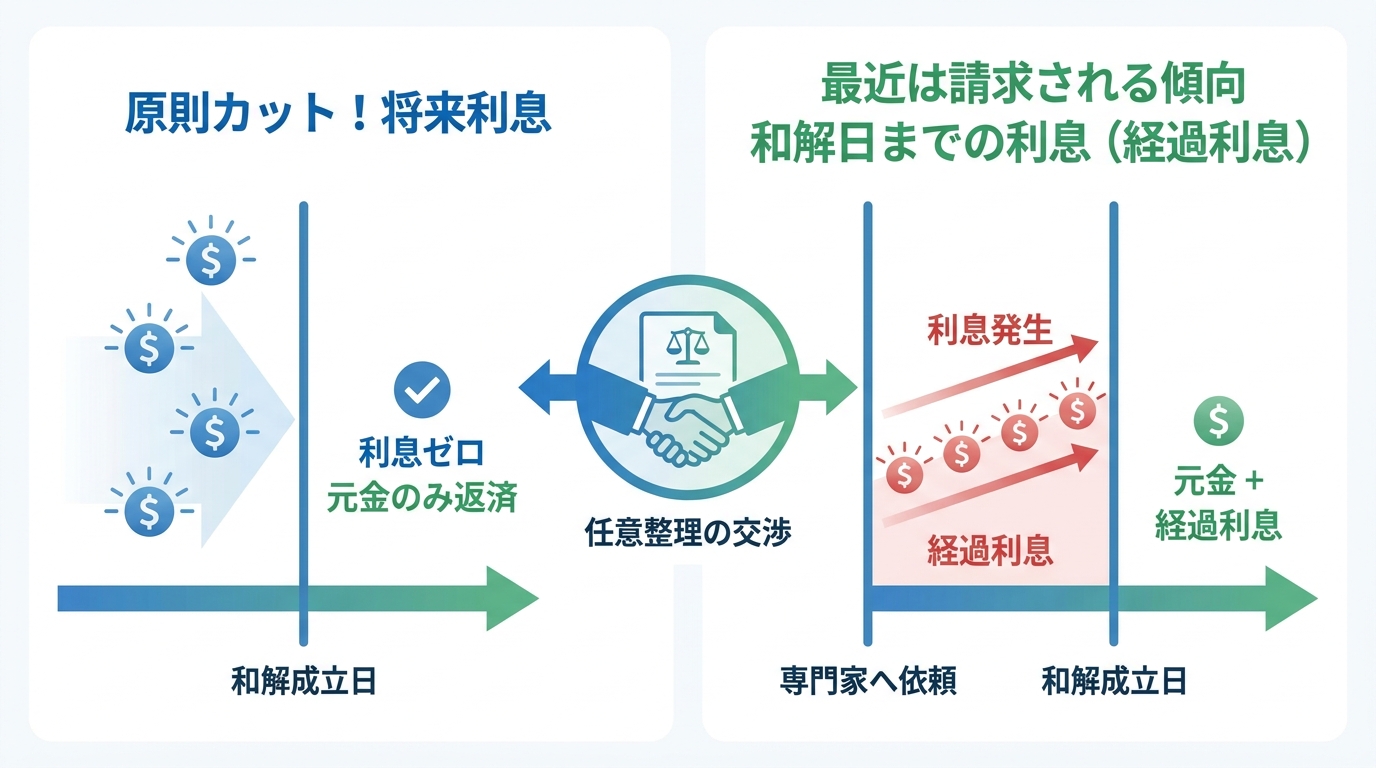
任意整理の最大のメリット、それは「将来利息」が原則として全額カットされることです。
将来利息とは、消費者金融などの貸金業者と和解が成立した日以降、完済するまでの間に発生するはずだった利息を指します。例えば、年利15%で100万円を借りている場合、何もしなければ返済中ずっと利息が発生し続けます。しかし、任意整理をすると、和解後の返済はすべて元金の返済に充てられるようになります。
「返しても返しても利息ばかりで元金が減らない…」という悪循環から抜け出し、ゴール(完済)に向かって着実に借金を減らしていけるようになる。これが任意整理の主な効果の一つです。場合によっては、グレーゾーン金利で払い過ぎていた利息が戻ってくる「過払い金」が発生しているケースもあります。
【近年の傾向】支払いを求められる「和解日までの利息(経過利息)」
一方で、注意が必要なのが「和解日までの利息(経過利息)」です。これは、私たちのような司法書士や弁護士が介入し、返済をストップしてから、貸金業者との和解交渉が成立するまでの期間に発生する利息や遅延損害金を指します。
以前は、この経過利息もカットしてもらえるケースが多くありました。しかし、最近では、多くの消費者金融がこの経過利息の支払いを和解の条件として求めてくるのが実情です。
つまり、「任意整理をすれば、すべての利息がゼロになる」と考えるのは少し早計かもしれません。和解が成立するまでの数ヶ月分の利息は、元金に上乗せして分割で支払っていくことになる可能性が高い、ということを念頭に置いておく必要があります。これは、任意整理の現実的な側面として、誠実にお伝えしておきたい重要なポイントです。
【金額別】任意整理後の月々の返済額シミュレーション
では、実際に任意整理をすると、毎月の返済額はどれくらい変わるのでしょうか。ここでは「和解日までの利息」も少し考慮に入れた、より現実的なシミュレーションを借金総額別に見ていきましょう。
一般的に、任意整理後の返済は3年〜5年(36回〜60回)の分割払いを目指して交渉します。今回は、比較的長めの返済期間である60回(5年)払いで和解できたケースを想定してみます。
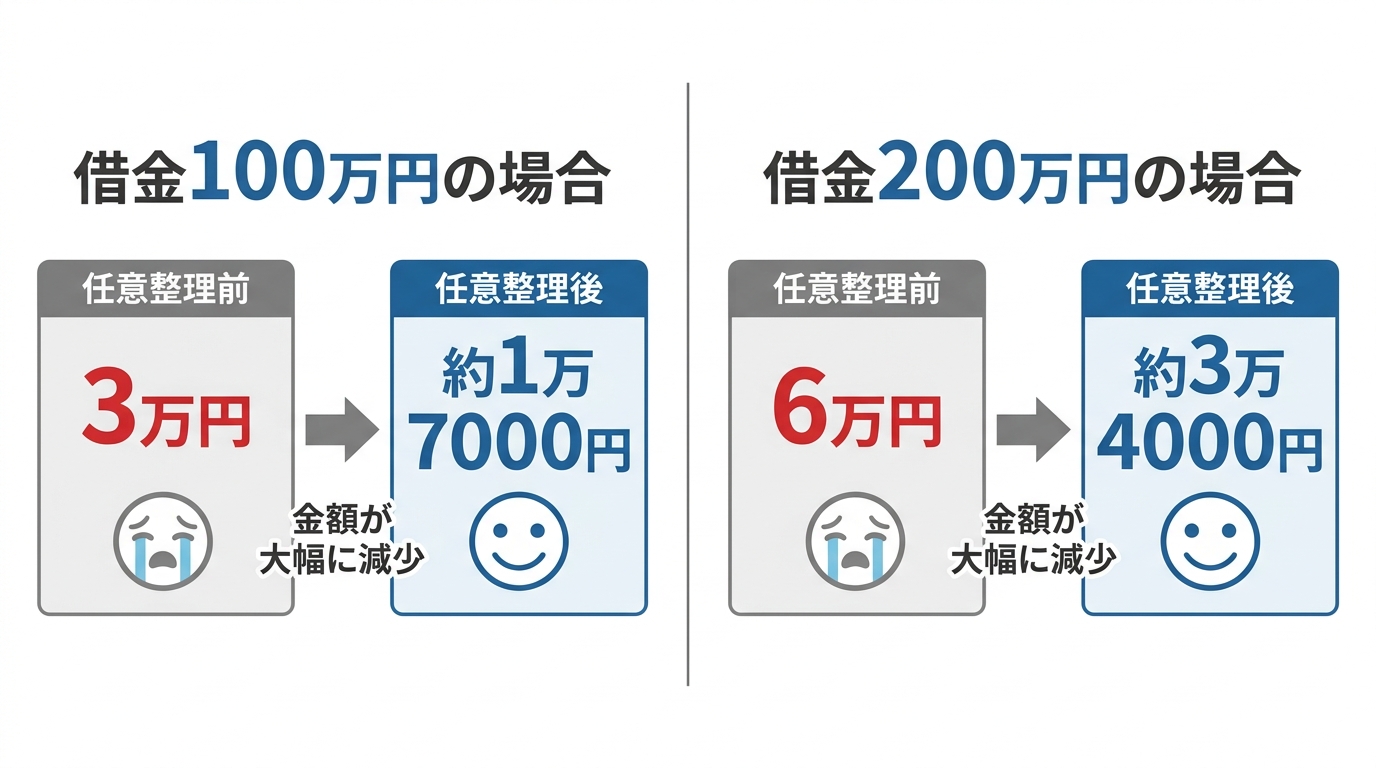
ケース1:借金100万円(消費者金融A社)の場合
年利15%で100万円を借り入れ、月々3万円を返済していたとします。この場合、初回返済額のうち約1万2,500円が利息に充てられ、元金が減るペースは限られます。
任意整理をすると、将来利息はカットされます。仮に和解日までの利息(経過利息)が2万円ほど発生したとすると、返済総額は元金100万円+2万円=102万円となります。これを60回で分割返済すると…
月々の返済額:102万円 ÷ 60回 = 約1万7,000円
毎月の返済額が3万円から約1万7,000円へと、1万3,000円も軽減される可能性があります。なにより、支払った分だけ確実に元金が減っていく安心感は大きいでしょう。
ケース2:借金200万円(消費者金融B社・C社)の場合
B社から120万円、C社から80万円、合計200万円を借り入れ、月々の返済合計が6万円にのぼっているケースを考えてみましょう。返済先が複数あると、管理も大変で精神的な負担も大きくなります。
任意整理では、交渉する相手を選ぶことができます。B社、C社ともに交渉し、和解を目指します。仮に経過利息が合計で4万円発生したとすると、返済総額は204万円。これを60回で分割返済すると…
月々の返済額:204万円 ÷ 60回 = 約3万4,000円
月々の返済額が6万円から約3万4,000円へと、2万6,000円も軽減される可能性があります。返済計画が一本化され、家計の管理がしやすくなるというメリットも見逃せません。もし手元に借入れに関する資料がなくても、私たちが調査することも可能ですのでご安心ください。人によっては、自己破産ではなく任意整理で返済を続けたいと考える方も多くいらっしゃいます。
なぜ最近、利息カットに応じない消費者金融が増えたのか?
「昔はもっと利息をカットしてくれたのに…」と感じる専門家は少なくありません。なぜ最近、消費者金融は経過利息の支払いを求めるなど、和解の条件を厳しくしているのでしょうか。
その背景には、貸金業界全体の経営環境の変化があります。過去の法改正により、上限金利が引き下げられ、いわゆる「グレーゾーン金利」が撤廃されました。これにより、貸金業者の収益性は以前よりも厳しくなっています。
そのため、少しでも収益を確保しようと、任意整理の交渉においても、経過利息を請求したり、分割払いの回数を短くしようとしたりする傾向が強まっているのです。
特に、取引期間が短い(借りてから日が浅い)場合や、一度も返済せずに任意整理を申し出たようなケースでは、交渉が難航しやすくなります。
こうした状況があるからこそ、個人の状況を深く理解し、粘り強く交渉してくれる専門家の存在が、より一層重要になっていると言えるでしょう。
司法書士の交渉現場から見る消費者金融のリアル
法律上の説明だけでは分かりにくい、交渉実務上の事情があります。
認定司法書士として、債権者ごとの元金が140万円以内の範囲で、あなたの代理人として消費者金融に電話をすると、正直なところ、司法書士である私ですら「いらっとする」ことがあります。もちろん、丁寧に対応してくださる担当者も多いのですが、中には昔ながらの少し荒っぽい口調で話してくる方もいらっしゃいます。
電話口で厳しい言葉を投げかけられるたび、私はこう思うのです。
「ああ、依頼者のみなさんがこのストレスを感じなくて、本当によかったな」と。
実際に借金を抱え、返済のプレッシャーを感じているご本人が、直接このような担当者と話をしたら、私たちが感じる何倍ものストレスと恐怖を感じるはずです。だからこそ、私たちが窓口となって債権者との連絡を行い、ご本人の精神的な負担を軽減することも大切な役割だと考えています。実際に手続きを終えた方からの債務整理に関するお客さまアンケートでも、そうした安堵の声をいただくことがあります。
私たちは、あなたの代理人として、ただ事務的に手続きを進めるのではありません。あなたの負担を少しでも軽減できるよう、状況を丁寧に確認しながら債権者との交渉を進めます。
任意整理を検討する前に知っておくべき注意点
任意整理は多くのメリットがある一方で、決断する前に知っておくべき注意点もいくつか存在します。カウンセリングの視点からも、良い面だけでなく、現実的な側面をしっかりお伝えします。
最も重要な注意点は、信用情報機関に事故情報が登録されること、いわゆる「ブラックリストに載る」という状態になることです。これは、和解契約が終了してから約5年間続くとされています。この期間中は、新たにクレジットカードを作ったり、ローンを組んだりすることが原則としてできなくなります。
しかし、これは決して悪いことばかりではありません。この期間を、これ以上借金を増やさずに家計を立て直すための「リセット期間」「トレーニング期間」と前向きに捉えることもできるのです。
その他、以下のような点にも注意が必要です。
- 保証人がいる借金:任意整理の対象から外さないと、保証人に一括請求がいく可能性があります。
- 対象外の支払い:税金や社会保険料、水道光熱費などは任意整理の対象にできません。
- 家族への影響:手続き自体で家族に知られることは基本的にありませんが、家計への影響は共有する必要があるかもしれません。
まとめ:一人で悩まず、まずは専門家と話してみませんか?
ここまで、任意整理における利息の扱いや、月々の返済額のシミュレーション、そして最近の業界の動向まで、詳しく解説してきました。
任意整理は、将来利息をカットすることで返済のゴールを明確にし、月々の負担を軽くして生活を立て直すための、非常に有効な手段です。しかし、交渉の相手がいる手続きであり、専門的な知識や経験が結果を左右することも事実です。
何よりも一番伝えたいのは、「もう一人で抱え込まないでください」ということです。この記事を読んで、少しでも気持ちが軽くなったり、「自分の場合はどうなるんだろう?」と具体的な疑問が湧いてきたりしたなら、その疑問を整理することが、今後の対応を検討するきっかけになります。
いきなり依頼する必要はありません。まずはあなたの状況を整理し、心を軽くするために、専門家と話してみることから始めてみませんか?私たちは、いつでもあなたの声に耳を傾ける準備ができています。
当事務所の無料法律相談は、あなたの状況を整理し、状況に合った解決策を検討するための第一歩です。お気軽にご連絡ください。

相続は借金も引き継ぐ。奥さん旦那さんは心配。
ご主人・奥様が相続人…「配偶者の借金相続」を心配される方へ
「亡くなった義理の親に、もしかしたら借金があるかもしれない…」
ご主人や奥様が相続人になったとき、ご本人はもちろんのこと、その配偶者である方が強い不安を感じてご相談に来られるケースは、決して少なくありません。
当事務所は、世田谷区から相続放棄が必要な方のご家族からの相談を開業以来10年に渡り対応してきた司法書士事務所ですが、「将来の相続人ご本人ではなく、奥さんや旦那さんが非常に心配されているケース」は本当に多いと感じています。相続人本人に直接意見が言いづらい一方で、ご自身の家庭に大きな影響があるため、不安が大きくなり、問題が頭から離れなくなってしまうのではないでしょうか。
プラスの財産がないだけならまだしも、借金が残っていたら…。そう考えると、本当に怖いことだと思います。この記事では、相続放棄を検討する際に確認すべき点と、次に取るべき対応を具体的に解説します。一人で抱え込まず、まずは落ち着いて、今できることを一緒に確認していきましょう。
相続問題の全体像については、相続放棄についてで体系的に解説していますので、併せてご覧ください。
2つのステップで現状を把握しましょう
「もし多額の借金があったらどうしよう」「早く何とかしないと」…不安で頭がいっぱいになり、パニックになってしまうお気持ちはよく分かります。しかし、こんな時こそ冷静になることが大切です。今すぐやるべきことは、実はたった2つに絞られます。
- STEP1:本当に借金があるのか、財産全体を調べる
- STEP2:タイムリミット(3ヶ月)はいつまでか確認する
この2つのステップを順番に進めることで、現状を正確に把握し、どう行動すべきかが見えてきます。漠然とした不安の正体を突き止め、具体的な対策へと進んでいきましょう。もし借金とプラスの財産があった場合の分け方についても、知っておくとより冷静に判断できます。
【STEP1】配偶者としてできる「借金の調べ方」
借金の調査は、原則として相続人本人でなければ行えません。しかし、配偶者としてできること、協力できることはたくさんあります。ここでは、ご主人や奥様をサポートする形で、どのように借金の有無を調べていけばよいかを具体的に解説します。より詳しい手順については、財産目録の作成をご覧ください。
まずは故人の遺品や郵便物を一緒に確認する
最も着手しやすく、重要な手がかりが見つかる可能性が高いのが、故人の遺品や郵便物の確認です。「お義父さん(お義母さん)の思い出の品を、一度一緒に整理しない?」といった形で、ご主人(奥様)に声をかけてみてはいかがでしょうか。感情的な負担にも配慮しながら、協力して進めることが大切です。
確認すべきものの例としては、以下のようなものが挙げられます。
- 金融機関からの郵便物: 銀行や信用金庫からの取引明細、ローン返済予定表など。
- 消費者金融・カード会社からの郵便物: 契約書、利用明細書、督促状など。
- 契約書類: 金銭消費貸借契約書、リース契約書など。
- 不動産関連の書類: 権利証(登記識別情報)、固定資産税の納税通知書など。不動産を担保にお金を借りている可能性があります。突然固定資産税の督促状が届いて相続の事実を知るケースもあります。
- 預貯金通帳: 不自然な入出金がないか、定期的な引き落としがないかを確認します。
- スマートフォンやパソコン: ネットバンキングの履歴や、メールのやり取りに手がかりが残っていることもあります。
信用情報機関へ情報開示請求をしてもらう
より確実な方法として、信用情報機関への情報開示請求があります。これは、ローンやクレジットカードの契約・申込に関する情報が登録されている機関で、相続人であれば故人の情報を請求できます。配偶者であるあなたは直接請求できませんが、手続きを全面的にサポートすることは可能です。
主な信用情報機関は以下の3つです。それぞれ加盟している金融機関が異なるため、必ず3機関すべてに開示請求を行うことが重要です。
- 株式会社シー・アイ・シー(CIC): 主にクレジットカード会社、信販会社が加盟
- 株式会社日本信用情報機構(JICC): 主に消費者金融会社が加盟
- 全国銀行個人信用情報センター(KSC): 主に銀行や信用金庫などが加盟
請求には、故人との関係を示す戸籍謄本や、相続人自身の本人確認書類などが必要です。こうした書類の準備を手伝ったり、請求方法を一緒に調べたりすることで、相続人本人の負担を大きく減らすことができます。特に親の借金が心配な場合は、この手続きが非常に有効です。
参考情報として、被相続人の借金調査方法について解説している記事をご紹介します。
参照:被相続人の借金の調べ方
見落としがちな「連帯保証人」の借金にも注意
専門家として特に注意を促したいのが、「連帯保証債務」です。これは故人自身が借りたお金ではなく、誰かの借金の保証人になっている状態を指します。この連帯保証人という地位も、マイナスの財産として相続の対象となります。
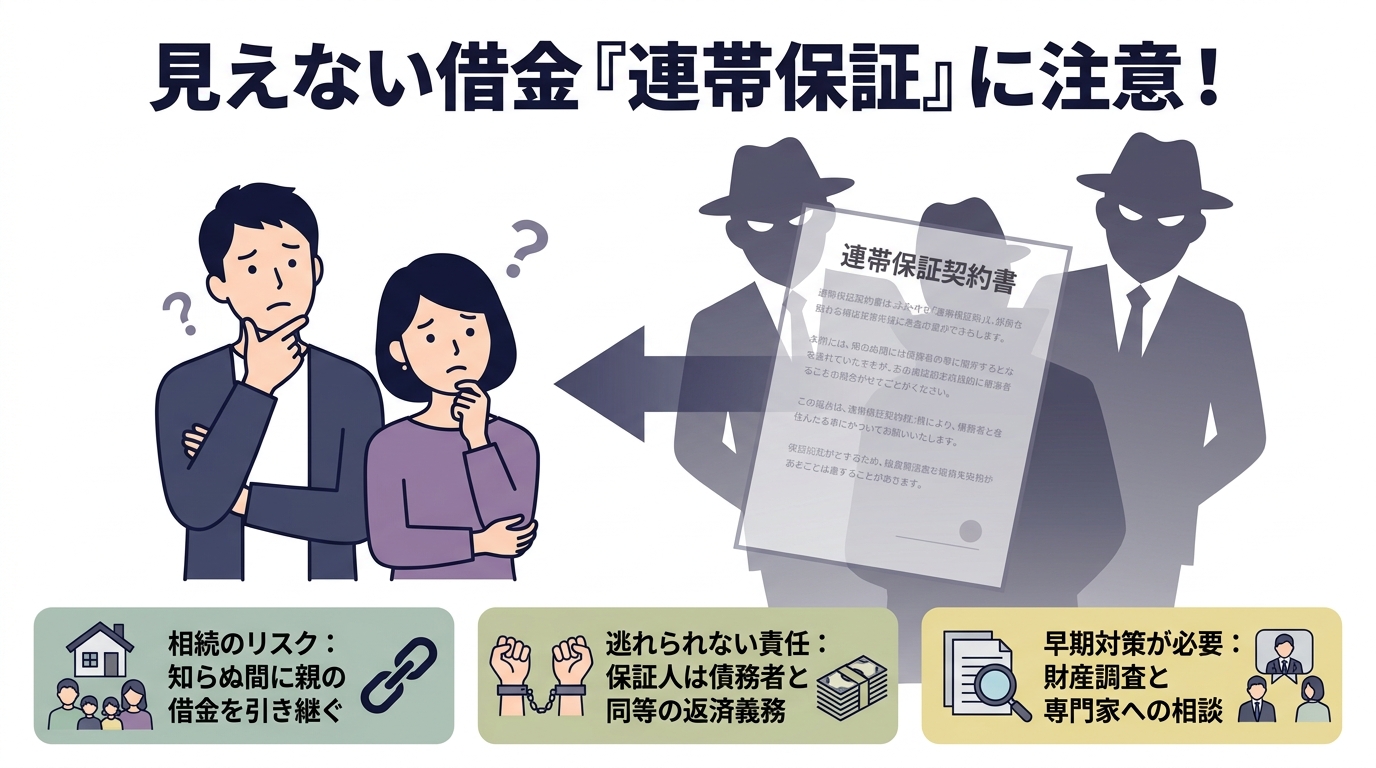
連帯保証債務は、信用情報機関に登録されていないことが多く、遺品からも手がかりが見つかりにくいため、調査が非常に困難です。故人が自営業をしていた、事業者の友人の保証人になっていた可能性がある、会社の役員だったなどの事情がある場合は、特に注意が必要かもしれません。こうした見えない借金のリスクがあるため、「借金はゼロのはず」と安易に判断して相続してしまう(単純承認)のは非常に危険です。たとえ遺言で借金の承継者が指定されていても、法的には全ての相続人が返済義務を負う可能性があるのです。
相続放棄の「3ヶ月」の期限はいつから数える?
相続の方法を決定できる期間は、「熟慮期間」として法律で定められています。この期間は原則として3ヶ月と非常に短く、相続放棄を検討する上で特に注意が必要な点です。この期間内に、家庭裁判所へ相続放棄の申述という手続きを行わなければなりません。より詳しい解説は相続放棄ができる期限に注意をご覧ください。
原則は「亡くなったことを知り、自分が相続人だと知った時」
「3ヶ月」のカウントが始まる日(起算点)は、単に「故人が亡くなった日」ではありません。正しくは、「自己のために相続の開始があったことを知ったとき」から3ヶ月です。
多くの場合は「故人の死亡を知った日」と同じになりますが、例えば疎遠で死亡の事実を後から知った場合や、先順位の相続人全員が相続放棄したことで、自分が新たに相続人になったことを知った場合などは、その「知った日」から3ヶ月となります。
例えば、5月1日に相続人であることを知った場合、期限は3ヶ月後の8月1日です。この期限は、財産調査や書類準備が完了する期限ではなく、あくまで家庭裁判所に申述書を提出する期限である点に注意が必要です。もし調査に時間がかかりそうな場合は、家庭裁判所に期間の伸長を申し立てることも可能です。
期限を過ぎても諦めないで!認められるケースとは
「もう3ヶ月過ぎてしまった…」と諦めるのはまだ早いかもしれません。判例では、3ヶ月を過ぎていても相続放棄が認められるケースがあります。
それは、「被相続人に相続財産が全くないと信じる相当な理由があった」と認められる場合です。例えば、長年音信不通で故人の生活状況を全く知らなかったところ、3ヶ月以上経ってから突然、債権者からの督促状で借金の存在を初めて知った、といったケースがこれにあたります。
ただし、これは例外的なケースであり、認められるかどうかは個別の事情によって家庭裁判所が判断します。もし期限を過ぎてしまっている場合は、すぐに専門家へ相談することをお勧めします。具体的な手続きについては、3ヶ月(熟慮期間)を超えた相続放棄についてで詳しく解説しています。
要注意!相続放棄できなくなる「法定単純承認」とは
熟慮期間中に、絶対にしてはいけない行動があります。それは「法定単純承認」とみなされる行為です。これをしてしまうと、「相続する意思がある」と判断され、後から相続放棄ができなくなってしまいます。
【法定単純承認とみなされる主な行為】
- 故人の預貯金を引き出して使う(葬儀費用への充当など、例外的に認められる場合もありますが、判断が難しいため避けるのが賢明です)
- 故人の財産(不動産、自動車、骨董品など)を売却する
- 故人の借金を一部でも返済する
- 遺産分割協議を行う、または協議書に署名・捺印する(安易な特別受益証明書への署名も危険です)
良かれと思ってやった行動が、取り返しのつかない事態を招くことがあります。財産の調査中は、故人の財産には一切手を付けないように、ご主人(奥様)にも強く伝えておきましょう。
相続人本人が非協力的…配偶者としてどう動く?
ここまで具体的な方法を解説してきましたが、実務上問題になりやすいのは、相続人であるご主人(奥様)自身が非協力的、あるいは楽観的であるケースです。
「相続人ご本人は、なにせ自分の親や兄弟のことなので『いつでも話ができる。まあおいおい相談しよう』と思いがちです。しかし、奥さんや旦那さんにとっては、家庭の将来に大きく関わる問題です。この温度差にやきもきしてしまいますよね。」
このような状況で大切なのは、感情的に相手を責めるのではなく、客観的な事実とリスクを冷静に伝えることです。機嫌を見計らいながら家庭内でさりげなく話をしてみてください。「どんな切り口から話していいか分からない」という方は、不動産や株、あるいは故人の趣味の話から切り出すなど、様々な方法が考えられます。それでも難しい場合は、借金がある人の家族がどうすべきか、という視点で一緒に考えていくのも一つの手です。
「私たちの問題」として冷静にリスクを伝える
話を切り出す際は、「あなたの親の問題」というスタンスではなく、「私たち家族の将来の問題」として一緒に考える姿勢を見せることが重要です。
「もし、万が一大きな借金があったら、子どもたちの教育費や住宅ローンはどうなるかな?」「3ヶ月という期限があるみたいだから、念のため調べておくだけでも安心じゃないかな?」というように、家庭の将来設計と結びつけて具体的に話すことで、相手も自分事として捉えやすくなります。感情的な対立を避けるためにも、調べた客観的な情報(借金の調査方法や3ヶ月の期限など)を示しながら、冷静に話し合う場を設けることを心がけましょう。時には相続を巡る感情的な対立を避けるため、第三者の視点を入れることも有効です。
「一緒に話を聞きに行くだけでも」と専門家への相談を提案する
それでもご主人(奥様)が対応に前向きでない場合は、専門家への相談を提案することも有効です。
この時のポイントは、「手続きを依頼しに行こう」とハードルを上げるのではなく、「まずは無料で話を聞きに行くだけでもいいから、一緒に行ってくれない?」と誘うことです。第三者である専門家から客観的なリスクや手続きの流れを説明してもらうことで、ご本人も事の重大さを認識し、冷静に判断できるようになる可能性が高まります。
「自分たちだけで悩まず、専門家の意見を聞いてみよう」という提案は、話し合いを進めるきっかけになることがあります。そもそも相続の問題をどの専門家に相談するべきか、という点から一緒に考えてみるのも良いでしょう。
相続放棄でよくある疑問Q&A【配偶者の方向け】
ここでは、相続放棄を検討する配偶者の方からよく寄せられる質問にお答えします。
Q. 配偶者が相続放棄しても、生命保険金は受け取れますか?
A. 原則として受け取れます。
生命保険金は、保険契約によって指定された受取人固有の財産とみなされるため、相続財産には含まれません。したがって、ご主人(奥様)が相続放棄をしても、ご自身が受取人に指定されていれば生命保険金を受け取ることが可能です。ただし、契約内容によっては例外もあるため、保険証券をしっかり確認することが大切です。同様に、死亡退職金なども受け取れる場合があります。
Q. 相続放棄したら、今住んでいる家からすぐ出ていく必要がありますか?
A. すぐに出ていく必要はありません。
2026年08月27日現在、民法改正で「配偶者短期居住権」という権利が創設されています。これにより、亡くなった方の配偶者は、相続放棄をした場合でも、居住建物の取得者から配偶者短期居住権の消滅の申入れを受けた日から6ヶ月を経過する日まで、一定の要件のもとで無償でその家に住み続けることができます。これは残された配偶者の生活を守るための重要な制度です。より長期的な居住を確保する配偶者居住権という制度もあります。
Q. 配偶者が相続放棄したら、借金は誰が払うのですか?
A. 次の順位の相続人に相続権が移ります。
相続放棄をすると、その人は初めから相続人ではなかったことになります。そのため、相続権は次の順位の相続人へと移っていきます。例えば、亡くなった方の配偶者と子が相続放棄した場合、次は亡くなった方の両親(第2順位)、両親も亡くなっていれば兄弟姉妹(第3順位)が相続人となります。つまり、借金を相続する可能性もその方々に移るということです。親族間でのトラブルを避けるためにも、相続放棄をする際は、次の相続人になる方へ事前に連絡を入れておくことが望ましいでしょう。たとえ相続放棄をしても、法定相続情報一覧図には記載が必要となる点も注意が必要です。
不安なまま抱え込まず、司法書士にご相談ください
相続放棄には、これまで見てきたように注意すべき点が複数あります。安易な判断は危険ですが、正確な知識をもって必要な行動をとれば、あなたの家庭を守ることは十分に可能です。
もし、財産の調査が難しい、相続人本人が動いてくれない、3ヶ月の期限が迫っているなど、少しでも不安を感じたら、一人で抱え込まずに専門家である司法書士にご相談ください。司法書士は、家庭裁判所に提出する相続放棄申述書などの書類作成を通じて、手続きを進めるためのサポートを行います。当事務所の料金一覧も公開しておりますので、ご参考にしてください。
私たちは、正確な情報提供と丁寧な手続き支援を心がけています。下北沢司法書士事務所では、相続放棄に関する事情を丁寧に確認し、ご家庭の状況に応じた対応を一緒に検討します。まずはお気軽にお問い合わせください。