はじめに:流れ作業ではない、あなたと向き合う任意整理
「このまま返済を続けていけるんだろうか…」「利息ばかり払って、元金が全然減らない…」
消費者金融からの借金の返済に追われ、返済の見通しが立たず、不安を感じていませんか?
インターネットで「任意整理」と調べても、専門用語が並んでいたり、良いことばかりが書かれていたりして、自分の場合に本当に合っているのか、かえって混乱してしまう方も少なくありません。
この記事は、単に法律の知識を説明するためだけのものではありません。借金という非常にデリケートな問題に、一人で悩み、心をすり減らしているあなたが状況を整理し、任意整理を検討するための参考になる内容を目指しています。だからこそ、1人ひとりの状況に向き合ってきた世田谷の司法書士が解説します。
私たちは、法律の専門家であると同時に、心理カウンセラーの資格も持つ司法書士として、あなたの心の負担にも寄り添いながら、解決への道を一緒に探していきます。まずはこの記事を通じて、任意整理の基本的な考え方を確認してみてください。
任意整理で利息はどこまで減る?2つの利息の分かれ道
任意整理を考える上で、誰もが一番気になるのが「利息はどこまでカットされるの?」という点でしょう。この利息には、実は2つの種類があり、それぞれで扱いが大きく異なります。この違いを理解することが、任意整理の全体像を掴むための第一歩です。
このテーマの全体像については、債務整理の手段選びで体系的に解説しています。
原則カットされる「将来利息」とは?
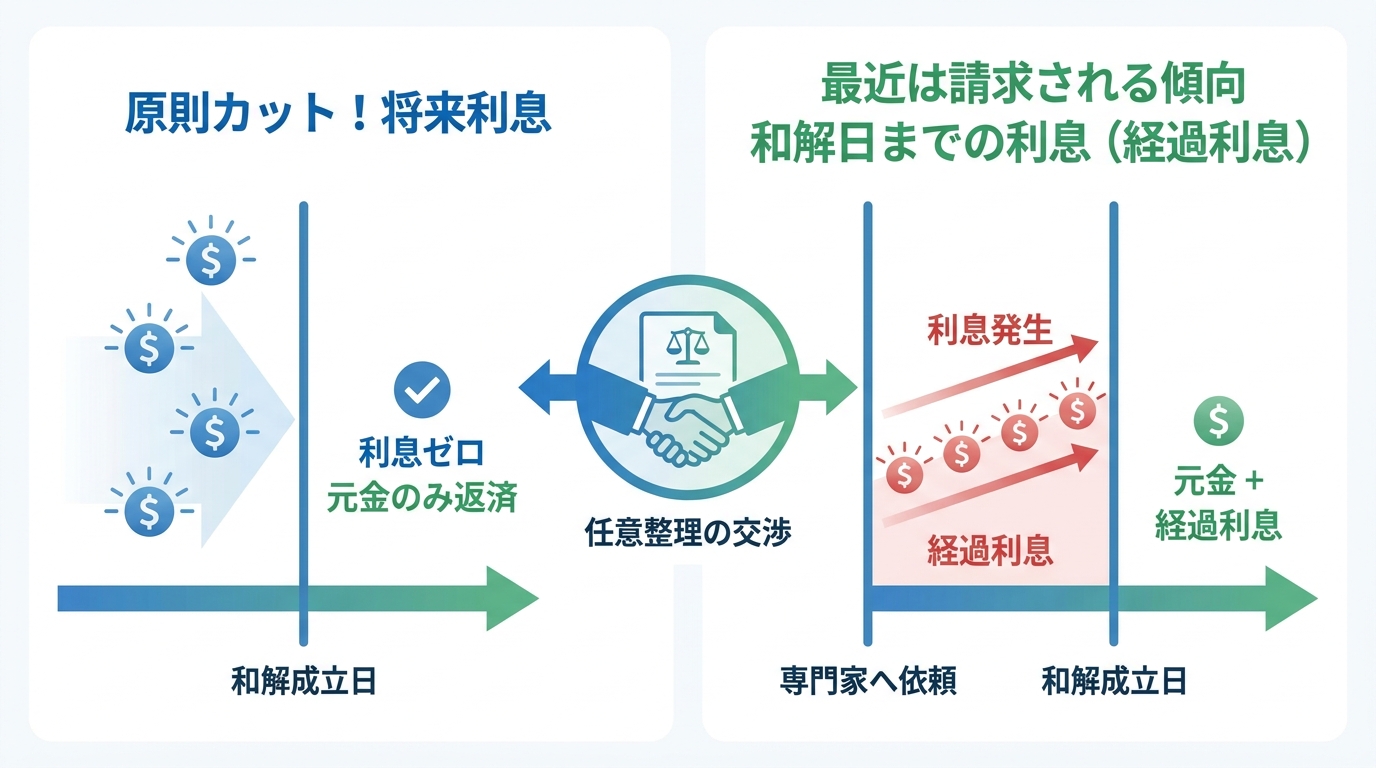
任意整理の最大のメリット、それは「将来利息」が原則として全額カットされることです。
将来利息とは、消費者金融などの貸金業者と和解が成立した日以降、完済するまでの間に発生するはずだった利息を指します。例えば、年利15%で100万円を借りている場合、何もしなければ返済中ずっと利息が発生し続けます。しかし、任意整理をすると、和解後の返済はすべて元金の返済に充てられるようになります。
「返しても返しても利息ばかりで元金が減らない…」という悪循環から抜け出し、ゴール(完済)に向かって着実に借金を減らしていけるようになる。これが任意整理の主な効果の一つです。場合によっては、グレーゾーン金利で払い過ぎていた利息が戻ってくる「過払い金」が発生しているケースもあります。
【近年の傾向】支払いを求められる「和解日までの利息(経過利息)」
一方で、注意が必要なのが「和解日までの利息(経過利息)」です。これは、私たちのような司法書士や弁護士が介入し、返済をストップしてから、貸金業者との和解交渉が成立するまでの期間に発生する利息や遅延損害金を指します。
以前は、この経過利息もカットしてもらえるケースが多くありました。しかし、最近では、多くの消費者金融がこの経過利息の支払いを和解の条件として求めてくるのが実情です。
つまり、「任意整理をすれば、すべての利息がゼロになる」と考えるのは少し早計かもしれません。和解が成立するまでの数ヶ月分の利息は、元金に上乗せして分割で支払っていくことになる可能性が高い、ということを念頭に置いておく必要があります。これは、任意整理の現実的な側面として、誠実にお伝えしておきたい重要なポイントです。
【金額別】任意整理後の月々の返済額シミュレーション
では、実際に任意整理をすると、毎月の返済額はどれくらい変わるのでしょうか。ここでは「和解日までの利息」も少し考慮に入れた、より現実的なシミュレーションを借金総額別に見ていきましょう。
一般的に、任意整理後の返済は3年〜5年(36回〜60回)の分割払いを目指して交渉します。今回は、比較的長めの返済期間である60回(5年)払いで和解できたケースを想定してみます。
ケース1:借金100万円(消費者金融A社)の場合
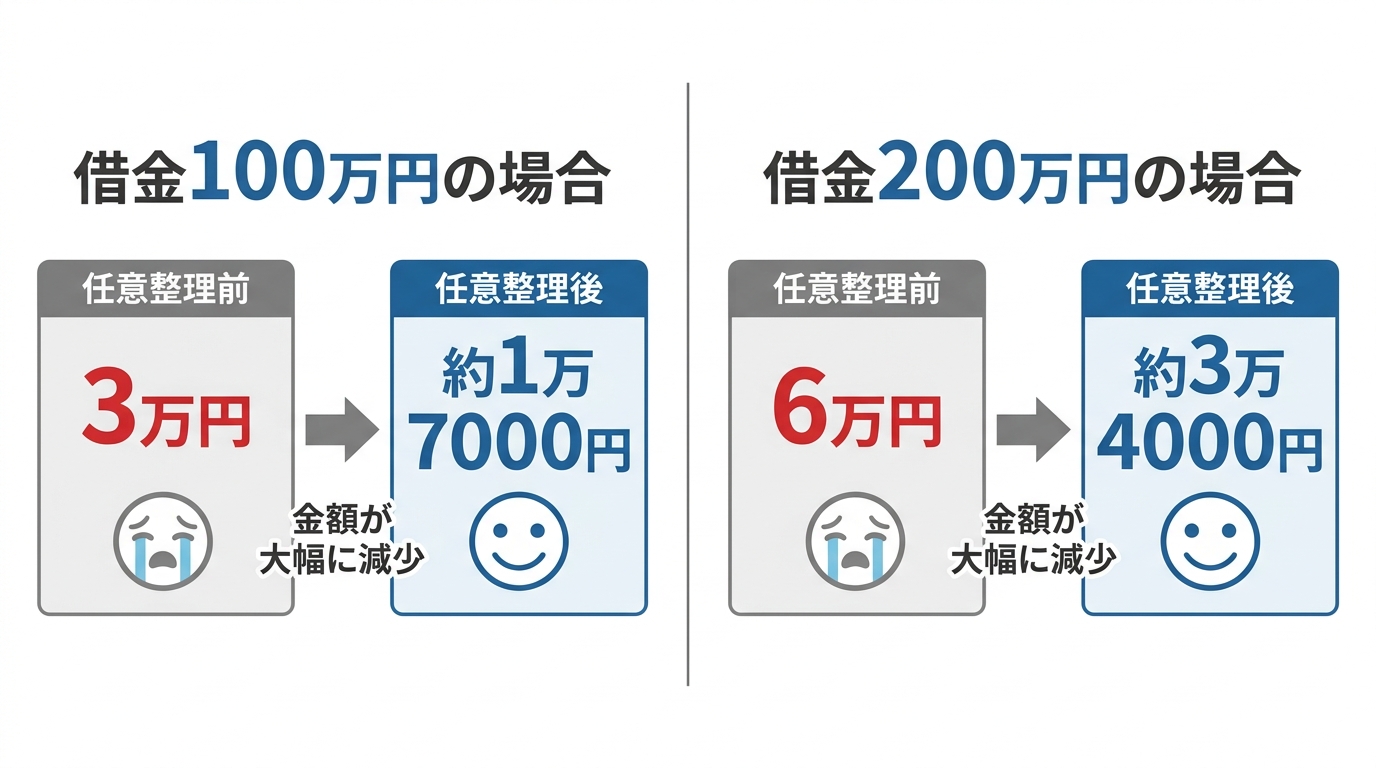
年利15%で100万円を借り入れ、月々3万円を返済していたとします。この場合、初回返済額のうち約1万2,500円が利息に充てられ、元金が減るペースは限られます。
任意整理をすると、将来利息はカットされます。仮に和解日までの利息(経過利息)が2万円ほど発生したとすると、返済総額は元金100万円+2万円=102万円となります。これを60回で分割返済すると…
月々の返済額:102万円 ÷ 60回 = 約1万7,000円
毎月の返済額が3万円から約1万7,000円へと、1万3,000円も軽減される可能性があります。なにより、支払った分だけ確実に元金が減っていく安心感は大きいでしょう。
ケース2:借金200万円(消費者金融B社・C社)の場合
B社から120万円、C社から80万円、合計200万円を借り入れ、月々の返済合計が6万円にのぼっているケースを考えてみましょう。返済先が複数あると、管理も大変で精神的な負担も大きくなります。
任意整理では、交渉する相手を選ぶことができます。B社、C社ともに交渉し、和解を目指します。仮に経過利息が合計で4万円発生したとすると、返済総額は204万円。これを60回で分割返済すると…
月々の返済額:204万円 ÷ 60回 = 約3万4,000円
月々の返済額が6万円から約3万4,000円へと、2万6,000円も軽減される可能性があります。返済計画が一本化され、家計の管理がしやすくなるというメリットも見逃せません。もし手元に借入れに関する資料がなくても、私たちが調査することも可能ですのでご安心ください。人によっては、自己破産ではなく任意整理で返済を続けたいと考える方も多くいらっしゃいます。
なぜ最近、利息カットに応じない消費者金融が増えたのか?
「昔はもっと利息をカットしてくれたのに…」と感じる専門家は少なくありません。なぜ最近、消費者金融は経過利息の支払いを求めるなど、和解の条件を厳しくしているのでしょうか。
その背景には、貸金業界全体の経営環境の変化があります。過去の法改正により、上限金利が引き下げられ、いわゆる「グレーゾーン金利」が撤廃されました。これにより、貸金業者の収益性は以前よりも厳しくなっています。
そのため、少しでも収益を確保しようと、任意整理の交渉においても、経過利息を請求したり、分割払いの回数を短くしようとしたりする傾向が強まっているのです。
特に、取引期間が短い(借りてから日が浅い)場合や、一度も返済せずに任意整理を申し出たようなケースでは、交渉が難航しやすくなります。
こうした状況があるからこそ、個人の状況を深く理解し、粘り強く交渉してくれる専門家の存在が、より一層重要になっていると言えるでしょう。
司法書士の交渉現場から見る消費者金融のリアル
法律上の説明だけでは分かりにくい、交渉実務上の事情があります。
認定司法書士として、債権者ごとの元金が140万円以内の範囲で、あなたの代理人として消費者金融に電話をすると、正直なところ、司法書士である私ですら「いらっとする」ことがあります。もちろん、丁寧に対応してくださる担当者も多いのですが、中には昔ながらの少し荒っぽい口調で話してくる方もいらっしゃいます。
電話口で厳しい言葉を投げかけられるたび、私はこう思うのです。
「ああ、依頼者のみなさんがこのストレスを感じなくて、本当によかったな」と。
実際に借金を抱え、返済のプレッシャーを感じているご本人が、直接このような担当者と話をしたら、私たちが感じる何倍ものストレスと恐怖を感じるはずです。だからこそ、私たちが窓口となって債権者との連絡を行い、ご本人の精神的な負担を軽減することも大切な役割だと考えています。実際に手続きを終えた方からの債務整理に関するお客さまアンケートでも、そうした安堵の声をいただくことがあります。
私たちは、あなたの代理人として、ただ事務的に手続きを進めるのではありません。あなたの負担を少しでも軽減できるよう、状況を丁寧に確認しながら債権者との交渉を進めます。
任意整理を検討する前に知っておくべき注意点
任意整理は多くのメリットがある一方で、決断する前に知っておくべき注意点もいくつか存在します。カウンセリングの視点からも、良い面だけでなく、現実的な側面をしっかりお伝えします。
最も重要な注意点は、信用情報機関に事故情報が登録されること、いわゆる「ブラックリストに載る」という状態になることです。これは、和解契約が終了してから約5年間続くとされています。この期間中は、新たにクレジットカードを作ったり、ローンを組んだりすることが原則としてできなくなります。
しかし、これは決して悪いことばかりではありません。この期間を、これ以上借金を増やさずに家計を立て直すための「リセット期間」「トレーニング期間」と前向きに捉えることもできるのです。
その他、以下のような点にも注意が必要です。
- 保証人がいる借金:任意整理の対象から外さないと、保証人に一括請求がいく可能性があります。
- 対象外の支払い:税金や社会保険料、水道光熱費などは任意整理の対象にできません。
- 家族への影響:手続き自体で家族に知られることは基本的にありませんが、家計への影響は共有する必要があるかもしれません。
まとめ:一人で悩まず、まずは専門家と話してみませんか?
ここまで、任意整理における利息の扱いや、月々の返済額のシミュレーション、そして最近の業界の動向まで、詳しく解説してきました。
任意整理は、将来利息をカットすることで返済のゴールを明確にし、月々の負担を軽くして生活を立て直すための、非常に有効な手段です。しかし、交渉の相手がいる手続きであり、専門的な知識や経験が結果を左右することも事実です。
何よりも一番伝えたいのは、「もう一人で抱え込まないでください」ということです。この記事を読んで、少しでも気持ちが軽くなったり、「自分の場合はどうなるんだろう?」と具体的な疑問が湧いてきたりしたなら、その疑問を整理することが、今後の対応を検討するきっかけになります。
いきなり依頼する必要はありません。まずはあなたの状況を整理し、心を軽くするために、専門家と話してみることから始めてみませんか?私たちは、いつでもあなたの声に耳を傾ける準備ができています。
当事務所の無料法律相談は、あなたの状況を整理し、状況に合った解決策を検討するための第一歩です。お気軽にご連絡ください。