Archive for the ‘相続・遺言’ Category
相続と事業承継
事業と個人の資産、区別していますか?相続で家族が困る前に
個人事業や小さな会社を経営されていると、日々の忙しさから事業のお金とプライベートのお金の境界が、いつの間にか曖昧になってしまいがちではないでしょうか。
特に、個人名義の不動産を事業の事務所や店舗として使っているケースは珍しくありません。都内で歯科医院などを開業されているお医者様にも、よく見られる状況です。
こうした「個人財産と会社の財産の区別が明確につけられない」状態は、経営が順調なうちは大きな問題にならないかもしれません。しかし、いざ相続が発生したとき、この曖昧さがご家族を深刻なトラブルに巻き込む火種になり得ます。
「事業の資産は後継ぎの長男に」「でも、他の兄弟にも公平に財産を分けたい」——。そんな想いはあっても、資産の区別がついていなければ、そもそも何をどう分けるのか、そのスタートラインにすら立てません。
この記事では、司法書士として多くの経営者様の相続問題に携わってきた経験から、なぜ事業用資産と個人資産の区別が重要なのか、そして、ご家族が困らないために今から何を始めるべきかを、具体的なステップに沿って分かりやすく解説していきます。
なぜ資産の区別が必要?放置する3つの深刻なリスク
「うちは家族経営だから大丈夫」「なんとなく上手くやれるだろう」——。そう考えて資産の区別を先延ばしにしていると、将来、取り返しのつかない事態を招く可能性があります。具体的にどのようなリスクがあるのか、3つの観点から見ていきましょう。
リスク1:遺産分割協議がまとまらず「争族」へ発展
経営者であるあなたに万が一のことがあった時、個人名義の財産はすべて「相続財産」として、法定相続人全員で分け方を話し合うことになります。ここに、事業用の資産と個人の資産が混ざっていると、事態は一気に複雑化します。
例えば、「事業を継がない兄弟が、事業に不可欠な店舗不動産の相続分として、相応の現金を要求してきた」というケースは典型例です。後継者には支払う現金がなく、事業の継続が危ぶまれる……。そんな事態にもなりかねません。
資産の区別が曖昧なために相続財産の範囲が不明確になり、誰が何を引き継ぐのかで意見が対立。感情的なしこりを残し、円満だったはずの家族関係に深い溝を作ってしまうのです。こうした悲劇を防ぐ第一歩が、生きているうちに資産をきちんと整理しておくことなのです。
円満な話し合いの前提となる遺産分割協議(詳細は公式サイト等をご確認ください)は、資産内容が明確であってこそスムーズに進みます。
リスク2:相続税の過大申告や税務調査の引き金に
事業用資産と個人資産が混在していると、相続税を計算する上でも大きな問題が生じます。特に個人事業主の場合、事業で使っていた機械や在庫(棚卸資産)、売掛金などもすべて相続税の課税対象となりますが、その評価方法は非常に専門的です。
資産の区別が曖昧だと、どこまでが事業用経費で、どこからが個人的な支出なのかが分からなくなります。その結果、本来なら経費として計上できたはずのものが漏れていたり、逆に個人的な借入を事業用の負債と誤認したりして、相続税を過大に支払ってしまうケースも少なくありません。
また、申告内容が不明瞭だと税務署から疑念を持たれ、税務調査の対象となる可能性も高まります。正確な資産の区別は、適正な納税を行い、余計なトラブルを避けるための基本中の基本と言えるでしょう。より具体的な相続税申告の注意点についても、併せてご確認ください。
リスク3:事業の引継ぎが停滞し、経営が悪化する
口座名義人が亡くなった後、金融機関が死亡の事実を把握した時点で、その人名義の銀行口座は凍結されるのが一般的です。もし事業用の資金を個人口座で管理していたら、どうなるでしょうか。
仕入れ先への支払いが滞り、従業員への給与も払えなくなるかもしれません。事業用の不動産や設備の名義変更にも時間がかかり、その間、事業は完全にストップしてしまいます。後継者が決まっていたとしても、これでは宝の持ち腐れです。
事業を一日も早く軌道に乗せるためには、後継者がスムーズに事業用資産を引き継げる環境を整えておくことが不可欠です。どの資産が事業用で、誰がそれを引き継ぐのか。生前の明確な区分けこそが、円滑な事業承継の生命線なのです。
今日からできる!事業と個人資産を分ける具体的な第一歩
「リスクは分かったけれど、何から手をつければいいのか…」と感じた方も多いかもしれません。ご安心ください。今すぐ始められる、具体的で簡単なステップがあります。個人事業主の方と、小さな会社の経営者の方、それぞれの場合に分けて見ていきましょう。

【個人事業主向け】事業用とプライベート用の口座・カードを分ける
公私混同をなくすための最も簡単で効果的な第一歩は、銀行口座とクレジットカードを「事業用」と「プライベート用」で完全に分けることです。
これを徹底するだけで、どんぶり勘定から脱却できます。日々の経費管理が明確になり、確定申告の際の作業が格段に楽になるでしょう。そして何より、相続が発生した際に、どの預金が事業に関連するものなのかが一目瞭然となり、相続財産の特定が非常にスムーズになります。
可能であれば、個人名だけでなく「屋号」を付けた事業用口座(屋号付き口座)を開設することをおすすめします。対外的な信用度も高まり、事業主としての意識もより明確になるはずです。
【小規模法人向け】役員貸付金・借入金を整理・解消する
小さな会社では、社長個人のお金と会社のお金が行き来することがよくあります。具体的には、社長が会社にお金を貸している「役員借入金」や、逆に会社の資金を社長が一時的に立て替える「役員貸付金」です。
これらを放置しておくのは危険です。「役員借入金」は社長の相続財産となり、相続税の対象になります。一方、「役員貸付金」は会社から見れば社長への債権ですが、回収が難しい場合は不良債権となり、会社の財産価値を損なうことにもなりかねません。
解消方法としては、役員報酬と相殺したり、計画的に返済したり、場合によっては債務免除といった手続きも考えられます。いずれにせよ、税務上の判断が必要になるため、税理士などの専門家と相談しながら、早めに整理・解消に着手しましょう。会社に借金がある場合の相続は、特に注意が必要です。
個人名義の不動産を事業で使っている場合の注意点
経営者の方が特に混乱しやすいのが、「個人所有の不動産を、自分の会社(事業)に使わせている」ケースです。この場合、法的な関係性を明確にしておかないと、税務や相続で思わぬ問題が生じます。
例えば、会社から社長個人へ、事務所や店舗の賃料を支払っていますか?もし無償で使わせている(使用貸借)場合、税務署から「会社が賃料相当分の利益を得ている」と見なされ、課税されるリスクがあります。逆に賃料を支払っている場合、その金額が相場と比べて適正かどうかもポイントになります。
相続時には、その不動産が事業にとって不可欠な資産であるにもかかわらず、他の相続人との共有財産となってしまい、売却や活用の意思決定ができなくなる恐れもあります。対策としては、会社と個人との間で賃貸借契約書や使用貸借契約書をきちんと作成しておくことや、将来的に法人へ不動産を移転する(法人成り)といった選択肢も考えられます。
資産整理の次はコレ!早めに始めるべき3つの相続・事業承継対策
事業と個人の資産をきちんと分けられたら、次のステップに進みましょう。相続や事業承継の対策は、時間をかければかけるほど、より効果的な手を打つことができます。税金対策の観点からも、一度に多額の財産を動かすより、少しずつ計画的に移していく方が有利な場合が多いのです。まさに「早めに対応するのに越したことはない」と言えるでしょう。

対策1:生前贈与で計画的に資産を移す
相続税対策の基本として知られるのが「生前贈与」です。年間110万円までなら贈与税がかからない「暦年贈与」を活用し、計画的に後継者や家族に資産を移していく方法です。
ここで注意したいのが、2024年の税制改正です。これにより、相続開始前贈与の加算期間は、令和6年1月1日以後の贈与から適用され、相続開始時期に応じて段階的に延長され最長7年となりました。つまり、亡くなる直前の駆け込み贈与では効果が薄くなってしまったのです。この改正は、「より早く、より長期的な計画で」贈与を始めることの重要性が増したことを意味しています。
現金だけでなく、自社の株式などを少しずつ後継者に贈与していくことも、スムーズな事業承継に繋がります。ただし、高額な贈与税がかからないよう、専門家と相談しながら慎重に進めることが大切です。
対策2:生命保険で「納税資金」と「代償分割資金」を準備する
事業承継において、生命保険は非常に戦略的なツールとなり得ます。多くの方が思い浮かべるのは、死亡保険金を相続税の「納税資金」に充てるという活用法でしょう。相続財産のほとんどが不動産や自社株で、納税のための現金が不足しがちな経営者にとって、これは有効な手段です。
しかし、司法書士の視点からもう一つ強調したいのが、「代償分割の資金」としての役割です。例えば、「事業用の財産はすべて後継者である長男に相続させたい。でも、それでは他の子供たちにとって不公平になってしまう…」という悩みは非常に多く聞かれます。かといって、後継者に他の兄弟へ支払うだけの現金がない場合も少なくありません。
このような時、経営者が自身を被保険者、保険金受取人を後継者とする生命保険に加入しておけば、後継者は受け取った保険金を使って、他の相続人に「代償金」を支払うことができます。これにより、事業用資産を分散させることなく、他の相続人の遺留分にも配慮した円満な解決が可能になるのです。生命保険は、相続トラブルを防ぐための「潤滑油」の役割を果たしてくれます。この方法は、不動産の代償分割でも有効です。
対策3:税制優遇を活用して負担を軽減する
国も事業承継を後押しするため、非常に有利な税制優遇制度を用意しています。これらを活用しない手はありません。代表的なものが次の2つです。
- 事業承継税制(法人版・個人版):一定の要件を満たす場合に、後継者が引き継ぐ自社株や事業用資産に係る贈与税・相続税の納税が猶予され、要件を満たして事業を継続したときは猶予税額が免除されることがあります。
- 小規模宅地等の特例:亡くなった方が事業や居住用に使っていた土地について、一定の要件を満たせば、相続税評価額を最大80%も減額できる制度です。
どちらも相続税の負担を劇的に軽減できる可能性がある強力な制度ですが、適用を受けるためには生前からの計画的な準備と、複雑な要件を満たした上での申請が必要です。特に小規模宅地等の特例は、不動産を相続する際には必ず検討すべき制度と言えるでしょう。「こんな有利な制度があったのか」と後で悔やまないためにも、早期に専門家へ相談し、利用できるかどうかを確認しておくことが重要です。
(参考:国税庁「個人版事業承継税制」)
税金対策だけでは不十分。「想い」を繋ぐための最終準備
ここまで、資産の整理や税金対策についてお話ししてきましたが、それだけでは万全とは言えません。相続や事業承継は、お金や手続きだけの問題ではないからです。そこには、経営者であるあなたの「想い」や、ご家族の関係性が深く関わってきます。テクニカルな対策だけでは防げない「争族」のリスクを回避し、円満な未来を築くための法的な準備についてお伝えします。
遺言書:あなたの最後の意思を明確に伝える
「誰に事業を継いでほしいのか」「事業用の資産を、具体的にどのように引き継がせたいのか」——。その明確な意思を、法的な効力を持つ形で残しておくのが遺言書です。
遺言書があれば、相続人全員での遺産分割協議が不要になり、あなたの意思に沿ったスムーズな財産の承継が可能になります。これにより、残された家族の混乱を防ぎ、後継者が相続手続きに煩わされることなく、いち早く経営に集中できる環境を作ることができます。特に事業承継を考えている経営者にとって、遺言書を作成する必要性は非常に高いと言えます。作成の際は、不備で無効になるリスクを避けるため、専門家が関与する「公正証書遺言」をおすすめします。
家族信託:認知症による資産凍結リスクに備える
経営者にとって、死と同じくらい恐ろしいリスクが「認知症などによる判断能力の低下」です。もし経営者が認知症になってしまうと、銀行口座からの出金や不動産の売却、重要な契約などが一切できなくなる「資産凍結」の状態に陥ります。会社の意思決定がストップし、事業の継続そのものが困難になってしまうのです。
このリスクへの最も有効な対策が「家族信託」です。これは、元気なうちに、信頼できる後継者(息子さんなど)との間で信託契約を結び、会社の株式や事業用不動産などの管理・処分権限を託しておく制度です。万が一、ご自身の判断能力が衰えても、後継者は契約内容に従って事業運営を滞りなく続けることができます。成年後見制度よりも柔軟な財産管理が可能で、近年、事業承継の切り札として注目されています。他の制度との違いを比較し、ご自身に合った方法を選ぶことが大切です。
まとめ:相続と事業承継の悩み、一人で抱え込まずにご相談ください
個人事業主や小さな会社の経営者にとって、相続と事業承継は避けては通れない重要な課題です。この記事では、その対策の全体像を解説してきました。
- まずは事業用資産と個人資産を明確に区別することの重要性
- それを怠った場合の「争族」「税務」「経営」の3つのリスク
- 資産整理、生前贈与、生命保険活用といった具体的な対策
- そして、あなたの想いを確実に繋ぐための遺言や家族信託という最終準備
これらの対策は、専門的な知識が必要なだけでなく、ご家族の状況や事業の内容によって最適な方法はまったく異なります。
何から始めればいいのか、誰に相談すればいいのか、迷われることも多いでしょう。わたしは、司法書士であると同時に、心理カウンセラーの資格も持っています。法的な手続きの話だけでなく、ご家族への想いや、誰にも言えない不安など、どんなことでもお聞かせください。
必要に応じて、税理士などの他の専門家をご紹介することも可能です。ご相談料や面談時間の目安は、ご相談内容に応じてご案内します。あなたのための司法書士として、心に優しく、多角的な視点で最適な解決策を一緒に考えます。どうぞいつでもお気軽にご連絡ください。

借地権の相続
建物は自分のもの、土地は借りている状態の「借地権付建物」。
割安の土地の賃料で、都心に家が持てる魅力的な選択肢です。
しかし、所有者の方が高齢になると考えなければならないのが相続問題。
借地権者に相続が発生して借地権が数人に相続される・・・。
そうするとその建物を売却などの処分をするときは、数人の相続人の
全員の合意で行います。
何らかの事情で相続人の1人と連絡がとれないと、失踪宣告などの
法的手続きが必要になってしまうことも・・・。
ただちょっとした対策で対応可能です。
遺言で、その建物に実際に住む相続人に権利を集約したり、
日ごろから相続人間の連絡を密にしたり・・・。
できれば、問題発生前に予防しておいて将来の安心に
繋げたいものです。
今日は「文化の日」。軽く調べると憲法が公布された年のようです。
全く文化的ではない私ですが、なにか文化っぽいことしましょうかね。
映画でも見ればいいかな・・・。
下北沢司法書士事務所 竹内友章
不動産と相続放棄
相続放棄は、注意しなければならないこともあります。
見落としがちなのが「相続放棄は自分の分しかできない」
ということ。
何となく、相続放棄すればご兄弟も安心だと思うのが普通かも知れませんが、
他の相続人の方の分の相続放棄はできません。
もしも相続放棄をするときにはご兄弟など他の相続人の方とよく話し合って、
他のご兄弟の相続放棄についても良く考える必要があります。
もう10月終わりですね。なにか秋らしい天候の10月ではなくて少し寂しいです。
11月は秋を楽しめるといいですね。
下北沢司法書士事務所 竹内友章
謄本みないとわからない。
相続登記は「相手」のいない登記です。会社をはじめとした法人の登記も相手がいません。。これに対して売買とか贈与で登記すると「売主」「買主」などの相手がいます。相続登記をご自身でなされる方が多いのは、相手がいないこともあると思います。相手がいたら、当事者の一方が相手の登記も申請するのはかなり場面が限られるでしょう。法的には可能でも、現実的には難しいと思います。
相続登記は個人向けに易しく解説した本も多く、ご自身で登記される方にとって心強いと思います。しかし、なかなか本を読んだだけでは分かりにくいことも・・・。亡くなられた方名義の担保権が設定されていたり、登記簿上の名義が亡くなられた方ではなく先代の名義になっていたり。そうなると「どの登記をどの順番で」申請するか検証が必要になったり、申請書等の書類の書き方も複雑になったりします。登記簿を見て「ちょっとややこしそうだな」と思ったら司法書士若しくは法務局に相談しましょう。当事務所では登記の枠組みを確認する作業は無償です。
大雨の中、カッパを着て「投票所はこちら」と書いた紙をもって道案内している人をみかけました。仕事でやってるとはいえみんなの為に頑張る姿は立派で、思わず会釈してしまいました。
下北沢司法書士事務所 竹内友章
不動産と相続放棄
相続放棄をする場合、財産に不動産があったら要注意です。民法940条の規定により、相続放棄をした人には、次の相続人の方が引き継ぐまでその相続財産を管理する必要があります。次の相続人もいなかったら「相続財産管理人」を裁判所に選任してもらい、その人に不動産を処分してもらうまで管理責任は続きます。相続財産管理人は裁判所に多額の予納金が必要になる上、選任まで手続きに最低10カ月がかかります。そのため、実際にはこのような手続きをなかなかとれず不動産の権利が宙ぶらりんになってしまうことも多いです。「放棄したらすべて終わり」というわけではないので気を付けなければなりません。
下北沢司法書士事務所 竹内友章
相続・・・不動産の分け方
兄弟で実家を円満に分ける4つの方法|最適な遺産分割とは
ご親族が亡くなり、遺された実家を兄弟でどのように分けるべきか迷うケースは少なくありません。特に不動産は、預貯金のように簡単に分割できず、家族の思い出が詰まっているため、感情的な問題も絡み合いがちです。それぞれの状況に合った分け方を確認しておくことで、話し合いの論点を整理しやすくなります。
この記事では、不動産の分け方の選択肢をわかりやすく整理し、ご自身の状況に最適な方法を見つけるお手伝いをします。新宿の不動産会社での営業経験があり、開業から10年不動産の相続の相談を受けてきた司法書士が解説します。
主な不動産の分割方法には、「現物分割」「換価分割」「代償分割」「共有分割」の4つがあります。それぞれのメリット・デメリットを理解し、ご兄弟全員が納得しやすい分割方法を検討する際の参考にしてください。相続の全体像については、相続分の計算方法で体系的に解説しています。
【診断】あなたの状況に合うのはどの分け方?
まずは、簡単な質問からご自身の状況に最も適した分割方法のヒントを見つけてみましょう。
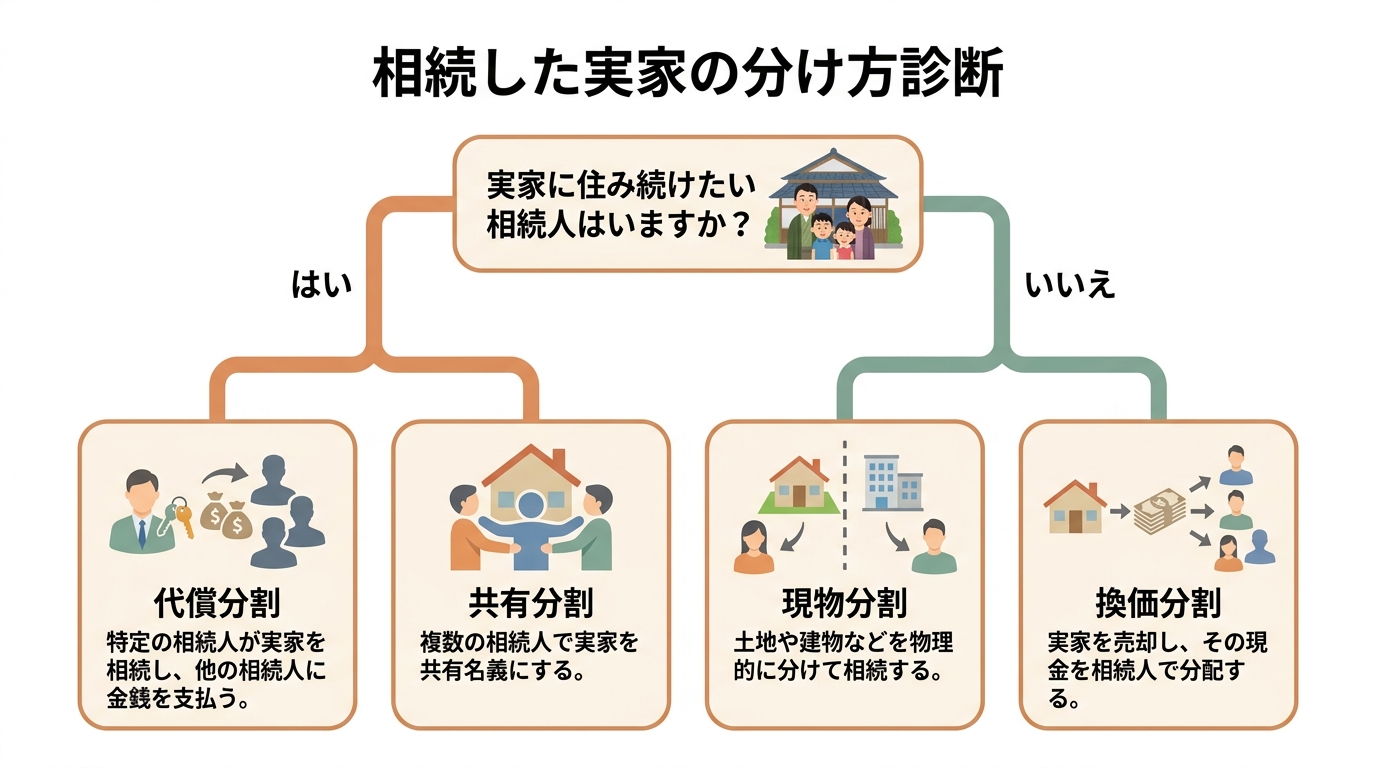
この診断はあくまで一つの目安です。例えば、「実家に住み続けたい相続人はいるか?」「代償金を支払う現金はあるか?」「兄弟間の関係は良好か?」といった質問を通じて、4つの分割方法のうちどれが最も適しているかを判断する手助けとなります。各診断結果から、対応するH3見出しへ内部リンクを設定することで、読者は自分事として記事を読み進めることができ、以降の解説への理解度と関心を高めることを目的とします。
遺産分割協議は相続人全員の合意が必須です。その過程で起こりうる問題点については、遺産分割協議で起こりうる問題点で詳しく解説しています。
方法1:現物分割|不動産以外にも遺産がある場合に
現物分割とは、遺産をそのままの形で各相続人が取得する方法です。例えば、「長男が実家を相続し、次男が同程度の価値の預貯金を相続する」といったケースがこれにあたります。
メリットは、不動産を売却する必要がなく、手続きが比較的シンプルである点です。先祖代々の土地や家を残したい場合に適しています。
一方、デメリットは、遺産の価値が相続人間で完全に均等になりにくく、不公平感が出やすい点です。不動産とその他の財産の価値を正確に評価しなければ、「自分だけ損をした」という不満につながる可能性があります。そのため、現物分割を選択する場合は、すべての財産をリストアップした相続財産目録を作成し、それぞれの財産価値を客観的に評価することが円満解決の鍵となります。詳しい手順については、相続財産目録の作成方法をご覧ください。
方法2:換価分割|誰も住まない場合に公平な分け方
換価分割は、不動産を売却して現金化し、その現金を相続人間で分ける方法です。誰も実家に住む予定がない場合に、最も分かりやすく公平な方法と言えるでしょう。
メリットは、1円単位で公平に分割できるため、相続人間の不満が出にくいことです。
デメリットとしては、大切な実家がなくなってしまうこと、そして売却には仲介手数料や税金などの費用がかかる点が挙げられます。特に、売却して利益が出た場合には譲渡所得税が課されます。ただし、一定の要件を満たせば「相続空き家の3,000万円特別控除」などの特例を使える可能性もあり、税務知識の有無で手元に残る金額が大きく変わることもあります。より具体的な手順については、相続空き家の3,000万円特別控除の手順をご覧ください。
方法3:代償分割|誰かが住み続ける場合の解決策
代償分割は、この記事の主題ともいえる方法です。特定の相続人(例えば長男)が不動産をすべて相続する代わりに、他の相続人(例えば次男)に対して、その人の法定相続分に相当するお金(代償金)を支払う方法を指します。
例えば、3,000万円の価値がある実家を兄弟2人で相続する場合、兄が実家を取得し、弟に代償金として1,500万円を支払うことで公平性を保ちます。
メリットは、実家を売却せずに誰かが住み続けられること、そして相続人間の公平を保てることです。
しかし、デメリットとして、不動産を取得する側に代償金を支払うための十分な資力が必要であること、そして「不動産の価値をいくらと評価するか」で揉める可能性がある点が挙げられます。この評価方法は代償分割で特に重要な論点であり、後の章で詳しく解説します。より具体的な手順については、相続した実家の代償分割|兄弟に渡す公平な金額の決め方をご覧ください。
方法4:共有分割|将来のトラブルに注意が必要な方法
共有分割とは、不動産を相続人全員の共有名義にする方法です。例えば、兄弟2人で相続する場合、それぞれ持分2分の1ずつで登記します。
一見すると、メリットとして一時的に公平な形を保てるように思えるかもしれません。しかし、これは専門家としては最も推奨できない方法であり、「問題の先送り」に他なりません。
デメリットは非常に大きく、将来のトラブルにつながる可能性があります。共有名義の不動産は、売却のような処分行為には原則として共有者全員の同意が必要です。また、リフォームや賃貸などの活用についても、内容によって必要な同意の範囲が異なるため、単独で自由に進められない場面が多くあります。兄弟のうち一人でも反対すれば、何もできなくなってしまうのです。さらに、共有者の誰かが亡くなると、その持分はさらにその人の子どもたちへと相続され、権利関係が世代を重ねるごとに複雑化していきます。最終的には、誰が所有者か分からなくなり、売却や活用が難しい不動産になってしまうリスクがあります。安易な共有分割は避け、他の3つの方法を真剣に検討することが重要です。
代償分割の最重要ポイント|代償金の評価方法はどう決める?
代償分割を進める上で、最も慎重な話し合いが必要なのが「不動産の評価額」です。代償金は「不動産評価額 × 法定相続分」で計算されるため、どの評価額を基準にするかで、支払う金額、受け取る金額が大きく変わってきます。この評価額の決定に絶対的なルールはなく、相続人全員の合意で決めるのが大原則です。
主な評価方法には以下の3つがあります。
- ①実勢価格(時価):実際に市場で売買されると想定される価格。
- ②相続税評価額(路線価):相続税の計算に用いられる価格。実勢価格の8割程度が目安。
- ③固定資産税評価額:固定資産税の計算に用いられる価格。実勢価格の7割程度が目安。
どの評価方法を選ぶかで、各相続人の利害がどう変わるのかを理解することが、円満な合意への第一歩となります。より具体的な手順については、相続登記時の不動産査定は司法書士へ!営業なしで価値を知る方法をご覧ください。
【支払う側 vs もらう側】評価方法ごとの利害を理解する
一般的に、価格は「実勢価格 > 相続税評価額 > 固定資産税評価額」の順に高くなります。この価格差が、兄弟間の利害対立を生む構造につながります。
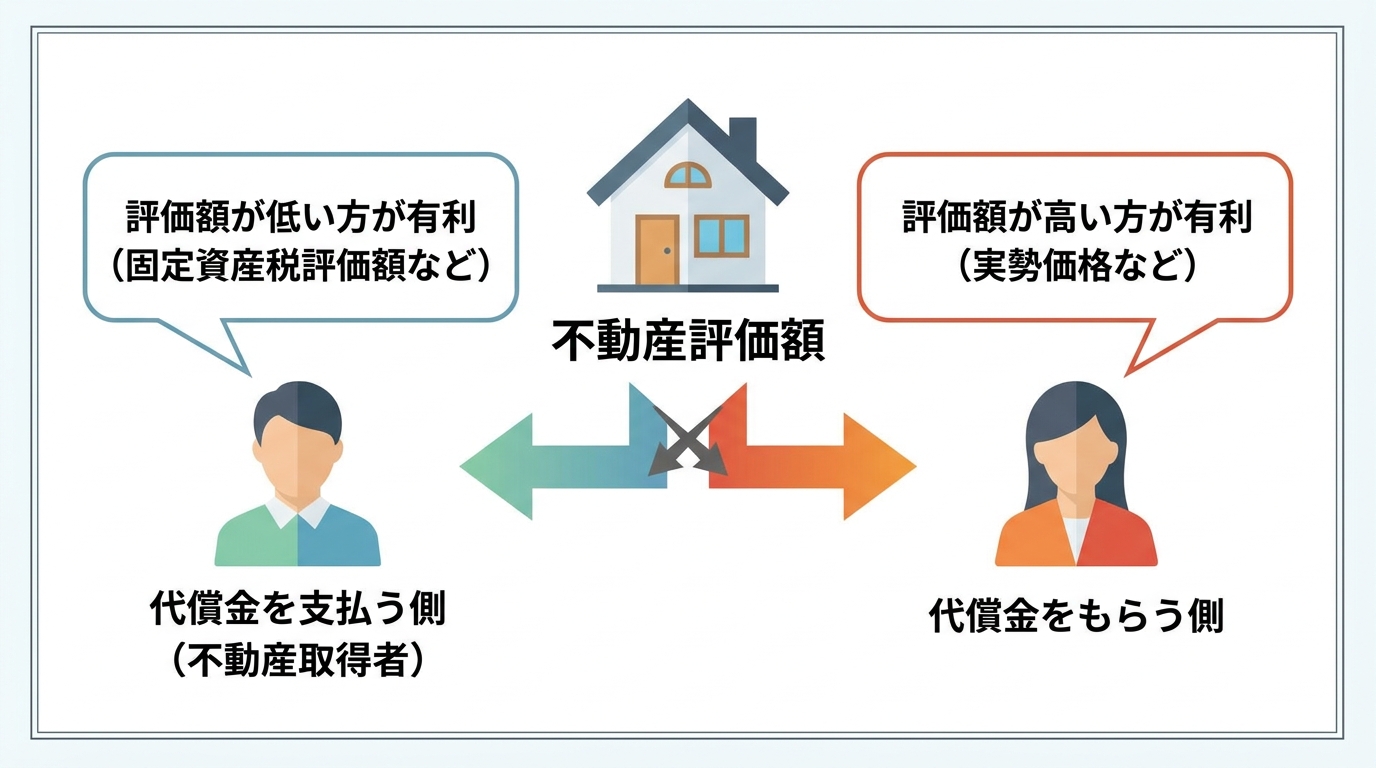
つまり、不動産を取得して代償金を「支払う側」は、評価額が低い方が支払う金額が少なくなるため、固定資産税評価額などを主張したくなります。一方で、代償金を「もらう側」は、評価額が高い方が受け取る金額が多くなるため、実勢価格を主張したくなるのです。
この構造を理解せずに話し合いを始めると、「兄は安く済ませようとしている」「弟は多くもらおうと欲張っている」といった感情的な対立に陥りがちです。なぜ評価方法で意見が食い違うのか、その背景にある利害関係を冷静に認識することが、円満な合意形成の出発点となります。不動産の評価は、相続税の申告にも影響するため、慎重な判断が求められます。
実勢価格(時価)で決めるのが最も公平
では、どの評価額を基準にするのが最も望ましいのでしょうか。結論から言えば、「実勢価格(時価)」を基準にすることが、最も公平でトラブルになりにくい方法です。
なぜなら、実勢価格はその不動産が持つ「現在の本当の価値」に最も近いからです。もし換価分割を選んでいれば、実勢価格で売却したお金を分けることになります。代償分割も、換価分割の代わりに現物で取得する方法と捉えれば、実勢価格を基準にするのが論理的であり、誰もが納得しやすいと言えるでしょう。
実勢価格を調べる最も一般的な方法は、不動産会社に査定を依頼することです。このとき、1社だけでなく、複数の会社に査定を依頼し、その平均値を取るなどして客観性を担保することが重要になります。元不動産業界出身の司法書士としてのアドバイスですが、査定を依頼する際は「遺産分割のための査定である」と目的を明確に伝え、根拠のある査定額を提示してくれる信頼できる会社を選ぶことが肝心です。より具体的な手順については、元不動産会社社員の司法書士が伝える不動産査定の秘密をご覧ください。
合意形成のコツ|第三者の専門家を交えるメリット
当事者同士の話し合いがどうしても平行線になってしまうことも少なくありません。長年の兄弟関係や親への想いなどが絡み合い、感情的な対立に発展してしまうと、解決は一層困難になります。
そのような場合は、司法書士に相続登記や遺産分割協議書作成に関する相談をし、当事者間で紛争性が高い場合には弁護士への相談も検討することをお勧めします。専門家が間に入ることで、感情的なぶつかり合いを避け、法的に妥当な評価額や代償金の算定に基づいた冷静な議論が可能になります。また、心理カウンセラーの資格も持つ司法書士として、単なる法律論だけでなく、お互いの気持ちを整理し、感情的なもつれを解きほぐしながら、全員が納得できる着地点を見つけるお手伝いができます。
【贈与税に要注意】代償分割の遺産分割協議書の書き方
代償分割で最も注意すべき税金が「贈与税」です。手続きを間違えると、不動産を取得した兄から弟へ支払われた代償金が、単なる「個人間の贈与」とみなされ、高額な贈与税が課されてしまうリスクがあります。
このリスクを回避するために絶対に必要なのが、法的に有効な「遺産分割協議書」を作成し、その中に特定の文言を明確に記載することです。遺産分割協議書に代償分割であることを明記することで、代償金の支払いが単なる贈与ではなく、遺産分割に伴う代償財産の交付であることを説明しやすくなります。相続税の課税価格は、代償財産を交付した人は取得した現物財産の価額から代償財産の価額を控除し、代償財産を受け取った人はその価額を基に計算します。遺産分割協議書の作成については、遺産分割協議書の作成で体系的に解説しています。
遺産分割や相続登記に関する情報は、以下の公的機関のウェブサイトも参考にしてください。
参照:不動産を相続した方へ ~相続登記・遺産分割を進めましょう~ (法務省)
必須!「代償として支払う」旨を明確に記載する
贈与税を回避するための生命線は、遺産分割協議書に代償分割であることを明確に記載することです。具体的には、以下のような文言を盛り込む必要があります。
【文例】相続人〇〇(兄)は、別紙記載の不動産を取得する。相続人〇〇(兄)は、上記遺産分割の代償として、相続人△△(弟)に対し、金〇〇円を支払う。
この「代償として」という一文の有無は、税務上の扱いを説明するうえで重要です。このほか、誰がどの財産を相続するのかを正確に記載し、相続人全員が署名し、実印を押印することが遺産分割協議書の絶対的な要件です。
トラブルを防ぐための付帯条項(支払期限・分割払いなど)
代償金の額だけでなく、支払いに関する細かい条件を定めておくことも、将来のトラブルを防ぐ上で非常に重要です。司法書士として実務に携わっていると、口約束で済ませてしまったために後々問題になるケースを多く見かけます。
具体的には、以下の項目を遺産分割協議書に盛り込むことをお勧めします。
- 支払期限:いつまでに支払うのか(例:令和〇年〇月〇日まで)
- 支払方法:一括払いか、分割払いか。分割の場合は回数や毎月の支払額。
- 振込口座:どの金融機関のどの口座に振り込むのか。
- 振込手数料の負担者:どちらが負担するのか。
- 遅延損害金:支払いが遅れた場合のペナルティ。
これらの詳細な取り決めは、後から発見された財産の扱いを定める「その他一切の財産」条項と同様に、将来の紛争の芽を摘むために不可欠です。より具体的な手順については、遺産分割協議書の「その他一切の財産」に関する解説をご覧ください。
司法書士が作成するメリットとは?公正証書の活用も
遺産分割協議書はご自身で作成することも可能ですが、専門家である司法書士に依頼することには大きなメリットがあります。
第一に、法的に不備のない、登記や税務申告に通用する正確な書類を作成できることです。第二に、中立的な立場から相続人全員の意思を確認し、上記のような将来の紛争リスクを回避するための条項を盛り込む提案ができます。特に相続人が遠方に住んでいる場合など、複数枚にわたる遺産分割協議書の作成もスムーズに進められます。
さらに、代償金の金額が大きい場合や分割払いの場合は、遺産分割協議書を「公正証書」として作成することも有効です。公正証書に強制執行認諾文言を入れておくことで、万が一支払いが滞った場合に、裁判を起こさずに強制執行の手続きを利用できる可能性があり、支払いの実効性を高めることができます。
代償分割に関するQ&A|よくある疑問を専門家が解決
最後に、代償分割に関してよく寄せられるご質問にお答えします。
Q. 代償金を支払う現金がない場合はどうすれば?
代償分割における最大のハードルが、代償金を支払うための資金確保です。現金が手元にない場合の対処法としては、以下のような選択肢が考えられます。
- 生命保険金の活用:不動産を取得する人が、被相続人から死亡保険金を受け取っている場合、それを代償金の支払いに充てることができます。
- 相続した預貯金からの支払い:不動産以外に預貯金も相続している場合、そこから支払うのが最もシンプルな方法です。
- 不動産担保ローンなどの借り入れ:相続した不動産を担保に金融機関から融資を受け、代償金を支払う方法です。ただし、返済計画を慎重に立てる必要があり、安易な利用は禁物です。
- 他の分割方法への切り替え:どうしても資金の目処が立たない場合は、換価分割など、他の方法を再検討することも必要です。
遺産の中に借金などのマイナスの財産がある場合は、さらに複雑になりますので専門家にご相談ください。
Q. 代償分割と相続税の関係はどうなりますか?
代償金のやり取りそのもので、相続財産全体の評価額が変わるわけではないため、相続税の総額は変わりません。しかし、各相続人が負担する相続税額は変わってきます。
具体的には、代償金を支払った人は、その分だけ相続財産が減るため、課税対象額が減り、相続税負担は軽くなります。逆に、代償金を受け取った人は、その分だけ相続財産が増えるため、課税対象額が増え、相続税負担は重くなります。
なお、相続税には「3,000万円+600万円×法定相続人の数」という基礎控除額があり、遺産総額がこの範囲内であれば相続税はかかりません。例えば、相続人が兄弟2人の場合、基礎控除額は4,200万円です。前述の例のように、2,000万円の不動産を分け、代償金1,000万円を支払った場合、それぞれの取得財産は1,000万円となり、基礎控除の範囲内ですので相続税は発生しません。
ただし、実家を相続する際には「小規模宅地等の特例」が適用できるかで相続税額が劇的に変わることがあります。この特例の適用可否は専門的な判断を要するため、相続税が少しでも心配な場合は、税理士と連携できる司法書士に相談することが重要です。相続税申告の全体像については、相続登記と相続税申告|司法書士が連携の重要性を解説で体系的に解説しています。
相続税の計算方法については、国税庁のウェブサイトもご参照ください。
Q. 兄弟が話し合いに応じてくれません。どうすればいいですか?
相続は「争族」とも言われるように、当事者間での話し合いが難航することは珍しくありません。感情的なしこりがあり、直接の対話が難しい場合もあるでしょう。
そのような場合は、まず司法書士に相続登記や遺産分割協議書作成の進め方を相談し、相続人間で対立が深い場合や代理交渉が必要な場合には、弁護士への相談を検討することをお勧めします。第三者の専門家に相談することで、手続き上の論点を整理しやすくなります。
それでも解決しない場合は、家庭裁判所に「遺産分割調停」を申し立てるという次のステップがあります。調停は、裁判官と調停委員が間に入り、話し合いによる合意を目指す手続きです。決して特別なことではなく、法的に定められた解決手段の一つです。問題を放置せず、状況に応じて適切な手続きに進むことも検討しましょう。どの専門家に相談すべきか迷った際は、信頼できる弁護士の選び方も参考にしてください。
まとめ|不動産相続は専門家への相談が円満解決の鍵です
ここまで、兄弟で実家を円満に分けるための4つの方法、特に代償分割について詳しく解説してきました。
不動産の相続は、単に財産を分けるだけでなく、家族の想いを整理する大切なプロセスです。しかし、不動産の評価、税金の問題、法的な書類作成など、専門的な知識がなければ思わぬトラブルに発展しかねません。
兄弟間の感情的な対立を避け、全員が納得できる円満な解決を目指すためには、できるだけ早い段階で司法書士などの専門家に相談することで、必要な手続きや注意点を整理しやすくなります。当事務所は不動産業界での経験も豊富であり、必要に応じて税理士とも連携し、相続人の方々の意向を最大限に反映した遺産分割協議書を作成いたします。
初回のご相談は無料です。相続不動産の分け方でお困りの場合は、まずはご相談ください。
相続登記の落とし穴
相続登記の際に、亡くなられた方の「住民票の除票」若しくは「戸籍の附票」を付けます。登記簿上の亡くなられた方(被相続人)と申請書や添付書類に記載されている被相続人の方が同一の方であることを書類上確認するためです。さてこの「住民票の除票」や「戸籍の附票」ですが保存期間が5年までです。相続登記を長期間しないでおくとこれらの書類がとれないことになります。こういった場合は区役所等から発行される「不在籍証明書」や「不在住証明書」をつけて代用することになります。この書類も取得も司法書士ができますのでお気軽にお問い合わせください。なお、一定の条件にあてはまる方の相続登記はパック料金として7万5000円で承ります。詳しくはこのホームページの「相続」のページをご覧ください。
昨日、今日と後見業務に関する研修を受けています。今日の日中はお電話いただくと、夕方に折り返し致します。土日にご連絡いただくのも全く問題ございません。仕事が好きです。
下北沢司法書士事務所 竹内友章
遺言が無効になってしまうケース
遺言が無効になる主なケースと確認すべきポイント
残されたご家族への最後のメッセージであり、愛情のしるしでもある遺言書。しかし、その大切な想いが、ほんの些細な形式的な不備によって、遺言としての法的効力が認められない場合があります。
特に、手軽さから選ばれがちな「自筆証書遺言」には、知らず知らずのうちに無効と判断される原因になりやすい不備が複数あります。「自分で書いたこの遺言は、本当に大丈夫だろうか?」「親族が残したこの遺言書は、法的に有効なのだろうか?」そんな不安を抱えている方も少なくないでしょう。
遺言が無効になれば、故人の意思は実現されず、相続人同士の紛争につながる可能性があります。この記事では、司法書士という専門家の視点から、遺言が無効になってしまう具体的なケースと、そうした事態を避けるために検討したい対策を分かりやすく解説します。あなたの、そしてご家族の未来を守るための知識を、ここでお伝えします。
遺言書を作成する理由について、さらに詳しく知りたい方は、遺言書を作成する必要性もご参照ください。
自筆証書遺言でやりがちな無効4大ポイント
公正証書遺言と違い、自筆証書遺言はご自身で作成するため、法律で定められた厳格な要件を満たしていないケースが後を絶ちません。ここでは、特に無効の原因となりやすい4つのポイントを、実務上の注意点を交えて詳しく見ていきましょう。
遺言書の様式に関する詳細なルールについては、法務省のウェブサイトでも確認することができます。
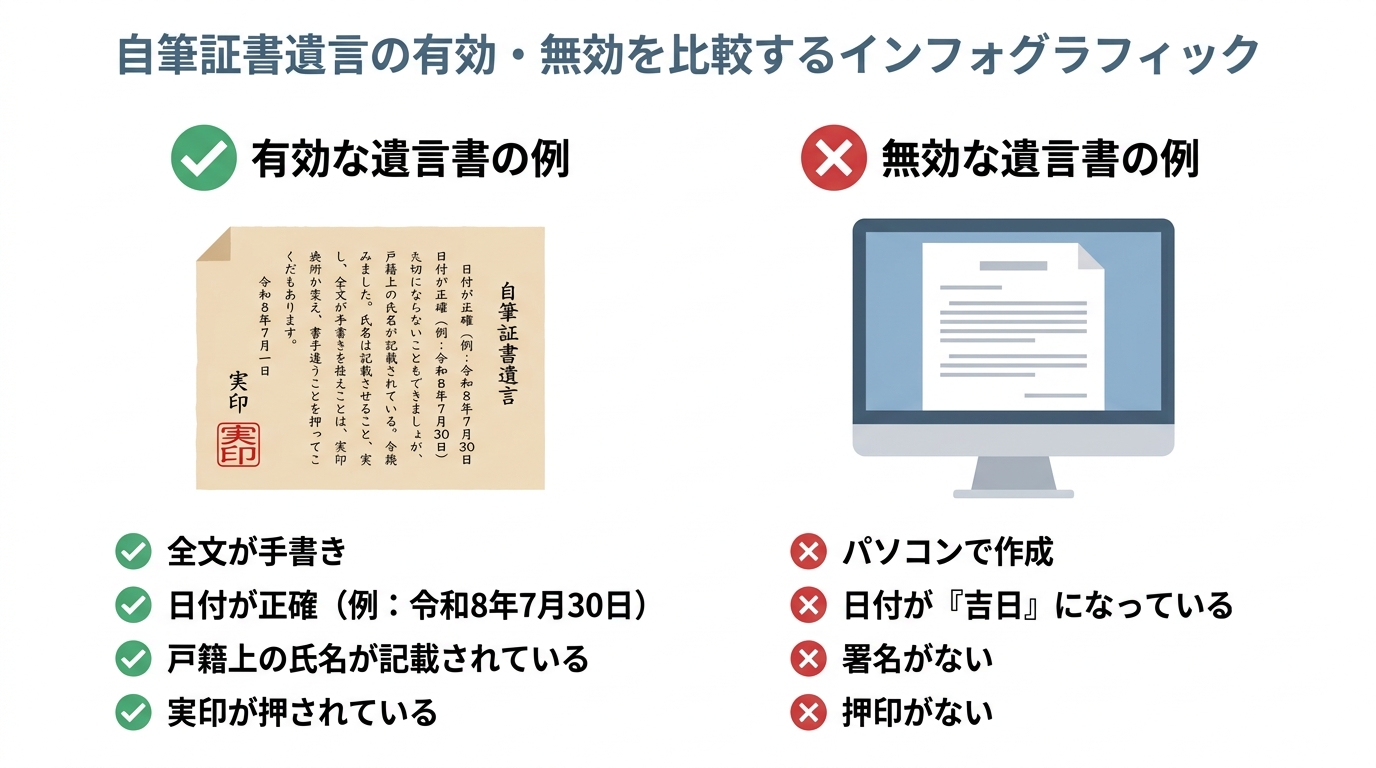
①全文手書きの原則:PC作成や代筆は無効
自筆証書遺言は、その名の通り「全文を、遺言者本人が手書き(自書)する」ことが大原則です。これは、筆跡によって遺言者本人の意思であることを確認し、偽造を防ぐための極めて重要な要件です。
そのため、パソコン(ワープロ)で作成した遺言書や、たとえ本人の意思であっても他人が代筆したものは、原則として無効となります。
「病気で手が震えてうまく字が書けない」という場合に、他人が手を添えて補助すること(添え手)が認められた判例もあります。しかし、どこまでが有効な補助で、どこからが無効な代筆と判断されるかは非常に専門的で難しく、争いの原因になりやすいのが実情です。もしご自身で書くことに不安がある場合は、無理をせず、初めから公証人が作成する公正証書遺言を選択するのが賢明な判断と言えるでしょう。
なお、法改正により、相続財産の詳細を記した「財産目録」については、パソコンでの作成や、通帳のコピー・登記事項証明書などを添付することが認められるようになりました。ただし、その目録の全てのページに署名と押印が必要です。より具体的な方式については、相続法改正のポイント-自筆証書遺言の方式についてで詳しく解説していますので、ご参照ください。
②日付の欠落・不備:「○月吉日」はNG
遺言書には、作成した「年月日」を正確に手書きで記載する必要があります。日付は意外と忘れがちなポイントですが、これが抜けているだけで遺言書全体が無効になってしまいます。
なぜ日付がそれほど重要なのでしょうか。理由は主に二つあります。
- 遺言書を作成した時点で、遺言者に十分な判断能力(遺言能力)があったかを判断するため。
- もし複数の遺言書が見つかった場合に、どちらが新しい(=有効な)ものかを確定させるため。
日付はゴム印や日付スタンプの使用は認められず、必ず手書きでなければなりません。また、「令和〇年7月吉日」といった、日付が特定できない記載も無効です。過去の判例(最判昭和54年5月31日)でも、「昭和41年7月吉日」と記載された遺言書が無効と判断されており、いかに厳格に特定性が求められているかが分かります。
③氏名の記載漏れ:戸籍上の氏名が最も確実
当然のことながら、誰が書いた遺言書なのかを明確にするため、氏名も手書きで記載する必要があります。
過去には、ペンネームや通称でも、様々な状況から本人だと特定できれば有効とされた判例もあります。しかし、これはあくまで例外的なケースです。相続手続きでは、亡くなった方の戸籍謄本と遺言書を照合して本人確認を行います。その際に、通称などでは本人であることの証明が難しくなり、手続きが滞ったり、相続人間の争いの原因になったりする可能性があります。
無用なトラブルを避けるためにも、戸籍に記載されている正式な氏名を、正確に記載すべきです。これが最も確実で間違いのない方法です。
④押印忘れ:認印でも有効だが実印を推奨
最後に、署名の横に印鑑を押す「押印」も必須の要件です。押印がなければ、たとえ他の要件をすべて満たしていても遺言書は無効となってしまいます。
法律上は認印や、極端な例では拇印(指印)でも有効とされています。しかし、実務家の立場からは、実印を使用し、印鑑登録証明書を遺言書に添付しておくことを強くお勧めします。なぜなら、実印は市区町村に登録された公的な印鑑であり、本人の意思に基づいて押印されたことの証明力(証拠としての価値)が格段に高いからです。将来、「この印鑑は本人のものではない」といった疑義が生じるリスクを最小限に抑え、紛争を未然に防ぐ効果が期待できます。
遺言書の種類について、さらに詳しく知りたい方は、遺言書の種類もご参照ください。
公正証書遺言でも安心できない?無効になる意外な落とし穴
「それなら、公証人が作成する公正証書遺言なら安心できる」と思われるかもしれません。確かに、公証人が関与するため、これまで述べたような形式的な不備で無効になることはまずありません。
しかし、公正証書遺言であっても無効になるケースが存在します。それが「遺言能力の欠如」を理由とする場合です。
遺言能力とは、遺言の内容を正しく理解し、その結果どうなるかを判断できる能力のことです。認知症が進行しているなど、遺言者にこの能力がなかったと判断されると、たとえ公正証書であっても遺言は無効とされてしまうのです。
実際に、司法書士が関与して作成された公正証書遺言が、後に遺言者の認知症を理由に「遺言能力がなかった」として無効と判断された裁判例(東京高裁平成22年7月15日判決)もあります。この事例は、専門家が立ち会ったからといって、遺言能力の問題が常に解消されるわけではない、という厳しい現実を示しています。
このことから分かるのは、形式を整えるだけでなく、遺言者がしっかりとした判断能力を持っている状態で遺言を作成することの重要性です。この判断は非常にデリケートであり、家族信託はなぜ失敗?令和3年判例に学ぶ意思確認の重要性がいかに重要であるかを物語っています。
無効な遺言を放置した場合に起こり得る3つの問題
もし、残された遺言書が無効だと判断された場合、具体的にどのような事態が待ち受けているのでしょうか。単に「相続争いになる」という言葉だけでは済まされない、ご家族に生じる可能性がある3つの問題を確認します。
- 遺産分割協議が必須になり、手続きが長期化する
遺言が無効になると、相続は法律の定めに従うことになり、相続人全員で遺産の分け方を話し合う「遺産分割協議」が必須となります。相続人の中に一人でも合意しない人がいれば協議は成立せず、家庭裁判所での調停や審判へと移行し、解決までに数年を要することも珍しくありません。 - 想定外の相続人が出現し、話し合いが難航する
遺産分割協議には、法律上の相続人全員が参加しなければなりません。長年連絡を取っていない親族や、存在すら知らなかった親族(前妻の子など)が相続人として現れる可能性もあります。疎遠な関係の当事者が加わることで、感情的な対立が生まれ、話し合いはさらに困難を極めるでしょう。 - 不動産が「塩漬け」状態になる
遺産分割協議がまとまらないと、不動産は相続人全員の共有名義のままとなります。この状態では、売却や担保設定など共有物の処分に当たる行為には共有者全員の同意が必要となり、賃貸に出す場合も契約内容や期間によって必要な同意の範囲を確認する必要があります。結果として、不動産の活用が進まず、固定資産税や管理費用の負担が継続することがあります。具体的な多数の相続人がいる不動産の売却は、非常に複雑な手続きを要します。
故人の想いを実現するために残したはずの遺言が、かえって家族間の紛争や手続きの長期化を避けるためにも、遺言の有効性を事前に確認しておくことが重要です。
遺言の有効性に疑問を感じたら?司法書士が示す最初のステップ
「この遺言、もしかしたら無効かもしれない…」そう感じたとき、どう行動すればよいのでしょうか。まず大切なのは、感情的に他の相続人と対立する前に、冷静に専門家へ相談することです。
私たち司法書士は、遺言の有効性に関する問題に対し、次のようなサポートを提供できます。
- 遺言書の形式チェック
まずは、法律で定められた要件を満たしているか、専門家の目で厳密にチェックします。形式不備の有無を正確に判断することが、すべての始まりです。 - 遺言作成時の状況調査
遺言能力が争点になる場合、遺言が作成された当時のご本人の心身の状態や、周囲の状況などを調査する必要があります。ご家族からお話を伺ったり、医療記録や介護記録を参考にしたりしながら、遺言能力を判断するための材料を集めるお手伝いをします。 - 法的手続きのサポートと専門家連携
相続人間での話し合いで解決しない場合は、家庭裁判所での調停や、地方裁判所などでの遺言無効確認訴訟といった法的手続きに進むことがあります。司法書士は、これらの手続きに必要な書類作成をサポートします。また、代理人として交渉や訴訟活動が必要な場合は、弁護士などの他士業と連携し、最適な解決策をご提案します。
一人で悩まず、まずは専門家の客観的な意見を聞くことが、問題をこじらせずに解決へと向かうための重要な第一歩です。
有効性に配慮した遺言作成は司法書士へ。下北沢司法書士事務所が選ばれる理由
故人の大切な想いを確実に未来へ繋ぎ、残されたご家族が円満に相続手続きを進められるようにするためには、遺言書作成の段階から専門家である司法書士に相談することは、有効性に配慮した遺言を作成するための有力な方法です。
下北沢司法書士事務所では、単に法律の要件を満たすだけの書類作成に留まらない、お客様一人ひとりに寄り添ったサポートを心がけています。
- 不動産実務経験を活かした提案
代表司法書士は不動産業界での実務経験が豊富です。相続財産に不動産が含まれるケースでは、将来の相続登記や売却までを見据え、将来のトラブルを予防する観点から遺言内容をご提案します。 - 心理カウンセラーの資格を持つ司法書士
相続や遺言は、ご家族の歴史やデリケートな人間関係が深く関わる問題です。代表は心理カウンセラーの資格も有しており、法律的な問題だけでなく、お客様が抱える不安や心の葛藤にも丁寧に耳を傾け、安心してご相談いただける環境を整えています。 - 気軽に話せる無料相談
「何から話せばいいか分からない」「費用が心配」という方でも、安心して最初の一歩を踏み出せるよう、無料相談を実施しています。まずはお客様のお話をじっくり伺うことを最優先に、問題解決への道筋を一緒に考えます。当事務所の料金一覧についても、事前に丁寧にご説明いたしますのでご安心ください。
大切なご家族のために、そしてご自身の想いを確かに残すために。遺言書の作成や、その有効性について少しでもご不安があれば、どうぞお気軽に下北沢司法書士事務所までお問い合わせください。あなたの心に優しく寄り添い、状況に応じた解決策をご提案します。
法定相続情報証明制度
5月29日(月)からはじまる「法定相続情報証明制度」。亡くなられた方の戸籍一式をそろえて、法務局に提出すると法定相続関係を法務局が提出してくれる制度です。司法書士以外の各士業も代理できますが、不動産の相続登記と用意する書類がかなり重なります。下北沢司法書士事務所では、相続登記をご依頼の方は、この制度の代理も当面の間サービスで代理します。法務局に支払う手数料などもかかりません。また「不動産はないけどこの制度は利用したい」という場合、亡くなられたの戸籍を集めるが大変かと思います。そういった場合も、司法書士が戸籍を代理取得することが可能です。よろしければお問い合わせください。
「法定相続情報証明制度」の説明文 http://www.moj.go.jp/MINJI/minji05_00284.html
絵を描いた人のプロフィール https://www.creema.jp/c/yuninona
なんで子供ってアイス買ったことママに報告しちゃうんでしょうね。また怒られました。
下北沢司法書士事務所 竹内友章
相続対策としての生前贈与
相続対策の選択肢である生前贈与。生前贈与とは被相続人の方が亡くなる前に、節税対策として行われる贈与のことを指します。贈与によって発生する不動産の名義変更の登記については司法書士の専門分野ですが、本質である節税効果は勉強不足ですので調べてみました。生前贈与を行うのは「相続時精算課税制度」を利用できるからのようです。「相続時精算課税制度」とは、贈与税を2500万円まで非課税にできる制度。この制度を理由するために、相続が発生した際に被相続人から相続される予定の財産を、存命中に相続予定者に贈与しておきます(要するに生前贈与しておきます)。制度利用するための要件は、贈与を実地する歳の1月1日現在で贈与者が満60歳以上で、親または祖父母から子又は孫である推定相続人への贈与であること。ただし住宅資金の贈与の場合は親の年齢制限をなくすための特例もあるようです。
下北沢司法書士事務所 竹内友章