Archive for the ‘不動産’ Category
元不動産会社社員の司法書士が伝える不動産査定の秘密
なぜ不動産会社の査定は信用できない?元社員が明かす3つの裏側
「そろそろ実家の価値を知っておきたい」「相続した不動産、どうすれば…」そう思って不動産査定を考えたとき、多くの方が一瞬ためらってしまうのではないでしょうか。その直感、実はとても正しいのです。
こんにちは。下北沢司法書士事務所の竹内と申します。何を隠そう、私は司法書士になる前、不動産会社で働いていた経験があります。だからこそ、お客様が抱える「しつこい営業をされたらどうしよう」「提示された査定額って本当に信じていいの?」という不安の根っこにある、業界の「裏側」がよく見えるのです。
不動産会社も事業ですから、利益を追求するのは当然です。しかし、そのビジネスモデルの仕組みを知らないまま査定を依頼すると、知らず知らずのうちに、あなたのための査定ではなく、不動産会社のための営業活動に巻き込まれてしまう可能性があります。この記事では、元社員だからこそ語れる不動産査定の3つのカラクリを、包み隠さずお話しします。
カラクリ①:あなたの情報は「見込み客リスト」として管理される
査定サイトに名前や連絡先を入力した瞬間から、物語は始まっています。あなたの個人情報は、単なる問い合わせデータではありません。それは不動産会社にとって貴重な「見込み客リスト」となり、専門の業務用ソフトで厳重に管理されるのです。
「いつ、どの物件で問い合わせがあったか」「最後に連絡したのはいつか」「どんな反応だったか」といった情報が記録され、組織的な営業活動の対象となります。鳴り止まない電話は、一人の担当者の熱意というより、むしろ「まだ契約に至っていないリスト」を消化するためのシステム的な業務の一環なのです。一度リストに入れば、あなたが「もう結構です」と明確に断らない限り、定期的なアプローチが続く仕組みになっている会社も少なくありません。
カラクリ②:「高値査定」は契約を取るための常套手段
複数の会社に査定を依頼すると、一社だけ飛び抜けて高い金額を提示してくる会社に出会うことがあります。思わず「ここに任せたい!」と思ってしまうかもしれませんが、それこそが彼らの狙いです。
この「高値査定」は、あなたから売却の依頼(媒介契約)を取り付けるための、非常に効果的な営業テクニックなのです。まずは魅力的な価格であなたと契約を結び、物件を自社で独占的に確保すること。それが最優先事項なのです。
「少しでも高く売りたい」という売主の心理を巧みについたこの手法は、残念ながら、あなたの利益よりも不動産会社の利益を優先した結果生まれることが多いのが実情です。
カラクリ③:売れないと「値下げ提案」で結局は相場に着地させる
期待を胸に高い価格で売り出しを開始しても、待っているのは厳しい現実かもしれません。相場からかけ離れた価格では、当然ながら買い手は見つかりません。すると、媒介契約を結んだ不動産会社の担当者から、こんな言葉が聞こえてきます。
「反響が少ないので、少し価格を見直しませんか?」
これが、高値査定のシナリオの終着点です。最初は期待を持たせて契約し、売れない現実を突きつけて徐々に値下げを提案。数ヶ月後には、結局、他の会社が最初に提示したような「相場通り」の価格、あるいはそれ以下に落ち着くことも珍しくありません。最初の高値査定は、結果的に売却期間を無駄に長引かせ、大切な資産を売るタイミングを逃すリスクすらあるのです。
しつこい営業を回避しやすい選択肢:司法書士を通じた不動産査定
では、どうすれば不動産会社の営業戦略に巻き込まれず、純粋に「今の価値」を知ることができるのでしょうか。匿名査定サイトや営業の断り方を調べるのも一つの手ですが、より本質的で、効果が期待できる方法があります。それが、司法書士を間に挟んで査定を依頼するという選択肢です。
私たち司法書士は、不動産売買の当事者ではありません。ご依頼内容に応じて、査定依頼の窓口として不動産会社との連絡調整を行い、手続面からサポートします。言わば、あなたと不動産会社との間に立つ「防波堤」のような存在。これにより、営業連絡を受けるリスクを下げつつ、査定価格の情報を得やすくなります。「そんな方法があったのか!」と驚かれる方も多い、知る人ぞ知る方法です。
このテーマの全体像については、相続登記と不動産査定の進め方で体系的に解説しています。
司法書士が「緩衝材」に。営業電話やDMが一切届かない仕組み
なぜ、司法書士を通すと営業がなくなるのか。その仕組みはとてもシンプルです。私たちが提携先の不動産会社に査定を依頼する際、「これは売却活動のためではなく、あくまで遺産分割協議の参考資料として必要です」という目的を明確に伝えます。
不動産会社側も、すぐに売却に繋がる案件ではないと理解するため、営業リストの対象外として扱ってくれるのです。これにより、あなたは心理的な負担を一切感じることなく、純粋に客観的なデータとして査定書を手に入れることができます。私たちが、あなたと不動産会社との間の「緩衝材」の役割を果たすのです。
相続の専門家だからこそ、状況に応じた客観的な査定を入手可能
私たちの役割は、単に査定書を取り次ぐだけではありません。相続の専門家として、あなたの状況を深く理解した上で、本当に必要な情報が何かを判断し、最適な査定を依頼します。
例えば、相続人同士でスムーズに分割したいのか、将来的な売却を視野に入れているのか、それとも納税資金のために早期の現金化が必要なのか。状況によって、知るべき価格の種類は異なります。一般の買主を探す場合の「仲介価格」だけでなく、不動産会社に直接買い取ってもらう場合の「買取価格」の両方を取得するなど、多角的な視点から情報を提供できるのが、相続手続き全体を理解している司法書士ならではの強みです。
【実例】相続登記から始まった、営業ストレスゼロの不動産査定
相続をきっかけに、不動産の営業DMが頻繁に届くようになった、という話はよく耳にします。中には、不動産登記の情報を専門に扱う業者もいるようです。DMならまだしも、以前ご相談に来られた方の中には、「軽い気持ちで一括査定サイトに登録したら、自宅まで訪問営業に来られて困ってしまった」と、不安な表情でお話しくださった方もいました。
こうした営業に煩わされることなく、純粋に相続した不動産の価値を知りたい、というご要望は非常に多いです。当事務所では、相続登記のご依頼をお受けした際に、ご希望があれば提携先の不動産会社から査定書を取り寄せるサポートも行っています。もちろん、原則として、査定を依頼した会社から後日こちらからの許可なく営業連絡が入らないよう配慮して進めます。実際に、このサービスをご利用になった依頼者様は、不動産会社と一度も顔を合わせることなく、将来の資産計画に不可欠な客観的データを手に入れ、大変安心されていました。
自分で相場を調べる方法は?査定額の妥当性を見抜く3つの視点
司法書士に依頼するだけでなく、ご自身でも相場感を養っておくことは、非常に重要です。不動産会社から提示された査定額が妥当なものかを見抜く「目」を持つことで、より納得感のある意思決定ができます。ここでは、専門家でなくても実践できる3つの視点をご紹介します。
視点①:公的データを活用する(不動産情報ライブラリ)
最も信頼性が高い情報源の一つが、国土交通省が運営する「不動産情報ライブラリ」です。このサイトでは、不動産会社が提示する「売り出し価格」ではなく、実際に売買が成立した「成約価格」を匿名化された形で確認できます。
ご自身の物件があるエリアを選択し、取引時期や面積などを絞り込むことで、近隣でどのような不動産が、いくらで取引されたのかを具体的に知ることができます。査定額を検証する際の、強力な判断材料になるはずです。

視点②:不動産ポータルサイトで競合物件をチェックする
SUUMOやLIFULL HOME’Sといった大手の不動産ポータルサイトも、手軽に相場観を掴む上で非常に役立ちます。ご自身の物件と同じエリア、似たような築年数、広さ、間取りの物件が、現在いくらで「売りに出されているか」を調べてみましょう。
ただし、これはあくまで「売り出し価格」であり、最終的な成約価格はここから値引きされる可能性がある、という点は覚えておく必要があります。とはいえ、今現在の市場の温度感を知るための「定点観測」としては非常に有効な手段です。
視点③:査定の根拠を「言葉」で説明できる担当者か見極める
最終的に、最も大切なのは「人」を見極めることです。信頼できる担当者は、ただ査定額が書かれた紙を渡すだけではありません。「なぜ、この価格になるのか」その根拠を、あなたの言葉で、論理的に説明してくれます。
例えば、「お隣のマンションでは最近〇〇円で成約した事例がありますが、お客様の物件は角部屋で日当たりが良いため、プラス査定が見込めます」「一方で、室内のリフォームが必要な点を考慮し、この価格とさせていただきました」といったように、周辺の取引事例や物件のプラス・マイナス両方の要因を具体的に挙げ、情報と提案をセットで示してくれる担当者こそ、あなたのパートナーとなるべきプロフェッショナルです。こうした担当者との出会いは、不動産売却サポートに強い司法書士の選び方を見つける上でも重要なポイントとなります。安易な高値査定に惑わされず、誠実な担当者を見極めることが、不動産取引で騙されるリスクを避ける最善の策です。
不動産査定に関するよくあるご質問
最後に、不動産査定に関して当事務所によく寄せられるご質問にお答えします。
Q. 司法書士に査定を依頼すると費用はかかりますか?
A. 当事務所では、相続登記などのご依頼の一環として不動産の査定書を取り寄せる場合、原則として追加の費用はいただいておりません。これは、提携先の不動産会社も、司法書士からの依頼ということで協力的に、多くの場合無料で対応してくれるためです。費用を気にせず、まずはお気軽にご相談いただければと思います。より詳しい料金については、料金一覧をご覧ください。
Q. まだ売却するか決めていませんが、相談しても大丈夫ですか?
A. もちろんです。むしろ、「まだ売却するか分からないけど、検討材料として価値を知っておきたい」という方にこそ、私たちのような中立的な専門家をご活用いただきたいと考えています。すぐに売却する・しないに関わらず、まずは資産の現状を正確に把握しておくことが、将来のあらゆる選択肢を広げるための第一歩になります。具体的な手順については、相続登記時の不動産査定は司法書士へ!営業なしで価値を知る方法でも詳しく解説しています。
Q. 査定だけでなく、その後の売却手続きもお願いできますか?
A. はい、喜んでサポートさせていただきます。査定後に売却を決断された場合は、必要に応じて不動産会社との連携を行い、売買に伴う登記手続や書類面の確認など、司法書士が担える範囲でサポートします。相続から売却まで、手続きの窓口を一本化できるため、お客様の負担を大幅に軽減することができます。当事務所の対応業務一覧もぜひご覧ください。
まとめ:不動産査定の不安は、専門家への相談で解消できます
不動産査定の裏には、残念ながら不動産会社の営業戦略が隠されていることが少なくありません。しかし、その仕組みを知り、適切な対策を講じることで、不要なストレスを感じることなく、客観的な情報を安全に手に入れることは十分に可能です。
その最も確実な方法が、司法書士という中立的な専門家を介することです。「いきなり不動産会社に連絡するのは少し怖い」「まずは詳しい人から公平な情報を得たい」そうお考えでしたら、ぜひ一度、下北沢司法書士事務所にお声がけください。相続の相談先(専門家)の選び方迷われている方も、私たちが最初の窓口となって、あなたの状況を整理するお手伝いをいたします。
まずはお気軽にお問い合わせください。
東京都世田谷区北沢にある下北沢司法書士事務所は、相続手続き、遺言作成、相続放棄、会社設立、不動産売却など、幅広い法務サービスを提供しています。代表の竹内友章は、不動産業界での経験を持ち、宅地建物取引士や管理業務主任者の資格を活かし、丁寧で分かりやすいサポートを心掛けています。下北沢駅から徒歩3分の便利な立地で、土日も対応可能です。お気軽にご相談ください。
不動産売却が変わる!?4.1債権法改正
ここは触れないわけにはいかない・・・。こんにちは!下北沢司法書士事務所の竹内と申します。
相続法の法改正の方が注目されやすいと思いますが、民法の法改正はそれだけではありません。売買に関する法律も4月1日に変わり、不動産の売却にも関わってきます。元不動産営業マンの司法書士としてはスルーできません。今日は新しい用語である「契約の内容に適合しない」という表現についてお伝えしたいと思います。ちょっと理屈っぽぃところですが、なるべくざっくりお話ししたいと思います。

今までは「瑕疵」という用語に翻弄されていた!?
旧民法では「隠れた瑕疵」について売主は責任を負うと書いてありました。瑕疵とは欠陥のことです。隠れた欠陥ですから不動産なら建物の床下の配管が劣化してるなど、「目に見えない部分」の欠陥は責任を負うと連想されます。逆を言えば目に見えるような建物の壁に大きな穴が開いてるような分かりやすく見える部分は「分かってて買ったんでしょ」と売却した方の立場からなら言えそうです。しかし実際には目に見えるかどうかでなく、契約の時に欠陥も考慮して価格を決めているかや、その欠陥があっても契約の目的が達成されるかなどを総合的に判断して責任を負うかどうか決めていたのです。これだと「隠れた瑕疵」なんて表現は現実に合ってないし分かりにくいということで「契約の内容に適合しない」と用語を改めました。
結局、不動産取引はどう変わるのか?
確かに用語が変わって中身が変わって無いともいえますが、不動産取引の現場には影響を与えると思います。契約の内容に適合しないときは責任を追及されるリスクがあると条文にはっきり書かれたため、今までよりも契約条件をきちんと精査して取引をするようになると考えています。価格はもちろんですが、安全な不動産取引かどうかに取引当事者に関心が集まり、契約内容を決めるのにじっくり時間を取るようになって、結果として不動産を巡るトラブルが減ってくれるといいなと(期待を込めて)思っています。
今日は新しい債権法についてお話ししました。今回お話ししたことだけではなく、不動産を買った人が責任を追及する手段も変わっていますが、それはまた別の機会にお話ししたいと思います。最後までお読みいただき本当にありがとうございました!
下北沢司法書士事務所 竹内友章
東京都世田谷区北沢にある下北沢司法書士事務所は、相続手続き、遺言作成、相続放棄、会社設立、不動産売却など、幅広い法務サービスを提供しています。代表の竹内友章は、不動産業界での経験を持ち、宅地建物取引士や管理業務主任者の資格を活かし、丁寧で分かりやすいサポートを心掛けています。下北沢駅から徒歩3分の便利な立地で、土日も対応可能です。お気軽にご相談ください。
元不動産屋の司法書士が教えるいい不動産屋さんの選び方
おはようございます!下北沢司法書士事務所の竹内と申します。
私がそもそも「司法書士」という職業を知ったのは不動産の営業をしてたときでした。電話帳の上から下まで電話をかけまくり、上司に朝礼で怒られながら必死に外回りをし、やっとこさ契約までたどりつくのですが、その最後の決済手続きに登場するのが「司法書士」。書類仕事をササっとこなし、パパっと12、3万の報酬をもっていきます。「いいなぁ~。あっちの方が楽に安定して稼げるよな~」と思ったものででした。いざ司法書士になるとそう甘くもなく、「隣の芝生は青く見える」という言葉の意味が不動産業者と司法書士、両方やって良く分かりました。
そこで今日は、不動産営業をしてた司法書士の立場からあなたが得する不動産業者の選び方をお伝えします。
色んなケースがあるので一般論としてお伝えできることは抽象的になってしまうのですが、大きく3つのポイントを意識してください。
ポイント① 会社でなく担当者で選ぶ。
売却期間をどれくらい見るかによりますが、不動産屋さんとは数か月から1年、場合によってはもっと長い期間お付き合いをすることになります。ですので気軽に電話やメールができる方を選びましょう。不動産の営業マンとのやりとりがストレスになってはいけません。話しやすさは大事だと思います。大手の会社か地域密着の会社かが良く比較されますが、それはどっちでもいいと私はいいと思います。会社よりも担当者で選びましょう。
ポイント② 費用対効果を無視して、あなたの物件を大事に売却してくれるか。
不動産は不思議なもので1,000万に届かない小さな中古マンションも、1憶を超えるような土地や投資物件も売却にかかる手間はそれほど大きく変わりません。不動産の営業マンは売った物件の価格が高いほど報奨金の金額が高くなる場合が多いため、同じ手間でより高い収入につながる高い物件に力が入りがちです。そうではなくてきちんと時間と手間を物件の大きさに関わらずかけてくれる方を担当者にしましょう。しかし、仕事を頼む前にどうやっていい営業マンかどうか見極めるか。ここは会って話してみた印象を大事にして良いと思います。質問に丁寧に答えてくれている、あなたの希望を聞いてくれる、査定をするときも査定の根拠となる説明がきちんと調べられたものと感じられるなど、あなたがいい印象を持った営業マンなら大丈夫だと思います。それとは逆にその営業マンが「頼んでくれるかまだ分からないのにそんなに手間はかけられない」と思っている雰囲気がしたら、やめておいた方がいいと思います。
ポイント③ 査定価格だけで選ぶのは危険!
あなたが数社不動産会社をまわったときに、一番高い査定をつけてくれたというだけでその不動産会社にするのは危険です。その査定は「想定できる最高の価格」に過ぎずなかなか売れずに結局、販売価格を下げることになるかも知れません。もしかしたら安い査定をした会社の方がきちんと現実的な数字を出してくれていて、そちらに任せた方が高く売れるかも知れません。数字をみたら、少し質問をしてみましょう。「この価格はどういう方が買うのを想定してますか。不動産会社?お住まいになる個人?(通常は個人を想定した方が価格は高いですが、販売期間は長期化する傾向があります)」あるいはもっとシンプルに「この価格で売るにはどれくらいの期間がかかりますか?」でもいいと思います。その数字がどういう前提を出てきたのか質問をしてみましょう。うまく聞けなくても、見えてくるものがあると思います。
今日は不動産会社を選ぶときに意識して欲しいポイントをお伝えしました。少しでも参考になったら嬉しいです。最後までお読みいただいてありがとうございました!!
下北沢司法書士事務所 竹内友章
東京都世田谷区北沢にある下北沢司法書士事務所は、相続手続き、遺言作成、相続放棄、会社設立、不動産売却など、幅広い法務サービスを提供しています。代表の竹内友章は、不動産業界での経験を持ち、宅地建物取引士や管理業務主任者の資格を活かし、丁寧で分かりやすいサポートを心掛けています。下北沢駅から徒歩3分の便利な立地で、土日も対応可能です。お気軽にご相談ください。
不動産をあげて税金取られる!?怖い離婚の話。
日本の離婚率は1.68。人口千人あたりで約1.7人離婚してるそうです。厚生労働省が調べていますが、私は意外と低いなと思いました。
みなさんはいかがでしょうか。
こんにちは、司法書士の竹内と申します。今日は離婚に関する「ホラー」なお話をします。
離婚によって元配偶者に不動産を財産分与することはよくあります。

頑張ってローンを返していた愛着あふれる戸建住宅やマンションを失うなんてそれだけでも悲しいことですが、離婚じゃ仕方ないとあきらめはつくかも知れません。
しかし、なんとおそろしいことに財産分与で不動産を譲った方に「譲渡所得税」という税金がかかることになっています。
売ったならともかく、収入は1円もない財産分与でなぜ税金を払うのか不思議ですが、これは知っておかないと大変なことになるかも知れません。
この譲渡所得税、どれくらいかかるかというと「時価」に所有している期間によって約2割または約4割かかります・・・。
財産分与した年の1月1日で保有期間が5年を超えていたら約2割、5年以内なら約4割です。
不動産の2割とか4割なんてお金がなんの対価もないのに税金として出てくなんて背筋が凍ります。離婚した後に分かったらシャレになりません。
ただ、実際には居住用不動産の3,000万円控除が使えたり買った時の金額も経費として引けたりするので、税理士さんに確認すれば意外と
0に抑えられることも多いです。(この場合も申告は必要なので税理士報酬はかかります。)
もちろん、下北沢司法書士事務所からも税理士さんをご紹介しますし、「いきなり税理士に会うのはちょっと・・・」という方には当事務所から税理士さんにヒアリングしておきます。是非、お客さまのご希望の進め方を聞かせてください。
夫婦生活8年。私が離婚しないですんでるのは夫婦仲がいいからではなく、ひょっとしたら譲渡所得税のおかげかも知れません。
でゎまたっ!!
下北沢司法書士事務所 竹内友章
東京都世田谷区北沢にある下北沢司法書士事務所は、相続手続き、遺言作成、相続放棄、会社設立、不動産売却など、幅広い法務サービスを提供しています。代表の竹内友章は、不動産業界での経験を持ち、宅地建物取引士や管理業務主任者の資格を活かし、丁寧で分かりやすいサポートを心掛けています。下北沢駅から徒歩3分の便利な立地で、土日も対応可能です。お気軽にご相談ください。
不動産の価格で気を付けたいこと。
暑さもやわらぎ、大分すごしやすくなってきました。
こんにちは。司法書士の竹内と申します。
仕事柄、不動産売買と関わることも多いのですが、その中で感じることがあります。
それは・・・
「物件は1つ1つ違うんだな~」
土地の形や接している道路の広さ、お隣との境界、建てられる建物の大きさ・・・。
相場はあってもそれだけでは計れないものです。
最初からきちんと物件を調査して
「相場だと~万円くらいですが、土地の形があまり良くないので実際には~万円くらいが適正価格だと思います。ただ売り出すときには少し高めの価格から始めてもいいと思います。」
と丁寧に物件と向き合う不動産業者さんにお願いしたいものだなと感じました。
私も司法書士として、1つ1つのお話と丁寧に向き合うよう心がけています。
明日14日、14:00から千歳烏山で成年後見制度についてのセミナー講師をします。
お時間許せば、お越しくださいませ。
世田谷区南烏山6-12-12 コーシャハイム千歳烏山12号棟
コミュニティカフェ「ななつのこ」
下北沢司法書士事務所 竹内友章

大家さんの気持ちに寄り添う・・・。
おはようございます❕
司法書士の竹内と申します。
大家さん向けに入居者死亡・家賃滞納などの法律問題の解消を業務としています。
家賃滞納でお困りの大家さん、対応の方針はもちろん大家さんのご希望によって決めていきます。
とはいえ「どうしていいか分からない・・・」
となかなか方針が決められないのも実情だったりします。
普通の暮らしをしてきた大家さんにとって、家賃を払わないなんて状況は理解できないし、
自分には理解できない行動をとってる人に対してどのような態度でのぞめばいいのか、
分からなくなるのは当然だと思います。
そんなときには、「損失を取り戻す」よりも「これ以上の損失を防ぐ」方向でご案内をします。
つまり、「まずは建物を明け渡していただき、早く次の入居者を見つける」ことを一番優先
します。今現在、家賃を払ってない方はこれからも滞納する可能性が大きいからですね。
しかしながら、様々な想いのつまったアパートやマンションで家賃を滞納されたり、入居者死亡
などにあってしまうしまう大家さんのご心痛は大変なものだと思います。
滞納された家賃ももちろん、お支払いいただく確約書を提出いただきます。
例え分割になっても、少しづつでもお支払いする約束をいただき、大家さんの気持ちに
寄り添う対応を心がけています。
今、事務所の窓からハラハラと桜が散っています。晴天に桜吹雪。日本に生まれて幸せだなぁ
と思います。ちょっと大げさですけどね。
下北沢司法書士事務所 竹内友章
ご自宅、借地権で購入するメリット
マイホームを探していると、相場よりずいぶん手頃な価格で売り出されている「借地権付き建物」を見かけることがありますよね。今回は、借地権取引の登記手続きやご相談も数多く承ってきた世田谷区の司法書士である竹内が、ご自宅を借地権で購入するメリットや気をつけておきたい費用面・契約期間のルールについて分かりやすくお話しします。
ご自宅を購入する際、土地まですべて所有するのではなく、地主さんから土地を借りて建物を所有する「借地権」も有力な選択肢のひとつです。なお、所有権との根本的な違いや借地権の全体像については、不動産の権利についてで体系的に解説しています。
自宅を借地権付き建物で購入する4つのメリット
「土地が自分のものにならないのに、何千万も出して家を買うのは損なのではないか」と迷われる方は少なくありません。しかし、不動産業界での経験も踏まえて実際の取引を見ていると、借地権だからこそ得られる合理的なメリットがたくさんあります。
まずは、借地権付き建物をマイホームとして選ぶ4つの大きな魅力から見ていきましょう。
所有権物件の6〜8割程度で購入でき初期費用を抑えられる
借地権付き建物を選ぶ何よりのメリットは、やはり購入価格の安さです。土地の所有権を買い取る費用がかからないため、周辺の同じような条件の所有権物件と比べて、おおむね6〜8割程度の価格で購入できるケースが多く見られます。
たとえば、土地と建物を合わせて所有権で買うと5,000万円ほどするエリアでも、借地権付き建物であれば3,000万円〜3,500万円程度で手に入る可能性があるということです。初期費用や住宅ローンの借入額を1,500万円以上も抑えられるとなれば、毎月のローン返済にゆとりが生まれますよね。
浮いた資金を建物のリフォーム費用に充てて理想の住空間を作ったり、お子様の教育資金や老後の蓄えとして手元に残しておいたりできるのは、家計にとって非常に大きなプラスになります。
地価が高い都心部や駅近など好立地の物件を選びやすい
土地の価格が高い東京都心部であればあるほど、借地権の価格的なメリットは大きくなります。
当事務所がある世田谷区をはじめ、都内の人気路線沿いや駅から近い好立地では、先祖代々の土地を守っている地主さんや寺院などが「土地は手放したくないけれど、貸して収益を得たい」と考え、古くから借地として貸し出しているエリアがたくさんあります。そのため、普通ならなかなか売りに出ないような一等地や落ち着いた住宅街に、借地権付きの中古戸建てがひょっこり出てくることが珍しくありません。
所有権で探すと予算オーバーで郊外までエリアを広げざるを得ない場合でも、借地権を選択肢に入れることで、通勤や通学に便利な希望の街にマイホームを持てる可能性がぐっと広がります。
土地の固定資産税や都市計画税を直接負担しなくてよい
税金面の負担が軽くなる点も見逃せません。借地権付き建物の場合、土地は自分の所有物ではないため、土地を購入したときにかかる不動産取得税や、毎年課税される土地部分の固定資産税・都市計画税を直接支払う必要がありません。これらの税金は、土地の所有者である地主さんが納めることになっています。
もちろん、地主さんが支払う税金相当分は毎月の地代(土地の賃料)の計算に織り込まれていますが、地価の上昇によって土地の固定資産税が急に跳ね上がったとしても、買主側が直接その税負担を背負わなくて済むのは安心感があります。
なお、借地の上に建っている「建物」自体は購入される方の所有物となりますので、建物部分の固定資産税・都市計画税や、購入時の登記費用(登録免許税など)はかかります。ご自身が住むためのマイホームであれば、一定の要件を満たすことで購入時の居住用住宅の税金の減額制度を活用し、建物の登記費用を抑えることも可能です。
普通借地権や旧法借地権なら更新により長期間住み続けられる
ご相談に来られるお客様から、「借りている土地だと、契約期間が終わったら地主さんから追い出されてしまうのでは?」と心配される声をよく伺います。ですが、中古の戸建て市場に出回っている多くの物件(旧借地法や現行法の普通借地権)では、借地人の権利が法律でとても強く守られています。
契約期間が満了を迎えても、借地上に建物が存在し、借地人が「これからも住み続けたい」と更新を望む限り、契約は原則として更新されます。地主さん側から更新を断るためには、地主さん自身がどうしてもその土地を使わなければならない切実な事情(正当事由)や、相応の立退料の支払いなど、極めて高いハードルを越えなければなりません。
つまり、建物の存在や正当事由の厳格な要件といった法的な仕組みによって継続利用が強く保護されており、きちんとルールを守って更新を重ねていけば、何十年と長期にわたってご自宅として安心して暮らし続けることができます。
購入前に把握したい借地権のデメリットと更新料・承諾料の目安
ここまでメリットをお話ししてきましたが、初期費用が安い分、購入後にどのようなお金がかかるのかを知っておくことが大切です。借地権には毎月の地代だけでなく、節目ごとに地主さんへ支払う特有の一時金が存在します。
買ってから「こんなはずじゃなかった」と後悔しないよう、デメリットとなる費用面と具体的な金額の目安を確認しておきましょう。
毎月の地代負担と将来の売却・建替時にかかる承諾料
まず、土地を借りている以上、地主さんに対して毎月「地代(賃料)」を支払う必要があります。住宅地における地代の相場は、土地の固定資産税・都市計画税の3〜5倍程度(更地価格の年1%前後)になることが多く、都内の戸建てであれば月額1万5,000円〜4万円程度が一つの目安です。住宅ローンの返済とは別に、住んでいる限りこの地代が毎月かかる点、また周辺の地価や税金の変動によって将来地代が見直される可能性がある点は押さえておきましょう。
さらに、気をつけたいのが地主さんへの「承諾料」です。お客様とのお話の中でもよくお伝えするのですが、デメリットは売却の時に承諾料がかかること。おおむね売却価格の10%に設定されることが多いです。また、更新料もかかるので大きな支出になるという点は、購入前に必ずライフプランへ組み込んでおく必要があります。
借地権付き建物は、将来「他の人に売りたい(土地賃借権の譲渡)」という場合に地主さんの承諾が必要です。また、「古くなったので建て替えたい(増改築)」という場合も、契約書の増改築制限特約や借地条件の変更の有無、適用される法律や更新後の状況などによって、地主さんの承諾が必要になるケースが多くあります(万が一、合理的な理由なく承諾が得られない場合には、裁判所に地主さんの承諾に代わる許可を求める借地非訟という制度もあります)。地主さんの承諾を得る際に支払う承諾料の目安は以下の通りです。
- 譲渡承諾料(名義書換料):借地権価格(または売却価格)の10%程度
- 建替承諾料(増改築承諾料):更地価格の2〜5%程度(または借地権価格の3〜5%程度)
将来もし手放すことになった場合、売却代金の中から地主さんへ承諾料を支払うことになりますし、買主を見つける際にも地主さんとの調整が欠かせません。なお、将来的な出口戦略として借地権を地主さんと協力して同時売却するなどの方法もありますが、まずは「売却や契約条件に関わる建て替えなどの場面で、地主さんの承諾や費用負担が生じやすい権利」であることを理解しておくと安心です。
借地権の更新料の金額目安と路線価を用いた計算方法
そして、もう一つの大きな支出となるのが、10年〜20年といった契約期間の区切りごとに発生する「更新料」です。
実は、法律(借地借家法など)の中に「更新料を支払わなければならない」という決まりや、金額の計算式が定められているわけではありません。土地賃貸借契約書に書かれた特約や、これまでの更新時の支払い実績、地域の慣行など、地主さんと借地人の合意に基づいて支払われるものです。
東京をはじめとする都市部では更新料を支払う慣行が根強く、契約書にも明記されているケースが大半です。実務上の一般的な相場としては、「借地権価格の5%程度(または更地価格の2〜3%程度)」が目安とされています。
ご自身でおおよその金額を試算してみたいときは、相続税や贈与税の算定基準として国税庁が公表している路線価図の税務上の評価方法を参考にすると、ひとつの目安が分かります(ただし、これはあくまで税務上の評価額を用いた試算であり、実際の取引価格や更新料の統一的な算定基準ではありません)。路線価図には、道路ごとに1平方メートルあたりの評価額が千円単位で記載されており(例:「300C」なら1㎡あたり30万円)、末尾のA〜Gのアルファベットで「借地権割合(住宅地ではC=70%やD=60%が多い)」が示されています。
- 路線価ベースの借地権評価額の目安 = 路線価(千円×1,000で円換算した1㎡あたりの金額) × 土地の面積(㎡) × 借地権割合
- 更新料の試算目安 = 上記の借地権評価額 × 5%前後(当事者間でこの評価額の5%を算定基礎とする場合)
たとえば、路線価から算出した土地の自用地評価額が3,000万円で、その地域の借地権割合が60%だった場合、路線価ベースの借地権評価額は1,800万円(3,000万円×60%)となります。当事者間でその5%を更新料の算定基礎とする場合、更新料の試算額は約90万円です。実際の更新料は実勢価格や契約内容、地主さんとの取り決めによって異なりますが、この試算例のような条件の物件では更新時に100万円前後のまとまった出費が見込まれるため、購入前にしっかり確認・想定しておきたいポイントです。
借地借家法と旧借地法で異なる土地の更新期間と比較
「では、その更新料は何年ごとに支払うことになるの?」という疑問が湧いてきますよね。ここで重要になるのが、その土地の借地契約に適用される「法律」の違いです。
中古の借地権付き建物を購入する場合、基本的には新しくゼロから借地契約を結ぶのではなく、前の所有者(売主さん)が地主さんと結んでいた借地契約を引き継ぐ形になります。そして、「一番最初にその土地の借地契約が結ばれたのがいつか」によって、適用される法律と更新期間が大きく異なるのです。
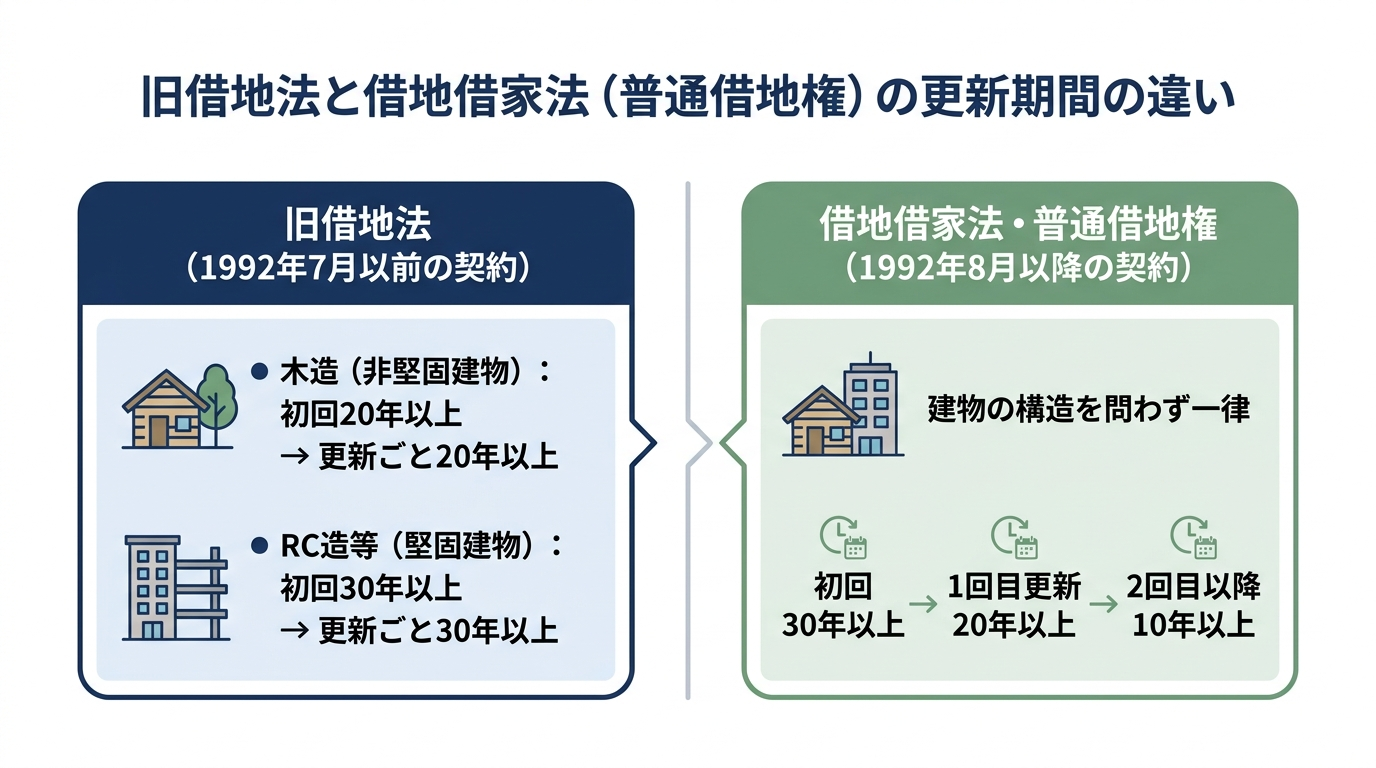
具体的には、1992年(平成4年)8月1日に現在の「借地借家法(新法)」が施行されました。それより前(1992年7月31日以前)に結ばれた契約には、たとえ平成や令和の時代に更新の契約書を書き換えていたとしても、原則として昔の「旧借地法(旧法)」がそのまま適用され続けます。
旧借地法と借地借家法(普通借地権)の存続・更新期間の違い
旧借地法と、現行の借地借家法(普通借地権)では、契約の存続期間や更新後の期間がどのように違うのか、比較表にまとめました。
| 項目 | 旧借地法(1992年7月31日以前の契約) | 借地借家法・普通借地権(1992年8月1日以降の契約) |
|---|---|---|
| 建物の構造による区分 | あり・非堅固建物(木造など)・堅固建物(鉄筋コンクリート造など) | なし(構造を問わず一律) |
| 当初の存続期間 | ・非堅固:最低20年以上(定めがない場合は30年)・堅固:最低30年以上(定めがない場合は60年) | 一律30年以上 |
| 1回目の更新後の期間 | ・非堅固:20年以上・堅固:30年以上 | 20年以上 |
| 2回目以降の更新後の期間 | ・非堅固:20年以上・堅固:30年以上 | 10年以上 |
※上記は法律上の最低期間(または期間の定めがない場合の法定期間)であり、当事者の合意によってこれより長い期間を定めることも可能です。
一般的な木造の戸建て住宅で考えてみましょう。もし購入しようとしている物件が1992年7月以前からの借地権(旧借地法・非堅固建物)であれば、更新期間は原則としてずっと20年ごと(当事者の合意で20年以上)になります。
一方、1992年8月以降に新しく設定された借地権(借地借家法・普通借地権)の場合は、最初の期間は30年と長いものの、1回目の更新で20年、2回目以降の更新からは10年ごと(合意でそれ以上)と、更新のサイクルが短くなっていきます。1992年以降に始まった契約であれば、ちょうど最初の30年が経過して1回目の更新を終えたか、これから迎える時期にあたります。検討中の物件が「旧法」なのか「新法」なのか、そして「次の更新が何年後で、その後の更新周期は何年ごとか」を確認することが、長期的な資金計画の鍵を握ります。
現行法における契約期間や更新に関する条文の詳細は、e-Gov法令検索の借地借家法(平成三年法律第九十号)でもご確認いただけます。
購入時に混同しやすい「定期借地権」との決定的な違い
もう一つ、物件探しの際に決して混同してはいけないのが、1992年の借地借家法で新しく作られた「定期借地権」です。
これまでご説明してきた「旧法借地権」や「普通借地権」は、期間が満了しても更新して住み続けられる権利でした。しかし、定期借地権(住宅でよく使われる一般定期借地権など)は、当初の契約期間が50年以上と長く設定されている代わりに、「契約の更新が一切ない」という決定的な違いがあります。
定期借地権の物件を購入した場合、契約期間が満了を迎えたら、原則として建物を自分の費用で解体し、更地に戻して地主さんへ土地を返還しなければなりません。また、残りの契約期間が短くなるにつれて売却しづらくなったり、買主が住宅ローンを組みにくくなったりする特徴があります。
物件情報を見る際は、土地権利の欄に「借地権(旧法)」「普通借地権」と書かれているのか、それとも「一般定期借地権」と書かれているのかを真っ先にチェックしてください。似て非なる権利ですので、ここを区別しておくことが大切です。
物件価格と地代・更新料のバランスを見極める購入前の確認手順
結局のところ、借地権付き建物を購入して満足できるかどうかは、「毎月支払う地代や将来の更新料と、購入価格の安さのバランス」を見ながら、ご自身のライフプランに合っているかを冷静に見極められるかどうかにかかっています。
最後に、候補の物件を見つけたとき、売買契約を結ぶ前にどのような手順で計算し、何をチェックすべきかをお伝えします。
所有権との価格差と居住年数から総費用を試算する
まずは、感情だけで「安いからお得!」と飛びつくのではなく、簡単な算数で総費用を比べてみましょう。以下の3つのステップで整理すると、判断がしやすくなります。
- 所有権との初期費用の差額を出す:近隣の似た条件の所有権物件と比べて、物件価格がいくら安いかを確認します(例:所有権より1,500万円安い)。
- 住む予定の年数を決める:その家に何年間住み続ける想定かを考えます(例:30年間住む)。
- 居住期間中の維持費の差を計算する:30年間に支払う「地代の総額(例:月2.5万円×12ヶ月×30年=900万円)」と「期間中に到来する更新料(例:100万円×1〜2回)」を足し合わせます。そこから、もし所有権で買っていた場合にかかる「土地の固定資産税・都市計画税の30年分(例:年15万円×30年=450万円)」を差し引きます。
この例でいえば、借地権特有の30年間の実質的な追加負担は「(地代900万円+更新料200万円)-土地の税金450万円=650万円」となります。初期費用で1,500万円安く買えているのであれば、30年間住んでもトータルの支出は借地権のほうが850万円ほど抑えられる計算になりますね。
もちろん、30年後に土地という資産が手元に残る所有権と、将来売却する際に譲渡承諾料(約10%)がかかる借地権という資産価値の違いはあります。ただ、「住宅ローンに追われず、今の生活の質や立地の良さを優先したい」という方にとっては、このように数字で比較することで納得して決断できるようになります。
売買契約前に土地賃貸借契約書と登記状況で確認すべき項目
試算してみて「やはりこの借地権物件を購入したい」となったら、売買契約書に判を押す前に、不動産仲介会社を通じて以下の3点を必ず確認してください。
- 土地賃貸借契約書の内容:最初の契約が結ばれた時期(旧法か新法か)、次回の更新時期はいつか、更新料や建替承諾料についての特約条項がどう書かれているか、前回の更新時にいくら支払った実績があるかを確認します。
- 地主さんの承諾条件:今回の売買にあたって、地主さんから「借地権譲渡の承諾」が確実に得られるか、譲渡承諾料は売主・買主のどちらが負担するか(通常は売主負担ですが確認が必要です)。また、買主様が住宅ローンを利用する場合は、銀行が建物に担保(抵当権)をつけることに対する地主さんの「抵当権設定承諾書(実印の押印や印鑑証明書の添付など)」がもらえるかも極めて重要です。
- 建物の登記状況:借地権は、土地そのものに借地権の登記がされていなくても、借地の上にある「建物」が自分名義で登記されていれば、第三者に対して借地権を主張できる(対抗要件を備える)という法律上のルールがあります。現在の売主さん名義で建物が正しく登記されているか、購入後にスムーズに名義変更(所有権移転登記)ができる状態かを事前にチェックしておく必要があります。
古くから続く借地権の場合、契約書が手書きで条文が曖昧だったり、地主さんに代替わりが発生していたりと、一般の方だけでは読み解きにくいケースも少なくありません。
下北沢司法書士事務所では、不動産会社での実務経験も持つ司法書士が、借地権付き建物の購入に伴う登記手続きはもちろん、「この借地契約書の内容で本当に買って大丈夫だろうか」「将来、相続や売却をするときに困らないか」といった事前のご相談にも丁寧に対応しております。心理カウンセラーの資格も活かし、専門用語を並べ立てるのではなく、お客様が気になっている不安に真っ先に耳を傾けることを大切にしています。
土日や出張での無料相談も承っておりますので、気になる物件が見つかった段階や、契約内容に少しでも疑問があるときは、どうぞお気軽に当事務所へご連絡ください。
借地権付き建物の購入・登記や契約内容に関するご相談はこちら(お問い合わせ)
下北沢司法書士事務所 竹内友章
大家さん向けの保険、意外と充実!!
大家さんの“万が一”に備える保険の全体像
賃貸アパートや投資マンションの経営は、安定した収益が期待できる一方で、予測不能なトラブルと常に隣り合わせです。特に近年、孤独死や自然災害、設備の老朽化による事故など、大家さんの頭を悩ませる問題は多様化しています。こんにちは。大家さんの相談を数多く受けてきた世田谷の司法書士、下北沢司法書士事務所の竹内です。
これまで多くの大家さんとお話しする中で、「本当は保険が使えるのに、そのことに気づかず自己資金で対応してしまった」というケースに何度も遭遇してきました。これは非常にもったいないことです。適切な保険に加入し、その内容を正しく理解していれば、予期せぬ出費を抑え、大切な資産と安定した賃貸経営を守ることができます。この記事では、複雑で分かりにくい大家さん向けの保険について、その全体像から確認すべきポイントまで、不動産トラブルや相続対応に関わる司法書士の視点も交えて解説していきます。
賃貸経営に潜む3つの代表的なリスク
まず、大家さんが備えるべきリスクにはどのようなものがあるのでしょうか。漠然とした不安を具体的な課題として認識するために、代表的な3つのリスクを見ていきましょう。
- 孤独死・入居者の死亡
単身世帯の増加に伴い、室内での孤独死はどの物件でも起こりうるリスクです。発見が遅れると、特殊清掃や原状回復に高額な費用がかかるだけでなく、次の入居者が見つかるまでの家賃収入の途絶や、事故物件としての資産価値の下落にも繋がりかねません。 - 火災・自然災害
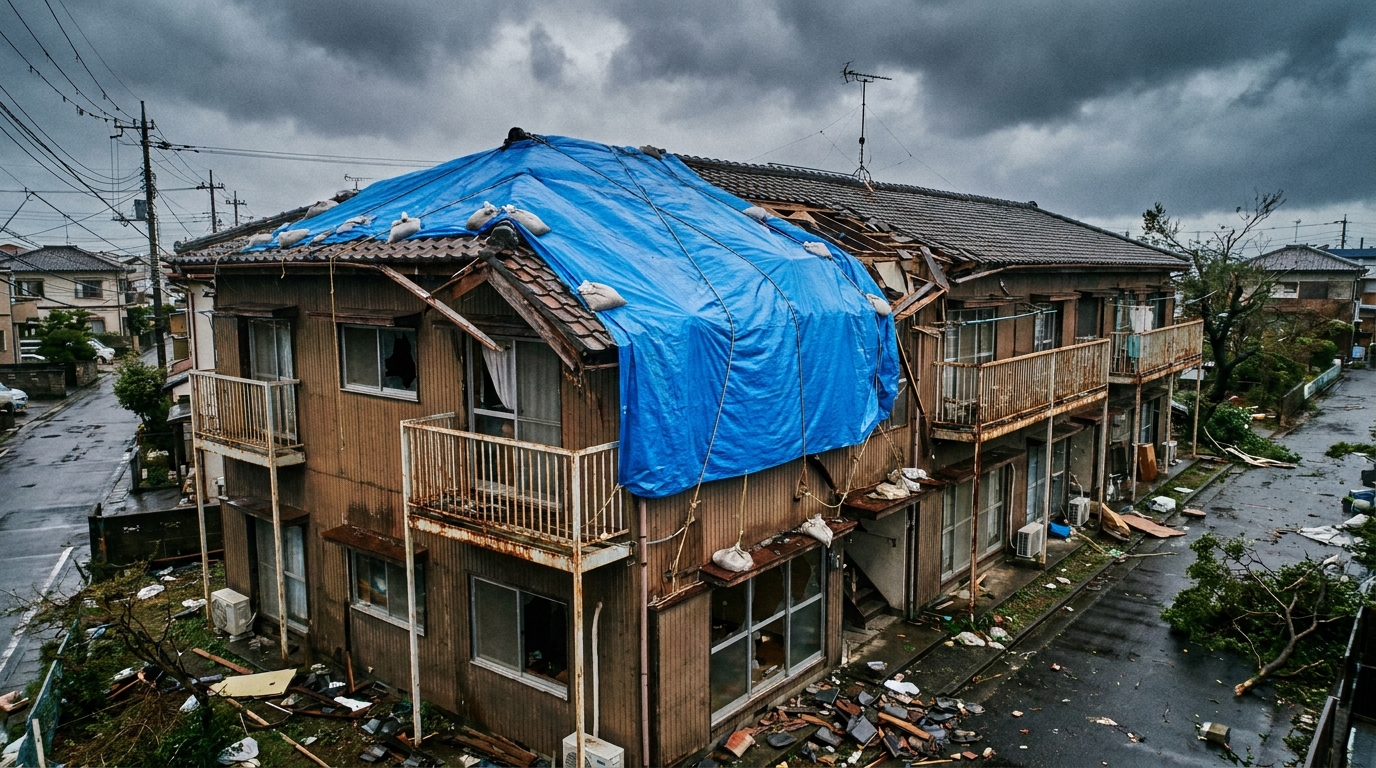
火災はもちろんのこと、近年多発する台風による風災や、ゲリラ豪雨による浸水被害なども大きなリスクです。建物の修繕費用だけでなく、修繕期間中の家賃収入がゼロになる可能性もあります。家賃滞納とはまた違った形で、キャッシュフローに深刻な影響を与えます。 - 設備不備による賠償責任
建物の管理不備が原因で第三者に損害を与えてしまうケースです。例えば、「外壁のタイルが剥がれ落ちて通行人にケガをさせた」「共用部の水道管が破裂し、階下のテナントの商品を水浸しにしてしまった」といった事故では、大家さんが損害賠償責任を問われることになります。
知っていますか?大家さんの保険と入居者の保険の違い
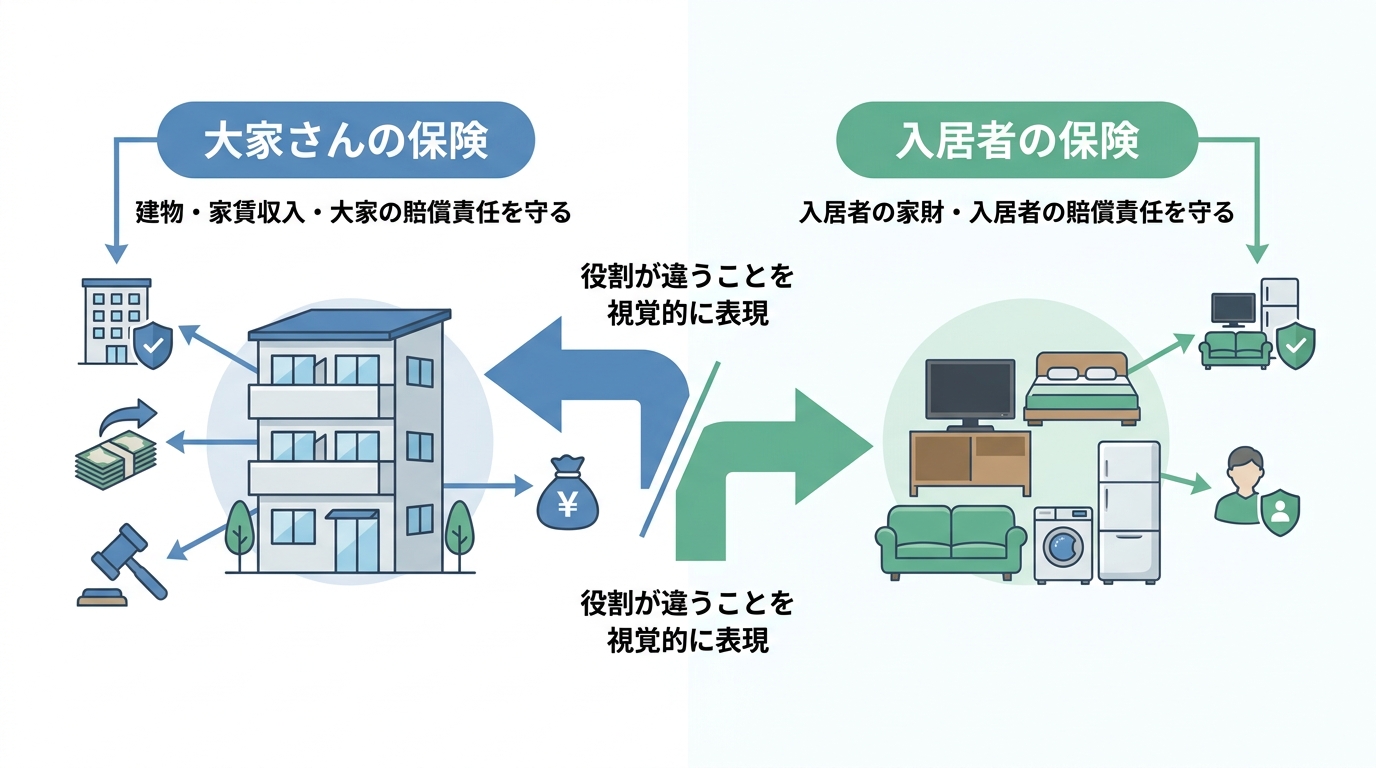
ここで、多くの方が混同しがちな「大家さん(オーナー)向けの保険」と「入居者向けの保険」の違いをはっきりさせておきましょう。この2つは守る対象が全く異なります。
大家さん向けの保険
目的は「建物そのものと、大家さんの事業(家賃収入や賠償責任)」を守ることです。建物の損害や、災害時の家賃収入の減少、第三者への賠償事故などをカバーします。
入居者向けの保険(借家人賠償責任保険など)
目的は「入居者の家財と、入居者が負う賠償責任」を守ることです。入居者自身の家具や家電の損害、そして入居者の過失(火の不始末など)で部屋に損害を与えてしまった場合の大家さんへの賠償などをカバーします。
この役割分担を理解することが、無駄なく、漏れのない保険設計を行うための第一歩となります。
【孤独死・自殺に備える】家主費用特約と孤独死保険
賃貸経営における最も深刻なリスクの一つが、孤独死への対応です。このリスクに備えるための保険には、大きく分けて2つの選択肢があります。多くの大家さんにとって基本となる「家主費用特約」と、より手厚い補償を求める方向けの「孤独死保険」です。それぞれの特徴を比較し、ご自身の物件に合った備えを考えてみましょう。
まず検討すべき「家主費用特約」の補償内容
「家主費用特約」は、多くの火災保険にオプションとして付帯できる特約です。これが孤独死リスクへの備えの第一歩であり、最も基本的な対策となります。
この特約の大きなメリットは、孤独死だけでなく、自殺や犯罪による死亡など、賃貸室内で入居者が亡くなった場合に発生する幅広い費用をカバーしてくれる点です。具体的には、以下のような費用が補償の対象となります。
- 原状回復費用:特殊清掃、消臭、リフォームにかかる費用
- 遺品整理費用:残置された家財の整理・処分費用
- 家賃損失:原状回復や次の入居者が見つかるまでの空室期間中の家賃収入
補償の上限額は保険会社によって異なりますが、100万円程度が一般的です。まずはご自身が加入している火災保険に、この特約が付帯できるか、または既についているかを確認してみることを強くお勧めします。万が一、入居者が亡くなられた際の初期対応や相続人調査で困った場合は、専門家への相談も視野に入れましょう。より詳しい手順については、孤独死した方の相続人調査に関する記事をご覧ください。
より手厚い「孤独死保険(少額短期保険)」との比較
「家主費用特約だけでは、万が一の際の補償額が心もとない」と感じる大家さんや、より手厚い備えを求める方には、少額短期保険会社などが提供する「孤独死保険」という選択肢があります。
これらの保険は孤独死リスクに特化しているため、補償内容が非常に手厚いのが特徴です。例えば、原状回復費用の上限が300万円程度に設定されていたり、家賃保証の期間が長く設定されていたりと、家主費用特約を大きく上回る補償が期待できます。
ただし、メリットばかりではありません。注意点として、火災保険とは別に保険料が発生することや、物件の全室加入が条件となっている場合が多いことなどが挙げられます。
家主費用特約で基本的なリスクに備えつつ、物件の特性(単身高齢者の入居割合が高いなど)に応じて、孤独死保険への加入を検討するというのが現実的な判断になるでしょう。孤独死後のアパート売却も視野に入れる場合は、専門家のアドバイスが有効です。
【火災・自然災害・水漏れ】火災保険の基本と重要特約
孤独死以外にも、賃貸経営には様々なリスクが伴います。大家さんが加入する火災保険は、「火災」だけでなく、契約内容や特約によって風災・水災・漏水などの損害に備えられる場合があります。例えば、水道管の破裂による水漏れや、台風による浸水被害など、オプションとして色々なものが揃っています。ここでは、基本的な補償内容と、大家さんにとって特に重要となる3つの特約を見ていきましょう。
家賃収入を守る「家賃補償(家賃収入減少)特約」
火災や水災などで建物が損壊し、修理のために一時的に部屋を貸せなくなった場合、その期間の家賃収入は途絶えてしまいます。銀行ローンを組んで物件を運営している場合、家賃収入の途絶は資金繰りに大きな影響を与える可能性があります。
この「家賃補償特約」は、そうした家賃収入の減少に備えるための特約です。復旧工事中の家賃収入の減少分を補償してくれます。補償される期間は6ヶ月や12ヶ月などプランによって選べます。安定した賃貸経営を続ける上で、必須とも言える特約の一つです。
建物管理の賠償事故に備える「施設賠償責任特約」
建物の管理不備が原因で、入居者や通行人など第三者に損害を与えてしまった場合の賠償リスクに備えるのが「施設賠償責任特約」です。
「共用廊下の電灯が切れていたせいで入居者が転んで骨折した」「給排水管の老朽化で漏水し、階下の部屋の家財をダメにしてしまった」など、大家さん自身の責任が問われる事故は意外と身近にあります。こうした事故は高額な損害賠償に発展する可能性があり、空き家の管理不行き届きと同様に、所有者として損害賠償責任を問われる場合があります。この特約も、安心して経営を続けるためには欠かせない備えと言えるでしょう。
忘れてはいけない「地震保険」の必要性
ここで非常に重要な点をお伝えします。通常の火災保険だけでは、地震・噴火またはこれらによる津波を原因とする火災や損壊は補償されません。
これらの損害に備えるには、火災保険とセットで「地震保険」に加入する必要があります。地震保険の保険金額は、主契約である火災保険の保険金額の30%~50%の範囲内で設定し、建物は5,000万円、家財は1,000万円が限度とされています。
地震大国である日本で不動産を所有する以上、このリスクを無視することはできません。自治体が公表しているハザードマップなどを確認し、ご自身の物件が所在するエリアのリスクを把握した上で、加入を真剣に検討すべき保険です。
司法書士が不動産トラブル対応の観点から解説する、保険確認の3つの視点
ここまで様々な保険や特約をご紹介してきましたが、最後に、不動産トラブルの実務に携わる司法書士として、保険選びで後悔しないための、より本質的な3つの視点をお伝えします。
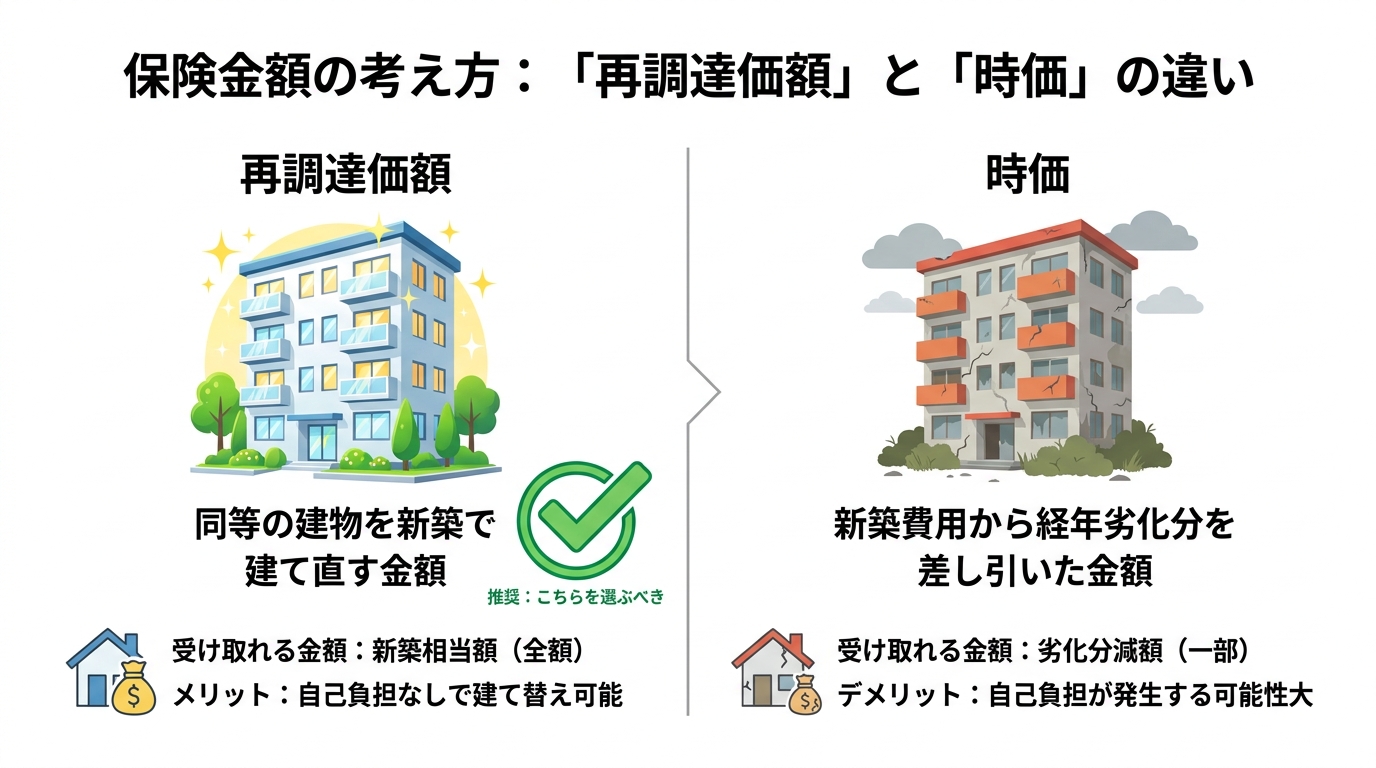
視点1:「時価」ではなく「再調達価額」で契約する
保険金額を設定する際、「時価」と「再調達価額」という2つの基準があります。この選択を間違えると、いざという時に大きな差が出ます。
- 時価:同等の建物を再建築する費用から、経年劣化による価値の減少分を差し引いた金額。
- 再調達価額:同等の建物を新たに建築・購入するために必要な金額。
もし「時価」で契約していると、火災で建物が全焼した場合、受け取れる保険金は老朽化した分だけ減額されてしまい、建物を建て直す費用には全く足りません。保険料とのバランスを確認しつつ、建物の再建費用を重視する場合は、「再調達価額」を基準にした契約を検討することが重要です。
視点2:保険料と自己負担のバランス(免責金額)を考える
免責金額とは、損害が発生した際に自己負担する金額のことです。この金額を高く設定すればするほど、月々の保険料は安くなります。
しかし、保険料の安さだけを追求して免責金額を高くしすぎると、小さな損害が発生するたびに自己資金で修理する必要が出てきます。これが頻発すると、かえってキャッシュフローを圧迫することになりかねません。ご自身の財務状況やリスク許容度を考慮し、「毎月の保険料」と「万が一の際の自己負担額」のバランスを慎重に考えることが重要です。
視点3:請求をスムーズにするための普段からの備え
いざ事故が発生した際、保険金請求がスムーズに進むかどうかは、日頃の備えにかかっています。トラブルを法的な問題に発展させないためにも、以下の点は必ず意識してください。
- 証拠の保全:被害を受けたら、すぐに様々な角度から被害状況の写真を撮影しましょう。
- 書類の保管:修繕を依頼した業者からの見積書や報告書は、必ず保管しておきます。
- 迅速な連絡:事故が発生したら、時間を置かずに保険会社へ連絡を入れましょう。
こうした初期対応が、その後の手続きを大きく左右します。相続人への連絡に適切な郵送方法を選ぶのと同じように、保険請求においても適切な手順を踏むことが極めて重要です。
まとめ:最適な保険は大家さん一人ひとり違います
ここまで見てきたように、大家さん向けの保険は意外なほど充実しており、孤独死から自然災害、賠償事故まで、賃貸経営に潜む様々なリスクに備えることができます。
しかし、どの保険や特約が最適解となるかは、物件の構造や築年数、立地条件、そして大家さんご自身の経営方針や考え方によって一人ひとり異なります。保険は「入っておけば安心」というものではなく、「自分のリスクに合っているか」が最も重要です。
もし、ご自身の保険内容に少しでも不安を感じたり、どの保険を選べば良いか迷ったりした際には、ぜひ一度ご相談ください。下北沢司法書士事務所では、賃貸経営でトラブルが発生した場合の相続人調査、書類作成、法的手続きに関するご相談など、司法書士の業務範囲内でサポートいたします。ご相談を希望される場合は、お問い合わせフォームからご連絡ください。
結局、入居者死亡リスクにはどう備えるのか。
おはようございます。
東京で入居者が死亡してしまった場合の対応(賃貸物件)、主に相続で発生する不動産の共有問題の予防や解消に取り組む司法書士の竹内です。
ご高齢の入居者は大家さんも心配。でも、これからの高齢者社会でお年寄りはお客さんとして考えないのはもったいない・・・。
高齢者に入居してもらうときの一番の心配は「孤独死」や「突然死」だと思います。
隣の部屋を借りている方が変な臭いに気が付き、警察と大家さんに連絡、おそるおそる警察と入ってみると・・・。
なんて具体的に想像すると大家さんのご心配が身に沁みます。
ではこれを防ぐにはどうしたらいいのでしょうか。
契約内容に次の2点を書き込めるといいと思います。
1点目 旅行や入院などで長期間、部屋を開けるときは大家さんに連絡すること。
2点目 大家さんが危険があると判断したら、警察立ち合いのもとで合鍵を使用し室内を確認すること
この2つを契約に盛り込んで、有効かどうかというと少し微妙なところです。しかし、少なくともご本人やご親族の方の意識付けにはなるでしょう。
あとは新聞をとってもらいポストに溜まってないか確認する、通信会社等が加入する見守りサービスに加入するなどがあります。
今日はちょっと寒い・・・。3月って寒いですよね。以外に。
下北沢司法書士事務所 竹内友章
実家が売却できない❕❔介護費用の落とし穴
こんばんは
司法書士の竹内と申します。入居者死亡によるお部屋の明け渡し手続き、相続による不動産の共有問題の解消に取り組んでいます。
さて、介護費用捻出のために自宅を売却するケースは非常に多いです。
そして、所有者たるご両親が認知症になってしまったため後見制度を利用することも
良くあるケースです。
ただ後見制度は一度始めると実質もうやめることができない。後見人や後見監督人の立場で、第三者が
いわば家庭の財産の管理をするなどデメリットもあります。
また、専門家報酬も申し立て書類作成で10万円、後見人報酬で年間24万円が相場なので
費用面での負担も大きいです。
そこで使える制度が家族信託。認知症になる前にこの制度を使っておくと介護施設入居のための
ご自宅の売却が非常にスムーズになります。
信託は財産を「管理する人」と「使う人」を法的に明確に分けることができる制度です。
「管理する人」をご家族の誰か、「使う人」をご実家にお住いのお父さんやお母さんにしておけば
「管理する人」の権限で自宅を売却できます。
下北沢司法書士事務所 竹内友章