Author Archive
会社設立時の資本金・発行株式数
会社設立時の資本金は「開業費用+運転資金」を基準に決める
会社を設立するときに必ず決めなければならないのが「資本金」の額です。当事務所でも、これから起業される方から「資本金はいくらにすればいいですかね?」とよくご質問をいただきます。
現在の会社法では資本金1円からでも株式会社を作れるため、法律上「いくらにしなければならない」という明確なルールはありません。ただ、実務の視点でお答えするなら、「開業準備に必要なお金」と「当面の運転資金」を合わせた金額を資本金にするのが一番現実的で安心な決め方です。
開業に必要な資金は業種によって大きく違いますし、当面の運転資金をどれくらい用意しておくかも、ビジネスの性質や経営者ご自身の考え方によって変わってきます。まずはご自身の事業で最初にかかるお金を整理したうえで、対外的な信用力や税金、許認可の条件などを照らし合わせながら調整していくのがスムーズです。
ここでは、資本金の額を決める際に押さえておきたい3つの判断材料を順番に見ていきましょう。
開業準備に必要な初期費用と3〜6ヶ月分の運転資金を見積もる
まずは資本金のベースとなる、事業スタート時に必要なお金を具体的に書き出してみます。大きく分けると「開業準備の初期費用」と「当面の運転資金」の2つです。
- 開業準備の初期費用:オフィスのテナント契約費(敷金・礼金・仲介手数料など)、内装工事費、パソコンやコピー機などの事務機器、オフィス家具や備品の購入費など、会社を始めるにあたって最初に揃えるための資金。
- 当面の運転資金:会社を設立して営業を始めても、すぐに売上が入金されるとは限りません。売上が安定して入ってくるまでの間、毎月の家賃や商品の仕入れ代金、通信費、広告費などの諸経費を支払うための資金です。一般的には3〜6ヶ月分を見込んでおくと安心と言われています。
たとえば、自宅をオフィスにしてパソコン1台で始めるITやコンサルティングのような業種と、最初から店舗を借りて機材や在庫を抱える飲食業や小売業とでは、必要なお金がまったく違ってきます。まずはご自身の事業計画に照らし合わせて、無理なく事業を回せる金額を算出してみてください。
取引先からの信用力や融資・設立時の登録免許税も考慮する
必要な資金の目安がついたら、次に「取引先や銀行からの見られ方」と「会社設立時にかかる税金」のバランスを考えていきます。
資本金の額は、登記簿謄本(履歴事項全部証明書)を取得すれば誰でも見ることができる会社の公開情報です。会社の基礎体力を示す数字でもあるため、資本金が1円や数万円など極端に少ないと、大手の法人と新しく取引を始める際の与信審査で引っかかったり、金融機関から創業融資を受ける際に自己資金不足とみなされて不利になったりする懸念があります。
一方で、資本金を大きくしすぎると、法務局へ納める税金が高くなる点にも注意が必要です。株式会社を設立する際にかかる登録免許税などの会社設立の法定費用は、資本金の額によって変動します。
具体的には、株式会社の登録免許税は「資本金の額×0.7%」で計算され、その金額が15万円に満たない場合は一律15万円となります。つまり、資本金が約2,142万円までは登録免許税は最低額の15万円で変わりませんが、これを超えると設立時に納める税金が増えていく仕組みになっています。
許認可が必要な業種は資本金の最低要件を事前に確認する
もうひとつ忘れてはならないのが、これから行うビジネスに行政の「許認可」が必要かどうかという点です。業種によっては、許可や免許を取るための条件(財産的基礎要件)として、法律で最低限必要な資本金や資産の額が決められているケースがあります。
| 業種(許認可の種類) | 資本金・資産要件の目安 |
|---|---|
| 一般建設業許可 | 自己資本が500万円以上(または500万円以上の資金調達能力) |
| 有料職業紹介事業(人材紹介) | 基準資産額が500万円以上(×事業所数)など |
| 労働者派遣事業 | 基準資産額が2,000万円以上(×事業所数)など |
| 旅行業(種別による) | 基準資産額が100万円以上(地域限定)、300万円以上(第3種)、700万円以上(第2種)、3,000万円以上(第1種) |
もしこの要件を知らずに少ない資本金で会社を作ってしまうと、設立後すぐに許認可の申請ができず、わざわざ費用と手間をかけて「増資」の手続きをやり直すことになってしまいます。許認可が絡むビジネスを始める場合は、定款に記載する会社の事業目的の書き方とあわせて、管轄の役所で資本金の要件を事前にしっかり確認しておきましょう。
資本金1,000万円未満の消費税免除とインボイス制度の注意点
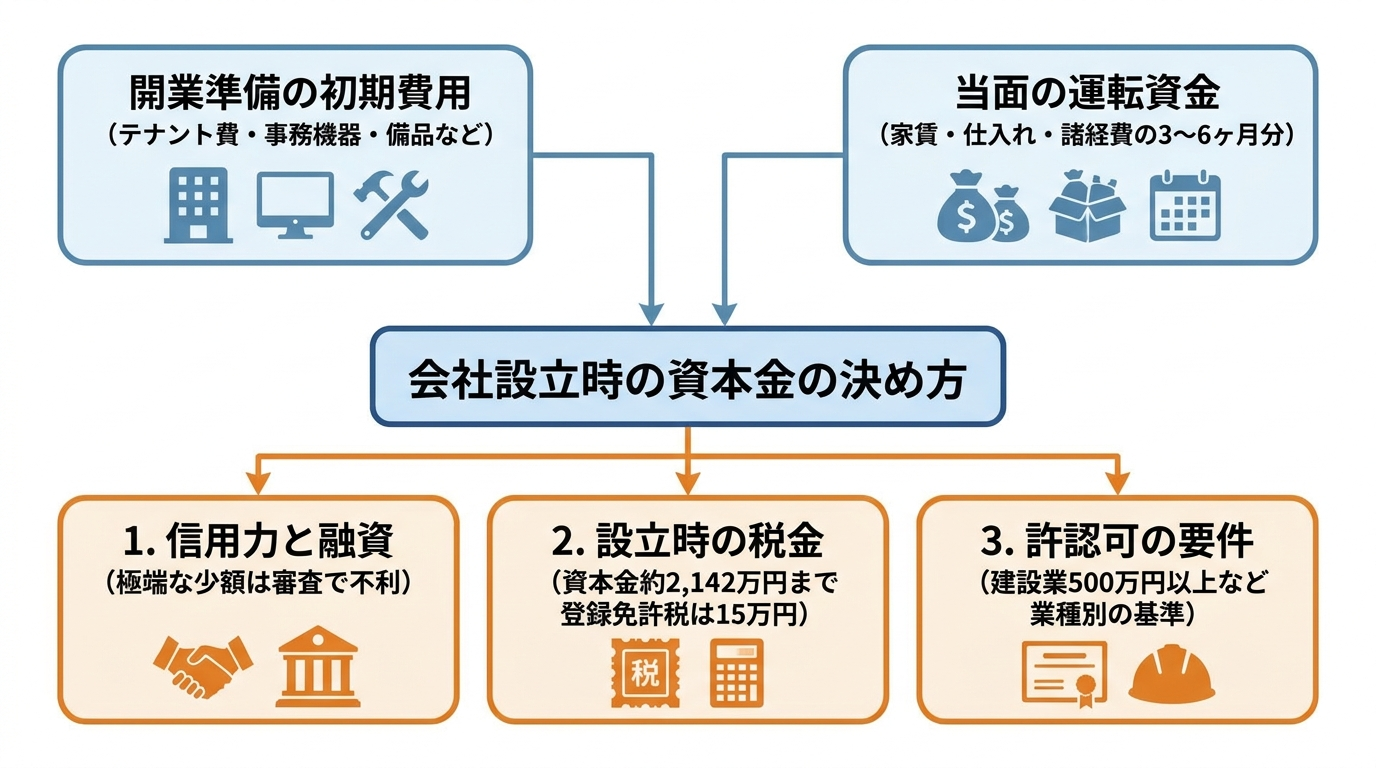
資本金の金額を決めるうえで、税金面の大きな分かれ目となるのが「資本金1,000万円」というラインです。資本金を1,000万円以上にして会社を作ると、設立1期目からいきなり消費税の課税事業者(消費税を納める義務がある事業者)になってしまいます。
そのため、かつては「資本金は1,000万円未満に抑えておくのがセオリー」とよく言われていました。しかし、インボイス制度(適格請求書等保存方式)が始まってからは、「設立直後にインボイス登録をするかどうか」によって、資本金1,000万円未満でも最初から消費税を納めるケースが増えているため注意が必要です。
従来の消費税免除のルールと、インボイス制度による変化を整理して確認しておきましょう。
資本金1,000万円未満なら原則として設立1〜2期目の消費税が免除される
まずは原則的なルールからお伝えします。消費税を納める義務があるかどうかは、通常「基準期間(原則として前々事業年度)」の課税売上高が1,000万円を超えているかで判定されます。
新しく設立したばかりの会社には、そもそも2年前の売上というものが存在しません。そのため、設立時の資本金が1,000万円未満であれば、原則として設立1期目と2期目は消費税の「免税事業者」となり、消費税の納税が免除される仕組みになっています。
ただし、資本金1,000万円未満でスタートしても、以下のようなケースでは設立2期目から課税事業者になります。
- 設立1期目に特定期間(原則として事業年度開始の日から6ヶ月間※設立1期目が7ヶ月以下の場合は特定期間に該当しないため対象外)があり、その期間の課税売上高と給与等支払額(人件費)の両方が1,000万円を超えた場合
- 設立2期目が始まる前に増資をして、資本金が1,000万円以上になった場合
このように、設立1期目が8ヶ月以上あり、特定期間のうちに売上が伸びて人件費も多く支払ったような場合には、2期目から消費税の納税義務が発生する点は押さえておきましょう。
なお、資本金額や売上規模・従業員数などの基準は、税金だけでなく環境法などの公的義務の対象になるかどうかの判定にも使われることがあります。事業内容によっては、以下の容器包装リサイクル法の判定チャートなどもあわせて確認しておくと安心です。
参考:特定事業者(義務対象者)の判断チャート|日本容器包装リサイクル協会
設立直後にインボイス登録すると資本金額を問わず課税事業者になる
ここで非常に重要になるのが、インボイス制度の影響です。現在の制度では、適格請求書(インボイス)を発行できるのは「消費税の課税事業者」だけに限定されています。
つまり、資本金を300万円や500万円など1,000万円未満に設定して会社を設立したとしても、設立直後からインボイス発行事業者の登録を受けると、その時点から自動的に「課税事業者」となり、設立1期目から消費税の申告・納付が必要になるのです。インボイス導入前の「資本金1,000万円未満なら2年間は消費税がかからない」という常識だけでは判断できなくなっています。
設立と同時にインボイス登録をするべきかどうかは、お客様の会社の「取引先が誰か」によって判断が分かれます。
- 法人向けの取引(BtoB)が中心の場合:取引先からインボイスの交付を求められる可能性が高いため、取引の機会を逃さないよう設立時からインボイス登録(=課税事業者を選択)するケースが多くなります。
- 一般消費者向けのビジネス(BtoC)が中心の場合:学習塾や美容室、個人の方向けのサービスなど、お客様がインボイスを必要としない業種であれば、インボイス登録を見送って資本金1,000万円未満の免税メリットを活かすという選択肢も十分に考えられます。
なお、免税事業者がインボイス登録をして課税事業者になった場合の負担軽減措置である「2割特例」は、2026年(令和8年)9月30日までの日が属する課税期間までの措置であり、2026年10月1日以後に新設する法人は利用できません(令和8年度税制改正で措置された後継の「3割特例」は個人事業者の2027年・2028年分が対象であり、法人は対象外です。ただし、2割特例を適用した法人が事後に簡易課税制度を選択する際の届出に関する経過措置などは設けられています)。ご自身のビジネスモデルではどちらが得策か、設立時にしっかり検討することが大切です。
会社設立時の「1株当たりの価格」と発行株式数の決め方
資本金の額が決まったら、次は「1株当たりの価格(払込金額)」と「設立時に発行する株式の数」を決めていきます。当事務所でも、ここからは社長さんと直接ご相談しながら一緒に数字を組み立てていく部分です。
出資された払込額の全額を資本金に計上し、各株式の払込金額を同額とする一般的なケースでは、「資本金の額 ÷ 発行する株式数 = 1株当たりの価格」というシンプルな計算になります(なお、会社法上は払込額の2分の1を超えない額を「資本準備金」として計上することも可能で、その場合は払込総額と資本金の額は一致しません)。以下では全額を資本金とする前提で進めますが、たとえば資本金100万円で100株を発行するなら、1株当たりの価格は1万円です。法律上は1株いくらに設定しても大きな問題はないのですが、将来のことを考えると、あまり1株の値段を高くしすぎない方が無難です。
1株当たりの価格を高くしすぎると将来の出資者を募りにくくなる
なぜ1株当たりの価格を高くしすぎない方がいいのかというと、将来、会社の応援者やビジネスパートナーから出資を募る際や株式を譲渡する際に、株数の調整がしにくくなってしまうからです。
わかりやすい例として、資本金100万円の会社を作るときに、株式を「1株」だけ発行したとしましょう。すると、設立時の1株当たりの払込金額は「1株=100万円」になります。
その後、事業を拡大するために知人や投資家から出資を受けたいと考えたとします。増資の際の1株当たりの払込金額は、その時点の企業価値(株価)などを踏まえて発行の都度決められますが、設立時に1株しか発行していないと、1株当たりの価値が大きくなりすぎてしまいます。たとえば会社の価値が設立時と変わらない段階でも、そのままでは1株=100万円単位でしか新株を発行できず、「30万円や50万円なら出資して応援したい」という方がいても、株を0.3株や0.5株といった端数で中途半端に発行するのは手続き上も管理上も現実的ではありません。
もちろん、将来「株式分割」の手続きを行って1株を細分化したり、その時点の企業価値に応じて発行条件を調整したりすることは可能ですが、最初から適切な株数に分けておけば余計な手続きの手間を省けます。また、安易に当時の株式価値を下回るような低い金額で新株を発行してしまうと、既存株主である創業者(社長ご自身)の持株価値が薄まって不利になるおそれもあります。将来、複数人で出資し合って事業を大きくしていく可能性があるなら、創業者同士の契約や持株比率のルールとあわせて、最初から出資や持株比率の調整がしやすい株価の単位・株数にしておくことが重要です。
設立時は「1株1万円」または「1株1,000円」で株数を計算するのが妥当
将来増資をする際の払込金額はその時点の企業価値等を踏まえて決定しますが、設立時の株式数と1株当たりの金額は、その後の資本政策や議決権割合を考えるうえでのベースになります。最初から細かすぎず大きすぎない適切な単位で株式を発行しておくことで、将来の増資や株式のやり取りをスムーズに進めやすくなると言えます。
こうした点を踏まえると、会社設立時の1株当たりの価格は「1株1万円」もしくは「1株1,000円」に設定しておくのが一番妥当で使いやすいと思います。先ほどの資本金100万円の例でも、設立時に100株発行して「1株1万円」の単位にしておけば、数万円〜数十万円規模の出資を募る際や創業者間で株式を割り振る際にも、株数による細かな調整がしやすくなります。
キリの良い数字にしておけば、発起人が複数人いる場合の持株比率(議決権の割合)の計算も簡単です。払込額の全額を資本金とする場合の一般的な組み合わせの例をまとめましたので、参考にしてみてください。
| 資本金の額 | 1株1万円にする場合 | 1株1,000円にする場合 |
|---|---|---|
| 100万円 | 100株 | 1,000株 |
| 300万円 | 300株 | 3,000株 |
| 500万円 | 500株 | 5,000株 |
設立時の「発行株式数」と「発行可能株式総数」の違いと設定目安
株式の数を決めるときに、もうひとつ多くの方が戸惑われるのが「設立時発行株式数」と「発行可能株式総数」という2つのよく似た言葉です。設立時発行株式数は定款で定めない場合には発起人全員の同意によって決定でき、発行可能株式総数は会社成立までに会社設立時の定款記載事項として定める必要があり、いずれも設立登記の申請書に必ず記載する項目ですので、それぞれの意味と設定のコツを押さえておきましょう。
発行株式数は設立時に交付する株数、発行可能株式総数は将来の発行上限
この2つの違いを一言で表すと、「今すぐ発行する株数」か「将来発行できる上限の枠」かという違いになります。
- 設立時発行株式数:会社設立のタイミングで、出資してくれた発起人に対して実際に交付する株式の数です(例:資本金100万円・1株1万円なら「100株」)。
- 発行可能株式総数:その会社が将来にわたって、株主総会で定款を変更することなく発行できる株式の「最大枠(上限)」のことです。
なお、株式を誰にでも自由に売買できる「公開会社」を作る場合は、会社法上のルールにより「発行可能株式総数は、設立時発行株式数の4倍まで」という制限があります。
しかし、新しく作られる中小企業の大多数は、望ましくない第三者に株が渡るのを防ぐために株式の譲渡制限を設けた「非公開会社」として設立します。非公開会社であればこの「4倍ルール」は適用されないため、設立時に発行する株数の10倍でも100倍でも、自由に上限枠を設定することが可能です。
将来の増資で定款変更の手間を省くため上限枠は余裕を持って設定する
では、非公開会社における「発行可能株式総数」はどのくらいに設定しておくのがよいのでしょうか。結論としては、設立時に発行する株式数の10倍〜100倍程度など、十分に余裕を持たせたキリの良い数字にしておくのがおすすめです。
もし、設立時に100株を発行する会社で、発行可能株式総数もギリギリの「100株」に設定してしまったとします。すると、将来ビジネスが軌道に乗って資本金の増資を行い、新しく株式を発行しようとしたときに、すでに上限枠を使い切っているためそのままでは新株を発行できません。
枠を広げるために、わざわざ定款を変更して法務局へ変更登記を申請しなければならず、余計な手間や登録免許税(3万円)がかかってしまいます。こうした無駄を防ぐためにも、たとえば設立時発行株式数が100株〜300株程度であれば、発行可能株式総数は「1,000株」や「10,000株」といった余裕のある枠にしておくと、将来の資金調達がスムーズに進みます。
資本金と株式設計で迷ったら司法書士・税理士と連携して進めよう
ここまで見てきたように、会社設立時の資本金や株式数の設定は、開業資金や許認可、将来の増資を見据えた定款づくりといった「法務の視点」と、消費税やインボイス制度といった「税務の視点」の両方からバランスよく決めていくことが大切です。
会社の法務や税務は奥が深く、自分一人で完璧に調べようとすると、それだけで疲れてしまって肝心な本業の準備に差しさわりが出てしまいます。このテーマの全体像や手続きの流れについては、会社設立をお考えの方へで体系的に解説しています。
下北沢司法書士事務所では、これから会社を作られる社長さんのお考えや事業の計画を丁寧に伺いながら、資本金や発行株式数の設計から設立登記まで親身にサポートしております。「消費税やインボイスのことも詳しく聞いてから資本金を決めたい」という方には、ご希望に応じて起業支援に強い税理士を無料でご紹介し、お見積りをお取り寄せすることも可能です。
平日は開業準備でお忙しい方のために、土日祝日の無料相談や出張相談にも柔軟に対応しております。「自分の業種だと資本金はいくらくらいがいいだろう?」と迷われたら、どうぞお気軽に当事務所のお問い合わせフォームまたはお電話にてご相談ください。資本金や株式数の検討から会社設立の手続きまで、丁寧にお手伝いいたします。

信託の使い方
昨日に続いて、信託が有効な場面について考えてみたいと思います。まだ小さなお孫さんに学費などでお金を残したい場合はどうでしょうか?中学生くらいになったお孫さんにお金を渡しても遊んで使ってしまいます(言い切って申し訳ないですが、中学生のうちから学費の心配してたらちょっと立派すぎだと私は思います)。ということは、きちんと「このお金は勉強のために使うんだぞ!」と使途を限定しておく必要があります。例えば財産を息子さんに委託し財産の使用時期を高校や大学の入学時などに限定、その上で財産からあがる利益をお孫さんとしておいたらいかがでしょうか?息子さんが財産を管理したうえで、お孫さんの学費に充てられると思います。これは学費だけではなく、お孫さんに障害などがありなかなかご自身で財産を管理するのが難しい場合にも当てはまる考え方だと思います。このように信託は、財産の信託される方の想いをより忠実に再現してくれる側面もあります。法定相続、遺言と一緒に検討してみてもいいかも知れません。
お昼に回転寿司食べたんですけど、あれもこれも食べたいと思ってたくさん食べちゃいました。おなかパンパンです。
下北沢司法書士事務所 竹内友章
信託はどんな時に使うのか?
相続に関連して「信託」という言葉を聞くことが多いかも知れません。信託はその自由度の高さから複雑な設計も可能となります。自由で複雑ということは専門家でないと分かりにくいので、私も含めた士業や金融機関が積極的に皆様にお知らせし、仕事につなげようとしている側面は正直あると思います。なので本当に信託を使うべきなのか、最後はご自身で納得のいく判断を是非お願いしたいと思います。なお、信託の基本的なご説明は4月11日のブログにも書いていますので宜しければご参照ください。さて、私なりに信託が有効そうなケースを考えてみたいと思います。例えば、相続財産のうち賃貸マンションがが複数あるケース。賃貸マンションなどの収益物件がいくつかある場合、恐らくその不動産の価値が一緒ということはないでしょう。立地や築年数などで大きく変わってくると思います。そうすると相続人1人に1物件づつ相続させたのでは公平になりません。また、収益物件は管理能力が問われるので、管理が上手な方に任せた方がいい場合もあり得ると思います。こういう場合には、相続人全員がすべての収益物件を相続人の1人に委託し、そこからあがった収益を相続人全員で分配する枠組みが考えられます。また、委託を受けるのは特定の相続人ではなく一般社団法人などの法人にしてもいいかもしれません。法人の理事として数人の相続人が就任すれば、不動産の運営も合議制とすることができます。また、個人に委託するより法人に委託した方が病気になったりすることがないため枠組みの継続性が保てます。社団法人ではなく株式会社を設立することも考えられますが、株主が亡くなると今度は株式が相続財産となってしまうので出資金や剰余金がない社団法人が最初の選択肢だと思います。
法務や税務、不公平感の解消と様々な観点から皆さんの納得がいく結論が出しやすいのが信託です。実現したい思いがいくつかあるなら検討してみてもいいかも知れません。
下北沢司法書士事務所 竹内友章
仮登記
相続した不動産に「仮登記」が…ご安心ください、解決への道筋を解説します
相続の手続きを進める中で、初めて目にする登記簿謄本(登記事項証明書)。そこに「仮登記」という見慣れない言葉を見つけて、不安な気持ちになっていませんか?「この不動産は本当に自分のものになるのだろうか…」「何か面倒なことに巻き込まれるのでは…」と、心配が頭をよぎっているかもしれません。
でも、ご安心ください。相続した不動産に仮登記が設定されていることは、決して珍しいことではありません。そして、その問題を解決するための手続きは、きちんと法律で定められています。
この記事では、不動産と相続の専門家である司法書士が、仮登記の正体から、放置した場合のリスク、そして具体的な抹消手続きのステップまで、一つひとつ丁寧に解説していきます。この記事では、仮登記の基本、放置した場合のリスク、抹消手続きの一般的な流れを整理し、ご自身の状況で確認すべき点を把握できるよう解説します。
当事務所の代表は、心理カウンセラーの資格も有しており、法的な問題解決だけでなく、皆様の不安な心に寄り添うことを何よりも大切にしています。まずは知識を得て、心を落ち着けることから始めましょう。
そもそも「仮登記」とは?わかりやすく解説します
「仮登記」という言葉は、少し難しく聞こえるかもしれませんが、その本質は「将来行われる『本登記』の順番を確保しておくための予約」のようなものです。権利の変動があった際、すぐに本登記ができない何らかの事情がある場合に、暫定的に登記簿に記録しておく制度、と考えるとイメージしやすいでしょう。
この仮登記には、大きく分けて2つの種類があり、それぞれ性質が異なります。ご自身の状況がどちらに近いのかを知ることが、解決への第一歩となります。
なぜ仮登記が存在するの?目的と効力
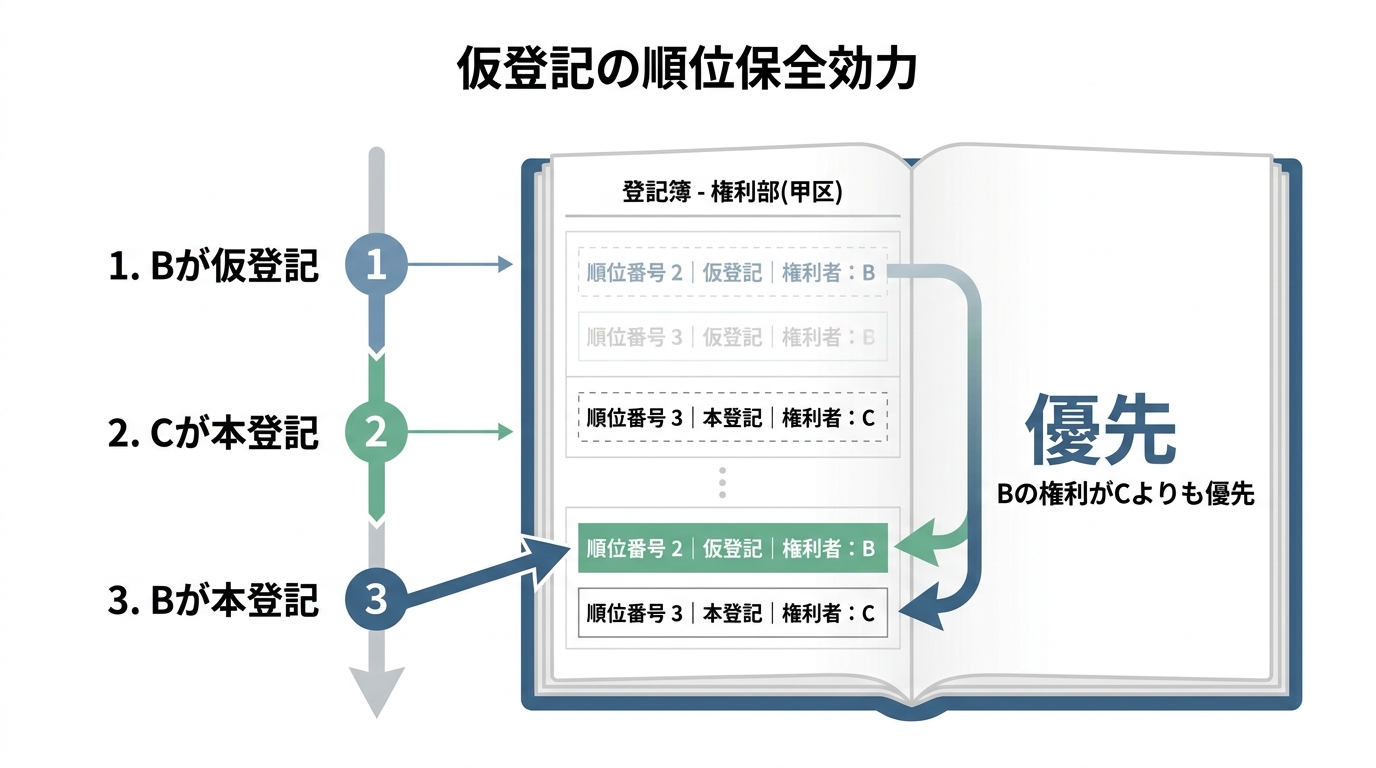
仮登記の最大の目的は、「順位保全」にあります。仮登記自体には、その不動産の所有権を第三者に主張する力(対抗力)はありません。しかし、将来的に条件が整い「本登記」をすると、仮登記をした時点にさかのぼって権利の順位が確保される、という強力な効力を持っています。
例えば、AさんがBさんに不動産を売る約束(仮登記)をした後、Bさんが本登記をする前に、AさんがCさんにも同じ不動産を売って本登記をしてしまったとします。この場合でも、Bさんが後から本登記をすれば、Cさんよりも先に権利を取得していたことになるのです。
また、過去には現在とは異なる目的で仮登記が利用されていた背景もあります。例えば、金融機関から融資を受ける際の抵当権設定登記にかかる登録免許税を節約するために、代わりに仮登記が使われることがありました。さらに、古い登記記録の中には、お金を貸した側が「万が一返済が滞ったら、不動産の所有権をこちらに移す」という担保のような目的で、所有権移転の仮登記が設定されているケースも散見されます。相続した古い不動産に謎の仮登記が残っている場合、こうした歴史的背景が関係している可能性も考えられます。
相続で問題になることが多い「2つの仮登記」
仮登記には不動産登記法上、1号仮登記と2号仮登記の2種類があります。
1号仮登記(物権的請求権保全の仮登記)
これは、実質的には権利変動が起きているものの、登記識別情報(権利証)を紛失したなど、申請に必要な書類が揃わない場合に利用されます。権利そのものは存在するため、比較的解決しやすいケースが多いです。
2号仮登記(債権的請求権保全の仮登記)
こちらは、将来的に権利を取得する「権利」を保全するための仮登記です。例えば、「農地を宅地に転用する許可が下りたら所有権を移転する」といった売買予約や、前述した「借金を返せなかったら代わりに不動産で支払う」という代物弁済予約などがこれにあたります。相続の場面で問題となりやすいのは、まさにこの2号仮登記、特に「所有権移転請求権仮登記」が長年放置されているケースです。
このテーマの全体像については、不動産の権利についてで体系的に解説しています。
仮登記を放置するのは危険!起こりうる3つのリスク
「昔の登記みたいだし、そのままでも大丈夫だろう」と考えるのは非常に危険です。仮登記を放置すると、主に3つの大きなリスクが考えられます。
- ある日突然、不動産の権利を失う可能性
これが最大のリスクです。仮登記権利者が本登記を実行すると、あなたは不動産の所有権を失ってしまいます。何十年も前の仮登記であっても、法律上の権利が消滅していなければ、このリスクは存在し続けます。 - いざという時に売却や担保設定ができない
不動産を売却しようとしたり、融資を受けるために担保に設定しようとしても、仮登記が付いている物件は買い手や金融機関から敬遠されます。事実上、資産として活用することが非常に困難になるのです。 - 子や孫にさらに大きな負担を残してしまう
問題を先送りすると、時間の経過とともに権利関係者が増え、解決はさらに複雑になります。仮登記の相手方が亡くなり、その相続人が何人もいる…という状況になれば、話し合いもままなりません。あなたが今解決しなければ、将来、あなたのお子さんやお孫さんが、より重い負担を背負うことになってしまうのです。
相続した不動産の仮登記を抹消する3つのステップ
では、具体的にどのように仮登記を抹消すればよいのでしょうか。手続きは大きく3つのステップに分かれます。この流れを理解することで、全体像が見え、落ち着いて行動できるようになります。
STEP1:まずは相続登記を完了させる
仮登記の抹消手続きを進める大前提として、まずその不動産の名義を亡くなった方(被相続人)からあなた(相続人)へ変更する「相続登記」を完了させる必要があります。なぜなら、法的に不動産の所有者にならなければ、仮登記の名義人に対して「抹消してください」と要求する当事者としての立場に立てないからです。
2024年4月からは相続登記が義務化されており、いずれにせよ必要な手続きです。遺産分割協議で誰が不動産を相続するかを決め、必要書類を集めて法務局に申請しましょう。
参照:相続登記の申請義務化
STEP2:仮登記名義人(またはその相続人)と連絡・協議する
無事にあなたの名義になったら、次は仮登記の名義人(仮登記権利者)と連絡を取るステップです。登記簿謄本に記載されている氏名と住所を手がかりに、手紙を送るなどして接触を試みます。
しかし、古い仮登記の場合、名義人ご本人がすでに亡くなっている可能性が非常に高いでしょう。その場合は、戸籍謄本を遡ってその方の相続人を特定する「相続人調査」が必要になります。この作業は、古い戸籍の解読など専門的な知識が求められ、時間も手間もかかる大変な作業です。
無事に連絡が取れたら、仮登記が設定された経緯を確認し、現在はその原因が消滅していることなどを説明して、抹消手続きへの協力を依頼します。より詳しい手順については、相続人への連絡方法をご覧ください。
STEP3:法務局へ仮登記抹消登記を申請する
相手方の協力が得られたら、いよいよ最終ステップ、法務局への申請です。仮登記の抹消は、仮登記名義人が単独で申請できるほか、仮登記名義人の承諾がある場合には、現在の不動産所有者など登記上の利害関係人が単独で申請することもできます。実務上は、仮登記名義人またはその相続人の協力を得て、必要書類を整えたうえで法務局へ申請します。
主な必要書類は以下の通りです。
- 登記申請書
- 登記原因証明情報(抹消に合意したことがわかる書類)
- 仮登記名義人の登記識別情報(または登記済証)
- 仮登記名義人の印鑑証明書
- あなたの実印と本人確認書類
手続きが完了すると、登記記録上の仮登記が抹消されます。申請内容に応じて登記完了証などを確認し、関係書類は大切に保管してください。なお、手続きには登録免許税として、不動産1個につき1,000円がかかります。
【お悩み別】仮登記の抹消ができない場合の対処法
「手続きの流れは分かったけれど、相手と連絡が取れなかったらどうしよう…」そんな不安をお持ちの方も多いと思います。実際、仮登記の抹消はスムーズにいかないケースも少なくありません。ここでは、よくあるお悩みのケース別に、専門家としての対処法をお伝えします。
ケース1:仮登記名義人が行方不明・連絡が取れない
前述の通り、まずは戸籍をたどって相続人を徹底的に調査するのが第一歩です。しかし、調査を尽くしても相続人が見つからない、あるいは相続人全員が相続放棄をしている、といった場合があります。
このように通常の連絡や調査では手続きが進められない場合には、「相続財産清算人」の選任を家庭裁判所に申し立てるという方法があります。選任された清算人が、行方不明の相続人に代わって抹消手続きの相手方となってくれるのです。ただし、この手続きは予納金などの費用がかかり、時間も要するため、最終手段の一つと考えるのがよいでしょう。
ケース2:名義人や相続人が抹消に協力してくれない
連絡は取れたものの、「よく分からない」「協力する義理はない」といった理由で、抹消手続きに協力してもらえないケースもあります。話し合いでの解決が難しい場合の最終手段が、「仮登記抹消登記請求訴訟」です。
裁判所に訴えを起こし、仮登記の原因となった権利がすでに時効で消滅していることなどを主張・立証します。そして、裁判で勝訴判決を得ることができれば、相手の協力がなくても、あなた一人で仮登記の抹消手続き(単独申請)が可能になります。訴訟は負担を伴う手続きですが、話し合いで解決できない場合に、法的な判断を得るための選択肢となります。どのような専門家に依頼すべきかについては、司法書士の視点から見た弁護士の選び方も参考にしてください。
ケース3:相続人が多数いて、全員の協力が得られない
世代をまたいで相続が繰り返された結果、仮登記名義人の相続人が多数となり、数十人にのぼるという複雑なケースもあります。こうなると、一人ひとりに連絡を取り、事情を説明して実印と印鑑証明書をもらう、という作業は現実的ではありません。
このような場合も、まずは主要な相続人と交渉を試みますが、協力が得られない人が一人でもいれば、最終的には相続人全員を相手取って訴訟を起こすことを検討せざるを得ません。関係者が多い場合は、早い段階で専門家に相談し、必要な調査や手続きの進め方を確認することが重要です。特に、多数の相続人がいるケースでは、専門家のサポートが不可欠といえるでしょう。
また、そもそも相続人と連絡が取れないという状況自体が、大きな課題となります。
複雑な仮登記問題は、司法書士への相談が解決への近道です
ここまでご覧いただいたように、仮登記の抹消手続き、特に相続が絡むケースは非常に専門的で複雑です。古い戸籍の収集・解読から始まり、会ったこともない多数の関係者との交渉、そして法的な知識を要する書類の作成まで、これらすべてを個人で対応するのは、時間的にも精神的にも大きな負担となります。
私たち司法書士は、不動産登記のプロフェッショナルです。ご依頼いただければ、以下のようなサポートが可能です。
- 戸籍調査による正確な権利関係の把握
- 法令上認められる範囲での相手方への連絡、必要書類の案内・やり取り
- 法務局に提出する登記申請書の作成と申請代行
- 必要に応じた訴訟手続きのサポート(提携弁護士と連携)
専門家に相談することで、必要な手続きや今後の見通しを整理しやすくなります。当事務所では、単なる手続きの代行にとどまらず、皆様の心に寄り添い、最善の解決策を一緒に見つけていくことを信条としています。
初回のご相談は無料です。仮登記が残っている不動産を相続した場合は、登記記録や関係資料を確認したうえで、お気軽にご相談ください。状況に応じた手続きの進め方をご案内します。
まずは無料相談から、あなたの状況をお聞かせください。下北沢司法書士事務所が、あなたと一緒に問題解決に取り組みます。
遺言が無効になってしまうケース
遺言が無効になる主なケースと確認すべきポイント
残されたご家族への最後のメッセージであり、愛情のしるしでもある遺言書。しかし、その大切な想いが、ほんの些細な形式的な不備によって、遺言としての法的効力が認められない場合があります。
特に、手軽さから選ばれがちな「自筆証書遺言」には、知らず知らずのうちに無効と判断される原因になりやすい不備が複数あります。「自分で書いたこの遺言は、本当に大丈夫だろうか?」「親族が残したこの遺言書は、法的に有効なのだろうか?」そんな不安を抱えている方も少なくないでしょう。
遺言が無効になれば、故人の意思は実現されず、相続人同士の紛争につながる可能性があります。この記事では、司法書士という専門家の視点から、遺言が無効になってしまう具体的なケースと、そうした事態を避けるために検討したい対策を分かりやすく解説します。あなたの、そしてご家族の未来を守るための知識を、ここでお伝えします。
遺言書を作成する理由について、さらに詳しく知りたい方は、遺言書を作成する必要性もご参照ください。
自筆証書遺言でやりがちな無効4大ポイント
公正証書遺言と違い、自筆証書遺言はご自身で作成するため、法律で定められた厳格な要件を満たしていないケースが後を絶ちません。ここでは、特に無効の原因となりやすい4つのポイントを、実務上の注意点を交えて詳しく見ていきましょう。
遺言書の様式に関する詳細なルールについては、法務省のウェブサイトでも確認することができます。
①全文手書きの原則:PC作成や代筆は無効
自筆証書遺言は、その名の通り「全文を、遺言者本人が手書き(自書)する」ことが大原則です。これは、筆跡によって遺言者本人の意思であることを確認し、偽造を防ぐための極めて重要な要件です。
そのため、パソコン(ワープロ)で作成した遺言書や、たとえ本人の意思であっても他人が代筆したものは、原則として無効となります。

「病気で手が震えてうまく字が書けない」という場合に、他人が手を添えて補助すること(添え手)が認められた判例もあります。しかし、どこまでが有効な補助で、どこからが無効な代筆と判断されるかは非常に専門的で難しく、争いの原因になりやすいのが実情です。もしご自身で書くことに不安がある場合は、無理をせず、初めから公証人が作成する公正証書遺言を選択するのが賢明な判断と言えるでしょう。
なお、法改正により、相続財産の詳細を記した「財産目録」については、パソコンでの作成や、通帳のコピー・登記事項証明書などを添付することが認められるようになりました。ただし、その目録の全てのページに署名と押印が必要です。より具体的な方式については、相続法改正のポイント-自筆証書遺言の方式についてで詳しく解説していますので、ご参照ください。
②日付の欠落・不備:「○月吉日」はNG
遺言書には、作成した「年月日」を正確に手書きで記載する必要があります。日付は意外と忘れがちなポイントですが、これが抜けているだけで遺言書全体が無効になってしまいます。
なぜ日付がそれほど重要なのでしょうか。理由は主に二つあります。
- 遺言書を作成した時点で、遺言者に十分な判断能力(遺言能力)があったかを判断するため。
- もし複数の遺言書が見つかった場合に、どちらが新しい(=有効な)ものかを確定させるため。
日付はゴム印や日付スタンプの使用は認められず、必ず手書きでなければなりません。また、「令和〇年7月吉日」といった、日付が特定できない記載も無効です。過去の判例(最判昭和54年5月31日)でも、「昭和41年7月吉日」と記載された遺言書が無効と判断されており、いかに厳格に特定性が求められているかが分かります。
③氏名の記載漏れ:戸籍上の氏名が最も確実
当然のことながら、誰が書いた遺言書なのかを明確にするため、氏名も手書きで記載する必要があります。
過去には、ペンネームや通称でも、様々な状況から本人だと特定できれば有効とされた判例もあります。しかし、これはあくまで例外的なケースです。相続手続きでは、亡くなった方の戸籍謄本と遺言書を照合して本人確認を行います。その際に、通称などでは本人であることの証明が難しくなり、手続きが滞ったり、相続人間の争いの原因になったりする可能性があります。
無用なトラブルを避けるためにも、戸籍に記載されている正式な氏名を、正確に記載すべきです。これが最も確実で間違いのない方法です。
④押印忘れ:認印でも有効だが実印を推奨
最後に、署名の横に印鑑を押す「押印」も必須の要件です。押印がなければ、たとえ他の要件をすべて満たしていても遺言書は無効となってしまいます。
法律上は認印や、極端な例では拇印(指印)でも有効とされています。しかし、実務家の立場からは、実印を使用し、印鑑登録証明書を遺言書に添付しておくことを強くお勧めします。なぜなら、実印は市区町村に登録された公的な印鑑であり、本人の意思に基づいて押印されたことの証明力(証拠としての価値)が格段に高いからです。将来、「この印鑑は本人のものではない」といった疑義が生じるリスクを最小限に抑え、紛争を未然に防ぐ効果が期待できます。
遺言書の種類について、さらに詳しく知りたい方は、遺言書の種類もご参照ください。
公正証書遺言でも安心できない?無効になる意外な落とし穴
「それなら、公証人が作成する公正証書遺言なら安心できる」と思われるかもしれません。確かに、公証人が関与するため、これまで述べたような形式的な不備で無効になることはまずありません。
しかし、公正証書遺言であっても無効になるケースが存在します。それが「遺言能力の欠如」を理由とする場合です。
遺言能力とは、遺言の内容を正しく理解し、その結果どうなるかを判断できる能力のことです。認知症が進行しているなど、遺言者にこの能力がなかったと判断されると、たとえ公正証書であっても遺言は無効とされてしまうのです。

実際に、司法書士が関与して作成された公正証書遺言が、後に遺言者の認知症を理由に「遺言能力がなかった」として無効と判断された裁判例(東京高裁平成22年7月15日判決)もあります。この事例は、専門家が立ち会ったからといって、遺言能力の問題が常に解消されるわけではない、という厳しい現実を示しています。
このことから分かるのは、形式を整えるだけでなく、遺言者がしっかりとした判断能力を持っている状態で遺言を作成することの重要性です。この判断は非常にデリケートであり、家族信託はなぜ失敗?令和3年判例に学ぶ意思確認の重要性がいかに重要であるかを物語っています。
無効な遺言を放置した場合に起こり得る3つの問題
もし、残された遺言書が無効だと判断された場合、具体的にどのような事態が待ち受けているのでしょうか。単に「相続争いになる」という言葉だけでは済まされない、ご家族に生じる可能性がある3つの問題を確認します。
- 遺産分割協議が必須になり、手続きが長期化する
遺言が無効になると、相続は法律の定めに従うことになり、相続人全員で遺産の分け方を話し合う「遺産分割協議」が必須となります。相続人の中に一人でも合意しない人がいれば協議は成立せず、家庭裁判所での調停や審判へと移行し、解決までに数年を要することも珍しくありません。 - 想定外の相続人が出現し、話し合いが難航する
遺産分割協議には、法律上の相続人全員が参加しなければなりません。長年連絡を取っていない親族や、存在すら知らなかった親族(前妻の子など)が相続人として現れる可能性もあります。疎遠な関係の当事者が加わることで、感情的な対立が生まれ、話し合いはさらに困難を極めるでしょう。 - 不動産が「塩漬け」状態になる
遺産分割協議がまとまらないと、不動産は相続人全員の共有名義のままとなります。この状態では、売却や担保設定など共有物の処分に当たる行為には共有者全員の同意が必要となり、賃貸に出す場合も契約内容や期間によって必要な同意の範囲を確認する必要があります。結果として、不動産の活用が進まず、固定資産税や管理費用の負担が継続することがあります。具体的な多数の相続人がいる不動産の売却は、非常に複雑な手続きを要します。
故人の想いを実現するために残したはずの遺言が、かえって家族間の紛争や手続きの長期化を避けるためにも、遺言の有効性を事前に確認しておくことが重要です。
遺言の有効性に疑問を感じたら?司法書士が示す最初のステップ
「この遺言、もしかしたら無効かもしれない…」そう感じたとき、どう行動すればよいのでしょうか。まず大切なのは、感情的に他の相続人と対立する前に、冷静に専門家へ相談することです。
私たち司法書士は、遺言の有効性に関する問題に対し、次のようなサポートを提供できます。
- 遺言書の形式チェック
まずは、法律で定められた要件を満たしているか、専門家の目で厳密にチェックします。形式不備の有無を正確に判断することが、すべての始まりです。 - 遺言作成時の状況調査
遺言能力が争点になる場合、遺言が作成された当時のご本人の心身の状態や、周囲の状況などを調査する必要があります。ご家族からお話を伺ったり、医療記録や介護記録を参考にしたりしながら、遺言能力を判断するための材料を集めるお手伝いをします。 - 法的手続きのサポートと専門家連携
相続人間での話し合いで解決しない場合は、家庭裁判所での調停や、地方裁判所などでの遺言無効確認訴訟といった法的手続きに進むことがあります。司法書士は、これらの手続きに必要な書類作成をサポートします。また、代理人として交渉や訴訟活動が必要な場合は、弁護士などの他士業と連携し、最適な解決策をご提案します。
一人で悩まず、まずは専門家の客観的な意見を聞くことが、問題をこじらせずに解決へと向かうための重要な第一歩です。

有効性に配慮した遺言作成は司法書士へ。下北沢司法書士事務所が選ばれる理由
故人の大切な想いを確実に未来へ繋ぎ、残されたご家族が円満に相続手続きを進められるようにするためには、遺言書作成の段階から専門家である司法書士に相談することは、有効性に配慮した遺言を作成するための有力な方法です。
下北沢司法書士事務所では、単に法律の要件を満たすだけの書類作成に留まらない、お客様一人ひとりに寄り添ったサポートを心がけています。
- 不動産実務経験を活かした提案
代表司法書士は不動産業界での実務経験が豊富です。相続財産に不動産が含まれるケースでは、将来の相続登記や売却までを見据え、将来のトラブルを予防する観点から遺言内容をご提案します。 - 心理カウンセラーの資格を持つ司法書士
相続や遺言は、ご家族の歴史やデリケートな人間関係が深く関わる問題です。代表は心理カウンセラーの資格も有しており、法律的な問題だけでなく、お客様が抱える不安や心の葛藤にも丁寧に耳を傾け、安心してご相談いただける環境を整えています。 - 気軽に話せる無料相談
「何から話せばいいか分からない」「費用が心配」という方でも、安心して最初の一歩を踏み出せるよう、無料相談を実施しています。まずはお客様のお話をじっくり伺うことを最優先に、問題解決への道筋を一緒に考えます。当事務所の料金一覧についても、事前に丁寧にご説明いたしますのでご安心ください。
大切なご家族のために、そしてご自身の想いを確かに残すために。遺言書の作成や、その有効性について少しでもご不安があれば、どうぞお気軽に下北沢司法書士事務所までお問い合わせください。あなたの心に優しく寄り添い、状況に応じた解決策をご提案します。
株式会社-残余財産の分配請求権
株式会社の出口戦略と「残余財産の分配請求権」の基本
これから株式会社を設立しようと準備を進めていると、目の前の手続きや事業の立ち上げに意識が向きがちです。しかし、スタートの段階でぜひセットで考えておいていただきたいのが、将来の「出口戦略(事業の引き継ぎ方や畳み方)」と「残余財産の分配請求権」についてです。
残余財産の分配請求権とは、会社を解散・清算するときに、取引先への未払い金や銀行からの借入金、税金などをすべて支払ったあとに残った財産(残余財産)を、株主が受け取れる権利のことです(会社法第108条第1項第2号、第504条)。
株式会社は当然、株を発行しますが、実は同じ会社の中で権利内容が異なる「数種類の株式」を発行することも可能です。「普通株式と比べて、どのように違う株式を発行できるか?」については、会社法第108条で9種類定められています。その中の1つが、今回お話しする「残余財産分配請求権の優先株式」です。これを持っている株主は、いつか会社を清算するときに、普通株式の株主よりも優先して残余財産の分配を受けられます。
もし、創業者お1人だけで出資して会社を作り、最後まで外部の株主を入れずに経営するのであれば、残った財産はすべてご自身のものになるため話はシンプルです。ですが、会社が成長する過程で外部の出資者(投資家など)から資金を調達したり、将来的に会社を他社へ売却・清算したりする場面では、この権利をどう設計しておくかが「創業者にいくら分配されるか」「そもそもスムーズに会社を売却できるか」を大きく左右します。
なお、そもそもなぜ事業を始める際に株式会社という形態が選ばれるのか、その根本的な仕組みやメリットの全体像については、株式会社を選択する理由で体系的に解説していますので、あわせて参考にしてみてください。
この記事では、会社を売却・清算するときの具体的な出口のパターンから、外部出資を受けた際の優先株式による分配シミュレーション、そして設立や投資契約の前に確認しておきたい定款・契約の注意点まで、順を追ってわかりやすく整理していきます。
会社を売却・清算するときの3つの出口と財産回収の違い
「会社の出口」と一言でいっても、事業の終わらせ方や引き継ぎ方にはいくつかの道筋があります。代表的な出口の例として、以下の3つのパターンを見ておきましょう。
- 出口例1:株式譲渡や合併で「会社ごと」売却する
- 出口例2:事業譲渡で「事業だけ」を売り、その後に会社を解散・清算する
- 出口例3:どこにも売却せず、会社を解散して通常清算する
どの出口を選ぶかによって、「売却代金や残った財産を誰が受け取るのか」「残余財産の分配請求権がどのように関わるのか」がまったく違ってきます。それぞれの特徴と財産回収の流れを具体的に比較してみましょう。
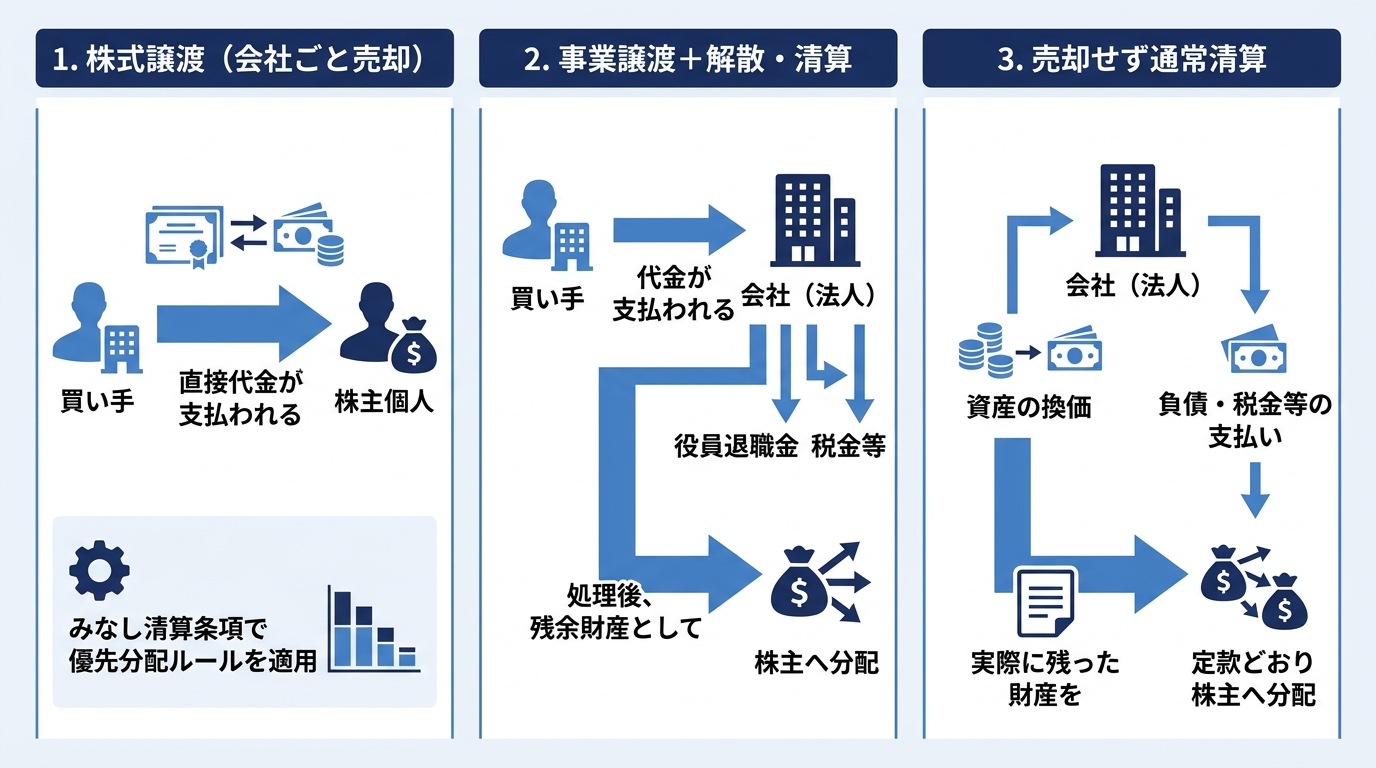
出口例1:株式譲渡や合併で会社ごと売却するケース
1つ目の出口は、創業者や出資者が持っている株式を買い手企業に売る「株式譲渡」や、他社と一つになる「吸収合併」といったM&A(会社売却)のケースです。
この方法の大きな特徴は、会社が持つ純粋な資産価値だけでなく、将来の収益力やブランド力(いわゆる「のれん代」)も評価されて売却額が決まりやすい点にあります。また、株式譲渡であれば、株式の売却代金は会社(法人)ではなく、株を手放した「株主個人」の口座へ直接支払われます。
ここで実務上とても重要な注意点があります。株式譲渡は、株主の顔ぶれが変わるだけであり、会社そのものが解散・清算されるわけではありません。そのため、会社の定款で「清算するときの残余財産の分け方」を決めておくだけでは、株式譲渡の代金分配には直接適用されないのです。そこで実際のM&Aの場面でも清算時と同じ優先ルールでお金を分けるために、のちほど解説する「みなし清算条項」という契約を結ぶ工夫が広く行われています。
出口例2:事業譲渡で事業を売り会社を清算するケース
2つ目の出口は、会社そのものではなく、会社が営んでいる「特定の事業や資産、ノウハウ」だけを切り出して他社に売る「事業譲渡」を行い、その後に会社を解散・清算するパターンです。買い手側が「会社の隠れた負債やリスクは引き継ぎたくないけれど、事業だけは欲しい」と希望する場合などに選ばれることがあります。
株式譲渡との決定的な違いは、事業を売った代金が株主個人ではなく「会社(法人)」に入るという点です。
会社に入った売却代金を創業者や出資者などの個人へ移すには、別途適法な支給や分配の手続きが必要です。たとえば、役員である創業者が実際に退任する際の手続きを経て「役員退職金」として受け取る方法や、会社を解散・清算して株主が「残余財産の分配」として受け取る方法があります(単なる出資者は役員退職金を受け取ることはできません)。なお、適正額の役員退職金は会社の経費(損金)になるため、その支給額も含めて会社側の法人税などを計算・納付し、最終的に会社に残った財産を株主へ分配するという手順を踏むことになります。
出口例3:売却せず会社を解散・通常清算するケース
3つ目の出口は、買い手を探して売却するのではなく、経営者の引退などを機に事業を終了し、会社を解散して通常清算する(計画的な廃業・ハッピーリタイアなど)パターンです。
このケースでは、会社の解散から清算結了までの手続きを進めるなかで、会社に残っている不動産や在庫、設備などを売却して現金化するなどし(一定の要件のもとで現物のまま分配する方法もあります)、取引先への買掛金や銀行の借入金といった債務、税金や清算費用などをすべて支払います。そうした処理を経て実際に会社に残った財産が、文字どおり「残余財産」として株主に分配されます。
M&Aのように将来の期待値(のれん代)が上乗せされることはありませんが、会社の定款に定めた「残余財産の分配請求権」のルールが、そのまま直接機能する場面といえます。
【具体例で比較】外部出資の有無と優先株式で変わる受取額
ここからは少し具体的な数字を使って、外部から出資を受けた会社を売却・清算するときに、株式の設計によって創業者と出資者の受取額(分配額)がどう変わるのかを見ていきましょう(※以下のシミュレーションで示す金額は、いずれも個人の税金や取引費用などを考慮しない分配額および税引前損益です)。
ちょっとややこしい話に聞こえるかもしれませんが、次のような3ステップの展開を想像してみてください。
- あなたが1人で資本金100万円を出資して会社を創業する
- 会社が順調に成長し、新たな出資者(投資家)が登場する
- さらに事業を育てたあと、他の会社に自社を売却する(または吸収合併される)
1人で資本金100万円を出して始めた会社でも、事業が軌道に乗って出資者が現れる頃には、企業価値が10倍の1,000万円になっているかもしれません。すると、後から参加する出資者は、同じ割合の株式を手に入れるために創業者の10倍のお金(1,000万円)を出して株式を買うことになります。
この「創業者が株を手に入れたときの金額」と「出資者が株を手に入れたときの金額」の大きなギャップこそが、会社の出口でトラブルが起きる原因であり、優先株式が必要とされる理由なのです。
普通株式のみの場合:出資者が損をして売却に同意しない例
まずは、特別な株式(種類株式)を使わず、「普通株式」だけで出資を受けた場合にどうなるかを見てみましょう。
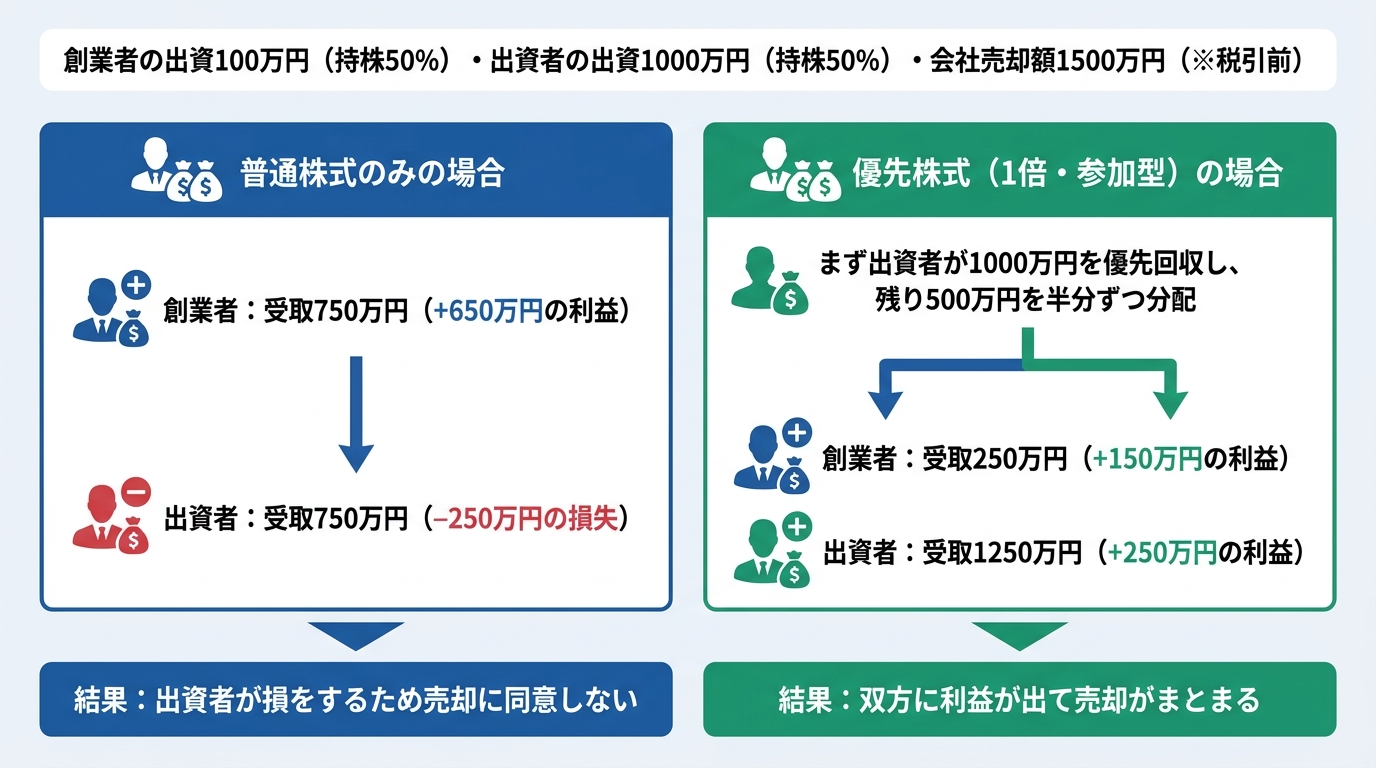
先ほどの前提のとおり、あなたが100万円で創業した会社が成長し、新たな出資者が1,000万円を出資して、あなたと出資者が半分ずつ(50%:50%)の普通株式を持ったとします。その後、別の企業から「この会社を1,500万円で買います」という買収提案が来たらどうなるでしょうか。
普通株式しか発行していない場合、会社の売却代金や残余財産は「持っている株数の割合」で平等に分けます。創業者と出資者で半分ずつ株を持っていますから、1,500万円を半分に分けて、それぞれ750万円ずつ手にすることになります。
- 創業者の損益:受取額750万円 - 当初の出資額100万円 = 650万円のプラス
- 出資者の損益:受取額750万円 - 出資額1,000万円 = 250万円のマイナス(元本割れ)
このように、創業者にとっては大成功の売却話であっても、あとから高い企業価値で1,000万円を出した出資者にとっては250万円の損失になってしまいます。これでは出資者は会社売却に同意してくれませんし、結果としてせっかくのM&Aの話がまとまらず、出口戦略が頓挫してしまうのです。
優先株式(参加型)の場合:優先分配後に残額も分ける例
では、先ほどの失敗を防ぎ、創業者も出資者も納得して会社を売却できるようにするにはどうすればいいでしょうか。
ここで活躍するのが、冒頭で触れた「残余財産分配請求権の優先株式」です。もし、出資者が手にする株式に次のようなルールがついていたとしたらどうなるか計算してみましょう。
【優先株式の条件例】
会社を清算(売却)するときは、まず出資者が投資額と同額の1,000万円を優先して受け取る。そのあと残った財産を、普通株式の株主(創業者)と1対1で分ける。
この条件で、会社を1,500万円で売却したとします。お金の分け方は次のようになります。
- まず、売却額1,500万円から、出資者が投資額の1,000万円を優先的に回収します。
- 残った500万円(1,500万円 - 1,000万円)を、創業者と出資者で半分ずつ(250万円ずつ)分けます。
この結果、2人の最終的な損益(税引前)はどうなるでしょうか。
- 創業者の損益:受取額250万円 - 当初の出資額100万円 = 150万円のプラス
- 出資者の損益:受取額1,250万円(優先分1,000万円+残余分250万円) - 出資額1,000万円 = 250万円のプラス
創業者は当初投資した100万円を引いても150万円の利益(税引前)となり、出資者も元本を確保したうえで250万円の利益を得ることができます。創業者も出資者も双方がプラスになるため、「これなら売却に賛成しよう」と話がまとまりやすくなるわけです。
優先分配の「倍率」と「参加型・非参加型」で変わる創業者利益
優先株式を発行して外部から出資を受ける際、創業者がご自身の利益を守るために必ず知っておきたいポイントが2つあります。それは、優先分配の「参加型・非参加型」の違いと、優先分配の「倍率」です。
先ほど計算した例は、出資者が優先分の1,000万円を受け取ったあと、残った500万円の分配にも再び加わるため「参加型」と呼ばれます。一方で、優先分の1,000万円を受け取ったら、残りの500万円の分配には参加せず、残りはすべて普通株主(創業者)が受け取れる方式を「非参加型」といいます。
もし非参加型であれば、1,500万円で売却したときに出資者が1,000万円を回収したあとの残り500万円は、すべて創業者が受け取れます(創業者の税引前損益は400万円のプラス)。また、優先して受け取れる金額を投資額の「1倍(1,000万円)」にするのか、「1.5倍(1,500万円)」「2倍(2,000万円)」にするのかという倍率の設定によっても、創業者の受取額(税引前の分配額)は劇的に変わります。
| 株式の条件パターン | 創業者の受取額(税引前損益) | 出資者の受取額(税引前損益) | 特徴・合意のしやすさ |
|---|---|---|---|
| 普通株式のみ | 750万円(+650万円) | 750万円(-250万円) | 出資者が元本割れし、売却に反対されやすい |
| 優先株式(1倍・参加型) | 250万円(+150万円) | 1,250万円(+250万円) | 双方に利益が出て、売却の合意がまとまりやすい |
| 優先株式(1倍・非参加型) | 500万円(+400万円) | 1,000万円(±0円) | 出資者の元本を守りつつ、創業者の受取額も多くなる |
| 優先株式(1.5倍・参加型) | 0円(-100万円) | 1,500万円(+500万円) | 倍率が高いと、売却額によっては創業者の取り分がゼロになる |
表の一番下にあるとおり、もし優先分配の倍率を「1.5倍(1,500万円)」や「2倍」といった高い条件で契約してしまうと、1,500万円で会社が売れてもすべて出資者への優先分配で消えてしまい、一生懸命会社を育てた創業者の受取額がゼロになることもあり得ます。
なお、残余財産の優先株式以外にも、会社法には配当や議決権などを調整できる多様な株式の仕組みが用意されています。種類株式の全体像については、株式には種類があるぞ!で詳しく解説していますので、あわせてご覧ください。
設立・外部出資の前に確認すべき契約条項と専門家への相談
ここまで仮定に仮定を重ねてシミュレーションをしてきましたが、ビジネスの現場ではこうした事態が実際に起こり得ます。だからこそ、将来的に外部から出資を受けたり会社の売却を視野に入れたりする場合は、会社設立時の設計や、出資者と投資契約を結ぶときの事前のすり合わせがとても大切になります。
会社売却でも優先分配を働かせる「みなし清算条項」と定款
第2章でも少し触れましたが、実務でもっとも気をつけたいのが「定款の定め」と「株主間契約(投資契約)のみなし清算条項」の整合性です。
会社法に基づき定款に定める「残余財産の優先分配」は、あくまで会社を解散・清算するとき(第2章の出口例2や出口例3)のルールです。そのため、定款を変更して優先株式を発行しただけでは、株式譲渡や吸収合併などで会社を売却したとき(出口例1)の売却代金には、優先分配のルールが自動的には働きません。
そこで、M&Aによる会社売却でも優先株式のルールどおりにお金を分けるために、株主全員の間で結ぶ「株主間契約書」や「財産分配契約書」の中に、「株式譲渡や合併などで会社の支配権が移るM&Aが行われた場合は、会社が清算されたものとみなして、定款の残余財産分配ルールに従って売却代金を分配する」という条項(みなし清算条項)を入れるのが一般的です。
出資を受け入れる前には、以下のポイントを必ず確認しておきましょう。
- みなし清算の対象となる取引の範囲(株式譲渡、合併、事業譲渡などどこまで含まれるか)
- 優先分配の倍率(1倍か、それ以上か)と、参加型・非参加型のどちらか
- 定款に記載する種類株式の条文と、株主間契約書の条文に食い違いがないか
なお、会社を作るときに定款へ何を記載すべきかという基本ルールについては、会社設立時の定款記載事項で体系的に解説しています。
設立時の定款設計から出資契約まで専門家へ相談する手順
これから株式会社を設立する段階では、まずは普通株式のみでシンプルにスタートするケースが多いと思います。それでも、将来外部から資金調達をする可能性があるなら、設立時の段階から資本金の額や発行可能株式総数の設計を余裕のある形にしておくことで、のちのちの増資や種類株式の発行がぐっとスムーズになります。
そして、実際に出資者から投資や優先株式の提案を受けたときは、契約書にサインをする前に、「もし1,500万円で売れたら?」「もし5,000万円で売れたら?」といくつかの売却額パターンで自分の受取額や税引後の手取りがいくらになるかを試算してみることをおすすめします。
会社の法務や税務は奥が深く、経営者の方がお1人で考えすぎてしまうと、肝心な本業に差しさわりが出てしまいます。また、「定款の変更や登記は司法書士、投資契約書のチェックは弁護士、売却時の税金計算は税理士……いったい誰から相談すればいいのだろう?」と迷われる方も多いはずです。
下北沢司法書士事務所では、「そもそもお客様がどの士業に相談すべきか悩まなければならないのは負担が大きい。まずは気軽に相談できる窓口でありたい」と考えています。当事務所にご相談いただければ、会社設立時の定款作成や種類株式の登記手続きはもちろん、「この契約条項は弁護士さんと詰めた方がいいですね」「この出口の税金は税理士さんに試算してもらいましょう」といった形で課題を整理し、ご希望に応じて提携する弁護士や税理士をご紹介しながら、多角的にあなたのビジネスをサポートいたします。
土日や営業時間外のご相談にも対応しておりますので、会社設立や将来の出口戦略、種類株式の設計で気になることがありましたら、どうぞお気軽にお問い合わせページからご連絡ください。あなたのタイミングでお話しできるのを楽しみにお待ちしております。
遥か昔の抵当権
時々、ずっと前の抵当権が登記簿に残ったままということがあります。昭和初期とかもしかしたら明治とかもあり得るかもしれません。登記簿の抵当権の欄には「この不動産はいくらの借金のために担保にとられているか?」ということが書かれます。普通は何千万とか何億になるのでしょうが、このずっと昔の抵当権(休眠抵当権)は数千円とかもありえます。遥か昔で貨幣価値が今と全然違うからです。たいした額じゃないので気にしない、別にそのままでも困らない、そもそも抵当権の存在に気が付かない・・・ということで大抵の方はそのままにしておくでしょう。ところが売却するときは商慣習上、抵当権を消さないと売却できないので、そういうときになって初めて困るのだと思います。普通、抵当権を消すときには「お金を貸した人」の協力がいりますが、どこにいるか分からないし、第一ご存命とも思えない・・・。解決方法としては裁判所を利用して判決をとってしまう、「休眠担保権の抹消」といって少し特殊な手続きを使うなどいくつかやりかたがあります。お金を返したことが証明ができるのかなど、状況によって適した制度を選んでいくことになりますがいずれにしても時間がかかります。「まずい、売買の日に間に合わない!」とならないようもしも気が付いたら早めにご相談ください。
昨日、早歩きで法務局まで歩いてたらほんの少し息があがった感じがしました。「リーサルウエポン」という映画でメル・ギブソンが体力の衰えを感じてショックうけるシーンを思い出しました・・・。メルさんは犯人と格闘してですけど、私歩いただけですからね・・・。
下北沢司法書士事務所 竹内友章
事業年度の決め方
会社設立時に決めなければならないことに、事業年度があります。4月から3月あるいは1月から12月が多いと思いますが、いつでも会社の任意の時期に決められます。ただ、事業年度の終わりが決算日になるので、その点を踏まえて決めた方がいいと思います。例えば、①決算月から2か月以内が確定申告の期限なので、繁忙期と確定申告の時期をずらし忙しくなりすぎないようにする。②在庫を抱える仕事内容であれば、棚卸作業に備えて在庫が少ない時期を選ぶ③1期目をなるべく長くするようにする(会社を5月に設立して6月が決算月だと、設立してすぐ確定申告なので大変です。また消費税免税事業者である期間を長くとるために1期目を長くした方がいい場合も考えられます)ざっとこんなポイントがあげられます。相談しながら決めていきましょう。
上のリンク、当事務所が参加する会社設立パッケージのサイトです。税理士さんも参加しています。
下北沢司法書士事務所 竹内友章
法定相続情報証明制度
5月29日(月)からはじまる「法定相続情報証明制度」。亡くなられた方の戸籍一式をそろえて、法務局に提出すると法定相続関係を法務局が提出してくれる制度です。司法書士以外の各士業も代理できますが、不動産の相続登記と用意する書類がかなり重なります。下北沢司法書士事務所では、相続登記をご依頼の方は、この制度の代理も当面の間サービスで代理します。法務局に支払う手数料などもかかりません。また「不動産はないけどこの制度は利用したい」という場合、亡くなられたの戸籍を集めるが大変かと思います。そういった場合も、司法書士が戸籍を代理取得することが可能です。よろしければお問い合わせください。
「法定相続情報証明制度」の説明文 http://www.moj.go.jp/MINJI/minji05_00284.html
絵を描いた人のプロフィール https://www.creema.jp/c/yuninona
なんで子供ってアイス買ったことママに報告しちゃうんでしょうね。また怒られました。
下北沢司法書士事務所 竹内友章
創業・事業承継の補助金
創業・事業承継をお考えの方へ。補助金活用の第一歩、踏み出せていますか?
これから会社を立ち上げよう、あるいは大切な事業を次の世代へ引き継ごうとお考えのとき、資金計画は大きな課題の一つではないでしょうか。「返済不要の補助金が使えるらしいけど、種類が多すぎて何から調べればいいか分からない」「応募要件が複雑で、自分が対象になるのか判断できない」そんな声もよく耳にします。情報が溢れているからこそ、かえって混乱し、貴重な一歩を踏み出せずにいる方も少なくありません。
この記事では、創業や事業承継で補助金を検討する際に確認したい基本事項を整理します。単に制度を解説するだけでなく、創業や事業承継という人生の大きな転機において、補助金をどう活用できるのか、その具体的な道筋を明らかにします。私たち下北沢司法書士事務所は、これまで多くの起業家や経営者様の法務サポートに携わってきました。司法書士が、複雑な制度の内容を一つひとつ整理し、必要な手続きを検討する際のサポートを行います。まずは、どのような選択肢があるのか、一緒に見ていきましょう。
相続と事業承継に関するより深い情報も、ぜひご参照ください。相続と事業承継
まずは知っておきたい代表的な2つの補助金
創業や事業承継で活用できる補助金は数多くありますが、まずは代表的な2つの柱を理解することから始めましょう。それは「新たに事業を始める人」を応援する補助金と、「事業を引き継ぐ人」を応援する補助金です。ご自身の状況がどちらに近いか考えながら読み進めてみてください。

① 新たに事業を始める方向け「創業補助金」
「創業補助金」は、その名の通り、新しいビジネスアイデアで起業する方を後押しするための制度です。事業をゼロから立ち上げる時期は、オフィスや店舗の家賃、設備の購入費、広告宣伝費など、何かと物入り。こうした初期投資の負担を和らげ、事業が軌道に乗るまでを経済的にサポートすることを目的としています。
代表的なものに「地方創生起業支援事業(起業支援金)」があります。これは、地域の課題解決に繋がるような事業を支援する制度で、補助率は経費の2分の1、上限額は最大200万円程度となるケースが多いです。新たな挑戦を始める創業者にとって、非常に心強い味方となってくれるでしょう。こうした制度を活用することで、会社設立時の税金の節約だけでなく、事業そのものの資金調達も有利に進められる可能性があります。
【参考情報】
より詳しい情報については、以下の公式サイトで最新の公募要領をご確認ください。
地方創生サイト:起業支援金
② 事業を引き継ぐ方向け「事業承継補助金」
一方、「事業承継補助金」は、後継者不足に悩む中小企業の事業を、次世代へ円滑に引き継ぐための制度です。単に事業を引き継ぐだけでなく、その機会を捉えて新しい挑戦(経営革新)を行うことを力強く後押しします。事業承継(会社の引継ぎ)は、司法書士が専門性を発揮できる分野でもあります。
代表例である「事業承継・M&A補助金」では、事業を引き継いだ後の設備投資や販路開拓、M&A(企業の合併・買収)にかかる専門家への依頼費用などが対象となります。補助率は類型により3分の1から3分の2、補助上限額は最大2,000万円とされています。事業の歴史を守りつつ、未来に向けた新たな一歩を踏み出す経営者にとって、大きな支えとなる制度です。
【参考情報】
制度の詳細や最新情報は、公式サイトで確認することをおすすめします。
事業承継・M&A補助金事務局サイト
私は対象?創業補助金の応募要件セルフチェック
「魅力的な制度なのは分かったけれど、果たして自分は対象になるのだろうか?」ここが一番気になるところですよね。公募要領の難しい言葉を読み解くのは大変です。そこで、多くの創業補助金で共通して問われるポイントを、簡単なチェックリストにまとめました。ご自身の計画と照らし合わせながら、確認してみてください。
チェック1:事業を開始する場所はどこですか?
多くの創業補助金は、地域経済の活性化を大きな目的としています。そのため、「どこで事業を始めるか」は非常に重要な要件です。
特に「地方創生起業支援事業」では、原則として東京圏(東京都、埼玉県、千葉県、神奈川県)以外で起業することが条件となっています。これは、地方での新しいビジネスの創出を促すためです。ただし、東京圏内であっても「条件不利地域」に指定されているエリアであれば対象となる例外もあります。まずは、ご自身の創業予定地がどの地域に該当するのかを確認してみましょう。自治体によっては、独自の創業融資制度を設けている場合もありますので、あわせて調べてみることをお勧めします。
チェック2:どのような事業を計画していますか?
補助金は、どんな事業でも支援対象となるわけではありません。国の政策目的に合致している必要があります。特に創業補助金では、「地域の課題解決に資する社会的事業」というキーワードが非常に重要になります。
例えば、以下のようなテーマが挙げられます。
- 子育て支援や地域コミュニティの活性化に繋がる事業
- 地域の特産品や観光資源を活用した新しいサービス
- 高齢者など、いわゆる買い物弱者を支援する事業
- 地域のまちづくりや活性化を推進する事業
あなたのビジネスプランが、どのように地域社会に貢献できるのか。その「社会性」や「地域貢献性」が、審査において高く評価されるポイントになります。
チェック3:申請するのはいつのタイミングですか?
申請のタイミングは、応募資格を左右する非常に重要な問題です。特に、法人設立の登記や個人事業の開業届を出す「前」か「後」かは、注意深く確認しなければなりません。
多くの創業補助金では、「国の交付決定日以降、補助事業期間が完了する日までに設立・開業を行うこと」が要件とされています。つまり、フライングで会社を作ってしまうと対象外になる可能性があるのです。一方で、すでに開業・設立済みの場合でも、「創業後5年未満」などを対象とする補助金も存在します。ご自身の状況に合わせて最適な制度を選ぶことが大切です。会社設立時の定款記載事項を検討する段階で、補助金の申請スケジュールも視野に入れておくとスムーズに進められるでしょう。

事業承継補助金の申請要件、3つの重要ポイント
次に、事業承継補助金の申請を考える上で、絶対に押さえておきたい3つの重要ポイントを解説します。こちらも複雑な要件を分かりやすく整理しましたので、ご自身の状況と照らし合わせてみてください。円滑な相続と事業承継を実現するためにも、ぜひ参考にしてください。
ポイント1:承継の形態(誰が、誰から引き継ぐか)
まず、どのような形で事業を引き継ぐかがポイントです。事業承継補助金は、多様な承継の形に対応しています。
- 親族内承継:親から子へなど、親族間で事業を引き継ぐケース
- 従業員承継:会社の役員や従業員が事業を引き継ぐケース
- M&A:社外の第三者が事業を引き継ぐケース
現在の事業承継・M&A補助金では、補助対象となる取組や経費に応じて「事業承継促進枠」「専門家活用枠」「廃業・再チャレンジ枠」「PMI推進枠」などに分かれています。まずはご自身のケースがどの類型に当てはまるのかを確認することが第一歩です。事業承継では、名義株式の整理といった法的な課題も生じやすいため、専門家のアドバイスが役立ちます。
ポイント2:承継のタイミング(未来の承継も対象に)
「もう承継が終わっていないと申請できないのでは?」と誤解されがちですが、実は未来の承継も対象になる場合があります。
例えば、「5年以内に親族内承継や従業員承継を予定している」後継者候補でも申請できる制度があります。これは、まだ準備段階にある方も含めて、早い時期から計画的に事業承継を進めてもらうための支援です。ただし、制度上定められた期限までに事業承継を完了する計画が必要となるため、これから承継を考えている方にとっては非常に心強い制度と言えるでしょう。将来を見据え、有限会社から株式会社への変更などを検討するのも一つの戦略です。
ポイント3:承継後の取り組み(経営革新など)
事業承継補助金で最も重視されるのが、「事業承継をきっかけとした、新しい取り組み」です。単に事業を引き継ぐだけでは対象にならず、その後の成長戦略が問われます。
具体的には、以下のような「経営革新」が求められます。
- 生産性を向上させるための新しい設備投資
- 時代に合わせた新商品や新サービスの開発
- 新たな顧客を獲得するための販路開拓
そして、これらの取り組みは「後継者が主導して行う」ことが要件となる場合が多いです。これは、後継者が自身のビジョンを実現し、会社をさらに発展させていくことを応援するための制度だからです。補助金は、守りのためだけでなく、「攻め」の経営にも大いに活用できるのです。事業承継時には、株主分散によるリスクを解消し、経営の自由度を高めておくことも重要になります。
【重要】補助金の併用はできる?できない?基本ルールを解説
「もし使えるなら、複数の補助金を組み合わせて、もっと有利に資金調達したい」と考えるのは自然なことです。結論から言うと、補助金の併用は「条件付きで可能」です。しかし、そこには絶対に守らなければならない大原則があります。ここでそのルールをしっかり理解しておきましょう。

大原則:「同じ経費」に複数の補助金は使えない
補助金併用の最も重要なルールは、「一つの経費に対して、複数の補助金を重複して申請することはできない」というものです。これは、公的な資金を公平に配分するための大原則です。
NG例:「Aという機械の購入費500万円」に対して、国の補助金と県の補助金を両方申請する。
これはできません。しかし、経費の使い道を明確に分ければ話は変わってきます。
OK例:「Aという機械の購入費」には国の補助金を、「Bというシステムの導入費」には県の補助金を申請する。
このように、どの経費にどの補助金を使うかを明確に切り分けることができれば、併用は可能になります。
賢い組み合わせ方:目的が違えば併用できるケース
大原則を踏まえた上で、より戦略的に併用を考えるなら、「事業の目的」に着目するのがポイントです。目的が異なる事業であれば、それぞれに別の補助金を活用できる可能性があります。
例えば、こんな組み合わせが考えられます。
- 目的A「生産性向上」:ものづくり補助金を活用して、新しい製造機械を導入する。
- 目的B「販路開拓」:小規模事業者持続化補助金を活用して、新商品のPR用ウェブサイトを制作する。
このように、事業計画全体を確認し、各施策の目的に合わせて補助金の対象経費を整理することで、自己負担を軽減できる可能性があります。
国の補助金と自治体の補助金の組み合わせ
併用戦略の中でも特に有効なのが、「国」「都道府県」「市区町村」といった、階層の違う機関が提供する補助金を組み合わせる方法です。
国の大きな補助金(例:事業再構築補助金)で大規模な設備投資を行い、同時に、より地域に密着した市区町村の補助金(例:〇〇市創業支援補助金)で店舗の改装費を賄う、といった活用法が考えられます。これにより、より手厚い支援を受けられる可能性があります。
ただし、一点だけ注意が必要です。自治体の補助金の中には、公募要領で「国の補助金との併用は不可」と明確に定めている場合があります。必ずそれぞれの制度のルールを個別に確認することが、専門家としてのアドバイスです。地域独自の融資制度と組み合わせるなど、様々な選択肢を検討してみましょう。
補助金申請で迷ったら。司法書士ができること
ここまで読んでいただき、「自分にもチャンスがあるかもしれない」と感じられた一方で、「でも、一人で全部手続きを進めるのはやっぱり不安だ…」と思われた方もいらっしゃるかもしれません。そのお気持ちは、とてもよく分かります。
私たち司法書士は、単に会社設立の登記手続きをするだけではありません。お客様のお話を丁寧に聞き取り、事業計画の前提となる法的な課題を整理し、必要な手続きがスムーズに進むようサポートします。補助金の申請は、事業計画の策定から始まり、法人設立、各種契約、そして実績報告まで、長期間にわたるプロセスです。その複雑な道のりにおいて、法律の専門家が伴走することで、安心して本業に集中していただける環境を整えることができます。
司法書士は、お客様からお伺いした状況やご希望と法律を照らし合わせ、そのご希望を叶える、あるいは最も近い形を実現するにはどうすればよいかを一緒に考え、ご提案します。心に優しく、多角的に丁寧に課題と向き合うこと。それが私たち下北沢司法書士事務所の信条です。もし少しでも迷うことがあれば、まずは無料相談をご利用ください。あなたの一歩を、私たちが全力でサポートします。