事業承継を見据えた自己株式の買い取り、司法書士がサポートします
事業承継や相続を控えた非上場会社の経営者様から、共通のあるお悩みを伺うことがよくあります。それは「株式の分散」という問題です。創業時に支援してくれた恩人や、先代からの相続で経営に関与していない親族など、様々な方が株主として名を連ねている。この状況は、将来の経営判断や事業承継の障害となる可能性があります。
この課題を解決する有効な選択肢の一つが、会社による「自己株式の取得(自社株買い)」です。しかし、この手続きは単なる株式の売買ではありません。会社法に定められた厳格な手続きを踏む必要があり、何より「みなし配当」という、想定外の高額な税金が発生する大きなリスクが潜んでいます。このリスクを知らずに進めてしまうと、本来は会社と株主の双方にとって有益なはずの自社株買いが、深刻な資金繰りの悪化やトラブルを招くことになりかねません。
この記事では、非上場会社が自己株式を取得する際の正しい法務手続きと、関連する税務知識について相昭和の時代に創業して事業承継等の転換点を迎えてきた企業のサポートをしてきた司法書士が解説します。事業承継の全体像については、相続と事業承継で体系的に解説していますので、併せてご覧ください。
実際に私がご支援した、ある経営者様の事例をご紹介します。
新宿区で会社を経営されているAさん。以前から事業承継のご相談を受けていましたが、いよいよ具体的な準備を進める段階に入りました。今年の定時株主総会では、役員の再任のほかにもう一つ、重要な議題が加わることになったのです。
Aさんの会社は設立時に何人かの方から出資を受けていました。創業期は「多くの方に会社へ参画してもらいたい」という想いからの決断でしたが、経営者として経験を重ねるうちに、株式が会社の所有権そのものであることを痛感するようになっていました。ご自身の引退を前に、経営権を後継者となるご子息に集約し、スムーズな経営体制を整えたい。これがAさんの主なご希望でした。
幸い、現在の株主の方々とは、会社が株式を買い取る形で円満に合意できました。ここから、専門家として手続き面の確認を行いました。自己株式を会社が取得するには、会社法で定められた手続きを正確に踏まなければなりません。私は、株主総会の決議要件といった必要な条件をAさんにご説明し、法的に不備のない書類の準備を進めていきました。適切な手順を踏むことは、将来のトラブルを防ぐうえで重要です。
なぜ自己株式の取得(自社株買い)を検討するのか?
経営者の皆様が自己株式の取得を検討される背景には、いくつかの共通した目的があります。これらは、会社の未来を見据えた、極めて重要な経営判断と言えるでしょう。自社株買いが、これらの課題解決にどのように貢献するのかを整理してみましょう。株式が分散することによる潜在的な経営リスクについては、ご理解を深めておくことをお勧めします。
目的1:後継者へスムーズに経営権を集中させる(事業承継)
事業承継において最も重要な課題は、後継者が安定した経営基盤を確立することです。しかし、経営権の象徴である株式が後継者以外の相続人や、経営に直接関与していない親族・第三者に分散しているケースは少なくありません。
このような状況で自己株式の取得を活用すれば、会社が自ら株式を買い集めることができます。最大のメリットは、後継者個人の資金負担なく、株式を集約できる点にあります。後継者が個人的に他の株主から株式を買い取る場合、多額の資金が必要となり、事業承継そのもののハードルを上げてしまいます。会社が買い取ることで、この問題をクリアし、後継者が経営に専念できる環境を整えることが可能になるのです。場合によっては、拒否権付種類株式(黄金株)のような特殊な株式の活用も視野に入れた、より戦略的な承継プランを検討することもできます。
目的2:相続時のトラブルを未然に防ぐ(相続対策・株主集約)
相続をきっかけに、会社の経営が不安定になる場合があります。現経営者が亡くなり、その保有株式が複数の相続人に法定相続分通りに分割された場合を想像してみてください。会社経営に全く関心のない相続人にまで株式が渡ってしまうと、以下のような事態が起こり得ます。
- 株主総会での議決権行使による経営方針への介入
- 高額な配当の要求
- 会社に対する株式の買取請求
これらの要求は、会社の意思決定を遅らせ、経営の安定性を著しく損なう可能性があります。いわゆる「争族」のリスクです。
こうした事態を避けるため、経営者がご健在なうちに、経営に関与しない株主から自己株式を取得しておくことは、極めて有効な相続対策となります。株主を後継者や協力的な人物に集約しておくことで、将来の相続発生時にも経営の根幹が揺らぐことを防ぎ、円滑な会社運営を次世代に引き継ぐことができるのです。より具体的な名義株の整理方法については、名義株の買い取りに関する情報もご覧ください。
自己株式取得で注意すべき「みなし配当」とは?税金の仕組みを理解する
自己株式の取得を進める上で、法務手続きと並んで絶対に理解しておかなければならないのが「みなし配当」という税務上の概念です。これを理解しているかどうかで、株主が手にする金額、ひいては会社の資金計画が大きく変わってきます。相続手続きにおいては、相続登記と相続税申告の両面から物事を考える必要があるように、自己株式取得も法務と税務の連携が不可欠です。
なぜ「配当」と見なされる?資本の払戻しを超える部分の正体
「株式を売っただけなのに、なぜ配当金として課税されるのか?」これは誰もが抱く素朴な疑問でしょう。
税法では、会社が株主へ自己株式の対価として支払う金銭を、2つの性質に分解して考えます。
- 資本の払戻し部分:株主が最初に出資した元本(資本金等)に相当する部分の返還
- 利益の分配部分:会社が設立以来、事業活動で稼いできた利益の蓄積(利益積立金)から支払われる部分
このうち、②の「利益の分配部分」は、実質的に会社から株主へ利益を還元している行為であり、通常の配当と同じ性質を持つと判断されます。そのため、税務上も「配当」と見なされ、課税対象となるのです。これが「みなし配当」の正体です。
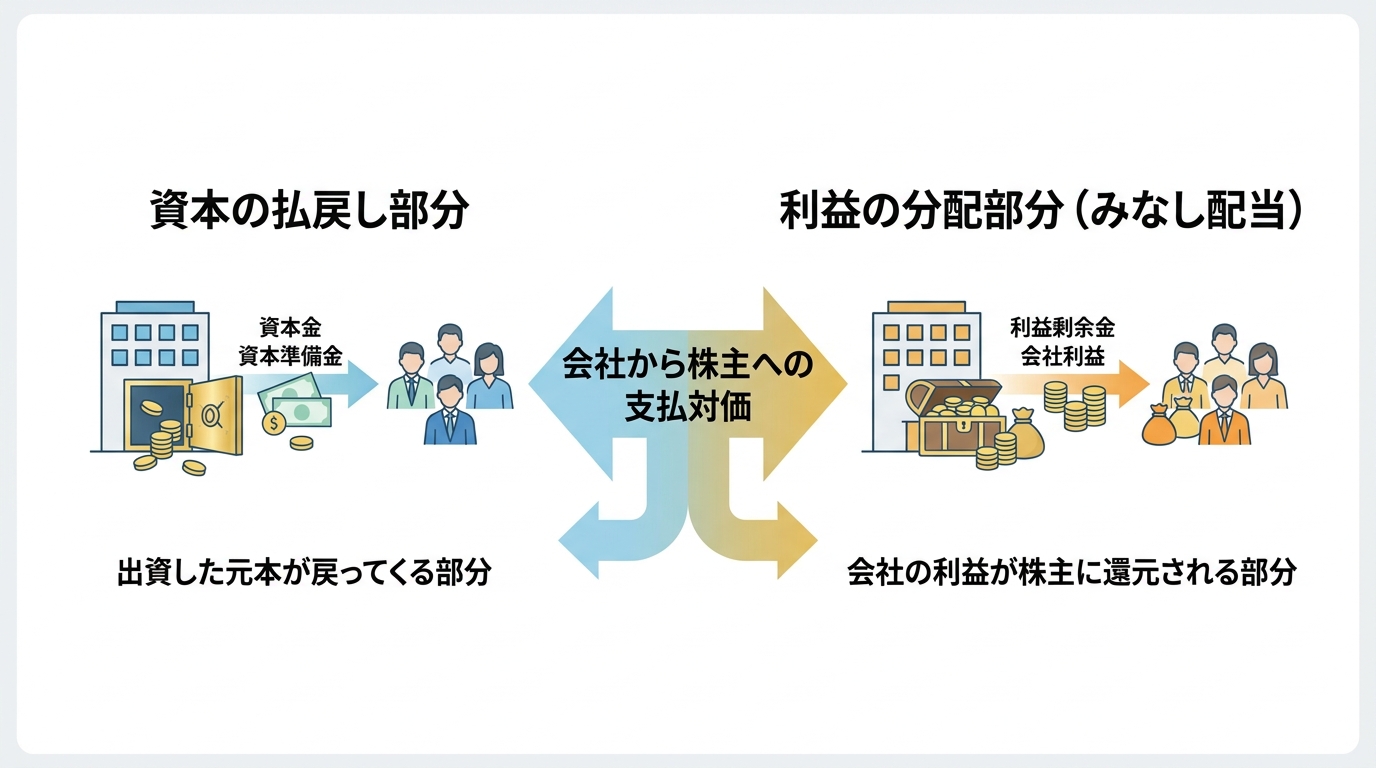
つまり、会社が長年かけて積み上げてきた利益が多ければ多いほど、自己株式の取得価額に占める「みなし配当」の金額も大きくなる傾向にあります。
税率は最大55%超?譲渡所得との違いと税額計算シミュレーション
みなし配当で特に注意すべき点は、税負担が大きくなる可能性があることです。
通常の株式売買で得た利益(譲渡所得)は、他の所得とは分けて計算される「申告分離課税」が適用され、税率は所得税・住民税合わせて約20%です。
一方、みなし配当(配当所得)は、給与所得など他の所得と合算して税額を計算する「総合課税」の対象となります。総合課税の所得税率は累進課税であり、所得が高くなるほど税率も上がり、住民税と合わせると最大で55%を超える税負担となる可能性があります。
【司法書士が解説】自己株式取得の正しい法務手続き
みなし配当という税務リスクを管理すると同時に、会社法に定められた手続きを適切に行うことが重要です。手続きを誤ると、その取引自体が無効になったり、取締役が会社に対して損害賠償責任を負ったりするリスクさえあります。ここでは、司法書士の専門分野である法務手続きの要点をステップごとに解説します。非公開会社の場合、定款で株式の譲渡制限を設けていることがほとんどですが、それとは別の手続きが必要になる点にご注意ください。
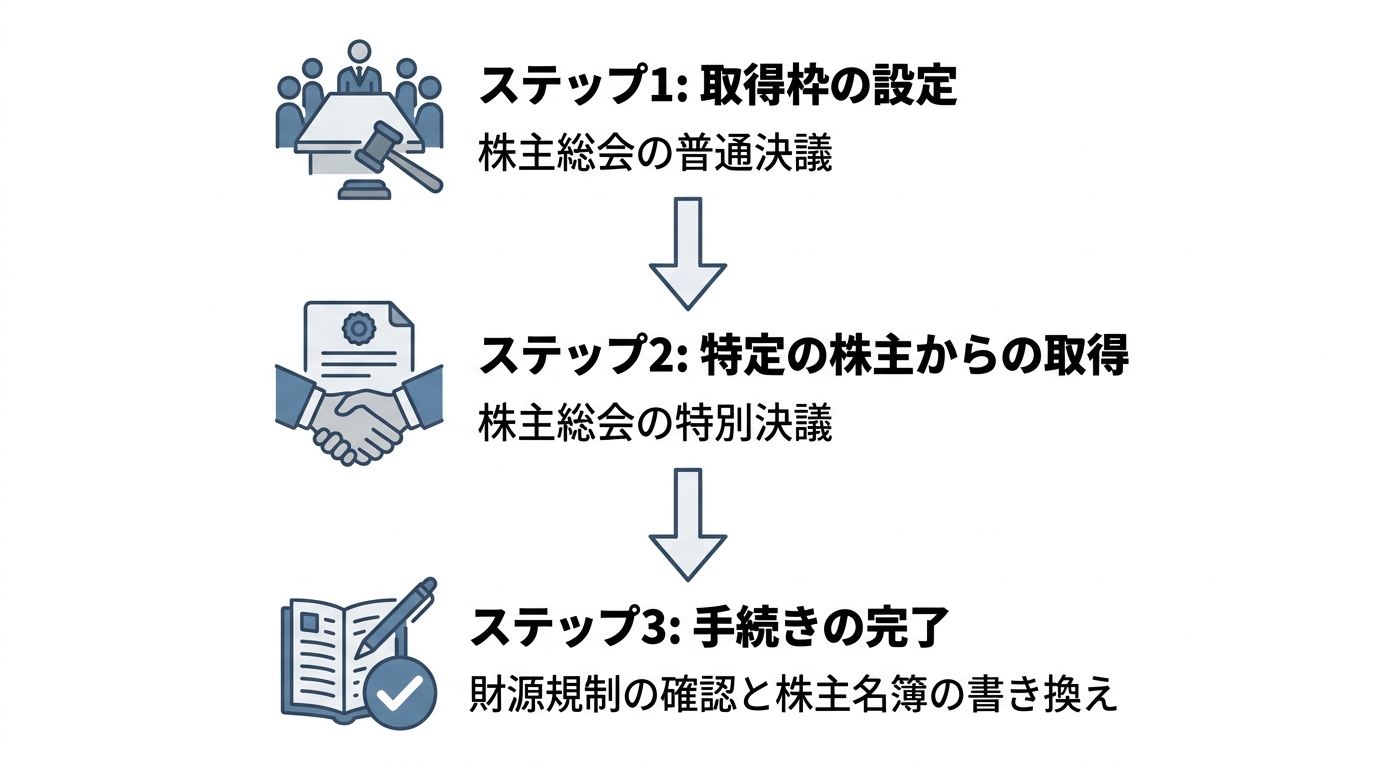
ステップ1:取得枠の設定(株主総会の決議)
まず、会社として自己株式を取得するための「枠」を株主総会で決議する必要があります。これは、株主全員を対象として「会社は、これからの一定期間、この条件の範囲内で自社株を買うことができます」と宣言する手続きです。具体的には、以下の事項を決定します。
- 取得する株式の種類及び数
- 株式一株を取得するのと引換えに交付する金銭等の内容及びその総額
- 株式を取得することができる期間(1年を超えない範囲)
この決議は、原則として「普通決議」(議決権の過半数を有する株主が出席し、出席した株主の議決権の過半数による賛成)で足ります。この段階では、まだ特定の誰かから買うことを決めるわけではありません。株主総会の運営においては、招集権者が不在といったトラブルも想定されるため、事前の準備が重要です。
ステップ2:特定の株主から取得する場合の「特別決議」
事業承継や株主集約の場面では、「特定の株主Aさんから株式を買い取りたい」というケースがほとんどでしょう。このように、会社が特定の株主との合意によって自己株式を取得する場合、他の株主との公平性を保つため、より厳格な手続きが求められます。
原則として、「株主総会の特別決議」(議決権の過半数を有する株主が出席し、出席した株主の議決権の3分の2以上の賛成)が必要となります。
なぜなら、特定の株主だけを優遇して高値で買い取るようなことが行われると、他の株主が不利益を被る可能性があるからです。そのため、より多くの株主の賛成を得ることで、手続きの公正さを担保しているのです。この際、株式を売却する株主自身は、この特別決議において議決権を行使することはできません。
さらに、会社は他の株主に対して「自分も売り手として加えてほしい」と請求する権利(売主追加請求権)があることを通知しなければならない、という実務上の注意点もあります。ただし、定款でこの売主追加請求権を排除することも可能です。こうした定款変更は、有限会社から株式会社への移行などを検討する際にも重要なポイントとなります。
ステップ3:財源規制の確認と株主名簿の書き換え
株主総会の決議が無事に終わっても、まだ安心はできません。自己株式の取得には「財源規制」という大原則があります。
これは、会社が株主に支払う取得対価の総額が、その時点での「分配可能額」を超えてはならないというルールです。分配可能額とは、大まかに言えば会社の利益剰余金などのことで、会社の財産的基礎を守り、会社債権者を保護するためのものです。この規制に違反した自己株式の取得は無効となり、関与した取締役は会社に対して損害を賠償する責任を負うことになります。
分配可能額の正確な計算は税理士や公認会計士の専門領域ですが、司法書士としては、この規制の存在を経営者にしっかりとお伝えし、必ず確認するよう注意を促します。
そして、株式の取得が完了したら、最後に行うのが株主名簿の書き換えです。これにより、法的に株主の変更が確定し、一連の手続きが完了します。
みなし配当課税を回避・軽減するための税務上の特例
ここまで、みなし配当の厳しい税務リスクについて解説してきましたが、特に相続の場面においては、この重い課税を回避できる可能性のある、非常に有利な特例制度が存在します。ただし、適用には厳格な要件があるため、計画的な準備が不可欠です。遺産分割がまとまらないと特例の期限を逃すこともあるため、相続税申告期限前の遺産分割協議の重要性が増します。
相続発生後3年10ヶ月以内の売却で譲渡所得に(金庫株特例)
最も実用的な特例が、「相続により取得した非上場株式を発行会社に譲渡した場合の課税の特例」、通称「金庫株特例」です。
この特例を適用できれば、相続人が相続によって取得した株式を会社に売却した場合、その対価について「みなし配当」課税が適用されず、全額が「譲渡所得」として扱われます。
税率が最大55%超から約20%に軽減されるため、株主の手取り額に大きく影響する可能性があります。この特例の主な適用要件は以下の通りです。
- 相続の開始があったこと
- 相続人が相続または遺贈により株式を取得したこと
- その相続に係る相続税の申告書の提出期限の翌日から、3年を経過する日までに株式を会社に譲渡していること(つまり、相続開始から3年10ヶ月以内)
この特例の存在は、事業承継の戦略を大きく変える可能性があります。つまり、経営者がご健在なうちに無理に自己株式取得を進めるのではなく、相続発生後のプランとして、この特例を活用することを視野に入れる、という選択肢が生まれるのです。まずは相続した株式の内容を正確に調査し、計画を立てることが重要です。
参照:No.1477 相続により取得した非上場株式をその発行会社に譲渡した場合の課税の特例(国税庁)
【注意】特例が使えないケースと計画の重要性
金庫株特例は有利に働く場合がありますが、誰でも無条件に使えるわけではありません。実務上、注意すべき落とし穴がいくつか存在します。
- 生前贈与で取得した株式は対象外:あくまで「相続または遺贈」で取得した株式が対象です。生前に贈与された株式を売却しても、この特例は適用できません。
- 相続税が課税されていない相続人は対象外の可能性:配偶者の税額軽減や基礎控除の範囲内であったため、結果的に相続税額がゼロになった相続人は、原則としてこの特例の適用を受けることができません。
これらの注意点からも分かる通り、特例を確実に活用するためには、生前の段階から相続税のシミュレーションを行い、誰がどの財産を相続するのが最も有利かを考え、遺言書を作成するなどの周到な準備が不可欠です。安易な自己判断は、本来得られたはずの大きなメリットを逃すことになりかねません。
まとめ:複雑な手続きは、まず専門家にご相談ください
自己株式の取得は、事業承継や相続対策において非常に有効な手段です。後継者への経営権集中や、将来の「争族」リスクの低減に大きく貢献します。
しかし、その裏側には、会社法上の厳格な株主総会決議手続きと、「みなし配当」という重大な税務リスクが常に存在します。特に、どの手続きを選択すべきか、どのタイミングで実行すべきか、そして有利な税務上の特例が適用できるかどうかは、個々の会社の資本構成や株主の状況、資産背景によって結論が大きく異なります。
「うちの会社の場合はどうなるのだろう?」
「このまま進めて、後から高額な税金を請求されないだろうか?」
もし少しでもこのような不安を感じられたなら、自己判断で進める前に、ぜひ一度専門家にご相談ください。どの専門家に相談すべきか迷われるかもしれませんが、法務手続きの専門家である司法書士は、税理士とも連携しながら、お客様の状況に応じた対応方針を一緒に検討できます。
当事務所は、法律や税務といった側面だけでなく、経営者様やご家族が抱えるお気持ちにも寄り添うことを大切にしています。複雑な法務・税務上の論点を一つひとつ整理し、次の手続きに進めるようサポートいたします。
下北沢司法書士事務所 竹内友章
東京都世田谷区北沢にある下北沢司法書士事務所は、相続手続き、遺言作成、相続放棄、会社設立、不動産売却など、幅広い法務サービスを提供しています。代表の竹内友章は、不動産業界での経験を持ち、宅地建物取引士や管理業務主任者の資格を活かし、丁寧で分かりやすいサポートを心掛けています。下北沢駅から徒歩3分の便利な立地で、土日も対応可能です。お気軽にご相談ください。