隣接する共有土地は「持分交換」でそれぞれの単独所有にできる
昔、ご両親が亡くなられた際に、隣り合う2つの土地(例えば、兄の自宅敷地である甲土地と、弟の自宅敷地である乙土地)を、兄弟それぞれが法定相続分(2分の1ずつなど)の共有名義で相続し、そのまま長年暮らしてきたというご家族は少なくありません。
ご兄弟が元気なうちは問題が表面化しなくても、ご自身の年齢が上がり次世代への相続を意識し始めると、「このまま共有状態を子どもたちの代に引き継がせてよいのだろうか」という不安が浮かび上がってきます。このような隣接する共有土地の問題は、お互いの共有持分を「交換」する手続きをとることで、それぞれの土地を100%単独所有へと整理することが可能です。
今日は、「兄弟同士の土地の権利の整理をサポートしてきた世田谷の司法書士」がこのようなケースの解決の段取りについて解説します。
具体的には、兄が持っている「乙土地の持分2分の1」と、弟が持っている「甲土地の持分2分の1」を交換し、甲土地を兄の単独名義、乙土地を弟の単独名義にするという方法です。法務局での登記手続きとしては、「交換」を原因とする持分移転登記を申請することで実現できます。
しかし、実務上もっとも警戒しなければならないのは、事前の税務検証を行わずに登記の名義だけを動かしてしまうことです。不動産の持分交換は、税法上「お互いの持分を時価で譲渡し合った(売却した)」ものとして扱われます。そのため、適切な特例の適用や価値の調整をせずに手続きを進めると、現金収入が一切ないにもかかわらず、多額の譲渡所得税や贈与税が課されるリスクが潜んでいます。
安全に単独所有への整理を完了させるためには、登記を担う司法書士と税務を担う税理士が初期段階から連携し、法務と税務をセットで進めることが不可欠です。
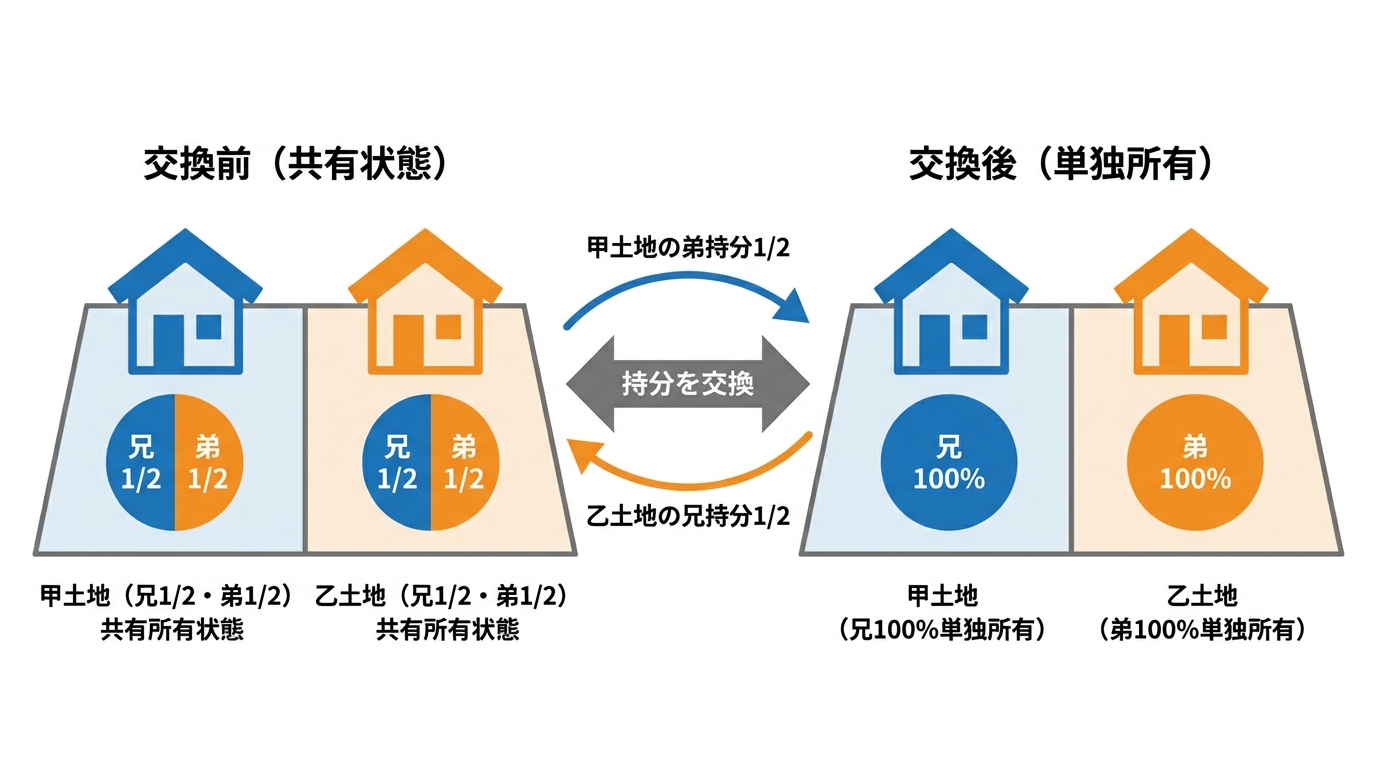
1筆の分筆と「別筆の持分交換」で異なる税務上の扱い
共有状態の解消を検討される際、多くの方が混同しやすいのが「1つの土地(1筆の土地)を分筆して分けるケース」と、「隣接していても登記上は別々の土地(2筆の土地)になっている持分を交換するケース」の税務上の違いです。
もし、ご兄弟で共有しているのが「大きな1筆の土地」であり、それを持分割合に応じて2つに分筆したうえで、各自が単独所有にする場合(共有物の現物分割)であれば、税務上の優遇があります。国税庁が定める所得税基本通達の譲渡所得関係規定(33-1の7)により、その分割が持分割合に応じたものである限り、原則として資産の譲渡はなかったものとみなされ、譲渡所得税は課税されません。
ところが、最初から登記簿上で「甲土地」と「乙土地」という別々の土地(別筆)になっており、それぞれを共有している場合は扱いがまったく異なります。
| ケース | 具体的な手続き | 税務上の原則的な扱い |
|---|---|---|
| 1筆の土地を分ける場合 | 1つの土地を分筆し、持分割合に応じて取得する(共有物分割) | 原則として譲渡はなかったものとみなされ、譲渡所得税は非課税 |
| 別筆の持分を交換する場合 | 甲土地の弟持分と、乙土地の兄持分を交換して単独所有にする | 原則として双方に持分の譲渡(交換)があったものとみなされ、譲渡所得税の課税対象 |
国税庁の質疑応答事例等でも示されている通り、異なる複数の土地の共有持分を交換してそれぞれを単独所有にする行為は、単なる共有物の分割ではなく、「別個の資産である共有持分同士の交換(譲渡)」に該当します(※複数の土地が一体として利用されていて1つの敷地であると認められる特殊な例外を除きます)。
つまり、兄が住む甲土地と弟が住む乙土地がそれぞれ独立した宅地として利用されている場合、持分を交換すると原則として双方に譲渡所得税が課税される仕組みになっています。この原則を押さえたうえで、次に解説する税務上の特例を活用できるかどうかを検討しなければなりません。
譲渡所得税を抑える「固定資産の交換の特例」の適用要件
別筆となっている共有土地の持分を交換する際、原則通り多額の譲渡所得税が課されてしまっては、現実的に権利の整理を進めることができません。この税負担を回避するための極めて重要な制度が、所得税法第58条に定められた「固定資産の交換の特例」です。
この特例は、100%単独所有している不動産同士の交換だけでなく、「不動産の共有持分同士の交換」にも適用されることが実務上認められています。特例が適用されれば、交換によって手放した持分については譲渡がなかったものとみなされ、その時点での譲渡所得税の負担を抑えることが可能です。
ただし、この特例を受けるためには、税法で定められた厳格な要件をすべてクリアしなければなりません。1つでも条件から外れると特例が適用できなくなるため、事前の緻密な要件確認が求められます。
特例を適用するための4つの基本条件と20%以内の時価差額
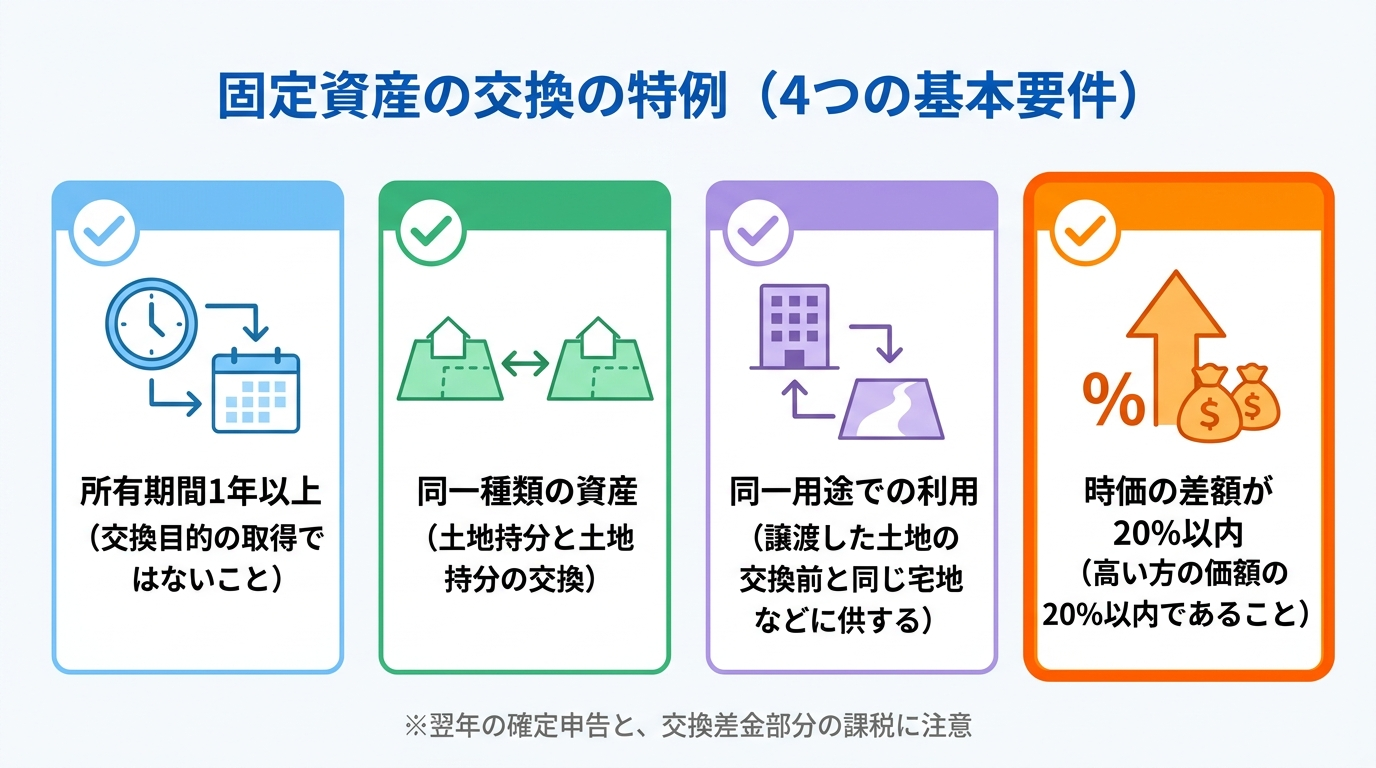
兄弟間で共有持分を交換し、固定資産の交換の特例を適用するためには、主に以下の4つの基本条件をすべて満たす必要があります。
- 1年以上の所有期間と取得目的
交換して譲渡する持分も、交換によって取得する持分も、双方が「1年以上所有していた固定資産」であることが必要です。また、交換すること自体を目的にして直前に取得した資産であってはなりません。昔、ご両親から相続して長年共有してきた土地であれば、この要件は問題なくクリアできるケースが大半です。 - 同じ種類の固定資産同士の交換であること
交換する資産は「土地と土地」「建物と建物」のように、同じ種類の固定資産でなければなりません。共有持分の交換においては「甲土地の共有持分」と「乙土地の共有持分」を交換するため、この同一種類の要件を満たします。なお、土地だけでなく建物も共有していて同時に交換するような場合は、土地と建物を厳密に区別してそれぞれ判定する必要がある点に注意が必要です。 - 取得した資産を「譲渡した資産の交換直前と同じ用途」に供すること
交換によって相手から取得した土地持分を、自分が譲渡した土地持分の交換直前の用途と同じ用途(土地の場合は「宅地」「田畑」などの区分で判定)として使用する必要があります。例えば、兄が譲渡する乙土地持分と取得する甲土地持分のいずれもが「宅地」であり、交換後も兄が甲土地を引き続き自宅敷地(宅地)として利用し続ける場合(弟も同様に宅地として利用する場合)は、この同一用途の要件を満たすことになります。 - 交換する持分の「時価の差額」がいずれか高い方の20%以内であること
実務上、もっともハードルが高く慎重な検証を要するのがこの「交換差額要件」です。兄が渡す乙土地持分の時価と、弟が渡す甲土地持分の時価を比較したとき、その差額がいずれか高い方の時価の「20%以内」に収まっていなければなりません。
特に4つ目の「時価の差額が20%以内」という基準は厳格です。例えば、高い方の持分の時価が2,000万円であった場合、差額は400万円(20%)以内、つまり低い方の持分の時価が1,600万円以上でなければなりません。もし差額が20%を1円でも超えてしまうと、超えた部分だけでなく交換全体について特例が一切使えなくなるという非常に厳しいルールになっています。
なお、交換する2つの資産の価額に大きな差がある場合の税務上の取扱いについては、国税庁が公開しているタックスアンサーNo.3514 資産の一部を交換とし、一部を売買としたときでも示されている通り、1つの資産の一部を交換とし残りの部分を売買とした場合であっても、その売買代金は「交換差金」とみなされて20%要件が判定されるため、同一資産の契約を形式的に分割するだけではクリアできない点に留意が必要です。
共有状態を放置することのリスクや、他の解消方法を含めた全体像については、相続不動産の共有は危険?デメリットと共有せざるを得ない時の解決策で体系的に解説しています。
特例は「課税の繰延べ」であり確定申告が必須となる点に注意
固定資産の交換の特例を利用するにあたっては、見落としがちな2つの重要な注意点があります。
第一に、この特例は税金が永久に免除される「非課税制度」ではなく、将来の売却時まで課税を先送りする「課税の繰延べ」であるという点です。特例を使って持分を交換した場合、新しく取得した持分には、手放した持分の「昔の取得価額(親が購入した当時の価格など)」や「取得時期」がそのまま引き継がれます。そのため、将来その土地を第三者へ売却した際には、親の代からの値上がり益を含めて譲渡所得税が計算される仕組みとなっています。
第二に、4つの要件をすべて満たしていても、自動的に特例が適用されるわけではないという点です。特例の適用を受けるためには、持分を交換した年の翌年2月16日から3月15日までの確定申告期間内に、必ず確定申告を行わなければなりません。申告書に「固定資産の交換の特例の適用を受ける旨」を記載し、交換した資産の時価や明細を添付して提出することが必須要件となっています。登記が終わったからと安心して確定申告を忘れてしまうと、原則通り多額の譲渡所得税が課される恐れがあるため注意してください。
贈与税を防ぐ「交換差金」の決め方と課税関係のポイント
隣接している2筆の土地であっても、それぞれの面積や道路への接し方、土地の形などが完全に同一であることは稀です。つまり、交換する双方の共有持分の価値(時価)には、多かれ少なかれ差額が生じるのが通常です。
この価値の差を調整するために支払う金銭を「交換差金(こうかんさきん)」と呼びます。ここでは、贈与税のリスクを防ぐための時価評価の考え方と、交換差金を支払った場合の課税関係について詳しく見ていきます。
交換する土地持分の時価評価と差額が生じる理由
ご兄弟からご相談を伺うと、「隣り合っているし、面積もほぼ同じだから価値も同じだろう」とお考えになっているケースがよくあります。しかし、不動産の実勢価格(時価)は、わずかな条件の違いによって差が開きます。
- 接道状況の違い:一方が角地(2つの道路に接している)で、もう一方が中間画地(1つの道路にしか接していない)である場合、角地の方が高く評価されます。
- 方角や日当たり:南道路に面しているか、北道路に面しているか、あるいは路地状敷地(旗竿地)になっているかによって市場価値は変動します。
- 間口と奥行き:同じ面積でも、間口が広く整形な土地と、細長い土地とでは評価が異なります。
固定資産の交換の特例における「20%以内」の判定や、贈与税を防ぐための価値の比較は、固定資産税評価額や相続税路線価ではなく、原則として「交換時の時価(実勢価格)」を基準に行います。実務では、相続税路線価を0.8で割り戻した目安額や、不動産業者による複数の査定書、場合によっては不動産鑑定士の評価などを参考にしながら、資産税に詳しい税理士と連携して「税務署に対して客観的に説明がつく時価」を算出します。兄弟間で不動産の価値を測る際の路線価や実勢価格といった評価額の選び方は、適正な清算金を導き出すうえで非常に重要なポイントとなります。
差額を放置する贈与税リスクと交換差金への譲渡所得税
もし、算出した2つの土地持分の時価に差があるにもかかわらず、「兄弟の間柄だから細かいお金のやり取りはやめよう」と金銭の精算をせずに0円で交換してしまったらどうなるでしょうか。
税務上、親族間の取引は特に厳しい目でチェックされます。価値に差がある持分を金銭精算なしで交換すると、高い価値の持分を取得した側が、その高い価値の持分を渡した相手方から「差額相当分の経済的利益を無償で受けた(みなし贈与)」と判断され、意図しない贈与税が課税されるリスクがあります。
もちろん、わずかな価格差があれば常に贈与税が課されるわけではなく、税務上は「著しく低い価額の対価による譲受け」にあたるかどうかが個別の状況に応じて判定されます。また、仮に差額部分が贈与とみなされた場合でも、暦年課税における基礎控除額(年間110万円)以下であり、かつ同じ年に他の贈与を受けていなければ、結果として贈与税は発生しないこともあるでしょう。しかし、不動産の評価額は見る角度によって変動しやすく、後から税務署に想定以上の時価差額を指摘される懸念もあるため、実務上の確実な対策としては、時価の差額分に相当する適正な「交換差金」を実際に支払い、等価での交換となるように価値を精算しておくことが有効です。
ただし、ここで必ず押さえておきたい税務上のルールがあります。それは、「固定資産の交換の特例を適用した場合でも、受け取った交換差金の部分だけは譲渡所得税の課税対象になる」という点です。
| 精算の有無 | 金銭の動き | 贈与税のリスク | 譲渡所得税(交換特例適用時) |
|---|---|---|---|
| 交換差金を支払わない場合 | 0円(精算なし) | 個別判定により差額100万円がみなし贈与とされた場合でも、同年中に他の贈与がなければ基礎控除(年間110万円)内で贈与税は不発生(※他の贈与との合計や評価額の上振れにより110万円を超えると課税の恐れあり) | 交換特例の要件を満たせば繰延べ |
| 適正な交換差金を支払う場合 | 高い方を取得する側が100万円を支払う | 等価交換となるため贈与認定のリスク自体が生じない | 受け取った100万円の部分のみ譲渡所得税の課税対象となる |
例えば、兄が取得する甲土地持分の時価が2,100万円、弟が取得する乙土地持分の時価が2,000万円だったとします(差額100万円は高い方の20%以内なので交換特例は適用可能)。このとき、交換差金を支払わなければ、仮に100万円が贈与とみなされてもその年に他の贈与がなければ基礎控除(110万円)の範囲内に収まりますが、他の贈与がある場合や税務署の評価で差額が110万円を超えると判断された場合には贈与税の負担が生じます。一方、兄から弟へ差額の100万円を「交換差金」として支払えば贈与とみなされるリスク自体は防げますが、100万円を受け取った弟の側には、その100万円に対応する部分について譲渡所得税が発生します。
このように、贈与税の基礎控除や税率と譲渡所得税の負担、さらには2筆の土地の評価方法を総合的に比較し、もっとも不利益の少ない着地点を見つけるバランス調整が求められるのです。
【豊島区事例】兄弟で共有する隣接2筆の土地を交換し単独所有にした実例
ここからは、実際に当事務所へご相談いただき、兄弟で共有されていた隣接土地を持分交換によって単独所有へと整理された事例をご紹介します。
ご相談にいらっしゃったのは、豊島区にお住まいのAさんです。Aさんと弟のBさんのお二人は、隣り合う2筆の土地(甲土地・乙土地)をそれぞれ1/2ずつの持分で共有されていました。甲土地には兄A様のご自宅があり、乙土地には弟B様のご自宅が建っています。昔、ご両親から法定相続割合(法律上の相続割合)で名義変更をしてそのままの状態でした。
ご両親から相続してから長い時間がたち、長年そのまま生活されていましたが、いつのまにかAさんとBさんも次世代への相続を考える世代になっていました。「自分の代で解決しておかないと、子どもたちに面倒な負担を背負わせてしまうのではないか」――そんな気がかりを抱えながらも、どこから手をつければよいか分からず時間だけが過ぎていたといいます。
ある日、ご兄弟で将来のことを話し合った際、「将来の相続を考えると共有状態のままにしておくのはリスクが高い」「お互い自分の土地としてすっきり管理したい」とお二人の意見が一致しました。そこで、それぞれの持分を交換して、甲土地をA様の単独所有、乙土地をB様の単独所有にまとめることを希望され、当事務所の扉を叩かれたのです。
【課題と司法書士の提案】
お話をじっくり伺った当職は、まずお二人がこれまで良好なご関係を保ち、同じ方向を向いて話し合えていることの素晴らしさをお伝えしました。土地の持分を交換して単独所有にする手続き自体は、不動産登記(権利の移転)で行うことが可能です。「交換」を原因とした登記は多くはないですが、AさんとBさんのようなケースでは時折発生するケースです。
しかし、ここで登記と同時に注意が必要なのは「税務上のリスク」です。もし法務局への登記申請だけを先行させてしまえば、後から取り返しのつかない税金トラブルを招きかねません。2つの土地の評価額に差がある場合、単に持分を交換しただけでは、価値が高い方の土地持分を得た側が「差額分の贈与を受けた」とみなされ、意図しない贈与税が課税されてしまう恐れがあります。また、一定の要件を満たせば譲渡所得税の課税を繰り延べられる「固定資産の交換の特例」などの適用も検討する必要がありました。
【解決へのステップ】
- 税理士との事前連携と交換差金の調整
当事務所から提携する税理士へ相談し、甲土地・乙土地それぞれの評価額を精密に算出しました。隣接する土地であっても道路付けや形状のわずかな違いから評価額に差が出ることが判明したため、まずはその差額が「固定資産の交換の特例」の20%要件に収まっていることを確認しました。そして、評価額に生じた僅かな差額については、適正な「交換差金」をやり取りすることで、税務上「贈与」とみなされないよう事前に対策を講じました。このように初期段階から司法書士と税理士が連携する体制を組むことで、手戻りのない正確な検証が可能になります。 - 交換契約書の作成と登記手続き
税務上の裏付けをとった上で、持分交換に関する契約書を作成し、法務局へ持分移転登記を申請しました。契約書には交換差金の金額や決済方法も明確に記載し、後日の確定申告にもそのまま活用できる証拠書類として整えました。 - 完全な単独所有へ
無事に登記が完了し、甲土地はA様、乙土地はB様の完全な単独所有となりました。新しい登記事項証明書をお渡しした際、お二人が「これでようやく肩の荷が下りました」と笑顔を交わされていたのが非常に印象的でした。将来の世代に共有のトラブルを持ち越す心配がなくなり、お二人とも非常に安心されたご様子でした。
事前評価から交換契約・持分移転登記までの4つのステップ
上記の豊島区の事例のように、兄弟間で隣接土地の共有持分交換を安全に進めるための実務手順を、4つのステップに整理して解説します。
- ステップ1:現在の権利関係の確認と兄弟間での基本合意
まずは法務局で甲土地・乙土地の「登記事項証明書(登記簿謄本)」や「公図」「地積測量図」などを取得し、現在の正確な共有持分割合や、抵当権などの担保権が付いていないかを確認します。そのうえで、お互いの持分を交換して単独所有にすることについて、兄弟間で基本的な合意を形成します。 - ステップ2:税理士と連携した時価評価・特例判定・交換差金の決定
契約書を作成する前に、資産税に強い税理士と連携して2つの土地持分の時価を算定します。「固定資産の交換の特例」の4要件(特に時価の差額が20%以内か)を満たしているかを検証し、贈与税のリスクを防ぐために支払うべき適正な「交換差金」の金額を決定します。 - ステップ3:不動産交換契約書の作成・押印と交換差金の決済
税務面の検証が完了したら、司法書士が「不動産交換契約書(兼 登記原因証明情報)」を作成します。契約書には、交換する各持分の特定、交換差金の金額と支払期日、所有権移転と登記申請を同時に行う旨(同時履行の条項)などを明記し、双方が署名・実印での押印を行います。交換差金の支払いは、税務署への客観的な証拠を残すため、現金手渡しではなく必ず銀行振込で行い、通帳に履歴を記録してください。 - ステップ4:法務局への持分移転登記の申請と翌年の確定申告
決済確認後、司法書士が管轄の法務局へ「交換」を原因とする所有権一部(持分全部)移転登記を2件同時に申請します。登記完了後、翌年の確定申告期間内に税理士を通じて「固定資産の交換の特例」の確定申告を行い、すべての手続きが完了します。
| 項目 | 具体的な内容(ご兄弟双方がそれぞれ用意するもの) |
|---|---|
| 主な必要書類 | 不動産交換契約書(登記原因証明情報)昔の相続時に発行された登記識別情報(または権利証)印鑑証明書(発行から3ヶ月以内のもの)住民票の写し固定資産評価証明書(最新年度のもの) |
| 登録免許税 | 交換により取得する持分の固定資産税評価額 × 2.0%(※土地の売買等における軽減税率1.5%は「交換」には適用されず、本則の2.0%となります) |
| 不動産取得税 | 交換により取得した持分に対して原則として都道府県から課税されます(宅地の場合は評価額の2分の1×3%が目安) |
なお、ご両親から相続したのが何十年も前である場合、当時の権利証や登記識別情報を紛失しているケースも珍しくありません。紛失していても、司法書士がご本人と面談して作成する「本人確認情報」などの代替手続きによって問題なく登記申請が可能ですのでご安心ください。
兄弟間の共有土地の持分交換は司法書士と税理士の連携が不可欠
昔相続した隣接土地の共有持分を交換し、それぞれの単独所有へと整理することは、次世代の子どもたちへ複雑な権利関係や争いの種を残さないための非常に有効な解決策です。また、こうして土地の権利関係をきれいに単独所有へ整えておくことは、将来ご自身の代で相続登記にそのまま使える遺言書を作成し、円満な資産承継を実現するための大切な土台にもなります。
一方で、これまで解説してきた通り、共有持分の交換は「交換契約書の作成・登記申請(司法書士業務)」と「時価評価・交換差金の算定・交換特例の申告(税理士業務)」が表裏一体となって絡み合う高度な手続きです。「先に登記だけ済ませてしまい、後から税務署にお尋ねが届いて多額の贈与税や譲渡所得税がかかってしまった」という失敗を防ぐためには、契約書を作る前の段階から法務と税務の両面でシミュレーションを行うことが欠かせません。
下北沢司法書士事務所では、代表司法書士が不動産業界で培った実務経験と心理カウンセラーの資格を活かし、ご兄弟間のデリケートな話し合いや気持ちの整理にも優しく寄り添いながらサポートを行っています。「まず誰に相談すればいいか分からない」という段階でも、当事務所を窓口として、資産税に強い提携税理士と連携し、事前の税務検証や税理士見積もりの無料取得から、交換契約書の作成、持分移転登記の完了までワンストップでお手伝いいたします。
土日祝日の無料相談や、ご自宅等への出張相談にも柔軟に対応しております。隣り合う共有土地の整理でお悩みの方は、どうぞお気軽に当事務所までご相談ください。
共有土地の持分交換や登記・税理士連携に関する無料相談・お問い合わせはこちら
下北沢司法書士事務所 竹内友章
東京都世田谷区北沢にある下北沢司法書士事務所は、相続手続き、遺言作成、相続放棄、会社設立、不動産売却など、幅広い法務サービスを提供しています。代表の竹内友章は、不動産業界での経験を持ち、宅地建物取引士や管理業務主任者の資格を活かし、丁寧で分かりやすいサポートを心掛けています。下北沢駅から徒歩3分の便利な立地で、土日も対応可能です。お気軽にご相談ください。