Archive for the ‘未分類’ Category
成年後見で過去の引き出しは追及される?不安な家族へ司法書士が解説
過去の引き出しや領収書不足は成年後見で追及される?
認知症が進んだ親御さんのために、日々の生活費や病院の医療費、介護サービスの利用料などを親御さんの口座から現金で引き出して支払ってきたご家族はたくさんいらっしゃいます。介護や通院の付き添いに追われる毎日の中で、すべての領収書やレシートをきれいにファイリングし、1円単位で家計簿をつけているご家庭ばかりではありません。
それにもかかわらず、いざ成年後見制度を利用しようと考えたとき、「過去の領収書が残っていないと、私が親のお金を使い込んだと疑われるのではないか」「裁判所や後見人から厳しく追及されるのではないか」と強い不安に駆られ、申立てをためらってしまう方が後を絶たないのです。
なお、成年後見制度の基本的な仕組みや全体像については、法定後見・任意後見のページで体系的に解説しています。
先日も、親御さんの後見制度のご利用を検討されていたAさんが、このような不安を抱えて当事務所へ相談にいらっしゃいました。
「竹内さん、言いにくい事なのですが・過去の母の医療費などの支払いの領収書などちゃんと保管ができてないのです。現金で引き出したものも多いので、私がとったと思われて後見制度を使うと大変なことになってしまうのではないでしょうか?」
ごもっともなお悩みです。今日はこのお悩みに対して、実際に現在も10人ほどの成年後見人をしている世田谷区の司法書士がお応えします。
- まず、過去の領収書関係がきっちりとってあったり、現金の引き出しの記録が細部まで残っている家庭ばかりではありません。むしろそちらの方が少ないかも知れません。過去の現金の引き出し記録が分からない場合からと言って過度に心配する必要はないでしょう。
- また、基本的に成年後見人はやはり、実際に自分が成年後見人に選ばれた後の財産管理を気にします。過去のことで常識的にこのくらいのお金を使って当然と思われるものを追及するようなタイプの司法書士後見人は少ないと思われます。
- ただ、もしも大きなお金を使った場合。例えば車を買ってその車がお子さんの名義になっているということが数年内におきていた場合、少し対応は考えた方が良いかも知れません。例えば「車は実際に運転する子の名義だが、本人が介護施設や病院に通う送迎用に利用している」など理由を説明できる状態にしておくのは対応の1つと言えるでしょう。こういう大きな出金があった場合は、申し立て前に司法書士等に相談した方が良いです。
- とはいえ、後見人候補者をたてないとどんな人が後見人になるか分からないですし、ご親族が後見人になると「監督人」といって業務を監督する立場で司法書士や弁護士さんがつくことも多いです。過去の責任を追及してくるかどうか、外れをひくと追及されるということはありえると思います。
Aさんのお話を基に、私はお母様の通帳履歴を見せていただきました。ざっと見る限り、目を引くような大きな出金記録はありません。少なくとも私が後見人なら過去の記録がないことに対する責任追及など考えないし、それで後見人としての役割を十分に果たしているといえると思うとお伝えしました。
Aさんは安心した様子で、私に後見人就任のご依頼をくださりました。AさんとAさんのお母様は、特に大きな課題を抱えることもなく穏やかに暮らしております。
申立て前の家計管理と就任後の記録義務は基準が違う
そもそも、なぜ多くのご家族が「領収書がないと責められる」とこれほどまでに心配されるのでしょうか。その大きな理由のひとつに、インターネットや書籍などで「成年後見人は領収書や出納帳をきっちり保管し、家庭裁判所に報告しなければならない」という情報を目にすることが挙げられます。
この情報自体は間違いではありません。しかし、ここで知っておいていただきたいのは、その厳密なルールはあくまで「成年後見人に選ばれた後の業務上の義務」だという点です。
成年後見人が選ばれる前の一般のご家庭でのやりくりにまで、同じような厳密さが求められるわけではありません。親子や家族の間で、体調の優れない親御さんに代わってATMでお金を下ろし、食費や日用品、病院代を支払うときに、わざわざ毎回領収書をもらってノートに貼っておくようなご家庭は少数派です。
実際に選任された後の成年後見人の財産管理と、申立て前にご家族が善意で行っていた日々のサポートとでは、求められる基準がまったく異なります。もちろん、ご本人の財産被害や不正な流用が強く疑われるようなケースでは過去の支出も調査対象となりますが、そうした事情がない限り、後見人が重視するのは「自分が就任した時点から、ご本人の財産をどう守り、どう生活に役立てていくか」という未来に向けた管理です。過去の日常的な医療費や生活費の領収書が手元にないこと自体で、直ちに使い込みを疑われたり問題視されたりするわけではありませんので、まずは肩の荷を下ろしてください。
領収書がないときに申立て前の相談で整理しておきたいこと
過去の日常的な引き出しについて過度に怯える必要はないとはいえ、家庭裁判所へ成年後見の申立てをする際には、ご本人の現在の財産状況や収支の目安を書類にまとめて提出する必要があります。
領収書が残っていないからといって、家中の引き出しをひっくり返して何年も前のレシートを探し回る必要はありません。大切なのは、家庭裁判所や相談先の司法書士が「実際にどこを見て状況を判断するのか」というポイントに沿って、手元の情報を整理しておくことです。
家庭裁判所への申立てで求められる書類の全体像については、裁判所が公開している成年後見申立ての手引(裁判所資料)なども参考になります。ここでは、領収書がない場合にご家族が事前相談に向けて準備しておきたい2つのステップを具体的に見ていきましょう。
過去1年分ほどの通帳履歴から日常的な支出かを確認する
家庭裁判所への申立てで提出が必要となる通帳コピーの対象期間は、申立先の裁判所の最新の手引や個別の指示によって定められています(たとえば東京家庭裁判所の手引では、直近2か月分の取引が記帳されたページのコピーや、主な医療費・施設費等の領収書の提出が案内されています)。一方で、司法書士への事前相談に向けてご家族自身が自主的に状況を振り返る際には、過去1年分程度の通帳の履歴に目を通しておくと安心です。
そのため、まずはお手元にある親御さんの通帳を最新の状態まで記帳してみてください。そして、自主的な確認の目安として過去1年ほどのページをめくりながら、お金の動きをざっと眺めてみましょう。
確認したいのは、「定期的に引き出されている金額が、親御さんの年金収入や普段の生活水準、入院・施設利用の状況に照らし合わせて、常識的に使って当然と思える範囲に収まっているか」という点です。たとえば、毎月決まった時期に10万円〜15万円程度の現金引き出しがあり、それが日々の食費や日用品、通院費、光熱費などに充てられているのであれば、特別な違和感はありません。
先ほどご紹介したAさんの事例でも、お母様の通帳履歴を拝見したところ、生活費として自然な範囲の出金が並んでいるだけでした。通帳の履歴は出金時期や金額を確認するうえで非常に有用な資料であり、現金そのものの具体的な使途についても、当時の生活状況に関するご家族からの説明や手元に残っている補足資料と併せて確認することで、細かい領収書がすべて残っていなくても司法書士は生活の実態を把握することができます。
高額な出金や家族名義の購入は理由をメモにまとめる
一方で、過去数年内の通帳を見直す中で、普段の生活費とは明らかに異なる「数十万円〜数百万円単位のまとまった引き出し」がある場合は、少し丁寧な準備をしておいたほうが安心です。
たとえば、次のようなケースが挙げられます。
- 親御さんの介護や病院への送迎のために自動車を購入したが、実際に運転するお子さんの名義で登録している
- 親御さんが自宅で安全に暮らせるように、手すりの設置や段差解消などのバリアフリーリフォームを行い、まとまった工事代金を現金で支払った
- 親御さんの入所一時金や長期入院の費用として、一度に大きな金額を引き出した
こうした申立て前のお金の使い方は、事情を知らない第三者が通帳の数字だけを見ると、「なぜ本人の口座から大金が消えているのか」「なぜ子どもの名義の車になっているのか」と疑問を抱き、使途不明金や使い込みではないかと誤解されやすいポイントになります。
もし領収書が見当たらない場合でも、注文書や契約書の控え、パンフレット、あるいは当時のカレンダーの書き留めなど、何か手がかりになるものがないか探してみてください。そうした書類もまったくない場合は、ご家族の記憶をもとに「いつ・いくら引き出し・何のために使い・それがご本人の生活にどう役立っているか」という背景事情を、時系列のメモに書き出しておくことをおすすめします。
申立てをする前にそのメモと通帳を司法書士へそのまま見せて相談すれば、裁判所へ提出する書類の中でどのように事情を説明すれば誤解を防げるか、具体的な対策を一緒に考えることができます。
過去の管理で家庭の和を壊さないための司法書士への相談方法
ここまで、常識的な範囲の引き出しであれば心配はいらないこと、大きな出金は理由を整理しておけばよいことをお伝えしてきました。しかし、冒頭の4つ目のポイントでも触れたとおり、成年後見制度を利用する際には「誰が後見人や監督人に選ばれるかによって、対応が変わるリスクがある」という現実も知っておかなければなりません。
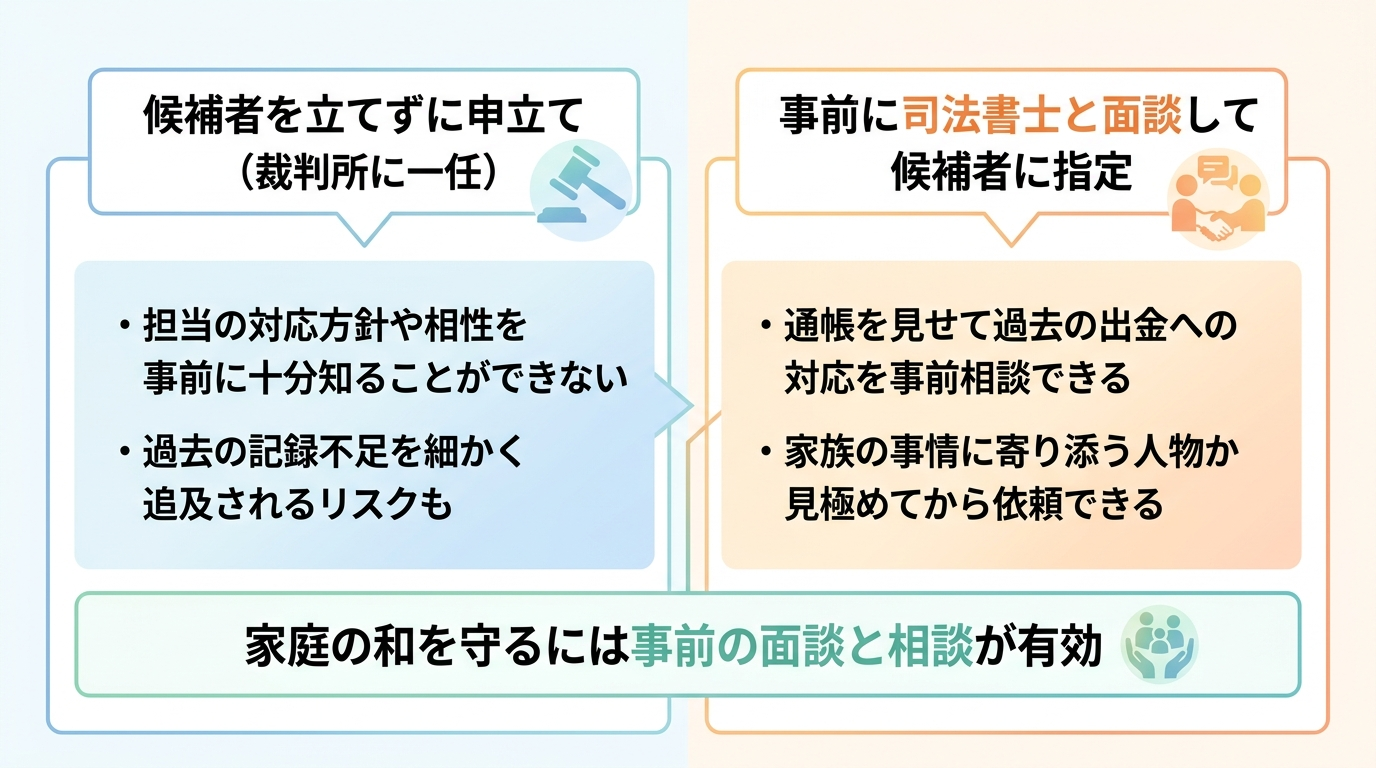
せっかく親御さんのために一生懸命介護とお金のやりくりをしてきたのに、選ばれた専門家から過去の細かい記録不足を追及され、ご家族が傷ついたり家庭の和が壊れたりする事態は何としても避けたいところです。そうしたトラブルを未然に防ぐためには、申立て前の段階で司法書士と直接面談し、信頼できる候補者を見極めることが非常に重要になります。
候補者未定の申立てや監督人選任で生じる追及リスク
家庭裁判所に成年後見の申立てをする際、「後見人候補者」を記入する欄があります。ここを空欄(候補者なし)にして家庭裁判所に選任を一任した場合、裁判所が名簿などから選んだ司法書士や弁護士などの専門職が後見人に就任します。
また、ご家族(お子さんなど)を後見人候補者として申し立てた場合でも、ご本人の財産額や事案の内容によっては、ご家族の業務をチェックする立場として専門職の後見監督人が選任されるケースも少なくありません。
手続の中では、審判が下りる前に家庭裁判所から後見人等の候補者名が伝えられ、親族の意向照会が行われる場合もあります。しかし、候補者の名前を知らされたとしても、「その専門家が実際の業務でどのような対応方針をとるのか、ご家族との相性が合う人物なのかまでは、事前に直接話してみなければ十分に分からない」という点には注意が必要です。
もちろん、多くの司法書士や弁護士は常識的な感覚を持っており、過去の細かな生活費の引き出しをむやみに問題視することはありません。しかし、司法書士が後見人になる実態を見ていくと、専門家の中にもさまざまな性格やスタンスの人がいます。ごくまれにですが、これまでのご家族の介護の苦労や家庭内の事情を顧みず、法律やルールを杓子定規に当てはめて過去の記録不足を厳しく追及してくるタイプ(いわゆる「外れ」)に当たってしまう可能性もゼロではないのです。
一度後見人や監督人が選任されると、ご家族と相性が合わないからといって途中で交代してもらうことは原則としてできません。だからこそ、申立てをする前にご家族自身で司法書士を探して相談し、「この人なら私たちの事情を理解してくれる」と納得できる司法書士に後見人候補者になってもらう方法が、ご家族を守るための有効な選択肢となります(最終的な選任判断は家庭裁判所が行いますが、事前の検討と適切な書類作成により希望が通るケースは多くあります)。
事前相談の面談で司法書士に確認したい3つの質問
では、申立て前の事前相談で司法書士と面談するとき、相手が「過去の引き出しをむやみに追及せず、家族に寄り添ってくれる人物か」をどう見極めればよいのでしょうか。面談の場では、ぜひ実際の通帳を持参したうえで、次の3つのポイントを確認してみてください。
| 確認したいポイント | 面談での具体的な相談・質問のしかた | 寄り添ってくれる司法書士の反応例 |
|---|---|---|
| 1. 通帳履歴を見たときの反応と対応方針 | 実際の通帳を見せながら「領収書がない引き出しが多いのですが、申立てで問題になりますか?」と尋ねる | 「このくらいの生活費の引き出しなら自然ですよ」「この大きな出金だけ、こういう理由書を添えておきましょう」と具体的な見通しを示してくれる |
| 2. 過去の支出に対する基本的な考え方 | 「過去の領収書が残っていない出金について、後見人としてどのように確認や調査をされますか?」と率直に聞く | 領収書がないことだけを杓子定規に責めるのではなく、介護や生活の実態・補足資料をどう確認するかを丁寧に説明し、「ご本人の財産被害が疑われる場合を除き、日常的な支出までむやみに問題視することはありません」と判断基準を示してくれる |
| 3. 就任後の家族との連絡方法や関わり方 | 「後見が始まった後、日々の生活費の受け渡しや連絡はどのように進めますか?」と確認する | 親族の気持ちや介護の負担を尊重し、無理のない管理方法や穏やかな関係を保てる説明をしてくれる |
特に3つ目の「就任後の関わり方」は、その司法書士の人間性がよく表れる部分です。たとえば成年後見人の訪問頻度や連絡の取り方ひとつをとっても、ご本人の体調やご家族のペースに合わせて柔軟に対応してくれるかどうかは、事前に直接話してみることでしっかりと肌感覚でつかむことができます。
「こんなことを聞いたら怪しまれるのではないか」と遠慮する必要はまったくありません。むしろ、こうした質問をぶつけたときに、あなたの不安を受け止めて誠実に答えてくれるかどうかを見ることこそが、後悔しないための大切なステップなのです。
過去の引き出しが不安な方は下北沢司法書士事務所へご相談を
親御さんの介護や生活のサポートは、毎日が待ったなしの連続です。その中で、親御さんのために時間や労力を割いてお金の管理をしてきたご家族が、「領収書をちゃんと取っておかなかったから」という理由だけで自分を責めたり、必要な成年後見の申立てを諦めたりする必要はありません。
過去の細かい責任追及をして家庭の和を壊すような成年後見人が選ばれないためには、事前に候補者となる司法書士と面談して、そういう人物でないか見極めることも非常に有効です。少しでもご不安がある方は、ぜひ当事務所にご相談ください。
下北沢司法書士事務所の代表司法書士である竹内は、現在も約10名の方の成年後見人を務めているほか、心理カウンセラーの資格も有しております。「不安や辛さを抱えた人でも相談しやすい優しい事務所にしたい」という想いから、当事務所の無料相談では、難しい法律の話を一方的にするのではなく、お客様が一番気になっていることや不安に感じているポイントに真っ先に耳を傾けることを何より大切にしています。
ご相談の際には、ぜひ親御さんの通帳をそのままお持ちください。ご一緒に履歴を拝見しながら、「このままで全く問題ありませんよ」「この部分だけ、こんな風にメモを添えておきましょう」と、状況に合わせて丁寧に情報を整理いたします。平日お忙しい方のために土日も無料相談を行っており、ご自宅などへの出張相談(※遠方の場合は出張費をいただくことがあります)にも対応しております。
一人で通帳を見つめて悩み続ける時間は、とても苦しいものです。あなたとご家族がこれからも穏やかな毎日を送れるよう、まずはお電話やお問い合わせフォームから、あなたのタイミングで気軽にお声をかけてください。
下北沢司法書士事務所 竹内友章
東京都世田谷区北沢にある下北沢司法書士事務所は、相続手続き、遺言作成、相続放棄、会社設立、不動産売却など、幅広い法務サービスを提供しています。代表の竹内友章は、不動産業界での経験を持ち、宅地建物取引士や管理業務主任者の資格を活かし、丁寧で分かりやすいサポートを心掛けています。下北沢駅から徒歩3分の便利な立地で、土日も対応可能です。お気軽にご相談ください。
兄弟で共有する隣接土地を単独所有にする方法|持分交換と交換差金【豊島区事例】
隣接する共有土地は「持分交換」でそれぞれの単独所有にできる
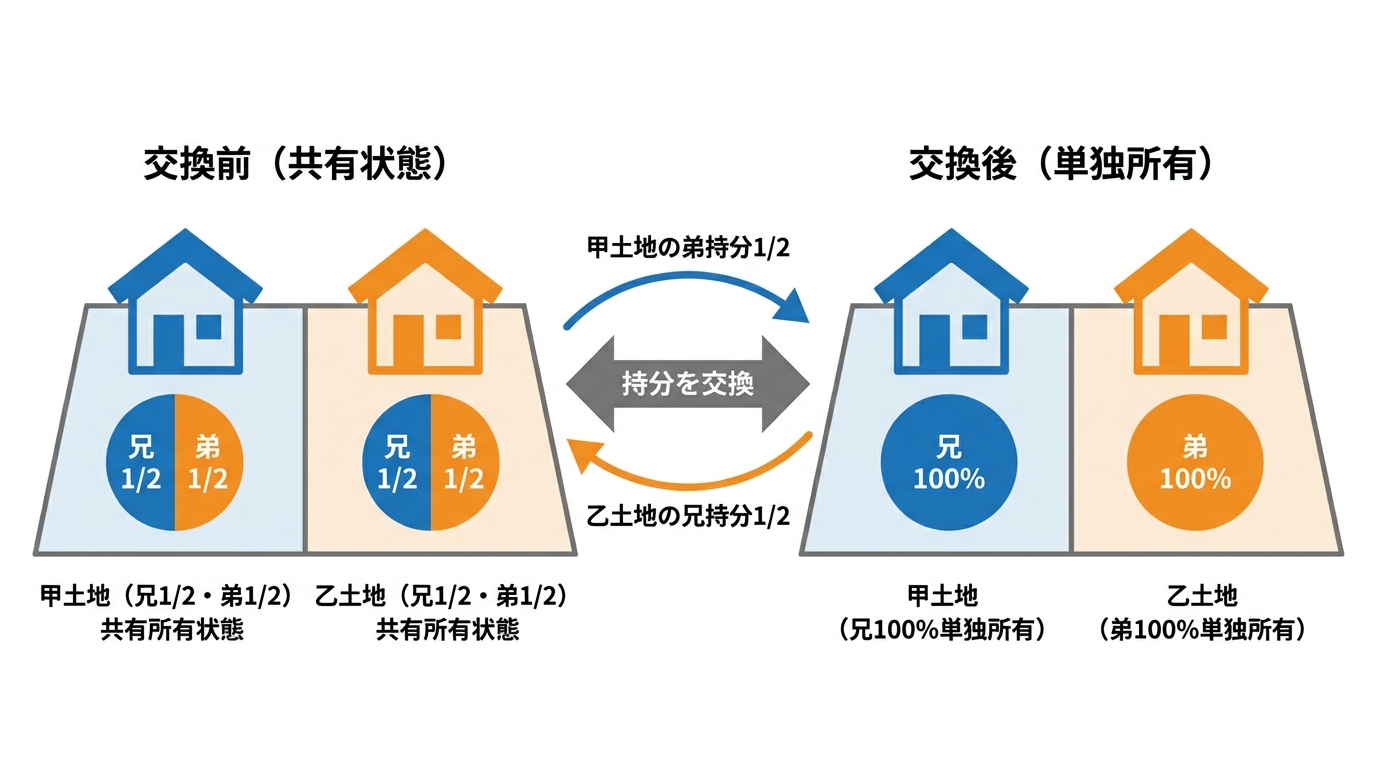
昔、ご両親が亡くなられた際に、隣り合う2つの土地(例えば、兄の自宅敷地である甲土地と、弟の自宅敷地である乙土地)を、兄弟それぞれが法定相続分(2分の1ずつなど)の共有名義で相続し、そのまま長年暮らしてきたというご家族は少なくありません。
ご兄弟が元気なうちは問題が表面化しなくても、ご自身の年齢が上がり次世代への相続を意識し始めると、「このまま共有状態を子どもたちの代に引き継がせてよいのだろうか」という不安が浮かび上がってきます。このような隣接する共有土地の問題は、お互いの共有持分を「交換」する手続きをとることで、それぞれの土地を100%単独所有へと整理することが可能です。
今日は、「兄弟同士の土地の権利の整理をサポートしてきた世田谷の司法書士」がこのようなケースの解決の段取りについて解説します。
具体的には、兄が持っている「乙土地の持分2分の1」と、弟が持っている「甲土地の持分2分の1」を交換し、甲土地を兄の単独名義、乙土地を弟の単独名義にするという方法です。法務局での登記手続きとしては、「交換」を原因とする持分移転登記を申請することで実現できます。
しかし、実務上もっとも警戒しなければならないのは、事前の税務検証を行わずに登記の名義だけを動かしてしまうことです。不動産の持分交換は、税法上「お互いの持分を時価で譲渡し合った(売却した)」ものとして扱われます。そのため、適切な特例の適用や価値の調整をせずに手続きを進めると、現金収入が一切ないにもかかわらず、多額の譲渡所得税や贈与税が課されるリスクが潜んでいます。
安全に単独所有への整理を完了させるためには、登記を担う司法書士と税務を担う税理士が初期段階から連携し、法務と税務をセットで進めることが不可欠です。
1筆の分筆と「別筆の持分交換」で異なる税務上の扱い
共有状態の解消を検討される際、多くの方が混同しやすいのが「1つの土地(1筆の土地)を分筆して分けるケース」と、「隣接していても登記上は別々の土地(2筆の土地)になっている持分を交換するケース」の税務上の違いです。
もし、ご兄弟で共有しているのが「大きな1筆の土地」であり、それを持分割合に応じて2つに分筆したうえで、各自が単独所有にする場合(共有物の現物分割)であれば、税務上の優遇があります。国税庁が定める所得税基本通達の譲渡所得関係規定(33-1の7)により、その分割が持分割合に応じたものである限り、原則として資産の譲渡はなかったものとみなされ、譲渡所得税は課税されません。
ところが、最初から登記簿上で「甲土地」と「乙土地」という別々の土地(別筆)になっており、それぞれを共有している場合は扱いがまったく異なります。
| ケース | 具体的な手続き | 税務上の原則的な扱い |
|---|---|---|
| 1筆の土地を分ける場合 | 1つの土地を分筆し、持分割合に応じて取得する(共有物分割) | 原則として譲渡はなかったものとみなされ、譲渡所得税は非課税 |
| 別筆の持分を交換する場合 | 甲土地の弟持分と、乙土地の兄持分を交換して単独所有にする | 原則として双方に持分の譲渡(交換)があったものとみなされ、譲渡所得税の課税対象 |
国税庁の質疑応答事例等でも示されている通り、異なる複数の土地の共有持分を交換してそれぞれを単独所有にする行為は、単なる共有物の分割ではなく、「別個の資産である共有持分同士の交換(譲渡)」に該当します(※複数の土地が一体として利用されていて1つの敷地であると認められる特殊な例外を除きます)。
つまり、兄が住む甲土地と弟が住む乙土地がそれぞれ独立した宅地として利用されている場合、持分を交換すると原則として双方に譲渡所得税が課税される仕組みになっています。この原則を押さえたうえで、次に解説する税務上の特例を活用できるかどうかを検討しなければなりません。
譲渡所得税を抑える「固定資産の交換の特例」の適用要件
別筆となっている共有土地の持分を交換する際、原則通り多額の譲渡所得税が課されてしまっては、現実的に権利の整理を進めることができません。この税負担を回避するための極めて重要な制度が、所得税法第58条に定められた「固定資産の交換の特例」です。
この特例は、100%単独所有している不動産同士の交換だけでなく、「不動産の共有持分同士の交換」にも適用されることが実務上認められています。特例が適用されれば、交換によって手放した持分については譲渡がなかったものとみなされ、その時点での譲渡所得税の負担を抑えることが可能です。
ただし、この特例を受けるためには、税法で定められた厳格な要件をすべてクリアしなければなりません。1つでも条件から外れると特例が適用できなくなるため、事前の緻密な要件確認が求められます。
特例を適用するための4つの基本条件と20%以内の時価差額
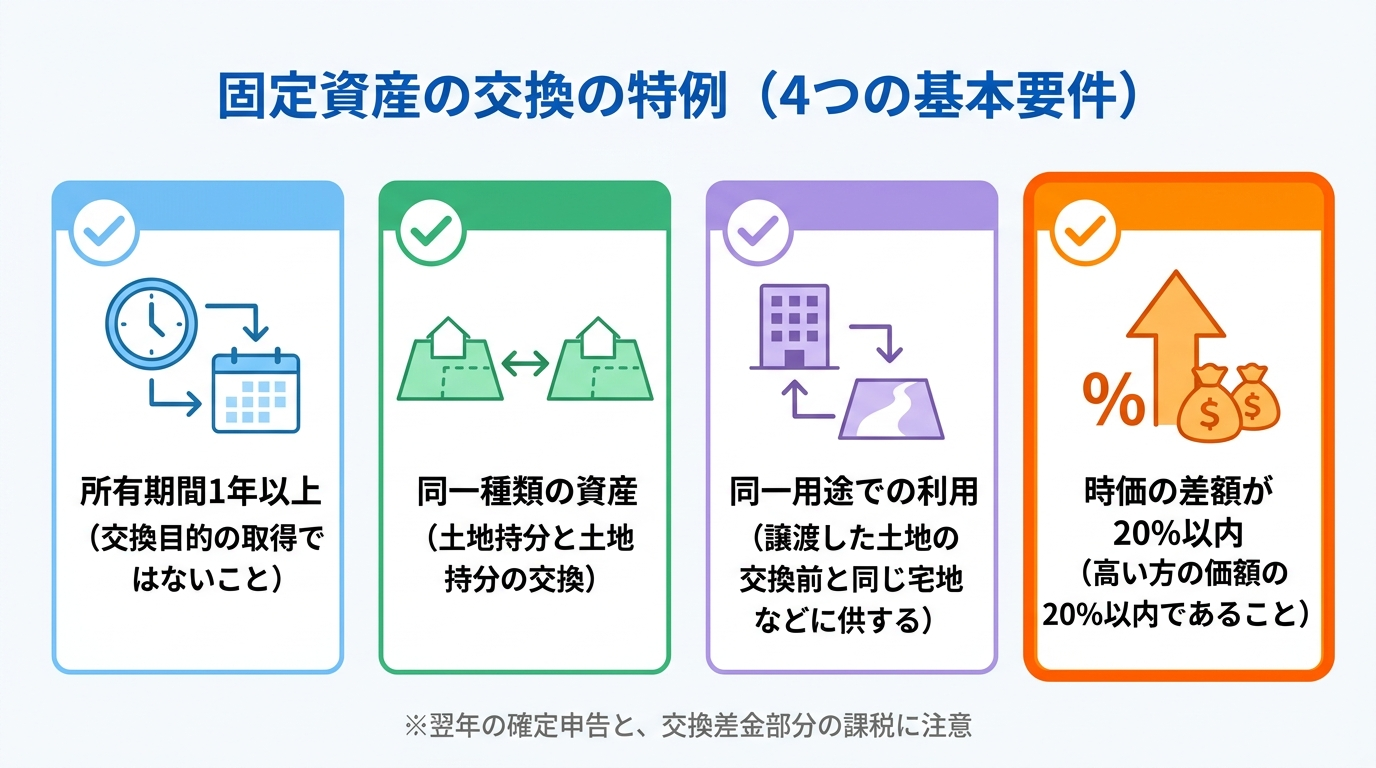
兄弟間で共有持分を交換し、固定資産の交換の特例を適用するためには、主に以下の4つの基本条件をすべて満たす必要があります。
- 1年以上の所有期間と取得目的
交換して譲渡する持分も、交換によって取得する持分も、双方が「1年以上所有していた固定資産」であることが必要です。また、交換すること自体を目的にして直前に取得した資産であってはなりません。昔、ご両親から相続して長年共有してきた土地であれば、この要件は問題なくクリアできるケースが大半です。 - 同じ種類の固定資産同士の交換であること
交換する資産は「土地と土地」「建物と建物」のように、同じ種類の固定資産でなければなりません。共有持分の交換においては「甲土地の共有持分」と「乙土地の共有持分」を交換するため、この同一種類の要件を満たします。なお、土地だけでなく建物も共有していて同時に交換するような場合は、土地と建物を厳密に区別してそれぞれ判定する必要がある点に注意が必要です。 - 取得した資産を「譲渡した資産の交換直前と同じ用途」に供すること
交換によって相手から取得した土地持分を、自分が譲渡した土地持分の交換直前の用途と同じ用途(土地の場合は「宅地」「田畑」などの区分で判定)として使用する必要があります。例えば、兄が譲渡する乙土地持分と取得する甲土地持分のいずれもが「宅地」であり、交換後も兄が甲土地を引き続き自宅敷地(宅地)として利用し続ける場合(弟も同様に宅地として利用する場合)は、この同一用途の要件を満たすことになります。 - 交換する持分の「時価の差額」がいずれか高い方の20%以内であること
実務上、もっともハードルが高く慎重な検証を要するのがこの「交換差額要件」です。兄が渡す乙土地持分の時価と、弟が渡す甲土地持分の時価を比較したとき、その差額がいずれか高い方の時価の「20%以内」に収まっていなければなりません。
特に4つ目の「時価の差額が20%以内」という基準は厳格です。例えば、高い方の持分の時価が2,000万円であった場合、差額は400万円(20%)以内、つまり低い方の持分の時価が1,600万円以上でなければなりません。もし差額が20%を1円でも超えてしまうと、超えた部分だけでなく交換全体について特例が一切使えなくなるという非常に厳しいルールになっています。
なお、交換する2つの資産の価額に大きな差がある場合の税務上の取扱いについては、国税庁が公開しているタックスアンサーNo.3514 資産の一部を交換とし、一部を売買としたときでも示されている通り、1つの資産の一部を交換とし残りの部分を売買とした場合であっても、その売買代金は「交換差金」とみなされて20%要件が判定されるため、同一資産の契約を形式的に分割するだけではクリアできない点に留意が必要です。
共有状態を放置することのリスクや、他の解消方法を含めた全体像については、相続不動産の共有は危険?デメリットと共有せざるを得ない時の解決策で体系的に解説しています。
特例は「課税の繰延べ」であり確定申告が必須となる点に注意
固定資産の交換の特例を利用するにあたっては、見落としがちな2つの重要な注意点があります。
第一に、この特例は税金が永久に免除される「非課税制度」ではなく、将来の売却時まで課税を先送りする「課税の繰延べ」であるという点です。特例を使って持分を交換した場合、新しく取得した持分には、手放した持分の「昔の取得価額(親が購入した当時の価格など)」や「取得時期」がそのまま引き継がれます。そのため、将来その土地を第三者へ売却した際には、親の代からの値上がり益を含めて譲渡所得税が計算される仕組みとなっています。
第二に、4つの要件をすべて満たしていても、自動的に特例が適用されるわけではないという点です。特例の適用を受けるためには、持分を交換した年の翌年2月16日から3月15日までの確定申告期間内に、必ず確定申告を行わなければなりません。申告書に「固定資産の交換の特例の適用を受ける旨」を記載し、交換した資産の時価や明細を添付して提出することが必須要件となっています。登記が終わったからと安心して確定申告を忘れてしまうと、原則通り多額の譲渡所得税が課される恐れがあるため注意してください。
贈与税を防ぐ「交換差金」の決め方と課税関係のポイント
隣接している2筆の土地であっても、それぞれの面積や道路への接し方、土地の形などが完全に同一であることは稀です。つまり、交換する双方の共有持分の価値(時価)には、多かれ少なかれ差額が生じるのが通常です。
この価値の差を調整するために支払う金銭を「交換差金(こうかんさきん)」と呼びます。ここでは、贈与税のリスクを防ぐための時価評価の考え方と、交換差金を支払った場合の課税関係について詳しく見ていきます。
交換する土地持分の時価評価と差額が生じる理由
ご兄弟からご相談を伺うと、「隣り合っているし、面積もほぼ同じだから価値も同じだろう」とお考えになっているケースがよくあります。しかし、不動産の実勢価格(時価)は、わずかな条件の違いによって差が開きます。
- 接道状況の違い:一方が角地(2つの道路に接している)で、もう一方が中間画地(1つの道路にしか接していない)である場合、角地の方が高く評価されます。
- 方角や日当たり:南道路に面しているか、北道路に面しているか、あるいは路地状敷地(旗竿地)になっているかによって市場価値は変動します。
- 間口と奥行き:同じ面積でも、間口が広く整形な土地と、細長い土地とでは評価が異なります。
固定資産の交換の特例における「20%以内」の判定や、贈与税を防ぐための価値の比較は、固定資産税評価額や相続税路線価ではなく、原則として「交換時の時価(実勢価格)」を基準に行います。実務では、相続税路線価を0.8で割り戻した目安額や、不動産業者による複数の査定書、場合によっては不動産鑑定士の評価などを参考にしながら、資産税に詳しい税理士と連携して「税務署に対して客観的に説明がつく時価」を算出します。兄弟間で不動産の価値を測る際の路線価や実勢価格といった評価額の選び方は、適正な清算金を導き出すうえで非常に重要なポイントとなります。
差額を放置する贈与税リスクと交換差金への譲渡所得税
もし、算出した2つの土地持分の時価に差があるにもかかわらず、「兄弟の間柄だから細かいお金のやり取りはやめよう」と金銭の精算をせずに0円で交換してしまったらどうなるでしょうか。
税務上、親族間の取引は特に厳しい目でチェックされます。価値に差がある持分を金銭精算なしで交換すると、高い価値の持分を取得した側が、その高い価値の持分を渡した相手方から「差額相当分の経済的利益を無償で受けた(みなし贈与)」と判断され、意図しない贈与税が課税されるリスクがあります。
もちろん、わずかな価格差があれば常に贈与税が課されるわけではなく、税務上は「著しく低い価額の対価による譲受け」にあたるかどうかが個別の状況に応じて判定されます。また、仮に差額部分が贈与とみなされた場合でも、暦年課税における基礎控除額(年間110万円)以下であり、かつ同じ年に他の贈与を受けていなければ、結果として贈与税は発生しないこともあるでしょう。しかし、不動産の評価額は見る角度によって変動しやすく、後から税務署に想定以上の時価差額を指摘される懸念もあるため、実務上の確実な対策としては、時価の差額分に相当する適正な「交換差金」を実際に支払い、等価での交換となるように価値を精算しておくことが有効です。
ただし、ここで必ず押さえておきたい税務上のルールがあります。それは、「固定資産の交換の特例を適用した場合でも、受け取った交換差金の部分だけは譲渡所得税の課税対象になる」という点です。
| 精算の有無 | 金銭の動き | 贈与税のリスク | 譲渡所得税(交換特例適用時) |
|---|---|---|---|
| 交換差金を支払わない場合 | 0円(精算なし) | 個別判定により差額100万円がみなし贈与とされた場合でも、同年中に他の贈与がなければ基礎控除(年間110万円)内で贈与税は不発生(※他の贈与との合計や評価額の上振れにより110万円を超えると課税の恐れあり) | 交換特例の要件を満たせば繰延べ |
| 適正な交換差金を支払う場合 | 高い方を取得する側が100万円を支払う | 等価交換となるため贈与認定のリスク自体が生じない | 受け取った100万円の部分のみ譲渡所得税の課税対象となる |
例えば、兄が取得する甲土地持分の時価が2,100万円、弟が取得する乙土地持分の時価が2,000万円だったとします(差額100万円は高い方の20%以内なので交換特例は適用可能)。このとき、交換差金を支払わなければ、仮に100万円が贈与とみなされてもその年に他の贈与がなければ基礎控除(110万円)の範囲内に収まりますが、他の贈与がある場合や税務署の評価で差額が110万円を超えると判断された場合には贈与税の負担が生じます。一方、兄から弟へ差額の100万円を「交換差金」として支払えば贈与とみなされるリスク自体は防げますが、100万円を受け取った弟の側には、その100万円に対応する部分について譲渡所得税が発生します。
このように、贈与税の基礎控除や税率と譲渡所得税の負担、さらには2筆の土地の評価方法を総合的に比較し、もっとも不利益の少ない着地点を見つけるバランス調整が求められるのです。
【豊島区事例】兄弟で共有する隣接2筆の土地を交換し単独所有にした実例
ここからは、実際に当事務所へご相談いただき、兄弟で共有されていた隣接土地を持分交換によって単独所有へと整理された事例をご紹介します。
ご相談にいらっしゃったのは、豊島区にお住まいのAさんです。Aさんと弟のBさんのお二人は、隣り合う2筆の土地(甲土地・乙土地)をそれぞれ1/2ずつの持分で共有されていました。甲土地には兄A様のご自宅があり、乙土地には弟B様のご自宅が建っています。昔、ご両親から法定相続割合(法律上の相続割合)で名義変更をしてそのままの状態でした。
ご両親から相続してから長い時間がたち、長年そのまま生活されていましたが、いつのまにかAさんとBさんも次世代への相続を考える世代になっていました。「自分の代で解決しておかないと、子どもたちに面倒な負担を背負わせてしまうのではないか」――そんな気がかりを抱えながらも、どこから手をつければよいか分からず時間だけが過ぎていたといいます。
ある日、ご兄弟で将来のことを話し合った際、「将来の相続を考えると共有状態のままにしておくのはリスクが高い」「お互い自分の土地としてすっきり管理したい」とお二人の意見が一致しました。そこで、それぞれの持分を交換して、甲土地をA様の単独所有、乙土地をB様の単独所有にまとめることを希望され、当事務所の扉を叩かれたのです。
【課題と司法書士の提案】
お話をじっくり伺った当職は、まずお二人がこれまで良好なご関係を保ち、同じ方向を向いて話し合えていることの素晴らしさをお伝えしました。土地の持分を交換して単独所有にする手続き自体は、不動産登記(権利の移転)で行うことが可能です。「交換」を原因とした登記は多くはないですが、AさんとBさんのようなケースでは時折発生するケースです。
しかし、ここで登記と同時に注意が必要なのは「税務上のリスク」です。もし法務局への登記申請だけを先行させてしまえば、後から取り返しのつかない税金トラブルを招きかねません。2つの土地の評価額に差がある場合、単に持分を交換しただけでは、価値が高い方の土地持分を得た側が「差額分の贈与を受けた」とみなされ、意図しない贈与税が課税されてしまう恐れがあります。また、一定の要件を満たせば譲渡所得税の課税を繰り延べられる「固定資産の交換の特例」などの適用も検討する必要がありました。
【解決へのステップ】
- 税理士との事前連携と交換差金の調整
当事務所から提携する税理士へ相談し、甲土地・乙土地それぞれの評価額を精密に算出しました。隣接する土地であっても道路付けや形状のわずかな違いから評価額に差が出ることが判明したため、まずはその差額が「固定資産の交換の特例」の20%要件に収まっていることを確認しました。そして、評価額に生じた僅かな差額については、適正な「交換差金」をやり取りすることで、税務上「贈与」とみなされないよう事前に対策を講じました。このように初期段階から司法書士と税理士が連携する体制を組むことで、手戻りのない正確な検証が可能になります。 - 交換契約書の作成と登記手続き
税務上の裏付けをとった上で、持分交換に関する契約書を作成し、法務局へ持分移転登記を申請しました。契約書には交換差金の金額や決済方法も明確に記載し、後日の確定申告にもそのまま活用できる証拠書類として整えました。 - 完全な単独所有へ
無事に登記が完了し、甲土地はA様、乙土地はB様の完全な単独所有となりました。新しい登記事項証明書をお渡しした際、お二人が「これでようやく肩の荷が下りました」と笑顔を交わされていたのが非常に印象的でした。将来の世代に共有のトラブルを持ち越す心配がなくなり、お二人とも非常に安心されたご様子でした。
事前評価から交換契約・持分移転登記までの4つのステップ
上記の豊島区の事例のように、兄弟間で隣接土地の共有持分交換を安全に進めるための実務手順を、4つのステップに整理して解説します。
- ステップ1:現在の権利関係の確認と兄弟間での基本合意
まずは法務局で甲土地・乙土地の「登記事項証明書(登記簿謄本)」や「公図」「地積測量図」などを取得し、現在の正確な共有持分割合や、抵当権などの担保権が付いていないかを確認します。そのうえで、お互いの持分を交換して単独所有にすることについて、兄弟間で基本的な合意を形成します。 - ステップ2:税理士と連携した時価評価・特例判定・交換差金の決定
契約書を作成する前に、資産税に強い税理士と連携して2つの土地持分の時価を算定します。「固定資産の交換の特例」の4要件(特に時価の差額が20%以内か)を満たしているかを検証し、贈与税のリスクを防ぐために支払うべき適正な「交換差金」の金額を決定します。 - ステップ3:不動産交換契約書の作成・押印と交換差金の決済
税務面の検証が完了したら、司法書士が「不動産交換契約書(兼 登記原因証明情報)」を作成します。契約書には、交換する各持分の特定、交換差金の金額と支払期日、所有権移転と登記申請を同時に行う旨(同時履行の条項)などを明記し、双方が署名・実印での押印を行います。交換差金の支払いは、税務署への客観的な証拠を残すため、現金手渡しではなく必ず銀行振込で行い、通帳に履歴を記録してください。 - ステップ4:法務局への持分移転登記の申請と翌年の確定申告
決済確認後、司法書士が管轄の法務局へ「交換」を原因とする所有権一部(持分全部)移転登記を2件同時に申請します。登記完了後、翌年の確定申告期間内に税理士を通じて「固定資産の交換の特例」の確定申告を行い、すべての手続きが完了します。
| 項目 | 具体的な内容(ご兄弟双方がそれぞれ用意するもの) |
|---|---|
| 主な必要書類 | 不動産交換契約書(登記原因証明情報)昔の相続時に発行された登記識別情報(または権利証)印鑑証明書(発行から3ヶ月以内のもの)住民票の写し固定資産評価証明書(最新年度のもの) |
| 登録免許税 | 交換により取得する持分の固定資産税評価額 × 2.0%(※土地の売買等における軽減税率1.5%は「交換」には適用されず、本則の2.0%となります) |
| 不動産取得税 | 交換により取得した持分に対して原則として都道府県から課税されます(宅地の場合は評価額の2分の1×3%が目安) |
なお、ご両親から相続したのが何十年も前である場合、当時の権利証や登記識別情報を紛失しているケースも珍しくありません。紛失していても、司法書士がご本人と面談して作成する「本人確認情報」などの代替手続きによって問題なく登記申請が可能ですのでご安心ください。
兄弟間の共有土地の持分交換は司法書士と税理士の連携が不可欠
昔相続した隣接土地の共有持分を交換し、それぞれの単独所有へと整理することは、次世代の子どもたちへ複雑な権利関係や争いの種を残さないための非常に有効な解決策です。また、こうして土地の権利関係をきれいに単独所有へ整えておくことは、将来ご自身の代で相続登記にそのまま使える遺言書を作成し、円満な資産承継を実現するための大切な土台にもなります。
一方で、これまで解説してきた通り、共有持分の交換は「交換契約書の作成・登記申請(司法書士業務)」と「時価評価・交換差金の算定・交換特例の申告(税理士業務)」が表裏一体となって絡み合う高度な手続きです。「先に登記だけ済ませてしまい、後から税務署にお尋ねが届いて多額の贈与税や譲渡所得税がかかってしまった」という失敗を防ぐためには、契約書を作る前の段階から法務と税務の両面でシミュレーションを行うことが欠かせません。
下北沢司法書士事務所では、代表司法書士が不動産業界で培った実務経験と心理カウンセラーの資格を活かし、ご兄弟間のデリケートな話し合いや気持ちの整理にも優しく寄り添いながらサポートを行っています。「まず誰に相談すればいいか分からない」という段階でも、当事務所を窓口として、資産税に強い提携税理士と連携し、事前の税務検証や税理士見積もりの無料取得から、交換契約書の作成、持分移転登記の完了までワンストップでお手伝いいたします。
土日祝日の無料相談や、ご自宅等への出張相談にも柔軟に対応しております。隣り合う共有土地の整理でお悩みの方は、どうぞお気軽に当事務所までご相談ください。
共有土地の持分交換や登記・税理士連携に関する無料相談・お問い合わせはこちら
下北沢司法書士事務所 竹内友章
東京都世田谷区北沢にある下北沢司法書士事務所は、相続手続き、遺言作成、相続放棄、会社設立、不動産売却など、幅広い法務サービスを提供しています。代表の竹内友章は、不動産業界での経験を持ち、宅地建物取引士や管理業務主任者の資格を活かし、丁寧で分かりやすいサポートを心掛けています。下北沢駅から徒歩3分の便利な立地で、土日も対応可能です。お気軽にご相談ください。
不動産が複数・遠方にある場合の相続登記費用と報酬計算の仕組み
複数・遠方の相続登記費用は実費と司法書士報酬の2種類
「実家の自宅以外にも、離れた場所にアパートや駐車場、山林など複数の不動産がある」
「世田谷区の自宅だけでなく、地方の実家や別荘もまとめて相続登記したい」
このように、所有する不動産の数が多かったり、複数の地域に散らばっていたりする場合、「相続登記の費用がどれくらい膨らむのか」「司法書士への報酬はどうやって計算されるのか」と不安に思われる方も多いのではないでしょうか。2024年4月から相続登記が義務化され、原則として不動産を相続したことを知った日から3年以内(2024年4月1日より前に取得を知った未登記不動産は2027年3月31日まで)に手続きを行わず、正当な理由なく申請義務に違反した場合は、10万円以下の過料の対象となる点にも注意が必要です。
本記事では、複数・遠方の不動産がある場合の「実費」と「司法書士報酬」の仕組みについて、わかりやすく解説します。なお、手続き全体の流れや基本知識については、不動産の名義変更(相続登記)で体系的に解説しています。
まず前提として、相続登記の費用は大きく「実費」と「司法書士報酬」の2つに分かれます。
| 費用の種類 | 内容 | 算出の考え方 |
|---|---|---|
| 実費 | 国に納める税金や証明書の取得費用 | 固定(登録免許税:固定資産税評価額 × 0.4% など) |
| 司法書士報酬 | 手続きを代行する専門家への謝礼 | 事務所の料金体系(基本報酬+物件数・管轄数の加算等) |
登録免許税などの「実費」は、どの司法書士に頼んでも(ご自身で申請しても)金額は変わりません。一方、「司法書士報酬」は不動産の数や管轄によって計算方法が変わります。
誰が手続きしても金額が変わらない「実費」の内訳
実費とは、ご自身で法務局へ申請しても、どの司法書士事務所に依頼しても金額が一切変わらない法定の費用です。具体的には、次の3つの費用が実費として発生します。
- 登録免許税:名義変更の際に国へ納める税金です。原則として「不動産の固定資産税評価額 × 0.4%(1,000分の4)」で計算されます(評価額の1,000円未満、および算出税額の100円未満は切り捨て)。
- 証明書の取得費用:役所で取得する戸籍謄本(1通450円)、除籍謄本や改製原戸籍(1通750円)、住民票や固定資産評価証明書(1通300円〜400円前後)、法務局で取得する登記事項証明書(請求・受取方法により1通490円〜600円)などの発行手数料です。
- 郵送費・通信費:遠方の役所から戸籍を取り寄せる際の切手代や、法務局と重要書類をやり取りするための書留郵便代などです。
不動産が複数ある場合、実費の中で増えるのは「対象物件ごとの登記事項証明書・評価証明書の取得費」と「評価額の合計に応じた登録免許税」です。一方で、被相続人の出生から死亡までの戸籍一式などは、不動産がいくつあっても原則として1セット揃えれば使い回すことができます。
なお、2027年(令和9年)3月31日までの時限措置として、固定資産税評価額が100万円以下の土地に係る相続登記については、登録免許税が非課税となる特例が設けられています。地方の山林や農地、共有持分の私道などでこの要件に当てはまる場合は、税金面の負担を抑えることが可能です。適用要件の詳細は、法務局が公開している登録免許税の免税措置の案内をご確認ください。
事務所の料金体系で決まる「司法書士報酬」の相場
もう一つの費用である司法書士報酬は、平成15年に報酬規定が廃止されて以降、完全な自由化となっています。現在は各司法書士事務所が独自の料金表(報酬規程)を定めており、依頼する事務所によって金額が異なります。
一般的な1件(自宅の土地1筆+建物1棟などシンプルなケース)の報酬相場は、おおむね5万〜15万円程度とされています。日本司法書士会連合会が実施したアンケート調査でも、一般的な相続登記(不動産の価格1,000万円、相続人3名等のモデルケース)における全国平均報酬額は約7.5万円前後という客観的なデータが出ています。地域ごとの傾向やアンケート結果の詳細は、日本司法書士会連合会の司法書士の報酬に関する解説ページでも公開されています。
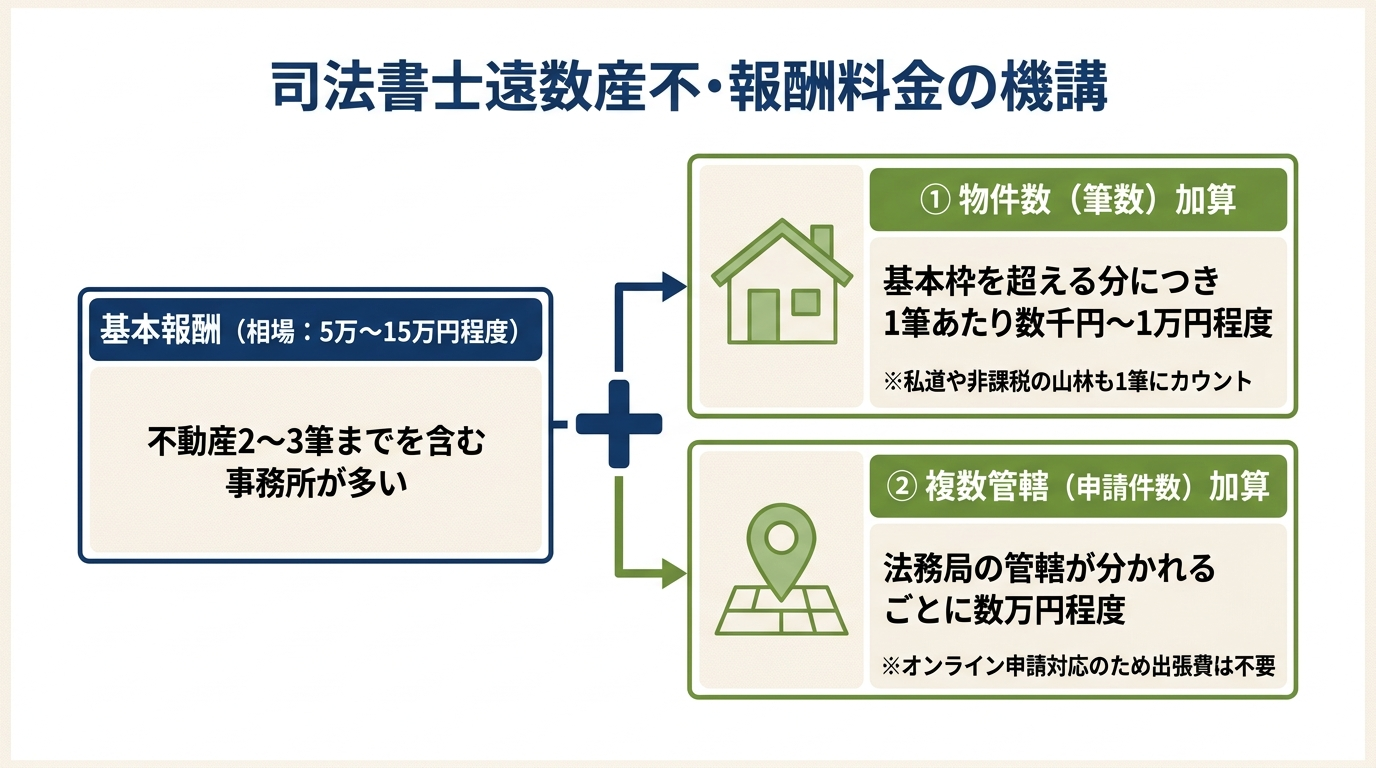
ただし、この相場を見る際は「どこまでの業務が含まれているか」に注意が必要です。戸籍の収集代行から遺産分割協議書の作成、登記申請までをすべて含めた「パック料金制」を採用している事務所もあれば、基本報酬をベースに各項目の作業代を積み上げていく事務所もあります。そのうえで、不動産が複数ある場合や遠方にある場合には、ほとんどの事務所が「基本報酬 + 加算報酬(物件加算・管轄加算)」という仕組みで報酬を計算しています。
なお、手続きの第一歩となる戸籍集めの費用や手順については、戸籍謄本の取得・相続人調査をご覧ください。
不動産の数(筆数・棟数)が多い場合の司法書士報酬の仕組み
「土地と建物で1件ずつ」「アパートや駐車場、私道(共有持分)もある」など、同一の市区町村内に複数の不動産があり、物件の数が増える場合、司法書士の報酬はどのように決まるのでしょうか。司法書士業界で広く採用されている一般的な計算ルールを見ていきましょう。
「基本報酬+筆数加算」が多く、単純に倍増はしない
不動産登記の世界では、土地を数える単位を「筆(ふで)」、建物を数える単位を「棟(むね)」または「戸(こ)」と呼びます。たとえば「自宅の敷地と一戸建て」であれば、土地1筆+建物1棟で合計2個の不動産として扱います。
多くの司法書士事務所では、「基本セット料金(不動産2〜3筆程度まで)」を設定し、それを超える分について「1筆あたり数千円〜1万円程度(例:1,000円〜5,000円など事務所による)」の加算費用(物件加算・筆数加算)を設ける体系をとっています。
そのため、所有する物件数が5筆・10筆と増えても、司法書士報酬全体が「2倍・3倍」と単純に掛け算で跳ね上がるわけではありません。たとえば基本報酬が7万円(3筆まで含む)で、追加1筆あたり3,000円の事務所であれば、不動産が合計8筆(5筆追加)あっても加算される報酬は1万5,000円にとどまります。物件数が多いからといって過度に心配する必要はないと言えます。
私道や非課税の土地・山林も「1筆」に数える注意点
複数の不動産があるケースで特に見落としやすいのが、ご自宅の前に「私道負担(前面道路の共有持分)」がある場合や、固定資産税が非課税となっている土地、評価額が極めて低い山林・農地などが含まれている場合です。
固定資産税が非課税で固定資産課税台帳に評価額の記載がない私道などの場合、登録免許税の計算では法務局の登記官が認定する価額(近傍宅地の価格等をもとに算出)を用います。そのうえで、登録免許税上の不動産の価額が100万円以下であり、2027年3月31日までに対象の相続登記を受ける場合には、国に納める登録免許税(実費)は免税となります。しかし、司法書士の業務としては、価値の高い宅地とまったく同様に、登記記録(権利関係)の確認や、遺産分割協議書および登記申請書への正確な物件情報の記載といった名義変更の作業そのものが1筆ごとに発生します。
もし私道部分の登記だけが漏れてしまうと、将来ご自宅を売却しようとした際に「前面道路の通行・掘削の権利関係が古いままで引き渡せない」といったトラブルに直結しかねません。そのため、司法書士業界では固定資産税が非課税の私道や評価額が数万円の土地であっても、作業量と責任が生じる以上、1筆として物件加算のカウント対象とする事務所が一般的です。
筆数が多くなりがちな山林特有の注意点については、実は特殊!司法書士が教える山林の相続登記3つのポイントをご覧ください。
遠方など地域を跨いで不動産がある場合の費用と管轄の考え方
「世田谷区の自宅」と「地方の実家・山林」というように、不動産が異なる都道府県・市区町村にある場合は、物理的な距離ではなく、法務局の「管轄(かんかつ)」が費用計算の重要なポイントになります。
法務局の管轄が分かれると「申請件数」ごとに報酬が加算される
相続登記は、対象となる不動産の所在地を管轄する法務局ごとに申請を出さなければなりません。同じ市区町村内にある不動産か、地域を跨いでいるかによって、申請の回数が次のように変わります。
- 同じ区・市内の不動産(例:世田谷区内の自宅・アパート・駐車場):すべて同じ管轄(東京法務局世田谷出張所)となるため、1つの法務局にまとめて1回で申請可能です(1件の申請)。登録免許税も評価額を合算して計算できます。
- 世田谷区と他県・他区の不動産(例:世田谷区の自宅と長野県の別荘、または大田区の土地):管轄する法務局が異なるため、それぞれの法務局へ別々に申請書を作成して提出する必要があります(2件以上の申請)。
このように管轄が分かれて申請が2件・3件と増える場合、司法書士の業務も申請書作成や添付書類の編成、法務局ごとの審査・完了確認作業が件数分発生します。そのため、多くの司法書士事務所では「1管轄(1申請)追加につき数万円(5万円程度)」または「2件目以降の申請は基本報酬の●%(50%〜80%程度)を加算」といったルールを設けています。同じ都道府県内にあっても、市区町村が異なれば管轄法務局が別になるケースが多いため、この仕組みを知っておくと見積書の内容が理解しやすくなります。
オンライン申請で全国一括対応できるため出張費は不要
「地方の不動産は現地近くの司法書士に頼まなければいけないのでは?」「遠方の物件だと、司法書士の出張費や交通費が高くつくのではないか」と心配される方もいらっしゃいますが、その必要はありません。
現在は法務局のオンライン申請システムと郵送手続きが全国で整備されているため、司法書士が現地へ足を運ぶことなく、日本全国の法務局へ電子申請を行うことができます。特別な現地調査などが不要な通常の相続登記であれば、物理的な距離がどれだけ離れていても、出張費や交通費、日当といった費用は原則として発生しません。
むしろ、世田谷区の不動産は地元の事務所へ、地方の実家は現地の事務所へと別々に依頼してしまうと、それぞれの事務所で「基本報酬」が一からかかってしまい、費用が割高になります。さらに、同じ戸籍の束を何度もやり取りしたり、複数の担当者と打ち合わせを重ねたりする手間も増えてしまいます。お近くの司法書士事務所1か所で遠方の相続手続きまで全国すべての不動産を一括して依頼するほうが、窓口が1つにまとまり、トータルの報酬と連絡の手間を大幅に削減できます。
複数・遠方の不動産の相続登記で見積もりを取る際の確認点
複数の不動産をお持ちの場合や、遠方に物件が散らばっている場合、費用の内訳や算出基準は一見複雑に思えるかもしれません。しかし、ここまで解説した仕組みを押さえたうえで見積もりを取ることで、納得感を持って手続きを進めることができます。
見積書の「実費」と「加算報酬(筆数・管轄)」の内訳を確認する
複数の不動産がある場合や、世田谷区のご自宅のように固定資産税評価額が高い不動産が含まれる場合、見積もりの総額が20万〜30万円以上になることも珍しくありません。その際、合計金額だけを見て「高い」と判断するのではなく、見積書の内訳を次のステップで切り分けて確認することが大切です。
| 確認項目 | 具体的なチェックポイント |
|---|---|
| 実費と報酬の区別 | 総額のうち、税金(登録免許税)や証明書代などの「実費」がいくらで、「司法書士報酬」がいくらなのか明確に分かれているか。 |
| 物件数(筆数)加算 | 基本報酬の中に不動産何筆(何個)までが含まれており、追加分は1筆あたりいくらの加算になっているか。 |
| 複数管轄(申請件数)加算 | 法務局の管轄がいくつに分かれており、2件目以降の申請追加費用がいくらに設定されているか。 |
| 付随業務の有無 | 戸籍謄本の収集代行や遺産分割協議書の作成、相続関係説明図の作成費用が報酬に含まれているか(または別料金か)。 |
たとえば見積総額が25万円であっても、そのうち登録免許税や証明書の取得費・郵送費などを含めた「実費」の合計が15万円であれば、司法書士報酬は残りの10万円ということになります。このように内訳を整理して比較することで、その事務所の料金設定が適正かどうかを冷静に判断できるようになります。
正確な無料見積もりには固定資産税の納税通知書を用意する
司法書士事務所から正確な事前見積もりを出してもらうためには、「不動産の固定資産税評価額」「全体の筆数・棟数(私道持分などを含む)」「物件の所在地(管轄法務局の数)」の3つが分かる資料が必要です。
ご相談の際は、毎年春(4月〜6月頃)に各市区町村から届く「固定資産税の納税通知書(課税明細書)」と、お手元にある「権利証(登記済証または登記識別情報通知)」をご用意いただくと非常にスムーズです。課税明細書には評価額が記載されているため登録免許税を正確に計算でき、権利証と照らし合わせることで、課税明細書には載りにくい非課税の私道なども含めた相続登記の漏れを防ぐ不動産調査や正確な筆数カウントが可能になります。
次のようなお悩みをお持ちの方は、まずはこれらの資料をお手元に用意して専門家へ相談してみてはいかがでしょうか。
- 物件数が多くて費用の見積もりが知りたい
- 遠方の実家や山林も一緒に名義変更したい
- 私道の扱いや戸籍の収集からまとめて任せたい
多くの司法書士事務所と同様に、当事務所(下北沢司法書士事務所)でも、事前のヒアリングをもとに明確な無料見積もりをご提示しております。「自分のケースだとどれくらいの費用になるのか」といったご質問だけでも、どうぞお気軽にお問い合わせください。
下北沢司法書士事務所 竹内友章
東京都世田谷区北沢にある下北沢司法書士事務所は、相続手続き、遺言作成、相続放棄、会社設立、不動産売却など、幅広い法務サービスを提供しています。代表の竹内友章は、不動産業界での経験を持ち、宅地建物取引士や管理業務主任者の資格を活かし、丁寧で分かりやすいサポートを心掛けています。下北沢駅から徒歩3分の便利な立地で、土日も対応可能です。お気軽にご相談ください。
【中野区事例】換価分割で単独名義にする注意点|文例頼りの危険性
換価分割で相続人1人の名義にする際、文例頼りが危険な理由
相続した不動産を売却し、その現金を相続人間で分ける「換価分割」。、売却手続きの負担を減らすために「代表となる相続人1人の単独名義で相続登記をしたい」とご希望されるケースは少なくありません。その際、インターネットや書籍などで公開されている遺産分割協議書の文例・ひな形を見つけ、「これをそのまま書き写して使えば大丈夫だろう」とお考えになる方も多いのではないでしょうか。
実は、こうした一般的な文例は、私ども司法書士事務所や税理士事務所のホームページなどでも参考として掲載していることがあります。しかし、実務に携わる専門家の視点から申し上げますと、汎用的な文例をそのまま流用しただけでは、いささか「弱い」遺産分割協議書になってしまうことが多いのです。今日は、安易な文例便りがなぜ危険なのか、「不動産売却を見越した遺産分割の相談を承ってきた世田谷区の司法書士」が解説します。なぜ文例頼りが危険なのか、まずは法務局の実務と売却プロセスの両面から、その理由を紐解いていきましょう。
民法や法務局には「便宜上の単独名義」という考えがない
文例をそのまま当てはめるだけでは不十分になりやすい根本的な理由は、民法や法務局の登記実務における原則にあります。実は、民法や登記の世界には「本当は相続人みんなのものだけれど、その後の売買手続きが大変だから、とりあえず名義だけを1人にする」という考えはありません。
法務局から見れば、不動産の名義というものは「実際に取得した持分のとおり、正確に登記するのが当たり前」であり、その後の売買手続きに相続人全員が参加するのが大変だとしても、それは当然やらなければならない手続きだというスタンスになります。
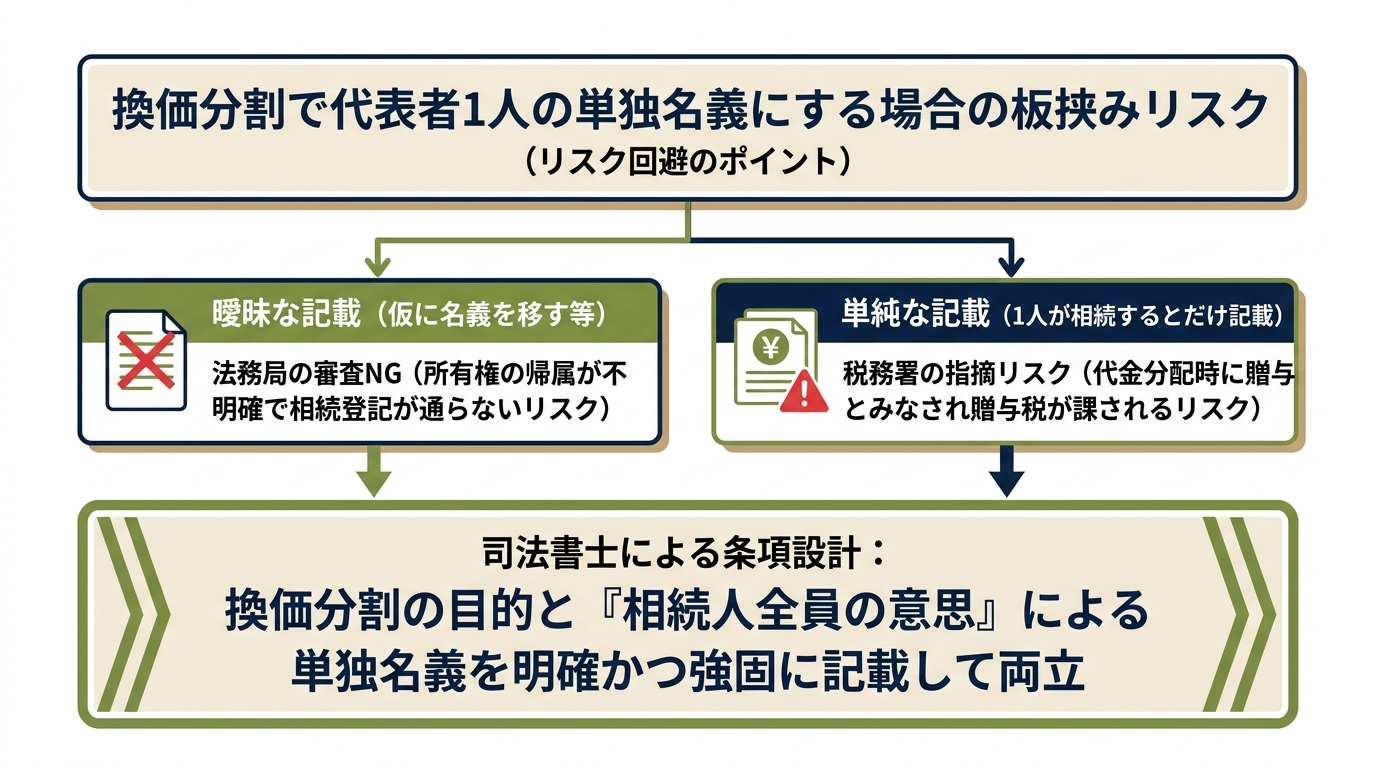
ここで、単独名義による換価分割ならではの「板挟み」の構造が生じます。もし遺産分割協議書に「売却手続きのため、仮に相続人○○の名義に移す」といった曖昧な表現を使ってしまうと、所有権が確定的に誰へ帰属したのかが不明確になり、法務局での相続登記の審査が通らないリスクが出てきます。一方で、登記を通すことだけを考えて「相続人○○が単独で取得する」とだけあっさり書いてしまうと、今度は不動産を売却して他の相続人へお金を配った際に、税務署から「○○さんが自分の財産を他の人へ贈与した」とみなされ、高額な換価分割における贈与税が課されるリスクが生じてしまうのです。
つまり、「本来であれば全員で名義を持つはずの換価分割」と「代表者1人の単独名義にする」という、一見すると矛盾する2つの要素を1つの協議書の中で両立させなければなりません。この矛盾を乗り越え、法務局の審査と税務署への対策を同時に満たすためには、表面的な文例をなぞるだけでは心もとないのです。
万人向けの薄い文例では売却時の経費や段取りで揉めやすい
ネットや書籍で公開されている文例が抱えるもう一つの危険性は、「より多くのケースで使えるようにするため、どうしても書き方が薄く抽象的になっている」という点です。
換価分割は、法務局で相続登記を済ませたら終わりではありません。登記が完了した後にこそ、不動産仲介会社との媒介契約の締結、購入希望者を探す売却活動、売買契約、測量や残置物撤去などの手配、諸経費の精算、そして最終的な代金の分配という長い道のりが待っています。
万人向けの薄い文例をそのまま使ってしまうと、「具体的にどの費用までを売却代金から差し引いてよいのか」「名義人となった代表者が、いつまでに・どのような手順で売却活動を進めるのか」といった個別の取り決めが抜け落ちてしまいます。その結果、いざ売却が動き出してから「そんな費用まで引かれるとは思わなかった」「代表者がなかなか売ってくれない」といった認識のズレや不信感が生じ、親族間で揉める原因になりやすいのです。
なお、換価分割の基本的な進め方やお金の分け方の全体像については、多数の相続人がいる不動産の売却方法|お金の分け方と注意点で体系的に解説しています。
【中野区事例】Aさん単独名義での換価分割と協議書作成の実例
「理屈はわかったけれど、実際にはどのように遺産分割協議書を調整するのだろうか」と疑問に思われる方もいらっしゃるでしょう。実はこうした単独名義での換価分割こそ、1件1件の相続事情に合わせて条項を設計する「司法書士の腕の見せどころ」でもあります。
ここでは、当事務所のコラム記事をご覧になり、実際にご相談をいただいた中野区にお住まいのAさんの事例をご紹介します。
複数の相続人がいる中でAさんの単独名義をご希望された背景
中野区にお住まいのAさんのケースでは、相続人が複数名いらっしゃいましたが、相続した不動産を売却して現金で分配する換価分割を行うにあたり、「手続きのために自分(Aさん)の単独名義にしたい」という明確なご希望をお持ちでした。
なぜAさんが単独名義を望まれたのかというと、そこには不動産売買における実務上の大きな負担があります。もし相続人全員で持分を持つ相続不動産の共有名義で登記をしてしまうと、その後に買主が見つかって売買契約を結ぶ際や、最終的な決済・引き渡しの登記手続きを行う際に、名義人である相続人全員が手続きに参加しなければなりません。
全員が売買契約書に署名・押印し、それぞれの印鑑証明書を用意し、平日の昼間に行われる銀行での決済に立ち会う(あるいは全員分の本人確認を司法書士が行う)というのは、想像以上に手間と時間がかかります。途中で誰か一人でも体調を崩したり、連絡が取りづらくなったりすれば、売却自体がストップして買主に多大な迷惑をかけてしまうリスクすらあります。そうした事態を避け、代表してご自身が窓口となってスムーズに売却を完了させたいというのが、Aさんの切実な想いでした。
Aさんの事例で司法書士が調整した3つの条項ポイント
Aさんのご希望を叶え、かつ法務局での登記やその後の代金分配まで一切のトラブルなく進めるため、当職はAさんたちご親族の関係性や売却に対するお考えをじっくりと伺いました。そのうえで、一般的な文例をそのまま使うのではなく、以下の3つのポイントをオーダーメイドで調整した遺産分割協議書を作成いたしました。
- ①「相続人全員の意思」による単独名義であることを徹底的に明記
先ほど触れたとおり、換価分割でありながらAさんの単独名義にするという点には、法形式上の矛盾が潜んでいます。そのため、協議書上では「換価分割ではあるが、相続人全員の明確な意思によってAさんの単独名義とする」という趣旨を、さらっと一文添えるだけでなく、相続関係に合わせてしつこいくらい丁寧に、疑義が生じない強い書きぶりで記載しました。 - ②売却経費として「仲介手数料や測量費用」を代表例として明示
売却代金から差し引く経費の条項については、今回の物件の状況や相続人間の折り合いを踏まえ、「不動産の仲介手数料や測量費用」を具体的な代表例として記載しつつ、その他の必要経費も精算できるバランスの取れた表現に調整しました。 - ③売却時期は「すみやかに」とし、不動産会社を限定しない設計
Aさんたち相続人の皆様は、売却を極端に急いでいるわけではありませんでした。そこで、名義人となるAさんの行動義務については「相続登記完了後、すみやかに不動産会社と媒介契約を締結する」という記載にとどめ、特定の不動産会社名を限定したり、「1か月以内」といった窮屈な期限を設けたりしない形にしました。Aさんとは別のケースでは、依頼する不動産会社を明記したケースもあります。
このように、換価分割は「高い金額で売却し、スムーズに売却代金を分配するための土台作り」です。1件1件異なるご家族の事情に合わせて、最後まで気持ちよく手続きが終わるように条項を考え抜くことこそ、私たち司法書士のやりがいでもあります。
単独名義の換価分割で個別調整すべき遺産分割協議書3つの要点
中野区のAさんの事例でご覧いただいたとおり、単独名義での換価分割を成功させる鍵は、自分たちの状況に合わせて協議書の「書きぶり(粒度や表現の強さ)」を微調整することにあります。具体的にどのような判断基準で条項を作るべきなのか、3つの要点をさらに掘り下げて解説します。
1.単独名義と代金分配の矛盾を埋める「全員の意思」の明記
1つ目の要点は、法務局での登記審査や後の税務確認において、単独取得の趣旨や換価目的、代金分配の合意内容が明確に読み取れるよう、「なぜ単独名義なのか」「なぜ後からお金を分けるのか」の論理的なつながりを『相続人全員の意思』という言葉で強固に結ぶことです。
文例によくある「売却手続きの便宜上、○○が単独で取得する」という短いフレーズだけでは、法務局によっては「本当に○○さんが所有権を取得する意思があるのか(単なる仮の登記ではないか)」と疑問を持たれる余地が残ります。したがって、遺産分割協議の結果として、相続人全員の合意と意思に基づき確定的に代表者1人が所有権を取得すること、そしてその目的が換価および代金の分配にあることを、前後の条項と矛盾しないよう綿密に書き込む必要があります。
また、実務上の重要な注意点として、協議書を作成する段階では「不動産がいくらで売れるか」は確定していません。そのため、分配する金額を「○○万円」と固定して書くのではなく、「売却代金から諸経費を控除した残額の○分の○」といったように割合で記載しておくことが鉄則です。なお、相続人ご本人が直接協議に参加して意思表示を行うには、協議内容を理解できる意思能力が必要となります(意思能力を欠く方がいる場合は、成年後見人等による適法な代理を検討しますが、後見人等も共同相続人であるときは特別代理人の選任など利益相反への対応も必要です)。もしご高齢の相続人がいらっしゃる場合は、認知症の方との遺産分割協議の判断基準を事前に満たしているかどうかも慎重に確認しなければなりません。
2.相続人の関係性に応じた「売却経費の範囲」の決め方
2つ目の要点は、売却代金から差し引く「経費」をどこまで細かく書くかという問題です。不動産を売却する際には、仲介手数料や売買契約書の印紙代だけでなく、土地の境界を確定させるための測量費用、古い建物の解体費用、室内の残置物(家財道具など)の処分費用、さらには相続不動産の売却費用として司法書士へ支払う登記報酬など、さまざまな出費が発生します。
この経費の書き方は、実務上非常に悩ましい部分です。もし協議書に「仲介手数料、印紙代、測量費を差し引く」と細かく限定して書きすぎてしまうと、いざ売却活動が始まってから「建物の補修費」や「残置物の片付け費用」など記載のない経費が発生した際、そこに取り決めがない状態になってしまいます。「協議書に書いていない費用なのだから、名義人になった人が自分で払うべきだ」と主張する相続人が出てくれば、たちまちトラブルに発展します。
かといって、「売却にかかる諸経費を差し引く」とおおざっぱに書きすぎても、今度は何が経費に含まれるのか具体的な指針とならず、精算時に「なぜこれも経費になるのか」と疑心暗鬼を生む原因になります。そこで当事務所では、相続人の皆様の折り合いの良し悪しや関係性(普段から仲の良い兄弟姉妹なのか、それとも疎遠な従兄弟同士なのかなど)を見極めながら、記載の粒度を調整しています。
| 相続人間の関係性・状況 | 細かすぎる記載のリスク | 大雑把すぎる記載のリスク | 司法書士が推奨する調整の方向性 |
|---|---|---|---|
| 普段から連絡を取り合う仲の良い兄弟姉妹など | 想定外の出費(急な草刈り代や片付け費用など)が出た際、協議書の文言に縛られて柔軟な精算がしづらくなる。 | 信頼関係があるため大きな問題にはなりにくいが、後から金額を見た際に計算根拠が分かりにくくなる。 | 仲介手数料や測量費用など確実視されるものを「代表例(例示)」として挙げつつ、「その他換価に要した費用」と包括的な文言を組み合わせて柔軟性を持たせる。 |
| 疎遠な親族(従兄弟や異母兄弟など)・折り合いが悪い場合 | 列挙から漏れた費用について、他の相続人から控除を一切拒否され、代表名義人が自己負担を強いられる恐れがある。 | 「代表者が勝手に不要な経費を使ったのではないか」と強い不信感を招き、代金分配の段階で紛争化しやすい。 | 事前に物件の査定や現地確認を行い、発生し得る費用(解体費・残置物撤去費・登記費用など)を徹底的に洗い出したうえで、控除対象となる費目を具体的に列挙し、領収書等による報告義務も併記する。 |
3.希望する売却ペースに合わせた「名義人の義務と期限」
3つ目の要点は、単独名義人となった方が負う「責任の重さ」や「次の行動義務」をどう規定するかです。不動産の名義が代表者1人に移ると、法律上の所有者はその代表者になるため、他の相続人からすれば「本当に約束どおり売ってお金を分けてくれるのだろうか」「いつまでも売らずに放置されるのではないか」という一抹の不安を抱くことがあります。
そのため、相続人の中に早期の現金化を強く望んでいる方がいる場合や、当事者間の信頼関係に不安がある場合には、代表者の行動を厳密に義務付ける書き方をすることがあります。たとえば、「相続登記完了後、1か月以内に不動産仲介会社と媒介契約を締結する」「○○株式会社に売却の媒介を依頼する」「最低売却価格を○○万円以上とする」といった条項です。
しかし、相続人の皆様がそこまで売却を急いでいない場合に、こうした厳密なルールを文例から引っ張ってきて入れてしまうと、かえって自分たちの首を絞めることになります。「1か月以内」と書いたばかりに、まだ遺品整理や心の整理がついていないのに急ピッチで売却を迫られたり、特定の不動産会社名を書いてしまったために、後からもっと条件の良い信頼できる不動産会社が見つかっても変更できなかったりする弊害が生じるからです。
もちろん、相続税の申告期限や、空き家税制の3000万円特別控除といった税務上の特例を使うための期限には目配りする必要があります。そうした法的なリミットを確認しつつ、皆様が希望されるペースに合わせて「期限を設けず『すみやかに』とするか」「一定の期限を区切るか」を柔軟に設計することが大切です。
協議書への署名前に確認したい事項と司法書士へ相談するメリット
ここまで見てきたように、単独名義による換価分割の遺産分割協議書は、単語一つ、一文の書きぶりによって、その後の手続きのしやすさやリスクが大きく変わります。一度相続人全員が署名し実印を押印してしまうと、後から内容をやり直すには再び全員の同意が必要となり、容易ではありません。
署名・押印の前に相続人間で整理しておくべき4つの確認事項
ネットの文例を流用して急いでハンコを押してしまう前に、まずは相続人の皆様で以下の4つの事項について認識が揃っているかを確認してみてください。
- なぜ共有名義ではなく代表者1人の単独名義にするのか(全員の納得感)
売買契約や決済の手間を省き、スムーズに高く売るための手段であることを全員が理解し、代表者に任せることに心から納得しているか。 - 売却時に想定される経費と精算方法
仲介手数料以外に、測量や建物の解体、家財の片付けなどが必要になりそうか。それらを売却代金から差し引いて精算することに異論はないか。 - いつ頃までに・どのくらいのペースで売却したいか(スケジュール感)
すぐにでも売りたい人がいるのか、それともじっくり時間をかけて納得のいく買主を探したいのか、全員のペースが合っているか。 - 売却後の譲渡所得税の申告や税務上の特例確認
※ここが特に盲点になりやすいのですが、手続きの便宜上1人の単独名義にして売却した場合であっても、売却によって利益(譲渡所得)が出た際の確定申告と納税は、実際に売却代金を受け取った各相続人が、それぞれの分配割合に応じて行うのが税務上の原則です。名義人1人がすべて税金を負担するわけではない点を含め、使える控除特例がないか事前に確認できているか。
このように事前に認識を合わせておくことが、経費の範囲や売却時期、代金の分配方法などを巡る認識の相違や紛争の予防につながります。もし親族間での切り出し方や進め方に迷われる場合は、遺産分割協議の話し合い方も参考にしながら、まずは落ち着いてお気持ちを整理してみてください。
税理士・不動産会社と連携する下北沢司法書士事務所へのご相談
単独名義による換価分割を本当の意味で成功させるためには、法務局の審査をクリアする正確な遺産分割協議書の作成・相続登記だけでなく、贈与税や譲渡所得税を見据えた税務面のチェック、そして何より「不動産を適正かつ高い金額でスムーズに売却してくれる不動産会社選び」が不可欠です。
下北沢司法書士事務所の代表司法書士は、司法書士になる前に不動産会社やマンション管理会社での実務経験を積んでおり、宅地建物取引士の資格も有しています。また、ご家族の複雑な想いや関係性に寄り添えるよう、心理カウンセラーの資格も取得いたしました。法律の条文や定型文例を一方的に当てはめるのではなく、「ご兄弟の仲はどういったご状況か」「どのくらいのペースで進めたいとお考えか」といったお客様のお話を真っ先に伺い、1件1件の相続にぴったりの遺産分割協議書をオーダーメイドで作成いたします。
さらに当事務所では、相続や不動産税務に強い税理士や、相続案件の売却に精通した信頼できる不動産会社と日頃から密に連携しております。司法書士と他士業の連携により、お客様がわざわざ個別に専門家を探し回る手間をおかけすることなく、税理士の無料見積もりの取り寄せや税務相談、不動産の査定・売却活動、そして最終的な売却代金の精算・分配の立ち会いまで、当事務所を窓口として一貫してサポートすることが可能です。
「自分たちが用意した文例で本当に大丈夫だろうか」「単独名義にして後から税金や親族間で揉めたくない」と少しでもご不安をお感じでしたら、署名・押印をされる前にぜひ一度、下北沢司法書士事務所の無料相談をご利用ください。土日や営業時間外のご相談、ご自宅への出張相談にも柔軟に対応しております。相続人の皆様のご意向の整理から遺産分割協議書の作成、税理士や不動産会社との連携に至るまで、一つひとつの手続きを丁寧にサポートいたします。まずはお電話やお問い合わせフォームより、あなたのタイミングで気軽にご連絡ください。
下北沢司法書士事務所 竹内友章
東京都世田谷区北沢にある下北沢司法書士事務所は、相続手続き、遺言作成、相続放棄、会社設立、不動産売却など、幅広い法務サービスを提供しています。代表の竹内友章は、不動産業界での経験を持ち、宅地建物取引士や管理業務主任者の資格を活かし、丁寧で分かりやすいサポートを心掛けています。下北沢駅から徒歩3分の便利な立地で、土日も対応可能です。お気軽にご相談ください。
遺産分割協議書|銀行手続きが楽になる便利条項5選と注意点
はじめに|手続きを見据えた遺産分割協議書作成の重要性
相続人全員で話し合い、ようやくまとまった遺産分割協議。しかし、その協議書を銀行に提出した途端、「この内容では手続きできません」「他の相続人全員の実印と印鑑証明書が必要です」と突き返されてしまうケースは、残念ながら少なくありません。
せっかく円満に合意したはずが、煩雑な手続きのために何度もやり直しとなり、相続人全員に再び署名と押印をお願いする…このような事態は、手続きを進める代表者にとって大きな精神的負担となります。
なぜ、このようなことが起こるのでしょうか。それは、遺産分割協議書が「合意内容」を証明するだけでなく、銀行などの第三者に対する「手続きの指示書」としての役割も担っているからです。この「手続き」の視点が抜け落ちていると、後々のステップで想定外の確認事項や追加書類が必要になることがあります。
この記事では、単なる雛形ではない、実務で本当に役立つ遺産分割協議書の作成テクニックを解説します。これまで多くの相続のご相談で、先の手続きまで見据えた遺産分割協議書を作成してきた世田谷区の司法書士が、銀行手続きをスムーズにし、将来のトラブルを未然に防ぐための「便利な一文」を厳選してご紹介します。この記事の全体像については、遺産分割協議書の作成で体系的に解説しています。
なぜ「便利な条項」が必要?銀行手続きでよくある失敗例
遺産分割協議書に、たった一文を加えるだけで、その後の手続きの手間を減らせることがあります。多くの方が協議内容をまとめることに集中するあまり、手続きの現場で起こりがちな問題を見落としてしまいがちです。具体的にどのような失敗例があるのでしょうか。
- ケース1:代表者が手続きに行っても…
長男が一人で銀行窓口へ。しかし、協議書に手続き権限に関する記載がなかったため、「他の相続人全員からの委任状がないと解約できません」と言われ、出直すことに。 - ケース2:利息の計算でストップ
相続財産である定期預金について、「A銀行の定期預金(元本1,000万円)は長女が取得する」と記載。しかし、解約時には利息が数千円付いており、協議書の内容と実際の払戻額が一致しないため、銀行から「利息の帰属について、再度皆様で協議してください」と手続きを止められてしまった。 - ケース3:忘れていた口座の発見
すべての手続きが終わったと思った数ヶ月後、故人が利用していた別の銀行の休眠口座が発見された。預金は数万円だったが、そのために再度、相続人全員で遺産分割協議書を作り直し、実印をもらい直すという大変な手間が発生した。
これらの失敗は、いずれも遺産分割協議書に「先を見据えた一文」があれば防げた可能性が高いものです。金融機関は、あくまで書面に基づいて厳格に手続きを進めます。だからこそ、想定される問題を先回りして、協議書に盛り込んでおくことが極めて重要なのです。こうした銀行手続きと遺産分割の関係を理解することが、スムーズな相続の第一歩となります。
銀行手続きが楽になる!遺産分割協議書の便利条項5選
ここからは、私たちが実務で多用する、銀行手続きやその後の遺産整理をスムーズにするための具体的な便利条項を5つ厳選してご紹介します。それぞれの条項について、「記載例」「目的」「注意点」をセットで解説しますので、ご自身の状況に合わせて活用を検討してみてください。
①預貯金の解約・払い戻し権限の集約条項
これは、相続手続きを代表して行う方が単独で金融機関の手続きを進められるようにするための、代表者に広い権限を与える条項です。
下記預貯金債権については、相続人Aが代表して解約、払戻し、名義変更その他一切の手続きを行い、払戻金を受領する。相続人Aは、受領した払戻金を本協議書の定めに従って各相続人に分配する。
【目的】
通常、金融機関で相続手続きを行うには、相続人全員の署名・押印がある払戻請求書や、全員からの委任状が求められます。しかし、この条項を遺産分割協議書に入れておくことで、「他の相続人は、代表者Aに手続きの一切を委任することに合意している」と明確に示すことができます。これにより、相続人全員が銀行窓口に行く手間や、金融機関ごとに委任状を作成する手間を省くことが可能になります。特に、故人が複数の金融機関に口座を持っていた場合に手続き負担の軽減につながります。
【注意点】
この条項は、手続きを円滑化する一方で、権限を委任された代表者に大きな責任を伴わせるものでもあります。代表者は、払い戻した預貯金を協議内容に従って誠実に他の相続人へ分配する義務を負います。万が一の横領などが起これば、深刻な親族間トラブルに発展しかねません。この条項を用いる際は、相続人全員が心から信頼できる人物を代表者に選ぶことが絶対条件です。より具体的な手順については、相続預貯金の管理に不安がある場合の対応をご覧ください。
②1円単位の「端数」および「利息」の帰属条項
預貯金を複数の相続人で分け合う際に発生しがちな、細かなお金の扱いを定める条項です。
○○銀行○○支店の預貯金は、相続人A及び相続人Bが2分の1ずつ取得する。なお、分割によって生じる1円未満の端数、及び解約時までに生じる利息・配当金等については、全て手続きを行う相続人Aが取得するものとする。
【目的】
預貯金を割合で分割する場合、1円未満の端数が生じることがあります。また、相続開始日から解約日までの間に、わずかながら利息が付くことも少なくありません。こうした些細な金額の扱いが協議書に明記されていないと、金融機関は「協議書と金額が違う」として手続きを中断することがあります。この条項をあらかじめ入れておくことで、そうした細かな指摘を防ぎ、手続きをスムーズに進めることができます。相続人間の「不公平感」といった感情的なもつれを防ぐ効果もあります。
【注意点】
この条項は、あくまで手続きの円滑化を目的とするものです。もし定期預金の額が非常に大きく、解約までの期間が長いなど、利息が高額になることが予想される場合は、利息も含めて分割割合を協議した方が公平かもしれません。状況に応じて柔軟に判断することが大切です。より具体的な手順については、相続税申告の期限が迫っている場合の遺産分割協議の進め方をご覧ください。
③後から発見された遺産の処理条項
遺産分割協議が終わった後に、新たな財産が見つかった場合の対応をあらかじめ定めておく条項です。
本遺産分割協議書に記載のない遺産、および後日判明した遺産については、相続人Aがすべて取得する。
【目的】
相続財産の調査を尽くしたつもりでも、後から故人が契約していたことすら忘れていたような休眠口座や、少額の株式、保険の返戻金などが見つかることがあります。この条項がない場合、後日判明した財産の取得者や分け方について、相続人全員であらためて協議・合意し、その内容を金融機関等に示すための書面を作成する必要が生じることがあります。この一文は、そうした将来の煩わしさを回避し、手続きの代表者がスムーズに処理できるようにするためのものです。
【注意点】
この条項は非常に便利ですが、同時にリスクも伴います。もし後から高額な不動産や有価証券など、想定外の価値ある財産が発見された場合、それを一人の相続人がすべて取得することになり、他の相続人から強い不満が出て紛争の原因となる可能性があります。そのため、この条項は「見つかったとしても少額だろう」という確信がある場合に限定して使用するか、「後日判明した遺産については、法定相続分に従って分割する」といった、より公平な記載にしておくのが安全策と言えるでしょう。丁寧な相続財産目録の作成が、このリスクを減らすために有効です。
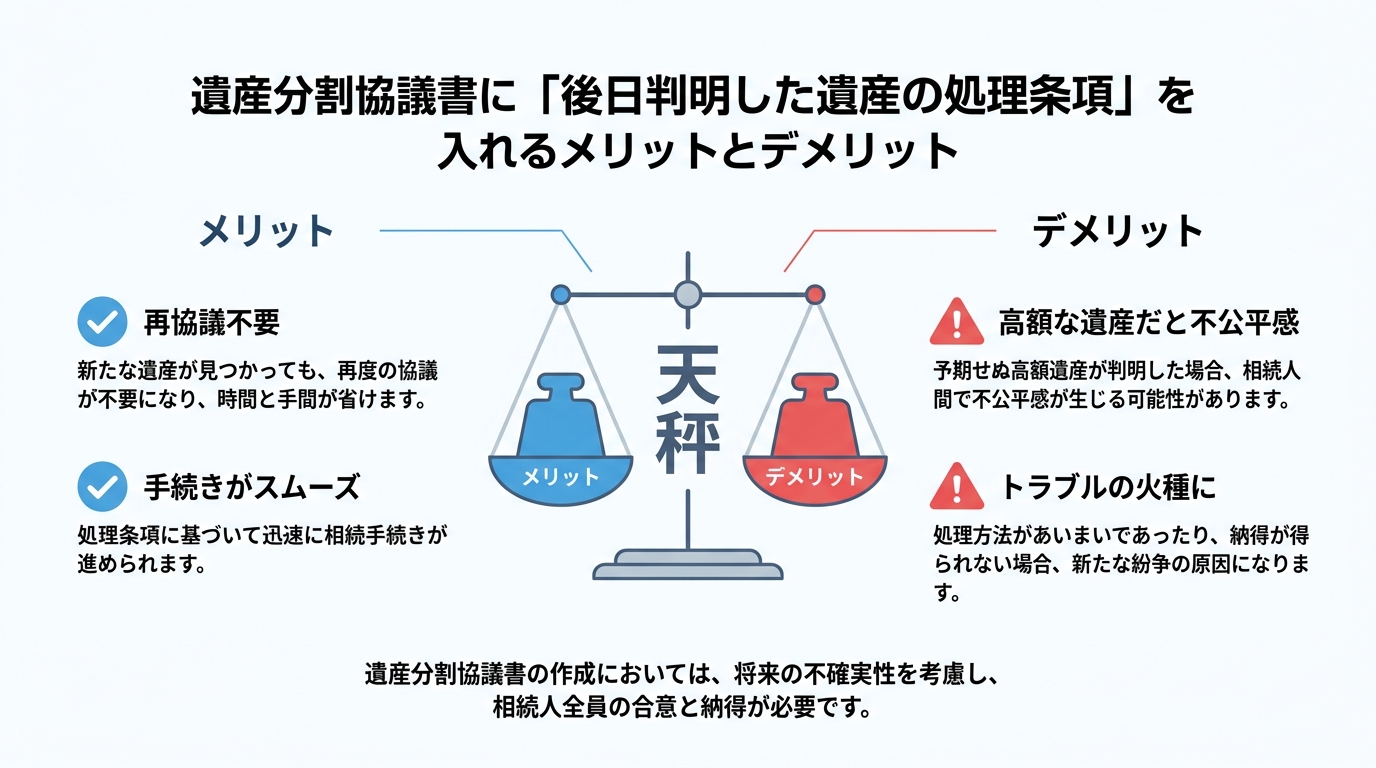
④清算手続きや諸費用の控除条項
相続手続きを進める上で発生する様々な費用を、誰がどのように負担するのかを明確にするための条項です。
被相続人の葬儀費用、未払いの医療費、および本相続手続きに関して生じる一切の費用(戸籍等取得費用、専門家への報酬を含む)は、被相続人の預貯金から支払い、その残額を相続人Aが取得する。
【目的】
相続では、葬儀費用や病院への支払いのほか、戸籍謄本の取得費用、司法書士や税理士への報酬など、様々な費用が発生します。これらを誰か一人が立て替えた場合、「誰がいくら払ったか」「どうやって精算するか」が後々トラブルの原因になりがちです。この条項により、相続財産の中からこれらの費用を先に支払い、残った財産を分割することを明確に合意しておくことで、こうした金銭トラブルを未然に防ぐことができます。特に、相続税の申告が必要なケースなど、費用が高額になる場合に非常に有効です。
【注意点】
どの範囲の費用を「諸費用」として認めるか、相続人間で認識を合わせておくことが重要です。例えば、「香典返しの費用は含むのか」「法要の費用は誰が持つのか」など、曖昧になりがちな点については、事前に話し合っておくとより安心です。
⑤清算条項(最終確認条項)
遺産分割協議の終了を確認し、将来の紛争を予防するための条項です。
相続人全員は、本遺産分割協議書に記載された内容をもって、被相続人の遺産分割協議を終了したものとし、本協議書に定めるもののほか、本件相続に関して相続人相互間で請求すべき債権債務がないことを確認する。また、今後、互いに何らの異議申立て、請求等をしないものとする。
【目的】
この条項は、遺産分割に関する話し合いが、この協議書の内容で最終的かつ完全なものであることを相続人全員で確認し、後から「言った・言わない」のトラブルや、「実は故人にお金を貸していた」といった追加の要求が出てくることを防ぐ役割を果たします。法的な紛争予防という観点から、事案に応じて記載を検討することが多い条項です。これにより、相続手続き後の不安を減らすことができるという、心理的なメリットが大きいと言えるでしょう。
【注意点】
この条項は非常に強力なため、署名・押印する前に、すべての相続人が協議内容に心から納得していることが大前提です。少しでも疑問や不満が残っている状態で進めてしまうと、かえって将来の紛争の火種になりかねません。特に、相続財産に借金が含まれる場合などは、債務の所在を明確にした上でこの条項を記載する必要があります。
便利条項は万能ではない!作成時に専門家へ相談すべき理由
ここまで、銀行手続きなどをスムーズにするための便利な条項をご紹介してきました。しかし、これらの条項はあくまで円滑な手続きのための「道具」であり、すべての事案に適しているわけではないことをご理解いただく必要があります。
例えば、「後日判明した遺産」に関する条項は、予期せぬ高額な財産が見つかった際に、相続人間の深刻な不公平感を生み、紛争の火種になり得ます。また、「権限集約」の条項は、手続きを楽にする一方で、代表者に大きな責任と他の相続人からの信頼が不可欠です。
どの条項が最適かは、ご家庭ごとの財産状況、相続人間の関係性、そして将来起こりうるリスクをどう考えるかによって全く異なります。インターネット上の雛形を鵜呑みにしたり、安易な自己判断で条項を追加したりすることは、かえって新たなトラブルを招くリスクがあります。
ご家族の状況に合った遺産分割協議書を作成するには、客観的な視点からリスクを整理し、事案に応じた条文を検討できる専門家へ相談する方法があります。
下北沢司法書士事務所では、単に書類を作成するだけでなく、お客様一人ひとりのご家庭の状況やご意向を丁寧に伺い、将来の手続き上のリスクを踏まえた遺産分割協議書作成をサポートしています。相続手続きでお悩みの方は、ぜひ一度、当事務所の無料相談をご利用ください。必要に応じて、他士業との連携体制により、ワンストップで対応することも可能です。
下北沢司法書士事務所 竹内友章
東京都世田谷区北沢にある下北沢司法書士事務所は、相続手続き、遺言作成、相続放棄、会社設立、不動産売却など、幅広い法務サービスを提供しています。代表の竹内友章は、不動産業界での経験を持ち、宅地建物取引士や管理業務主任者の資格を活かし、丁寧で分かりやすいサポートを心掛けています。下北沢駅から徒歩3分の便利な立地で、土日も対応可能です。お気軽にご相談ください。
相続・認知症対策の順番は?叔父・叔母のための財産管理
叔父・叔母の将来、何から始める?相続・認知症対策の検討順序
「叔父さん(叔母さん)も高齢になってきたし、もしものことがあったら…」「認知症になったら、財産管理はどうすればいいんだろう?」
お子さんのいらっしゃらない叔父様・叔母様の将来を思い、このように漠然とした不安を感じている方は少なくありません。特に、ご自身も70代を迎えられ、80代の叔父様・叔母様を支える立場となると、その責任感から「何とかしなければ」と焦るお気持ちになるのも当然のことです。
しかし、いざ対策をと考え始めても、遺言、信託、成年後見…と様々な制度があり、何から手をつければ良いのか分からなくなってしまいますよね。
これまで、ご本人の「何となく不安」というお悩みを伺い、具体的な解決策を提示してきた世田谷区の下北沢司法書士事務所が、叔父様・叔母様のための相続・認知症対策について、その「正しい順番」を分かりやすく解説します。この記事を読み終える頃には、あなたが今すべきことが明確になっているはずです。
対策は2つだけ。でも順番が重要です
複雑に見える問題も、整理すればやるべきことはシンプルです。叔父様・叔母様のために考えるべき対策は、大きく分けて次の2つしかありません。
- 相続対策:亡くなった後、誰に、どのように財産を遺すかを決めておくこと。(例:遺言、家族信託)
- 認知症対策:もし認知症などで判断能力が低下した際、誰が、どのように財産を管理するかを決めておくこと。(例:任意後見、家族信託、法定後見)
各制度にはそれぞれ特徴があり、費用も異なります。より詳しい各制度の費用の違いについては、別の記事でも詳しく解説していますので、そちらも参考にしてみてください。
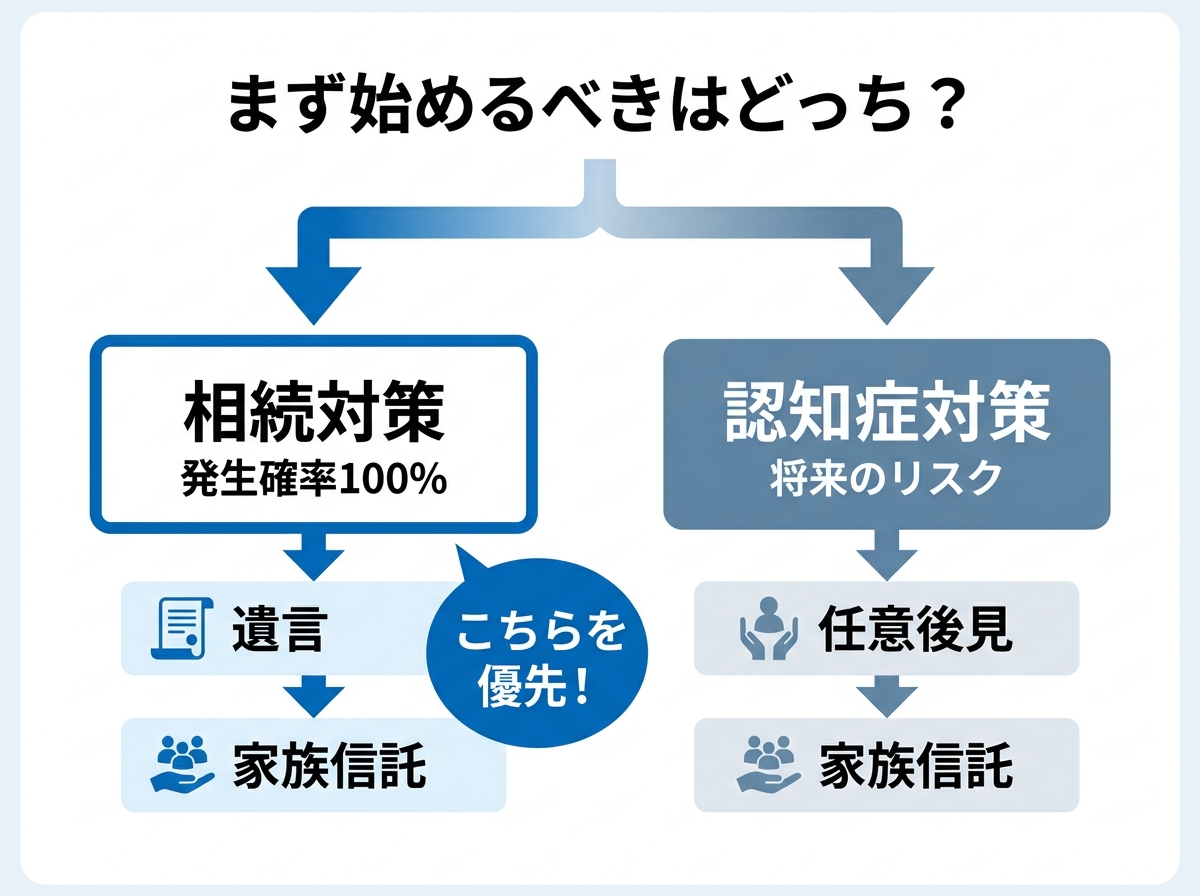
結論:まず優先すべきは「相続対策」。理由は2つ
実務上の経験から、現場の専門家としての結論を先にお伝えします。まず優先すべきは、「相続対策」です。
なぜなら、理由は明確に2つあります。
- 相続は100%起こるが、誰もが認知症になるわけではないから
人は誰でもいつか亡くなります。つまり、「相続」はすべての人に100%発生する出来事です。一方で、認知症は誰もが発症するわけではありません。もちろん備えは大切ですが、確実に起こる未来への対策を先に行うのが最も合理的です。 - 相続対策は、認知症対策の土台になるから
「誰に財産を遺したいか」という相続の骨格を先に決めておくことで、その後の認知症対策もスムーズに進みます。例えば、遺言書を作成するために考えた財産の分配方法は、将来、家族信託を検討する際にもそのまま活かすことができます。先に考えたことが無駄にならないのです。
この2つの理由から、もちろん人ぞれぞれではありますが、多くの方にまずは「相続対策」から着手することをお勧めします。それでは、具体的な方法を見ていきましょう。
方法1:遺言|甥・姪へ財産を遺す意思を明確にする第一歩
相続対策の最も基本的で、かつ効果的な方法が「遺言」です。
特に、叔父様・叔母様にお子さんがいない場合でも、配偶者や直系尊属の有無によって法定相続人は変わります。子や直系尊属がいない場合には、兄弟姉妹が相続人となり、すでに兄弟姉妹が亡くなっているときは、その子である甥・姪が相続人となることがあります。普段あまり交流のない親戚まで含めて、何人もの相続人が全国に散らばっているケースも少なくありません。
遺言がないと、預金の解約や不動産の名義変更のたびに、その相続人全員から実印と印鑑証明書をもらう必要があります。これは、取りまとめる甥・姪の方にとって、想像以上に大変な手間と精神的な負担になります。
しかし、甥・姪に財産を承継させたい場合は、遺言でその意思を明確にしておくことで、相続発生後の手続きの負担を軽減できる可能性があります。まず最初のステップとして、これほど費用対効果の高い対策はありません。
さらに、遺言で手続きの担当者となる遺言執行者を指定しておけば、相続発生後の手続きはさらにスムーズに進みます。
方法2:家族信託|認知症対策も兼ねられる場合がある選択肢
もう一つの相続対策として、「家族信託」があります。家族信託は、信頼できる家族(例えば甥・姪)に財産の管理を託す契約です。
この制度の大きな特徴は、契約の中で「自分が亡くなった後、信託した財産は甥の〇〇に渡す」というように、遺言と同じように財産の承継先を指定できる点にあります。この機能があるため、家族信託も有効な相続対策の一つとなります。
さらに、家族信託は遺言にはない「生前の財産管理機能」を併せ持っています。これは、もし叔父様・叔母様が認知症になったとしても、託された甥・姪が契約に基づいて財産管理を続けられることを意味します。つまり、認知症による資産凍結のリスクにも備えることができるのです。
「相続対策と認知症対策を、できれば一度に済ませたい」という方にとっては、家族信託は非常に魅力的な選択肢と言えるでしょう。家族信託の活用場面、より詳しく知りたい方はこちらの記事もご覧ください。
次に検討すべき「認知症対策」。判断能力があるうちに
相続対策の方向性が見えたら、次のステップとして「認知症対策」を具体的に考えましょう。この対策で最も重要なのは、「叔父様・叔母様の判断能力がはっきりしているうちにしかできない」という時間的な制約です。
もし認知症が進行し、ご自身の意思で契約を結ぶことが難しくなると、様々な問題が生じます。いわゆる「資産凍結」の状態です。
- 銀行窓口で預金の引き出しを断られる
- 定期預金を解約できない
- 自宅や収益物件を売却できない
- 老人ホームの入居契約が結べない
こうなると、介護費用や医療費が必要になっても本人の預金から支払うことができず、甥・姪であるあなたが一時的に立て替えなければならない、といった事態にもなりかねません。そうなる前に、元気なうちに対策を講じることが不可欠です。
任意後見|身上監護も任せたい場合の選択肢
認知症対策の代表的な制度が「任意後見」です。これは、将来判断能力が低下したときに備えて、あらかじめご本人が信頼できる人(甥・姪など)を後見人として選び、財産管理や身の回りの手続きを任せる契約を公証役場で結んでおく制度です。
任意後見の大きな特徴は、財産管理だけでなく「身上監護」も任せられる点です。身上監護とは、介護サービスの契約、入院手続き、要介護認定の申請など、ご本人の生活や療養に関する手続きを代行することを指します。
叔父様・叔母様の生活全般を幅広くサポートしたいと考える場合には、任意後見が適した選択肢となります。ただし、実際に後見が始まると家庭裁判所が選任する「後見監督人」の監督下に置かれ、その後見監督人への報酬が継続的に発生する点には注意が必要です。
家族信託|柔軟な財産管理を実現したい場合の選択肢
認知症対策として、ここでも「家族信託」が有力な選択肢となります。先ほどは相続対策としての側面を見ましたが、ここでは「柔軟な財産管理」という点に注目します。
家族信託の最大のメリットは、家庭裁判所の監督を受けることなく、あらかじめ定めた契約内容に従って、迅速かつ柔軟に財産を管理・処分できることです。例えば、介護費用を捻出するために自宅を売却したり、収益アパートの経営を続けたりといった積極的な資産活用も可能になります。
一方で、家族信託で任せられるのはあくまで財産管理のみで、任意後見のような身上監護は行えません。また、財産を託される受託者(甥・姪など)の責任や負担が大きくなる可能性もあります。契約内容が本当にご本人の意思を反映したものか、慎重に検討する必要がある点も、家族信託が失敗するケースから学ぶべき重要なポイントです。
何もしなかったら?甥・姪を待つ最も大変なシナリオ
もし、相続対策も認知症対策も何もしないまま時が過ぎてしまったら、どうなるでしょうか。甥・姪であるあなたを待っているかもしれない、最も大変なシナリオを想像してみてください。
「ある日、叔母が認知症と診断され、施設への入所が必要になった。しかし、叔母名義の預金口座は凍結され、入居一時金が引き出せない。自宅を売却して費用に充てようにも、本人でなければ売却契約はできない。仕方なく、甥である自分が費用を立て替える日々が続く。
成年後見の申立てをしても、医師の診断書の準備などで手続きには数ヶ月。ようやく選ばれた後見人は、家族の知らない専門家だった。その専門家後見人の方針と家族の意向が合わず、財産管理を巡ってストレスを抱えることに。
やがて叔母が亡くなり、相続が開始。遺言がないため、相続人となったのは、何年も会っていない疎遠ないとこ達だった。彼ら全員を探し出し、連絡を取り、遺産の分け方を話し合う遺産分割協議は全く進まない…。精神的・事務的な負担が大きくなった。」
これは決して大げさな話ではありません。事前に対策をしていれば避けられたはずの苦労です。疎遠な相続人とのやりとりは、多くの方が直面する大きな負担なのです。
【司法書士の実例】ご本人の気持ちに寄り添うのが一番の近道
相模大野にお住いのご相談者様。その方は、ご自身の相続で大変な思いをされた経験から、「子のいない叔母の将来が心配で、何か対策をしたい」と考えていらっしゃいました。
「竹内さん、なにか相続や認知症の対策をしないと不安なのですがなにから手をつけるべきでしょうか?」
私はまず、相続が誰にとっても必ず訪れること、そして相続対策で考えたことは認知症対策にも活かせることをお伝えし、「まずは相続対策から考えてみてはいかがでしょう」と提案しました。
「具体的には、遺言や信託という方法があります。信託は認知症対策も兼ねられますが、決めることが多くて少し大変かもしれません。まずは手軽に始められる遺言から考えてみるのも一つの手ですよ」
ご本人と叔母様から聞き取りをしていると、「そんなに相続対策にばかり力を使いたくない」というお気持ちもおありでした。そこで上記のように、信託を紹介しつつもう少し手のつけやすい遺言を中心にお話ししました。
「叔母様のお気持ちが一番大切です。無理に進める必要はありません。もしよろしければ、叔母様の負担にならない範囲で時々お伺いしますので、少しずつ一緒に考えていきませんか?」
この提案にご安心いただけたようで、後日、遺言作成に向けた第一歩を踏み出すことになりました。今も、ご本人のペースに合わせて、少しずつ対策を進めている最中です。
専門家として思うのは、いくら制度的に「この人には信託が合っている」と思えても、ご本人が受け入れやすい方法でなければ意味がない、ということです。対策は、あくまでご本人の生活の質を上げ、将来の心配を減らすための一つの手段にすぎません。私たちは、ご本人の意思を中心に据え、お気持ちに寄り添いながら、最適な道を一緒に探していくことを大切にしています。
まとめ:まずは司法書士へ相談し、叔父・叔母の状況整理から
お子さんのいない叔父様・叔母様のために、今あなたができること。その正しい順番と方法について解説してきました。
まず優先すべきは、誰もが必ず直面する「相続対策」です。手軽で効果の高い「遺言」から始めるのが基本ですが、認知症対策も同時に考えるなら「家族信託」も有力な選択肢となります。
そして、相続対策に目途がついたら、判断能力がはっきりしているうちに「認知症対策」(任意後見や家族信託)を検討しましょう。
しかし、どの制度が最適かは、叔父様・叔母様の財産状況、ご家族の関係、そして何よりご本人の「想い」によって全く異なります。最も大切なのは、一人で抱え込まず、まずは専門家に相談して、現状を客観的に整理することです。
下北沢司法書士事務所では、法律的な手続きを代行するだけでなく、ご家族皆様のお気持ちに寄り添いながら、最適なプランを一緒に考えていく継続的に支援します。初回のご相談は無料ですので、まずはあなたのお話をお聞かせください。具体的な料金についても、丁寧にご説明いたします。
相続・認知症対策に不安がある場合は、まずは状況整理から始めましょう。
下北沢司法書士事務所 竹内友章
東京都世田谷区北沢にある下北沢司法書士事務所は、相続手続き、遺言作成、相続放棄、会社設立、不動産売却など、幅広い法務サービスを提供しています。代表の竹内友章は、不動産業界での経験を持ち、宅地建物取引士や管理業務主任者の資格を活かし、丁寧で分かりやすいサポートを心掛けています。下北沢駅から徒歩3分の便利な立地で、土日も対応可能です。お気軽にご相談ください。
成年後見で家族の生活費が払えない?司法書士が解説
成年後見制度で家族の生活費が払えない?原則と例外
「夫が認知症になり、成年後見制度を利用しないと預金が引き出せない。でも、制度が始まったら、夫の年金や預貯金から私の生活費や医療費が払えなくなってしまうのでは…」
これまで一家の主たる収入源であったご家族の財産管理に不安を抱え、このようなご心配をされる方は少なくありません。成年後見制度は、ご本人の財産を守るための非常に重要な制度ですが、同時にその厳格さゆえに、ご家族の生活に思わぬ影響を及ぼすことがあります。
成年後見制度における財産管理の基本は、「ご本人の財産は、ご本人の利益のためにしか使えない」という大原則です。この原則があるからこそ、ご本人の財産が不当に失われることを防げるのです。しかし、この原則を文字通りに解釈すると、これまで家計を一つにしてきたご家族にとっては、生活が成り立たなくなるという深刻な事態に繋がりかねません。
ご安心ください。この原則には、実務上の「例外」が存在します。
この記事では、家族に寄り添った後見業務を行う世田谷区の司法書士が、どのような場合に本人の財産から家族の生活費を支払うことが認められるのか、その具体的な範囲と法的根拠、そして専門職後見人との付き合い方まで、詳しく解説していきます。この記事を最後までお読みいただくことで、ご家族の生活費をどのように整理し、成年後見制度の利用に備えるべきかを把握しやすくなります。成年後見制度の全体像については、法定後見・任意後見で体系的に解説しています。
なぜ問題に?成年後見における財産管理の大原則
そもそも、なぜ「家族の生活費を本人の財産から支払うこと」が問題になるのでしょうか。その理由を理解するためには、成年後見制度の根幹にある目的と、後見人が負う責任について知る必要があります。
成年後見制度の第一の目的は、判断能力が不十分になったご本人の財産を保護することにあります。後見人は、家庭裁判所から本人の財産を適切に管理する役割を与えられた立場です。そのため、ご本人以外のためにお金を使うことには、非常に慎重にならざるを得ないのです。
「本人の財産は本人のため」が基本ルール
成年後見制度における財産管理の最も重要なルールは、「本人の財産は、本人の利益のためにのみ使う」というものです。このルールがあるからこそ、詐欺被害や不要な契約からご本人を守り、穏やかな生活を維持するための財産を確保できるのです。
しかし、このルールが厳格に適用されると、これまで家計を共にしてきた家族にとっては、支出の扱いに注意が必要になります。例えば、これまで当たり前のように渡していたお孫さんへのお祝い金や、独立したお子さんへの援助などは、原則として「本人の利益」とはみなされず、認められなくなります。これらは「贈与」と判断され、本人の財産を減少させる行為と見なされてしまうのです。より詳しい制度の違いについては、信託と後見における財産管理の違いをご覧ください。
後見人は家庭裁判所に収支を報告する義務がある
特に司法書士などの専門家が後見人(専門職後見人)に選ばれた場合、財産管理は一層厳格になる傾向があります。その背景には、後見人が家庭裁判所に対して負っている「報告義務」があります。
後見人は、原則として年に一度、家庭裁判所に対して本人の財産や収支の状況を報告します。預金通帳のコピーや、収支の変動・臨時支出を確認できる領収書など、必要な裏付け資料を提出できるよう、日頃から記録と資料を整理しておく必要があります。
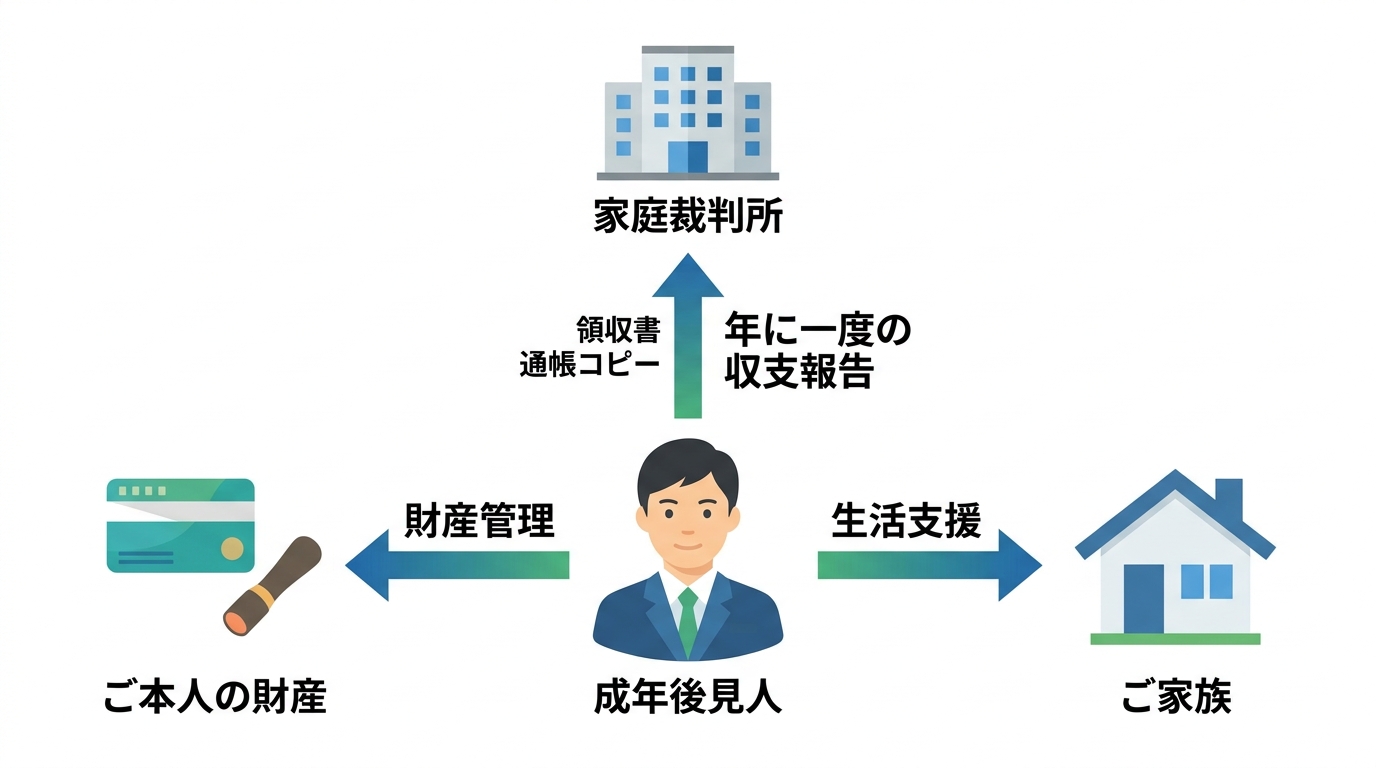
もし、使途が不明瞭な支出や、家族のために使われたと思われる支出があれば、辞任をうながされてりすることもあるえるでしょう。このようなリスクがあるため、専門職後見人は疑義の生じやすい「家族のための支出」に対して、どうしても慎重にならざるを得ないのです。後見人を監督する後見監督人が選任されるケースもあります。
家庭裁判所の詳しい役割については、以下の資料もご参照ください。
参照:成年後見Q&A
家族の生活費が払えるケース・払えないケース
では、具体的にどのような支出が認められ、どのような支出が認められないのでしょうか。ここからは、実務上の判断基準をケース別に詳しく解説します。重要なキーワードは「扶養義務」です。詳しい生活費の管理については、こちらの記事もご覧ください。
【払える】扶養義務の範囲内での配偶者の生活費
最も重要なポイントです。配偶者の生活費は、民法上の「扶養義務」を根拠として、本人の財産から支払うことが認められる場合があります。
夫婦は互いに協力し、助け合う義務(協力扶助義務)を負っています。これは、相手が自分と同じ水準の生活を送れるように支える義務であり、法律で定められた強い権利義務関係です。そのため、本人の財産から配偶者の生活費を支払うことは、単なる「贈与」ではなく、「本人が果たすべき扶養義務を後見人が代わりに履行している」と解釈されます。つまり、本人の義務を果たすことは、結果として本人の利益に繋がるのです。
ただし、無制限に認められるわけではありません。後見制度が始まる前の生活レベルや、本人の資産状況などを考慮して、「社会通念上相当な範囲」の金額であることが求められます。親族の扶養義務については、複雑な問題が絡むこともあります。
【払える】家族の医療費や税金・社会保険料
配偶者の生活費と同様に、扶養の範囲内で支払いが認められやすい項目です。
- 配偶者や、生計を共にする子の医療費
- 本人や扶養対象となる家族に関係する税金、世帯主として納付義務を負う国民健康保険料
これらの費用は、支払わなければ家族が困窮し、その結果として本人の生活環境が悪化したり、介護に支障が出たりする可能性があります。そのため、「本人の安定した生活を守る」という観点から、支払いが認められやすい傾向にあります。
【条件付きで払える】本人名義の家の住宅ローン
本人名義の自宅に家族が住んでいる場合の住宅ローン返済は、状況によって判断が分かれるため注意が必要です。
- 本人も同居している場合:本人の居住費として、支払いが認められます可能性が高いでしょう。
- 本人は施設に入所し、家族だけが住んでいる場合:多くの場合、「家という財産を維持することは本人の財産保全に繋がり、将来本人が帰宅する可能性もある」といった理由から、支払いが認められる傾向にあります。ただし、家の資産価値とローン残高のバランスによっては、不動産の売却を検討するよう裁判所から促される可能性もゼロではありません。
家族に寄り添う司法書士の「常識的」な後見実務
法律の原則論だけを見ると、成年後見制度は非常に冷たく、融通の利かない制度に感じられるかもしれません。しかし、下北沢司法書士事務所では、法律上のルールを踏まえながら、ご家族のこれまでの暮らしや事情を尊重した対応を心がけています。
成年後見制度が時に敬遠されるのは、法律の世界のルールと、私たちが暮らす社会の「一般常識」との間にギャップがあるからです。そのギャップが最も顕著に現れるのが、「家族のためにお金を使うことが『検討点』になってしまう」という現実です。
例えば、お父さんの給与口座から、お母さんの医療費や家族の食費を支払うのは、ごく当たり前の光景でしょう。しかし、後見制度が始まると、後見人によっては「本人の財産を他人のために使うと本人が損をする」という形式的な判断をする司法書士などの専門職後見人もいることと思われます。ここに、世の中の常識と後見のルールの「ずれ」が生じるのです。
私は、このような場合、後見の世界のルールよりも世の中の常識の方が正しいと考えています。
もちろん、一つ一つの事案の状況によりますが、私が後見人をお引き受けする際は、「基本的には、いかにその出費をするための正当な理由を見つけるか」という視点で業務に取り組んでいます。
例えば、ご本人がご家族と旅行に行く際、同行するご家族の旅費もご本人の財産から支出したいというご希望があったとします。この時、私は「ご本人は一人で旅行に行くことが困難であり、ご家族と一緒に行くことで精神的な満足を得られる。したがって、ご家族の旅費を負担することは、ご本人にとって大きなメリットがある」と考え、支出を正当化する道を探ります。奥様に車いすが必要な場合は、前述した「扶養義務」を根拠に支出を検討します。
もちろん、これらはご本人に十分な預貯金があることが大前提です。しかし、法律のルールを杓子定規に当てはめるのではなく、ご家族のこれまでの生活実態や常識的な感覚を尊重し、できる限り柔軟に対応すること。それが、としての私の信念です。より詳しい考え方については、成年後見における家族への配慮でも触れています。
専門職後見人に生活費の支払いを認めてもらう方法
もし、ご自身やご家族ではなく、専門職後見人が選任された場合、どのように説明すれば生活費の支払いを認めてもらえるのでしょうか。重要なのは、感情的に訴えるのではなく、客観的な資料に基づいて論理的に説明することです。ここでは、そのための具体的な準備と伝え方のコツをご紹介します。後見人に対して支出の必要性を立証するという視点が大切です。
これまでの家計の状況がわかる資料を準備する
最も効果的なのは、「これが私たちの家族の普通の暮らしです」という事実を客観的に示すことです。そのために、以下のような資料を準備しましょう。
- 過去1〜2年分の預金通帳のコピー(生活費の引き出し履歴がわかるもの)
- 家計簿(つけていれば)
- 公共料金、税金、保険料、医療費などの領収書や請求書
- クレジットカードの利用明細
これらの資料を提示し、「後見が始まる前から、本人の収入からこれらの費用を支払って生活してきました」と説明することで、その支出が家族にとって必要不可欠なものであることを後見人に理解してもらいやすくなります。これらの資料は、後見人が家庭裁判所に報告する際の有力な根拠ともなります。申立て前のお金の動きについても、事前に整理しておくことが重要です。
収支計画書を作成し、必要な金額を具体的に示す
漠然と「生活費をください」とお願いするのではなく、「今後、毎月これだけの生活費が必要です」という具体的な計画を示すことが重要です。
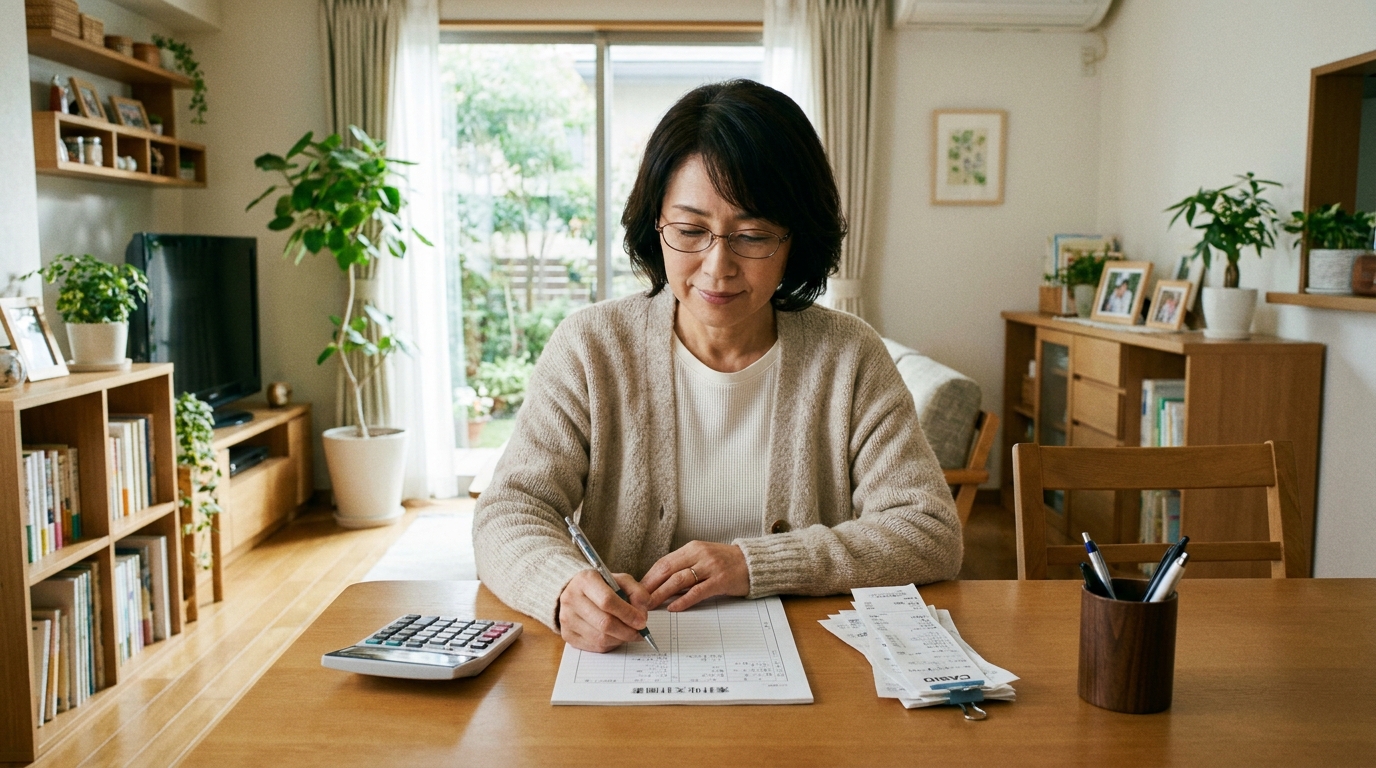
簡単なもので構いませんので、以下のような項目をリストアップした「収支計画書」を作成しましょう。
| 収入の部 | 金額 | 支出の部 | 金額 |
|---|---|---|---|
| 本人の年金 | 〇〇円 | 食費 | 〇〇円 |
| 配偶者の年金 | 〇〇円 | 水道光熱費 | 〇〇円 |
| 通信費 | 〇〇円 | ||
| 医療費・介護費 | 〇〇円 | ||
| 保険料 | 〇〇円 | ||
| 税金・社会保険料 | 〇〇円 | ||
| 合計 | 〇〇円 | 合計 | 〇〇円 |
このように必要な金額とその内訳を具体的に示すことで、要求の正当性が増し、後見人も家庭裁判所に説明しやすくなります。これは、後見人と良好な関係を築き、円滑な財産管理を進めるための重要な一歩です。申立ての際に提出する書類の作成においても、このような視点は役立ちます。
まとめ:家族の生活を守るため、まずは専門家にご相談を
成年後見制度を利用する際に、本人の財産から家族の生活費をどこまで支払えるか、という問題について解説してきました。
「本人の財産は本人のため」という大原則はありますが、「扶養義務」を根拠に、配偶者や家族の生活費が認められるケースは数多くあります。重要なのは、後見人に対して、その支出がなぜ必要なのかを客観的な資料に基づいて具体的に説明することです。
しかし、この問題は法律論と各ご家庭の事情が複雑に絡み合うため、ケースバイケースの判断が求められます。後見制度の利用を検討し始めた段階で不安を感じたら、あるいは既に選任された後見人との関係でお困りの場合は、一人で抱え込まずに専門家へ相談することが、有効な対応策の一つです。
下北沢司法書士事務所では、法律のルールを守ることはもちろん、ご家族がこれまで築いてきた生活や想いを尊重し、「常識的」な感覚に寄り添った後見業務を心がけています。ご家族の生活をできる限り守るため、状況に応じた対応策を一緒に考えさせてください。
まずはお気軽にご状況をお聞かせいただければと思います。
成年後見に関するご相談・お問い合わせ
下北沢司法書士事務所 竹内友章
東京都世田谷区北沢にある下北沢司法書士事務所は、相続手続き、遺言作成、相続放棄、会社設立、不動産売却など、幅広い法務サービスを提供しています。代表の竹内友章は、不動産業界での経験を持ち、宅地建物取引士や管理業務主任者の資格を活かし、丁寧で分かりやすいサポートを心掛けています。下北沢駅から徒歩3分の便利な立地で、土日も対応可能です。お気軽にご相談ください。
家族信託|残余財産の行き先を予備的帰属権利者で守る方法
家族信託の残余財産が「行き先不明」になる落とし穴
ご自身の財産を、愛する家族へスムーズに引き継ぐための有効な手段として「家族信託」が注目されています。認知症などによる資産凍結のリスクに備え、ご自身の意思に沿った財産管理と承継を実現しやすくする制度です。
しかし、慎重に検討した計画でも、帰属権利者に関する定めが不十分な場合には、想定どおりに機能しない可能性があります。
それは、「残余財産を取得する予定だった方が、委託者より先に亡くなっていた」という、考えたくはないけれど、誰にでも起こりうる事態です。
家族信託では、信託が終了したときに残った財産(残余財産)を受け取る人を「帰属権利者」として指定します。多くの場合、配偶者やお子様など、最も財産を託したい方を指定されることでしょう。ですが、もし、その方が予期せず先に亡くなっていた場合はどうなるのでしょうか。
その場合、残余財産の取得者が契約内容どおりに定まらず、想定していなかった相続人に財産が帰属したり、親族間で協議や争いが生じたりする可能性があります。この記事では、そうした事態に備える方法として、「予備的帰属権利者」という定めについて詳しく解説していきます。
今日はこの点について裁判所に介入されたくない方に信託を利用した相続手続きのサポートをしてきた世田谷区の司法書士が解説します。
【相談事例】伯母の財産を守った「万が一」への備え
これは、実際に私が杉並区にお住まいのAさんからご相談を受け、家族信託の設計をお手伝いした際のお話です。この事例は、将来起こりうるリスクにどう備えるべきか、その重要性を教えてくれます。
Aさんは、世田谷区で一人暮らしをされている高齢の伯母様の生活を、日頃から気遣い、サポートされていました。ある日、一緒に銀行へ手続きに行った際、伯母様の足取りがおぼつかなく、行員との会話も少し噛み合わなくなってきていることに、Aさんは認知症への備えの必要性を強く感じたそうです。
Aさんと伯母様が何よりも避けたいと考えていたのは、「裁判所の介入」でした。成年後見制度などを利用すると、財産の管理状況を家庭裁判所に報告する必要があり、自分たちのことを第三者に監視されているような感覚は、精神的なプレッシャーが大きいと感じておられました。そこで、ご家族の意思で柔軟な財産管理ができる家族信託を活用することにしたのです。
信託契約の設計を進める中で、信託が終了したときに残った財産を誰が引き継ぐか、つまり「帰属権利者」を定める段階になりました。伯母様にとって、年の離れた実の妹であるAさんのお母様が法定相続人であり、最も財産を託したい相手でした。お二人のご意向は、帰属権利者を「Aさんのお母様」とすることでした。
そのお話を伺い、私は一つの提案をさせていただきました。
「承知いたしました。ただ、あまり考えたくないことではありますが、万が一、お母様が伯母様より先に亡くなられる可能性もゼロではありません。人の亡くなる順番は誰にも予測できません。もし信託が終わった時点でお母様が他界されていた場合に備え、その時はAさんが代わりに財産を引き継ぐ、という形で『予備的な帰属権利者』としてAさんのお名前も定めておくのはいかがでしょうか」
この提案に、Aさんと伯母様は深く納得され、予備的帰属権利者を定めた信託契約書を作成しました。これにより、伯母様の財産がAさん側へ引き継がれるよう、あらかじめ道筋を定めることができました。このように、複数のケースを想定して契約内容を定めておくことが、家族信託を実際に機能させるうえで重要です。
予備的帰属権利者とは?家族信託のセーフティネット
家族信託において、信託契約が終了した際に残った財産を受け取る人を「帰属権利者」と呼びます。これは、信託終了後に残余財産を取得する人を定めるものです。
そして「予備的帰属権利者」とは、その名の通り、「もしも第一順位で指定した帰属権利者が、信託終了時に亡くなっていたり、権利を放棄したりした場合に、その人に代わって財産を受け取る人」のことを指します。
第一順位の帰属権利者が取得できない場合に備えて、次に残余財産を取得する人をあらかじめ定めておく仕組みです。
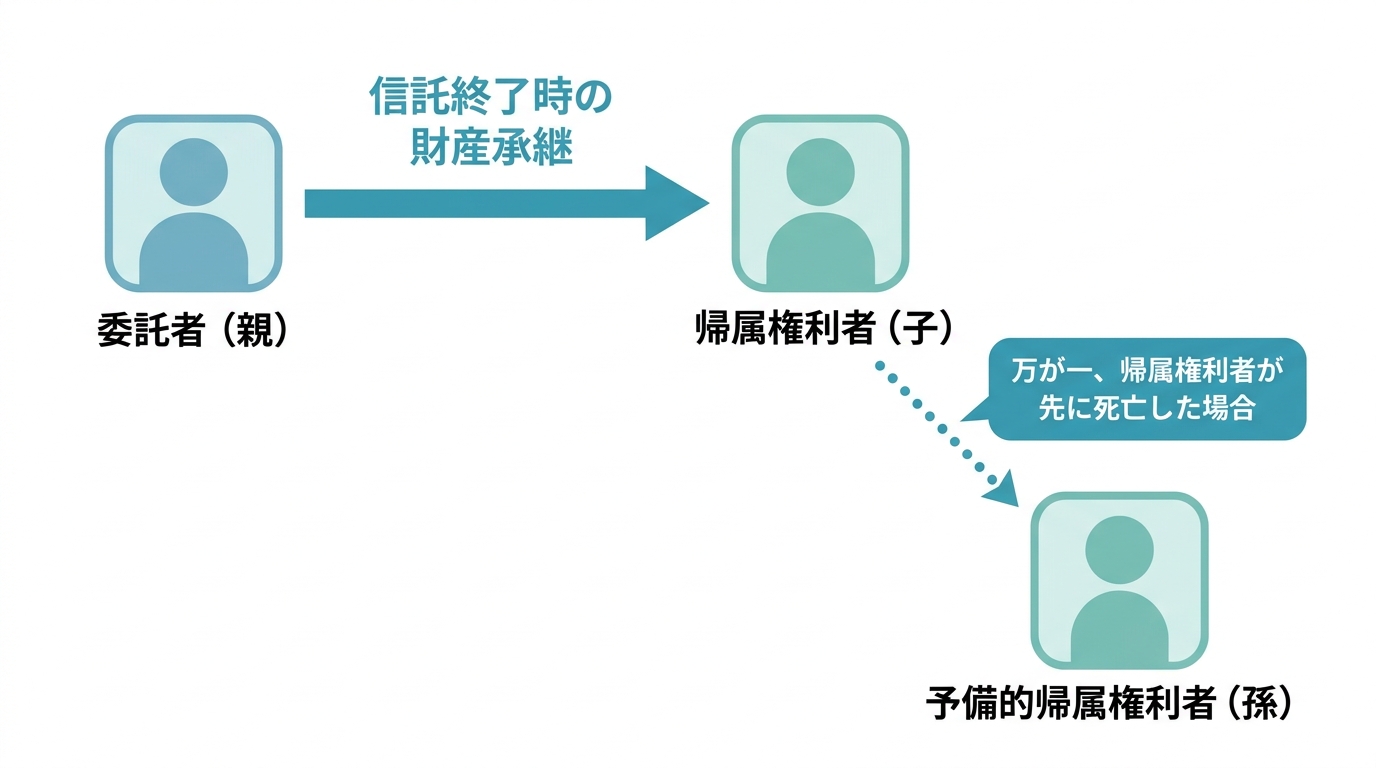
この定めの有無によって、信託終了後の財産の帰属や手続きが大きく変わる場合があります。
「予備的遺言」との違いと家族信託のメリット
「万が一に備えて第二の承継者を指定するなら、遺言でも同じことができるのでは?」と感じる方もいらっしゃるでしょう。確かに、遺言には「予備的遺言」という仕組みがあり、相続人として指定した人が先に亡くなった場合に備え、次に財産を相続する人を指定しておくことが可能です。
しかし、家族信託における予備的帰属権利者の設定には、遺言にはない大きなメリットが存在します。
最大の違いは、カバーできる時間の範囲です。遺言の効力が発生するのは、あくまで本人の「死亡後」です。一方、家族信託は、契約を結んだ時点から効力が始まり、生前の財産管理(認知症などによる資産凍結対策)から、死後の財産承継までを一つの契約でシームレスにカバーできます。
また、信託契約は遺言よりも柔軟な設計が可能です。例えば、「第二順位の予備的帰属権利者が亡くなっていたら、第三順位の〇〇へ」といった、より多段階の指定もできますし、「財産を渡す相手も高齢で心配だ」という場合でも、より確実性を高めることができるのです。長期的な財産管理と承継を一体で検討する場合には、家族信託が選択肢となることがあります。
信託契約書にはどう書く?記載のポイントと注意点
それでは、実際に予備的帰属権利者を信託契約書に盛り込む際には、どのような点に注意すればよいのでしょうか。これは契約書の根幹に関わる非常に専門的な部分であり、個別事情に応じた法的な検討が必要となる部分です。
契約書の条項は、個別の事情に合わせて作成しますが、基本的な考え方としては以下のような内容を記載することになります。
【記載例の考え方】
「本信託の終了時、残余財産の帰属権利者として〇〇(第一順位)を指定する。ただし、信託終了時に〇〇が存在しない場合、または〇〇が残余財産の取得を放棄した場合には、△△(第二順位)を帰属権利者とする。」
重要なのは、単に名前を並べることではありません。以下の点を慎重に検討し、明確に契約書に落とし込む必要があります。
- どのような条件で予備的指定が発動するのか(例:死亡、権利放棄など)
- 予備的帰属権利者を複数人指定する場合、その順位や取得する財産の割合はどうするのか
- 不動産など特定の財産のみを予備的に指定するのか、残余財産全体を対象とするのか
これらの設計を一つでも誤ると、将来解釈をめぐって争いが生じる原因となりかねません。特に、信託財産に不動産が含まれる場合は、将来の信託登記にも関わるため、極めて正確な記載が求められます。インターネット上のひな形などを安易に利用することは、大きなリスクを伴うため、必ず専門家にご相談ください。
まとめ|予備的帰属権利者を定めて財産承継に備える
家族信託は、あなたの想いを未来へつなぐための強力なツールです。しかし、その計画を盤石なものにするためには、「万が一」への備えが不可欠となります。今回解説した「予備的帰属権利者」の設定は、その備えの中でも最も重要なものの一つと言えるでしょう。
帰属権利者が先に亡くなるという事態は、決して他人事ではありません。その備えを怠ることが、かえって将来の家族トラブルの火種となり、財産が意図しない形で失われることにも繋がりかねません。
想定に沿った財産承継に近づけるためには、遺言と信託を組み合わせるなど、ご家庭の状況に合わせたオーダーメイドの設計が何よりも大切です。そして、その設計内容を法的に整理し、将来の争いをできるだけ防ぐためには、家族信託に詳しい司法書士へ相談しながら進めることが有効です。
あなたの家族の未来を守るための第一歩として、まずは専門家にご自身の想いや不安をお聞かせください。私たちが、その想いを形にするお手伝いをいたします。
下北沢司法書士事務所 竹内友章
東京都世田谷区北沢にある下北沢司法書士事務所は、相続手続き、遺言作成、相続放棄、会社設立、不動産売却など、幅広い法務サービスを提供しています。代表の竹内友章は、不動産業界での経験を持ち、宅地建物取引士や管理業務主任者の資格を活かし、丁寧で分かりやすいサポートを心掛けています。下北沢駅から徒歩3分の便利な立地で、土日も対応可能です。お気軽にご相談ください。
売買中に売主が死亡したら?契約前・後の相続手続きを司法書士が解説
不動産売買中の売主死亡、契約はどうなる?
ご高齢の親御さんが大切にしてきた不動産の売却。順調に進んでいたはずが、突然の訃報により、すべてが止まってしまったら…。「契約はどうなるのか」「買主との関係は?」「手続きは何から手をつければいいのか」。不安や混乱から、何から確認すべきか判断に迷うことも少なくありません。
しかし、ご安心ください。不動産売買の途中で売主様がお亡くなりになるという事態は、決して稀なことではありません。そして、このような状況でも、法律や実務上のルールに沿って一つひとつ手続きを進めれば、故人の意思を引き継ぎ、売却を無事に完了させることは可能です。
この記事では、売主様のご逝去という予期せぬ事態に直面されたご家族が、冷静に対応できるよう、法的な手続きの流れと注意点を網羅的に解説します。この記事の結論を先にお伝えすると、売主様が亡くなられたタイミングが「売買契約の前」か「後」かによって、その後の対応が大きく変わります。ご自身の状況と照らし合わせながら、読み進めてみてください。
相続における不動産売却の全体像については、相続不動産売却の基本的な流れで体系的に解説しています。
売却が絡む相続登記にも対応してきた司法書士が解説
この記事は、不動産業界での実務経験も持ち、売却が絡む相続登記にも状況に合わせて対応してきた世田谷区の司法書士が、専門家の立場から正確な情報をお届けします。登記手続きはもちろん、相続人様の心情にも配慮しながら、複雑な状況に応じた登記手続きの検討・対応を行ってきた経験に基づき、実践的な知識を提供します。
原則:売買契約は相続人に引き継がれる
まず、最も重要な大原則からお伝えします。売主が亡くなったからといって、進行中の売買契約が自動的に無効になるわけではありません。
民法では、亡くなった方(被相続人)の財産に関する権利や義務は、原則としてすべて相続人が引き継ぐことになっています(これを「包括承継」といいます)。
不動産売買契約においては、以下の権利と義務が相続人に引き継がれます。
- 権利:売買代金を受け取る権利
- 義務:不動産を買主に引き渡し、所有権移転登記に協力する義務
したがって、「契約が白紙に戻るのでは?」という心配は、基本的には不要です。相続人が売主の立場を引き継ぎ、契約内容に沿って取引を完了させるのが原則となります。ただし、前述のとおり、亡くなったタイミングによって具体的な手続きは大きく異なります。
【タイミング別】売主死亡後の対応フロー
ここからは、この記事の核心部分である「売買契約の前」と「売買契約の後」の2つのケースに分けて、具体的な対応フローを解説します。ご自身の状況がどちらに当てはまるかを確認し、必要な手続きを把握しましょう。
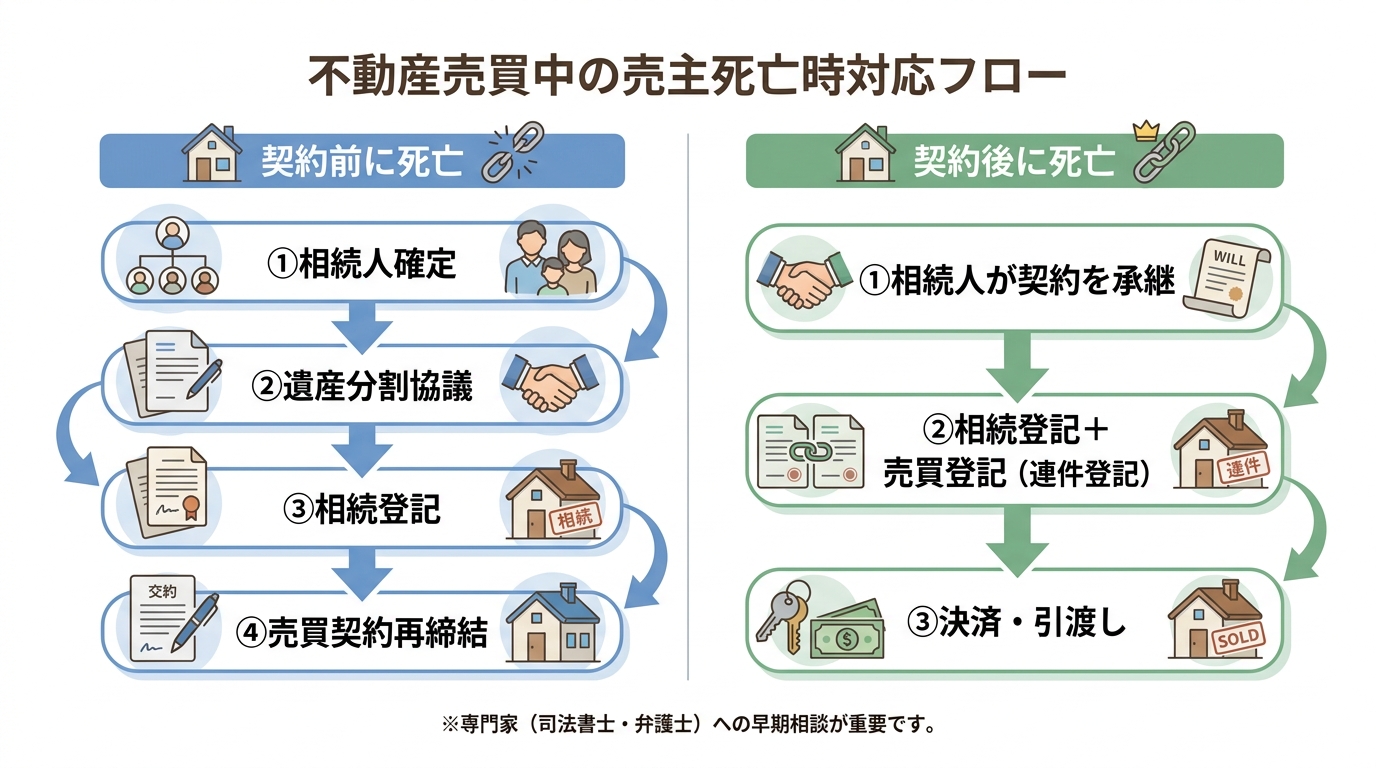
ケース1:売買契約の「前」に死亡した場合
不動産会社と媒介契約を結び、買主を探している段階など、まだ正式な売買契約を締結する前に売主が亡くなったケースです。この場合、契約の当事者となるべき売主が存在しないため、そのまま売却活動を続けることはできません。
まずは相続手続きを完了させ、不動産の名義を相続人に変更した上で、改めて売買契約を結び直す必要があります。具体的な流れは以下の通りです。
- 相続人の確定:故人の出生から死亡までの戸籍謄本等を取り寄せ、誰が法的な相続人になるのかを確定させます。
- 遺産分割協議:相続人全員で、誰がその不動産を相続するのかを話し合います。売却を前提とする場合、相続人のうちの一人が代表して相続し、売却後に代金を分ける「換価分割」という方法がよく用いられます。話し合いの内容は「遺産分割協議書」として書面にまとめ、全員が実印を押印します。
- 相続登記の完了:遺産分割協議書など必要書類を揃え、法務局で不動産の名義を相続人に変更する「相続登記」を申請します。
- 相続人名義で売買契約を締結:不動産の名義が相続人に変わった後、その相続人が新たな売主として、買主と売買契約を締結します。
現実の売却活動では、相続登記前に売却活動や売買契約を締結する事例もありますが、この流れが基本だとお考え下さい。
ケース2:売買契約の「後」に死亡した場合
すでに買主と売買契約を締結した後に、売主が亡くなったケースです。この場合は、原則として契約は有効であり、相続人が売主の契約上の地位を引き継いで履行することになります。
ただし、亡くなったのが「代金決済(所有権移転)の前か後か」で、手続きが少し異なります。この状況は、売主の判断能力に問題が生じた場合と似た側面も持ち合わせています。
① 代金決済・引渡しの「前」に死亡した場合
契約は済ませたものの、まだ買主から売買代金の全額を受け取っておらず、不動産の所有権も買主に移転していない段階です。この場合、不動産の名義はまだ亡くなった売主のままです。
そのため、相続人が契約を引き継いで買主に所有権を移転するには、前提として「亡くなった売主から相続人へ」の名義変更(相続登記)が必要になります。その後、「相続人から買主へ」の名義変更(売買による所有権移転登記)を行います。
この2つの登記を、決済日(代金の支払いと物件の引渡しを行う日)に連続して申請する手続きを「連件登記」と呼びます。この手続きにより、相続人が売主としての義務を果たすことができます。
② 代金決済・引渡しの「後」に死亡した場合
稀なケースですが、買主から代金全額を受け取り、物件の引渡しも完了したものの、所有権移転登記の手続きが完了する前に売主が亡くなってしまうことも考えられます。この場合、実質的な所有権はすでに買主に移っていると解釈されます。
したがって、相続人が改めて相続登記をする必要はありません。相続人は、亡くなった売主の「登記義務者」としての地位を引き継ぎ、買主への所有権移転登記手続きに協力すればよいことになります。
【事例】決済直前に売主が急逝、司法書士はどう対応したか
ここで、私が実際に経験した事例をご紹介します。不動産売買中に売主様がお亡くなりになるという事態が、どれほど突然で、そして専門家がどのように対応するのか、具体的なイメージを持っていただけるかと思います。
ご相談者のAさんは、厚木市にあるお父様名義のご実家の売却を進めていました。お父様は少し認知症の気配があり、Aさんは「もしものことがあれば売却できなくなるのでは」と心配され、登記の専門家である私に事前にご相談くださいました。
私は早速ご実家へ伺い、Aさんのお父様とお会いしました。ご自身の住所やお名前、生年月日をしっかりとお話しでき、売却して介護施設に入られるという目的も明確に理解されていました。不動産売却というテーマにおいては、全く問題ないと判断し、Aさんにもその旨をお伝えしました。
売却活動は順調に進み、無事に買主様と売買契約を締結。しかし、契約後に予期しない事態が発生しました。契約から決済までの間に、お父様の体調が急変し、そのままお亡くなりになってしまったのです。
Aさんの手続き上の負担をできるだけ軽減するため、必要な対応を速やかに確認しました。まず、不動産会社に連絡を取り、買主様に事情を説明したうえで、物件の引き渡しと代金決済の期日について関係者間で調整しました。通常、売買契約から決済までは1〜2ヶ月ほど期間が空きますが、今回はその間に不幸が起きてしまったのです。
幸い、買主様は事情を深くご理解くださり、決済日の延期に快く合意してくださいました。この延期された期間を最大限に活用し、私は急ぎ戸籍等の収集を進め、相続による不動産の名義変更(相続登記)の準備を整え、無事にAさん名義に変更。そして、Aさんを新たな売主として、当初の契約通りに売却を完了させることができました。
もし、今回決済日の延期が認められなかったとしても、打つ手はありました。その場合は、決済日当日に相続登記と売買登記を連続して申請する「連件登記」で対応する計画でした。しかし、この方法は手続きのスピードが格段に速くなり、お父様を亡くされたばかりで葬儀の準備にも追われるAさんにとっては、精神的にも時間的にも大きな負担となっていたでしょう。買主様の事情をくんでくださって助かりました。
この事例のように、不測の事態が起きた場合でも、状況を整理し、関係者との連絡・調整を行いながら、手続き上取り得る対応を検討することが専門家の役割です。
売買契約と相続登記:手続き上の重要ポイント
売主の死亡という事態を乗り越え、無事に不動産の名義変更を完了させるためには、いくつかの法的なポイントを押さえておく必要があります。特に「相続登記の義務化」と「連件登記」は重要なキーワードです。
相続登記の期限は3年以内!義務化の注意点
これまで任意とされてきた相続登記ですが、2024年4月1日から義務化されました。これは、所有者不明の土地が増加し、社会問題となっていることが背景にあります。
具体的には、「相続の開始及び所有権を取得したことを知った日から3年以内」に相続登記を申請しなければなりません。正当な理由なくこの義務を怠った場合、10万円以下の過料が科される可能性があります。
このルールは、法律が施行された2024年4月1日より前に開始した相続にも適用されます。ただし、施行日前の相続については経過措置があり、原則として2027年3月31日までに相続登記をする必要があります。
もちろん、様々な事情ですぐに登記ができないケースもあるでしょう。その場合の対処法として「相続人申告登記」という制度もありますが、売却を進めるには、最終的に正式な相続登記が必要です。
より詳しい情報については、法務省のウェブサイトもご参照ください。
参照:相続登記の申請義務化に関する法務省の解説
相続登記から売買登記へ「連件登記」の流れ
先述の通り、売買契約後に売主が亡くなった場合、「連件登記」という手続きが必要になることが多くあります。これは、1回の申請で2つ以上の登記を連続して行うもので、今回のケースでは以下の2つの登記を同時に申請します。
- 1件目:相続による所有権移転登記(亡くなった売主 → 相続人)
- 2件目:売買による所有権移転登記(相続人 → 買主)
法務局は申請された順番に登記を処理するため、この連件申請によって、登記簿上も所有権が「売主 → 相続人 → 買主」へと正しく移転したことが記録されます。
この手続きをスムーズに進めるには、決済日までに相続登記と売買登記、両方の必要書類を完璧に準備しておく必要があります。特に相続登記には、戸籍謄本一式や遺産分割協議書など、収集・作成に時間がかかる書類も含まれるため、計画的な準備が不可欠です。
より具体的な手順については、相続登記と売買登記を同時に申請する手順をご覧ください。
税金はどうなる?相続税と譲渡所得税の扱い
売主の死亡は、登記手続きだけでなく税金の問題にも影響を及ぼします。特に「相続税」と「譲渡所得税」の扱いは複雑なため、基本的な考え方を理解しておくことが重要です。適切な相続税申告を行うためにも、専門家との連携が欠かせません。
相続税の課税対象は「不動産」か「代金請求権」か
相続税を計算する際、相続財産を評価する必要がありますが、その評価対象が売主の死亡タイミングによって変わる可能性があります。
- 売買契約の前に死亡した場合:
売買契約に基づく残代金請求権はまだ発生していないため、相続財産は原則として不動産そのものとして扱われます。 - 売買契約後、引渡し前に死亡した場合:
相続財産は、当該売買契約に基づく相続開始時点の残代金請求権(未収入金)として扱われるのが原則です。
通常、相続税評価における不動産の価額は、路線価などを基に算出され、時価(売買価格)よりも低くなることが一般的です。しかし、売買契約後は「残代金請求権」となり、その価額は売買代金額そのものになるため、結果として相続税の課税評価額が高くなる可能性がある点には注意が必要です。
この点に関する国税庁の見解も参考になります。
参照:売買契約中の不動産に関する国税庁の相続税の取扱い
譲渡所得税の申告は誰が行う?準確定申告の要否
不動産を売却して得た利益(譲渡所得)に対しては、所得税(譲渡所得税)が課税されます。売主が亡くなった場合、この申告を誰が、いつまでに行うのかが問題となります。
ポイントは、所得が誰に帰属するか、つまり「いつ売却が成立したとみなすか」です。原則として、不動産の「引渡し日」が基準となります。
- 引渡し日より「前」に死亡した場合:
原則として引渡し日を譲渡日とする場合、売却による所得は相続人に帰属し、相続人が自身の所得として確定申告を行います。ただし、税務上は売買契約の効力発生日を譲渡日として申告できる場合もあるため、準確定申告の要否を含めて税理士等に確認する必要があります。 - 引渡し日より「後」に死亡した場合:
この場合、所得は亡くなった被相続人に帰属します。そのため、相続人は、被相続人の死亡を知った日の翌日から4か月以内に、被相続人の所得税の申告と納税を行う「準確定申告」という手続きが必要になります。
税金の扱いは非常に専門的であり、個別の状況によって判断が異なる場合があります。登記手続きと並行して、税理士などの専門家に相談することをお勧めします。
よくある質問とトラブル対処法
最後に、不動産売買中に売主が死亡した際によく寄せられる質問や、起こりうるトラブルへの対処法をQ&A形式で解説します。
Q. 相続人の一人が売却に反対しています。どうすれば?
A. まず、不動産を売却するには、相続人全員の同意が不可欠であるという原則を理解する必要があります。一人でも反対する人がいれば、法的には売却手続きを進めることはできません。
対処法としては、まず反対している相続人と真摯に話し合うことが第一です。なぜ反対するのか理由を丁寧に聞き、売却の必要性や代金の分配方法などについて、感情的にならずに説明を尽くしましょう。それでも合意に至らない場合は、家庭裁判所に遺産分割調停や審判を申し立て、法的な解決を目指すことになります。問題がこじれてしまう前に、相続トラブルに詳しい専門家へ相談することをお勧めします。
Q. 買主から契約解除(手付解除)を求められたら?
A. 売主の死亡により相続手続きが必要となり、当初予定していたスケジュール通りに物件の引渡しができなくなった場合などに、買主から手付解除を求められる可能性があります。
不動産売買契約において、相手方が契約の履行に着手するまでは、買主は支払った手付金を放棄することで、売主は受け取った手付金の倍額を返還することで、契約を解除できるのが原則です(手付解除)。
買主が手付解除をする場合、原則として買主は支払済みの手付金を放棄して契約を解除します。一方、当事者全員が合意する場合には、手付金の返還方法を含めて条件を定めた上で、合意解除とすることも考えられます。
Q. 買主が亡くなった場合はどうなりますか?
A. 逆のケースとして、買主が亡くなった場合も、原則として契約は有効です。この場合、買主の相続人が「売買代金を支払う義務」と「不動産の所有権を取得する権利」を相続します。
ただし、買主が住宅ローンを利用して購入する予定だった場合、問題が複雑になることがあります。金融機関のローン審査は亡くなった買主本人に対して行われているため、相続人が改めてローン審査を受ける必要が生じます。審査の結果によってはローンが承認されず、契約を履行できなくなる可能性もあるため、売主側としても注意が必要です。
まとめ:万が一の事態に備え、司法書士へ早めの相談を
不動産売買の途中で売主がお亡くなりになるという事態は、ご家族にとって精神的な負担が大きいだけでなく、法的手続きも非常に複雑になります。
この記事で解説したように、対応は亡くなったタイミングによって大きく異なり、相続人の確定、遺産分割協議、相続登記、連件登記、そして税務申告まで、専門的な知識が求められる場面が数多くあります。
手続きが滞れば、買主との間でトラブルに発展したり、予期せぬペナルティが発生したりするリスクも否定できません。だからこそ、不安を感じた段階で、できるだけ早く専門家である司法書士に相談することは、トラブルを防ぎ、故人の意思を円滑に引き継ぐための有効な対応の一つと言えるでしょう。
当事務所では、初回無料相談を承っております。何から手をつければよいか分からないという状況でも構いません。まずはお気軽にご状況をお聞かせください。状況に応じた対応方法を一緒に確認していきましょう。
下北沢司法書士事務所 竹内友章
東京都世田谷区北沢にある下北沢司法書士事務所は、相続手続き、遺言作成、相続放棄、会社設立、不動産売却など、幅広い法務サービスを提供しています。代表の竹内友章は、不動産業界での経験を持ち、宅地建物取引士や管理業務主任者の資格を活かし、丁寧で分かりやすいサポートを心掛けています。下北沢駅から徒歩3分の便利な立地で、土日も対応可能です。お気軽にご相談ください。
黄金株を持つ役員の死亡・認知症に備える取得条項とは?
黄金株の相続・認知症リスクを把握していますか?
事業承継を円滑に進めるための手段として、多くの経営者様から注目されている拒否権付種類株式、通称「黄金株」。取締役の選任といった重要事項に対し、株主総会の決定を覆すことができるこの強力な株式は、会社の重要な意思決定を管理するための仕組みです。しかし、その守り神が、ある日突然、会社経営に重大な支障を生じさせるリスクがあることを、ご存知でしょうか。
私は実務経験を通じて、そのリスクが「黄金株を持つ株主の死亡や認知症」という、誰にでも起こりうる事態に潜んでいることを痛感してきました。
黄金株は、後継者である若社長に株式を移しつつも、万が一の暴走に備えて先代社長が歯止めをかける目的で導入されるケースが非常に多いです。必然的に、高齢の経営者が保有することになります。そうなると、相続の問題は決して避けては通れません。
もし何の対策も講じていなければ、黄金株の行方は相続人による遺産分割協議に委ねられます。会社の経営に全く関心のない、あるいは敵対的な人物が黄金株を手にしたらどうなるでしょうか。経営にとって、これほど大きな不安材料はありません。
認知症のリスクも同様に深刻です。黄金株の権利行使は、正確には「黄金株を持つ株主で構成される種類株主総会」での承認決議によって行われます。しかし、株主が認知症になり意思能力を失うと、この決議を有効に行うことができなくなります。さらに、家庭裁判所によって選ばれた成年後見人が、事実上の議決権を握ることになり、会社の意思決定に介入してくる可能性も否定できません。
これらは決して絵空事ではなく、現実に起こりうる重大なリスクなのです。この記事では、このリスクを適切に管理し、黄金株を事業承継のための仕組みとして機能させるための具体的な法的対策を解説します。このテーマの全体像については、拒否権付種類株式で体系的に解説しています。
「会社の相続」と「個人の相続」両方の相談に向き合ってきた司法書士が解説
「会社の相続」と「個人の相続」両方の相談に向き合ってきた世田谷区の司法書士である当事務所は、事業承継という「会社の相続」と、ご家族間の「個人の相続」という、両方の側面に数多く向き合ってまいりました。だからこそ、両者の間で起こる複雑な問題の解決を得意としております。この記事では、その経験に基づき、経営者の皆様が安心して未来を託せるための知識を提供いたします。詳しくは事務所概要・アクセスをご覧ください。
対策なしで黄金株主が死亡・認知症になると起こる2大リスク
では、具体的な対策を講じなかった場合、会社にどのような事態が起こりうるのでしょうか。ここでは「死亡」と「認知症」の2つのケースに分けて、その深刻なリスクを明らかにします。
リスク1:死亡した場合 → 経営判断の停滞・望まない株主への移転
黄金株を持つ株主が亡くなると、その株式は他の財産と同様に相続の対象となります。遺言書がなければ、法定相続人全員の共有状態(準共有)となり、権利を行使するためには、株式について権利を行使する者1名を定め、会社に通知する必要があります。共有株式の議決権行使は、株式の処分や内容変更に当たるなどの特段の事情がない限り、共有持分の価格に従った過半数で決せられるとされています。
しかし、相続人間で意見が対立すればどうなるでしょうか。合意形成は進まず、黄金株の権利行使ができない状態になる可能性があります。その間、会社は取締役の選任すらできなくなり、経営は完全にストップしてしまいます。最悪の場合、遺産分割協議の結果、会社に敵対的な相続人が黄金株を取得し、経営権を脅かす事態も考えられます。
リスク2:認知症(成年後見)になった場合 → 意思決定の不能・第三者の介入
認知症などにより議決権行使時に意思能力を欠く状態であった場合、その議決権行使の有効性が問題となります。重要議案を承認できなくなり、経営が停滞するリスクは死亡時と同様です。
さらに深刻なのは、家庭裁判所によって「成年後見人」が選任された場合です。後見人には、ご家族が望まない弁護士や司法書士などの専門家が就任することもあります。後見人の職務は、あくまで「本人の財産を守ること」です。会社の将来性や経営方針よりも、本人の財産保全を最優先に考え、黄金株の権利行使に非協力的であったり、会社にとって不利益な判断を下したりする可能性もゼロではありません。会社の重要な意思決定に、経営陣が想定していなかった第三者の判断が影響する可能性があります。株式の相続手続きに関するより具体的な手順については、株式の相続手続きをご覧ください。
【徹底比較】黄金株のリスクに備える2つの方法「取得条項」と「株式売渡請求」
黄金株が時限爆弾と化すリスク、その深刻さをご理解いただけたかと思います。しかし、ご安心ください。これらのリスクには、会社法で認められた有効な対策が存在します。それが「取得条項付株式」と「相続人に対する株式売渡請求」という2つの防衛策です。
ここでは、両制度の仕組みを解説し、どちらがあなたの会社にとって最適なのかを徹底比較します。
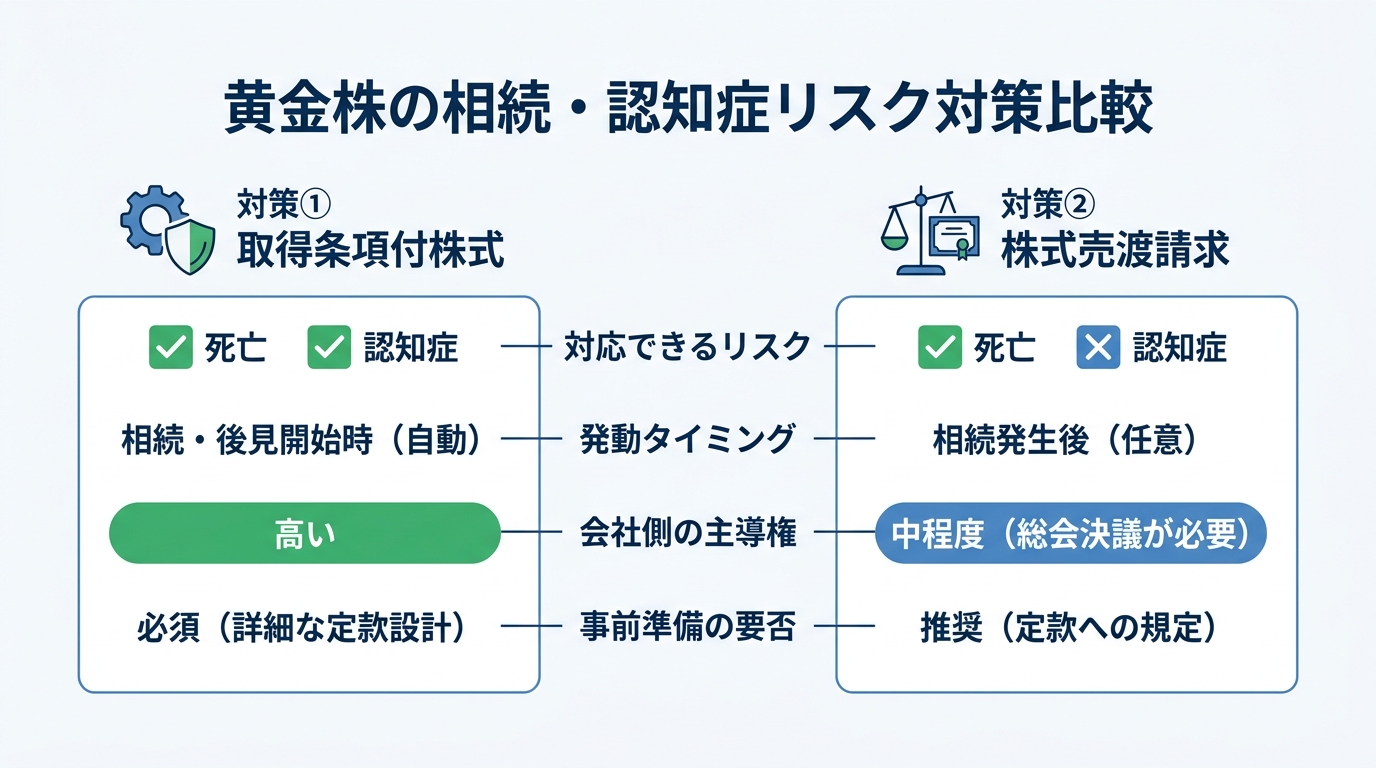
対策①:取得条項付株式|「万が一」を自動で発動させる仕組み
「取得条項付株式」とは、あらかじめ定款で定めた特定の事由(取得事由)が発生した場合に、会社がその株式を強制的に株主から取得(買い取り)できる仕組みを持つ株式のことです。
この「取得事由」として、「株主の死亡」や「当該株主について後見開始の審判がなされたこと」と定款に定めておくのです。そうすれば、万が一の事態が発生した瞬間に、会社は自動的に黄金株を相続人や成年後見人から回収できます。これにより、意図しない人物に経営の拒否権が渡ることを根本から防ぐことが可能になります。
この対策の最大のメリットは、死亡時だけでなく認知症にも対応できる点と、会社が主導権を握りやすい点です。相続人間の協議や後見人の判断を待つことなく、定款の定めに従って手続きが自動的に進むため、経営の安定に向けて、迅速に対応しやすくなります。ただし、そのためには事前に詳細な条項を設計し、定款変更を済ませておく周到な準備が不可欠です。会社による株式の取得は自己株式取得にあたり、税務上の論点も存在するため専門家との連携が重要となります。
対策②:相続人に対する株式売渡請求|相続発生後に対応する仕組み
もう一つの対策が、「相続人に対する株式売渡請求」です。これは、相続や合併によって会社の承認なく株式を取得した者に対して、会社が株主総会の特別決議を経て、その株式を会社に売り渡すよう請求できる制度です(会社法174条)。
この制度は、黄金株に限らず、譲渡制限株式全般に適用できます。相続が発生し、経営に関与させたくない相続人に株式が渡ってしまった「後」に、会社側からアクションを起こせるのが特徴です。
取得条項との大きな違いは、相続発生後の対応であるため柔軟性がある一方、認知症対策には直接使えないという点です。また、売渡請求を行うためには株主総会の特別決議が必要であり、その招集・開催には時間がかかります。その間に相続人間でトラブルが発生する可能性も否定できません。この制度は、かつての有限会社では認められていませんでしたが、現行の会社法では定款に定めることで可能となっています。
参照条文:会社法
あなたの会社に合うのはどっち?ケース別・選び方のポイント
では、2つの対策のうち、どちらを選ぶべきなのでしょうか。会社の状況によって最適な選択は異なります。
「取得条項」が適しているケース
- 死亡と認知症、両方のリスクに備えたい場合:取得条項は、後見開始をトリガーにできるため、認知症リスクに直接対応しやすい対策の一つとなります。
- 後継者が確定しており、他相続人の影響力を完全に排除したい場合:相続発生と同時に自動で株式を回収できるため、相続人の意向に関わらず、スムーズに後継者へ経営権を集中させられます。
- 迅速・確実なリスク回避を最優先する場合:相続発生後の手続きに時間をかけたくない、紛争の発生可能性をできるだけ低くしたいと考える場合に最適です。
「株式売渡請求」が適しているケース
- 相続人の顔ぶれを見てから柔軟に対応を決めたい場合:例えば、協力的で経営にも理解のある相続人であれば、そのまま株主でいてもらうという選択肢を残せます。
- 黄金株以外の普通株式の分散にも備えたい場合:この制度は譲渡制限株式全般が対象のため、黄金株以外の株式が分散した場合にも使えます。
- 事前の詳細な設計よりも、事後の選択肢を重視する場合:取得条項のように、対価などを事前に細かく定めておく必要はありません。
なお、両方の制度を定款に定めておくことも可能です。例えば、黄金株については取得条項を定め、その他の普通株式については株式売渡請求の定めを置く、といった併用も考えられます。どのような相続と事業承継の形を目指すのか、専門家と相談しながら最適な設計を検討することが重要です。
黄金株の相続対策を実行する3つのステップ
理論を理解したところで、次に行動に移すための具体的な手順を見ていきましょう。対策の実行は、大きく3つのステップに分かれます。
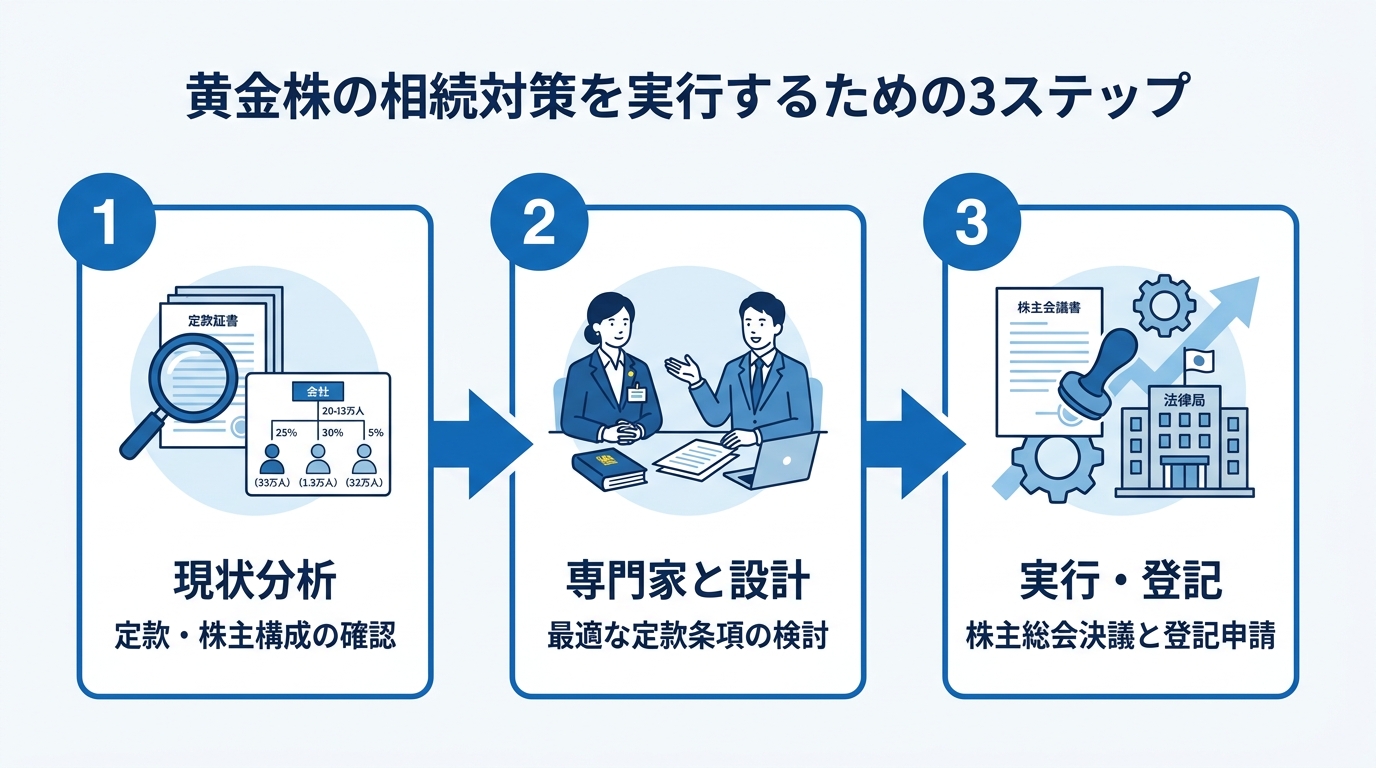
ステップ1:現状の定款と株主構成を確認する
対策の第一歩は、自社の現状を正確に把握することです。まずは会社の「憲法」である定款を取り出し、以下の点を確認してください。
- 既に株式売渡請求に関する規定が盛り込まれているか?
- 種類株式に関する規定はどのようになっているか?
- 株式の譲渡制限に関する規定は存在するか?
同時に、現在の株主名簿を整理し、誰が、どの種類の株式を、何株保有しているのかを明確にします。この現状分析が、最適な対策を設計するための土台となります。
ステップ2:司法書士に相談し、最適な定款条項を設計する
現状を把握したら、次は専門家である司法書士にご相談ください。取得条項や売渡請求の条項を定款に盛り込むには、法的に有効であることはもちろん、自社の状況に合った条文を設計する必要があります。
例えば、取得条項を設ける場合、「取得の対価をいくらにするのか」「対価の財源をどうするのか」といった細部まで詰めなければなりません。また、遺言や家族信託といった他の相続対策との整合性も考慮する必要があります。安易な自己判断は、将来の紛争につながる可能性があります。この段階で専門家に相談することが、将来の会社運営に備えるための重要な準備となります。
ステップ3:株主総会で定款変更を決議し、必要に応じて登記する
最適な定款変更案が完成したら、それを法的に有効にするための最終ステップです。定款の変更は、会社の根本規則を変える重要な行為であるため、「株主総会の特別決議」という、通常よりも厳格な要件での承認が必要となります。
そのためには、法に則った株主総会の招集手続き、議事録の正確な作成が不可欠です。決議後、取得条項付種類株式など登記事項に該当する変更がある場合は、法務局への変更登記申請を行います。相続人等に対する株式売渡請求の定め自体は、通常、定款で確認する事項です。これら一連の複雑な手続きをミスなく、かつ迅速に進めるためにも、会社登記の専門家である司法書士にお任せいただくのが賢明です。
まとめ|会社と家族を守るため、今すぐ専門家にご相談ください
事業承継の強力な味方であるはずの黄金株が、経営者の死亡や認知症をきっかけに、経営を麻痺させる「時限爆弾」になりうる危険性について解説してきました。
しかし、この記事でご紹介した「取得条項」や「株式売渡請求」といった対策を定款に盛り込んでおくことで、そのリスクを低減できる可能性があります。最も重要なのは、これらの対策は、経営者ご自身が健康で、正常な判断能力をお持ちのうちにしか実行できないということです。
「まだ先のこと」と問題を先送りにせず、会社と、そして大切なご家族の未来を守るために、今すぐ具体的な一歩を踏み出すことが不可欠です。当事務所では、無料法律相談も実施しております。一人で悩まず、まずは専門家である私たちにご相談ください。あなたの会社の状況を丁寧にお伺いし、最適な解決策をご提案いたします。
下北沢司法書士事務所 竹内友章
東京都世田谷区北沢にある下北沢司法書士事務所は、相続手続き、遺言作成、相続放棄、会社設立、不動産売却など、幅広い法務サービスを提供しています。代表の竹内友章は、不動産業界での経験を持ち、宅地建物取引士や管理業務主任者の資格を活かし、丁寧で分かりやすいサポートを心掛けています。下北沢駅から徒歩3分の便利な立地で、土日も対応可能です。お気軽にご相談ください。