家族信託で受益者にお金を渡す「給付」の基本的な仕組み
親や叔父・叔母などの財産管理として家族信託を検討する際、「信託したお金から、本人の生活費や医療費をどうやって渡せばいいのか」「契約書には毎月いくらの金額を書くべきなのか」と迷われるご家族は少なくありません。本コラムでは、家族信託における金銭給付の設計基準や原資不足への備えについて、信託において必要な検討課題を提示してきた世田谷区の司法書士が解説します。
家族信託は、財産を託す人(委託者)と、財産を預かって管理・運営する人(受託者)との間で結ぶ契約です。預かった財産から利益を受ける人(受益者)に対して生活費などを渡す行為を、信託の実務では「給付(信託給付)」と呼びます。
ここで押さえておきたいのは、受託者となったお子さんや甥・姪御さんが、その場その場の自己判断で自由にお金を配るわけではないという点です。あらかじめ信託契約書で定めた「給付条項」というルールに従って、生活費や医療費、介護費などを交付する仕組みになっています。そのため、契約書を作る段階で「金額を毎月一定額に固定するのか、それとも金額を明記せず必要な時に渡す形にするのか」という条項の書き方が、将来の運営のしやすさを大きく左右します。
受託者が管理する信託財産から生活費や医療費を交付する流れ
家族信託が始まると、委託者である親や叔父・叔母から託された金銭や、収益不動産(賃貸アパートなど)から生じる家賃収入は、すべて受託者が管理する「信託財産」となります。受託者は自分自身の固有の財布とは明確に区分してこれらを管理し、その信託財産の中から受益者本人の生活費や病院の医療費、介護施設の利用料などを支出します。
実務上のお金の渡し方には、大きく分けて2つのルートがあります。1つは、受益者本人が普段使っている生活用口座へ、受託者が管理する信託財産用の口座からまとまったお金や毎月の生活費を送金して交付する方法です。もう1つは、病院の入院費や老人ホームの施設費用などの請求書を受託者が受け取り、信託財産から直接支払いを済ませる方法です。
いずれの方法をとる場合でも、法的な位置づけは「信託財産から受益者の利益のために金銭を給付する」という行為にあたります。受託者は、信託契約で定められた目的に沿って、受益者の生活と尊厳を守るためにこれらの資金を適切に動かしていく役割を担います。
給付のルールは信託契約書の「給付条項」で自由に設計できる
成年後見制度のように家庭裁判所の厳格な監督下で支出を管理する制度とは異なり、家族信託は当事者間の契約によって柔軟にルールを作れる点が大きな特徴です。「いつ・どのような目的で・いくら給付するか」という基準も、信託契約書の中の給付条項で各ご家庭の事情に合わせて設計することができます。
実務においてよく検討される代表的な設計パターンは、次の2つです。
- 定額給付型(金額を固定する方法):「受託者は受益者に対し、信託財産から毎月○万円を給付する」といったように、具体的な金額と時期を契約書に明記する設計です。
- 随時・必要時給付型(金額を明記しない方法):具体的な金額は書かず、「受益者の生活、医療、介護等に要する費用について、必要相当な額を給付する」と定める設計です。
どちらの書き方にも一長一短があり、財産の構成や本人の暮らし向きによって向き不向きが分かれます。なお、不動産を含む財産管理の全体像や手続きの基礎については、信託のページでも体系的に解説しています。
給付額を「毎月○万円」と固定するメリット・デメリット
信託契約書を作成する際、ご家族から「毎月の生活費として渡す金額を契約書にきっちり書いておいた方がよいでしょうか」というご質問をよくいただきます。金額を固定する設計と、固定しない設計とでは、契約後の運用のしやすさやリスクの性質が大きく異なります。
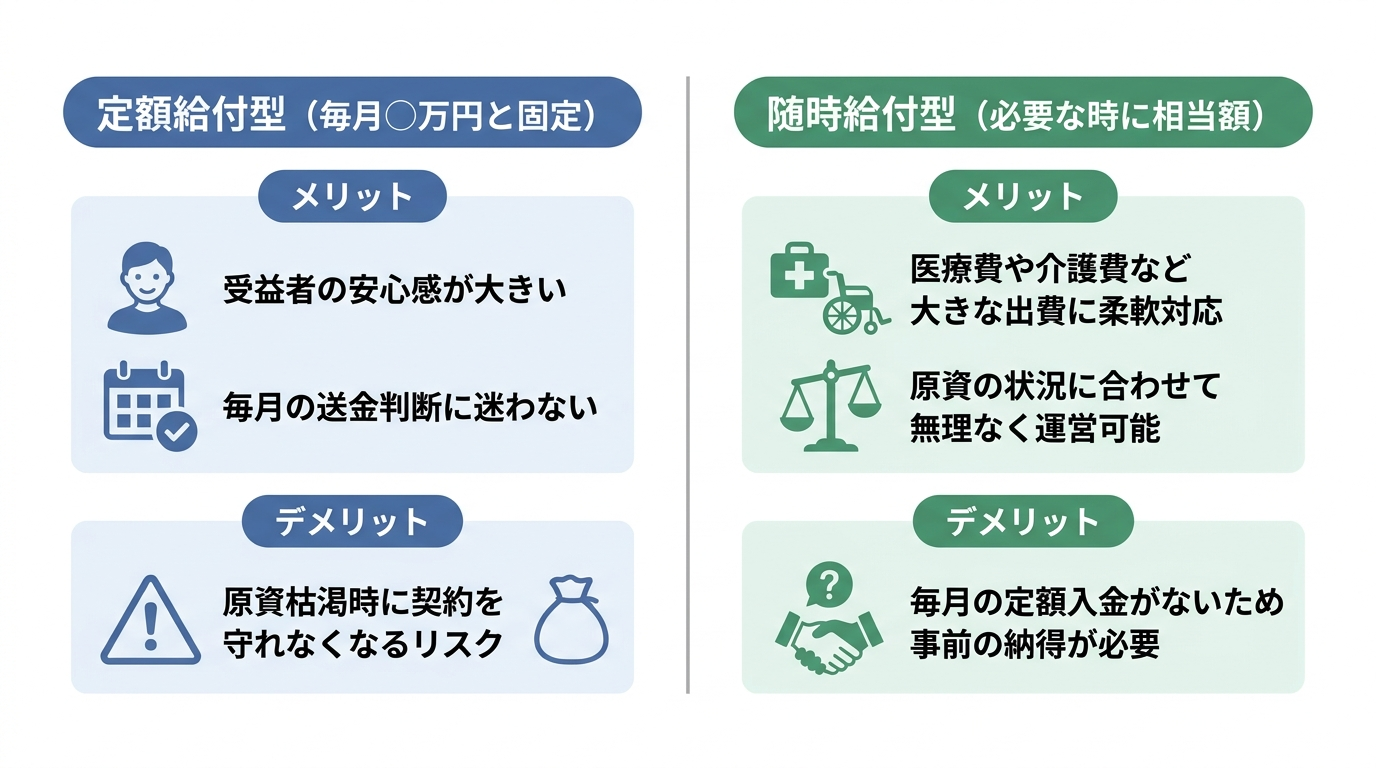
それぞれの特徴を比較すると、単なる手続きの手間だけでなく、受益者本人の心理的な安心感や、将来的に給付の元手(原資)が減ってしまった際に「契約そのものが守れなくなるかどうか」という重大な違いが見えてきます。
金額を固定するメリットは受益者の安心感と契約の明確さ
信託契約書に「毎月○万円を受益者に給付する」と具体的な金額を書き込む最大のメリットは、財産を託す親や叔父・叔母(受益者)にとっての心理的な安心感が非常に大きいことです。
自分の預貯金や不動産の管理権限を若い世代に託す際、頭では必要性を理解していても、「自分のお金なのに自由に使えなくなるのではないか」「必要な生活費を渡してもらえなかったらどうしよう」という一抹の不安を抱く方は少なくありません。契約書に「毎月○万円」と明記されていれば、毎月決まった現金が手元に入る見通しが立つため、安心して契約に踏み切ることができます。
また、財産を管理する受託者の側から見ても、「毎月いくら渡せばいいのか」という判断に迷わなくて済む利点があります。決められた日に決められた金額を送金すればよいため、事務処理が機械的で明確になり、他の親族に対しても「契約書どおりに毎月給付している」と説明しやすいというメリットがあります。
デメリットは原資枯渇時に契約を守れなくなるリスク
一方で、給付額を固定することには、実務上見落とせない重大なデメリットが存在します。それが、将来的に信託財産が減ってしまったときに生じる「原資枯渇リスク」です。
家族信託は、5年、10年、あるいはそれ以上の長期間にわたって続く契約です。契約を始めた時点では十分な預貯金があったり、賃貸アパートから安定した家賃収入が入っていたりしても、年月の経過とともに状況が変化することは珍しくありません。たとえば、預貯金を取り崩し続けて残高が底をついたり、賃貸物件の空室が長期化したり、突発的な建物の修繕費がかさんだりして、信託財産の手元資金(給付原資)が不足するケースです。
もし契約書で「毎月○万円を給付する」と金額を固定してしまっていると、信託財産にお金がないにもかかわらず、契約上の「毎月○万円を渡す義務」だけが残るという矛盾した状態に陥ります。結果として、契約書どおりの運用が事実上破綻してしまったり、給付額を減らすために契約変更の手続きをやり直さなければならなくなったりする危険性があるのです。特に、その時点で受益者本人の判断能力が低下していると、契約変更の合意すら難しくなる恐れがあります。
金額を明記せず「必要な時に相当額を給付する」方式の特徴
こうした原資枯渇による契約破綻を防ぐため、実務で多く採用されているのが、具体的な金額を契約書に書き込まない設計です。たとえば、「受益者の生活、医療、介護等に要する費用について、受益者から要求があり、受託者が相当と判断した額を給付する」といった条項にしておく方法です。
この方式であれば、普段の細かな定額送金に縛られることがありません。入院費や手術代、老人ホームへの入居一時金など、まとまった支出が必要になったタイミングで、その都度柔軟にお金を給付(または直接支払い)することができます。万が一、信託財産の収入が減った場合でも、信託の目的や給付要件、受益者への忠実義務などに従いつつ、その時々の残高や収支状況に合わせて給付額を調整できるため、「毎月決まった金額を支払えない」という固定額の給付義務に伴う不履行リスクを抑えられます。
なお、将来的に受益者本人の認知症などが進行し、自分から「給付の要求」を伝えることが難しくなる事態に備えるには、信託契約書の条項を工夫するほか、家族信託と任意後見の併用によって身上監護や信託外財産の管理をカバーする設計も視野に入ってきます。
【世田谷区事例】賃貸併用住宅と預貯金を託した叔父・甥の給付設計
では、実際の相談現場ではどのようなプロセスを経て「金額を固定するか、しないか」を決定しているのでしょうか。当事務所で実際にお手伝いした、世田谷区にお住まいの叔父様と甥御様の事例をご紹介します。
お子さんがいないAさんのご自宅には単身者向け賃貸住宅と兼用でした。80代にさしかかったAさんは、段々と頭がうまくまわらなくなる感覚をおぼえたそうです。そこで、甥のBさんに財産管理や将来の自分の介護について相談していました。当事務所のホームページからお問合せをいただいたのはBさんでした。
Aさん、Bさんと相談してお2人には家族信託があうという結論にいたりました。預貯金や賃貸アパートの管理を委託者(財産管理を任せる人)のであるAさんが、財産の管理・運営をするBさん(受託者)に財産管理を任せ給付を受ける人(受益者)になります。
信託はAさんとBさんの契約の形を取りますが、私はあるテーマについて条項をどうするかAさんとBさんに相談をしました。それは受託者であるBさんからAさんに対して「信託財産から月○○円を給付する」といった形で窮する現金を明記するかどうかです。
明記された方が受益者は安心ですし契約としてもより明確な契約書になるのは良い点です。しかし、何らかの理由で給付のための信託財産が枯渇してしまうと、契約そのものが守れなくなるリスクがあります。そこで「受益者及び受益者が扶養義務を負う親族の生活、医療、介護等に要する費用について、受益者から給付の要求があり、受託者が相当であると判断した額の金銭の給付を受ける権利」のような形で、金額を明記しない場合も多いのです。
Aさん・Bさんの場合は賃料収入マイナスαの金額を明記する手もありますが、賃借人が出ていったりしてそれが長期化すると原資が枯渇するかも知れません。お2人にそうするべきか意見を聞かれた私はAさんにこう尋ねました。
「例えば賃料収入が全く無いと想定するとBさんの暮らし向きはどうでしょう。年金だけで生活はしていけそうですか。」
Bさん「なにか大きいお金を使うことがある時は別ですが、だいたいは年金の範囲で生活できてます」
私「どの道、年金受給権は信託に入れられません。入れたところで年金事務所が受託者であるBさんには振り込んでくれないと思うので意味はないでしょう。Aさんは年金でおおまかには生活できているとのことです。そうしたら、金額を明記しない方が運営上は楽かも知れません。年金で生活ができるなら月「〇」円とはっきりとした金額がなくてもAさんの不安感は少ないでしょうし、賃貸部分は2部屋分しかないので1部屋退去しただけで収入が半分になります。明記するには若干、賃料収入が入り続ける安定感が少ないかも知れません。」
「なるほど。もし定期的に給付がなくても大きなお金が必要なときは給付してもらえるのですか。」
私「もちろん、そういう契約にします。定期的な給付はなくとも医療や生活のために必要な給付は請求できるようにします」
「わかりました。それでは明記しない形にしてください」
お2人は明記しない形の契約にしましたが、これは信託を利用されるご家庭の事情や考え方によって給付する場合もあり、1つ1つの信託で結論が異なる部分です。家庭の状況に合わせた信託契約書の作成や、検討しなければならない課題の洗い出しを行うのも司法書士に信託の相談をするメリットです。
なお、高齢期の生活設計において基礎となる公的年金の平均的な受給水準については、国立社会保障・人口問題研究所が公表している公的年金受給権者1人当り年金額の統計なども客観的な参考資料となります。
給付額を固定すべきか判断する3つの基準と原資不足への備え
上記の世田谷区の事例からもわかるように、給付条項を作る際は「契約書のひな形をそのまま使う」のではなく、そのご家庭の収入構造や財産の性質を細かくシミュレーションすることが不可欠です。ここでは、給付額を固定すべきか、それとも金額を明記しない形にすべきかを判断するための「3つの基準」と、原資不足への備えについて整理します。
| 判断基準 | 金額を固定しない方がよいケース(随時給付型) | 金額を固定してもよいケース(定額給付型) |
|---|---|---|
| 1. 年金と日常生活費のバランス | 本人の口座に入る年金だけで、普段の生活費がおおむね賄えている | 年金だけでは毎月の生活費が不足し、信託財産からの定期的な補填が不可欠である |
| 2. 給付原資(収入・資産)の安定性 | 小規模な賃貸物件(数室程度)の家賃が主な原資で、空室や修繕による変動リスクがある | 十分な額の預貯金が信託されている、または大規模で安定した収益基盤がある |
| 3. 臨時支出への対応優先度 | 普段の定額出費を抑え、将来の医療費や施設入居費など大きな支出に原資を温存したい | 臨時支出用の予備費を確保した上で、なお毎月の定額給付を続けても原資が枯渇しない |
基準1:信託に入らない「年金」だけで日常の生活費が足りるか
1つ目の重要な判断基準は、受益者本人が受け取る「年金」と日常の生活費のバランスです。国民年金法や厚生年金保険法などの規定により、公的年金を受け取る権利(年金受給権)は他人に譲渡したり担保に入れたりすることが法律上禁止されています。そのため、年金受給権を家族信託の信託財産に入れることはできません。
また、実務上も年金事務所は年金受給者本人名義の口座にしか年金を振り込まないため、家族信託が始まった後も、年金だけは引き続き親や叔父・叔母自身の固有口座に振り込まれ続けます(その口座に振り込まれた後の「現金」を別途信託財産に追加することは可能ですが、自動的に受託者の口座へ振り込まれるわけではありません)。
したがって、本人が自分の口座に入ってくる年金だけで普段の食費や光熱費などの日常生活費をおおむね賄えているのであれば、信託財産から毎月決まった金額を給付しなくても、本人の日々の暮らしが立ち行かなくなることはありません。このようなケースでは、あえて毎月○万円という定額給付を義務づけず、金額を明記しない設計にした方が、受託者の送金の手間も省け、運営が格段にスムーズになります。
基準2:賃貸収入の減少や空室による原資枯渇の可能性はないか
2つ目の判断基準は、給付の元手となる信託財産の安定性です。数千万円単位の潤沢な現預金を信託し、そこから毎月数万円ずつを取り崩して給付するようなケースであれば、当面の原資枯渇リスクは計算しやすくなります。しかし、アパートや賃貸併用住宅などの「家賃収入」を給付の原資として見込んでいる場合は、慎重な判断が必要です。
特に、事例のAさんのように賃貸部分が2部屋しかない賃貸併用住宅では1室退去しただけで収入が半分になりますし、戸数の少ない小規模アパートの場合も、総戸数や各室の賃料水準によっては、1室の空室が数ヶ月続くだけで収支への影響が大きくなり得ます。さらに、退去に伴う原状回復費用や、給湯器・屋根などの突発的な修繕費用が発生すれば、信託財産内のキャッシュフローは一気にマイナスへ傾きます。
それにもかかわらず、満室時の収支を前提として「賃料収入から諸経費を引いた月○万円を毎月給付する」と契約書で金額を固定してしまうと、空室が出た途端に原資不足へ陥ってしまいます。なお、収益物件を信託する際には、こうしたキャッシュフローの問題だけでなく、賃貸アパートの赤字が他の所得と損益通算できなくなる税務上の注意点などもあるため、物件の規模や収益の安定性を見極めた上で条項を設計することが重要です。
基準3:医療や介護など大きな臨時支出に柔軟に対応できるか
3つ目の基準は、平常時の生活費と、将来発生する「大きな臨時支出」とのバランスです。80代、90代と年齢を重ねるにつれて、突発的な病気による入院・手術費用や、自宅での介護が難しくなった際の有料老人ホームへの入居一時金など、数十万円から数百万円単位のまとまった資金が必要になる場面が増えてきます。
普段から毎月定額を機械的に払い出して信託財産を減らしてしまうよりも、元気で穏やかに暮らせている平常時は本人の年金で生活してもらい、信託財産(預貯金や蓄積された家賃収入)は将来の医療・介護のための「予備費」として温存しておく方が、長期的な安心につながるケースが多々あります。
その上で、信託契約書に「医療、介護、施設入所等に要する費用について、必要相当な額を給付(または受託者が直接支払い)できる」という柔軟な条項を設けておけば、まとまった臨時支出を行うための契約上の権限を確保できます。こうして必要な流動資金を温存する資金計画と柔軟な給付条項を組み合わせておくことで、いざ大きな出費が必要になった際にも、迅速に本人のための支出を行うことができます。また、どうしても毎月の定額給付を明記したい場合であっても、「ただし、信託財産に属する金銭の状況や収支の変動により、受託者と受益者が協議の上(あるいは受託者の判断により)給付額を増減または一時停止することができる」といった調整条項(セーフティネット条項)を併せて盛り込んでおくことも、原資不足への実務的な備えとなります。
まとめ:家族の収支状況に合わせた給付条項の設計が重要
家族信託の契約書において、受益者への給付額を「毎月○万円」と固定すべきか、それとも金額を明記せず必要時に相当額を給付する形にすべきかには、すべてのご家庭に当てはまる一律の正解があるわけではありません。
- 受益者本人の年金収入だけで日常の生活費が足りているか
- 信託する財産(預貯金額や賃貸物件の部屋数・安定度)に原資枯渇のリスクはないか
- 本人の心理的な安心感と、受託者の長期的な運営負担のバランスをどう取るか
これらの要素を一つひとつ丁寧に洗い出し、ご家庭ごとの事情や考え方に合わせて結論を導き出す必要があります。定型的な契約書の穴埋めだけでは、数年後に「空室が出て毎月の給付額が払えない」「年金で足りているのに毎月送金する手間ばかりかかる」といったミスマッチが生じかねません。
家族信託を検討される際は、法律や登記の仕組みだけでなく、現在から将来にわたる家計の収支や不動産の管理実態まで多角的にシミュレーションし、ご家族にとって無理なく続けられるオーダーメイドの給付条項を設計することが大切です。
下北沢司法書士事務所 竹内友章
東京都世田谷区北沢にある下北沢司法書士事務所は、相続手続き、遺言作成、相続放棄、会社設立、不動産売却など、幅広い法務サービスを提供しています。代表の竹内友章は、不動産業界での経験を持ち、宅地建物取引士や管理業務主任者の資格を活かし、丁寧で分かりやすいサポートを心掛けています。下北沢駅から徒歩3分の便利な立地で、土日も対応可能です。お気軽にご相談ください。