会社設立時の資本金は「開業費用+運転資金」を基準に決める
会社を設立するときに必ず決めなければならないのが「資本金」の額です。当事務所でも、これから起業される方から「資本金はいくらにすればいいですかね?」とよくご質問をいただきます。
現在の会社法では資本金1円からでも株式会社を作れるため、法律上「いくらにしなければならない」という明確なルールはありません。ただ、実務の視点でお答えするなら、「開業準備に必要なお金」と「当面の運転資金」を合わせた金額を資本金にするのが一番現実的で安心な決め方です。
開業に必要な資金は業種によって大きく違いますし、当面の運転資金をどれくらい用意しておくかも、ビジネスの性質や経営者ご自身の考え方によって変わってきます。まずはご自身の事業で最初にかかるお金を整理したうえで、対外的な信用力や税金、許認可の条件などを照らし合わせながら調整していくのがスムーズです。
ここでは、資本金の額を決める際に押さえておきたい3つの判断材料を順番に見ていきましょう。
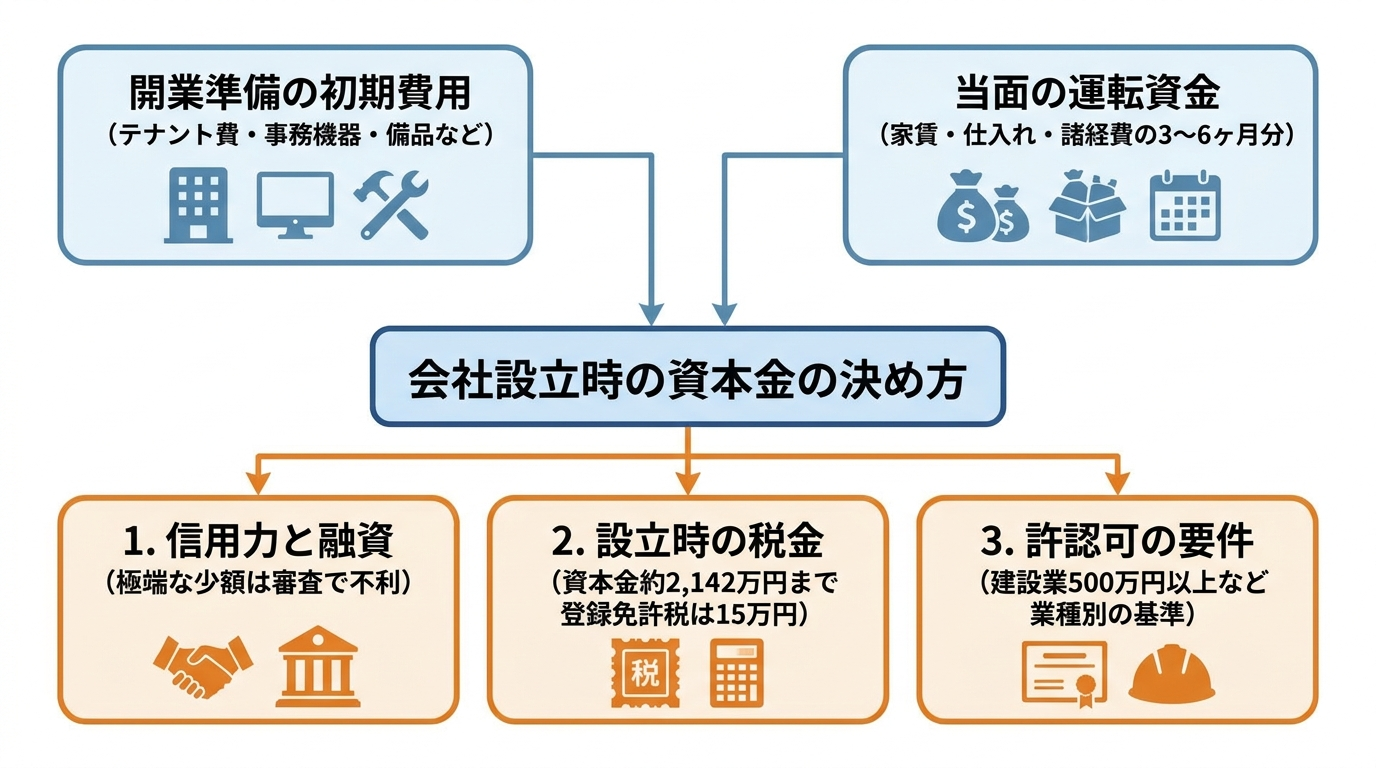
開業準備に必要な初期費用と3〜6ヶ月分の運転資金を見積もる
まずは資本金のベースとなる、事業スタート時に必要なお金を具体的に書き出してみます。大きく分けると「開業準備の初期費用」と「当面の運転資金」の2つです。
- 開業準備の初期費用:オフィスのテナント契約費(敷金・礼金・仲介手数料など)、内装工事費、パソコンやコピー機などの事務機器、オフィス家具や備品の購入費など、会社を始めるにあたって最初に揃えるための資金。
- 当面の運転資金:会社を設立して営業を始めても、すぐに売上が入金されるとは限りません。売上が安定して入ってくるまでの間、毎月の家賃や商品の仕入れ代金、通信費、広告費などの諸経費を支払うための資金です。一般的には3〜6ヶ月分を見込んでおくと安心と言われています。
たとえば、自宅をオフィスにしてパソコン1台で始めるITやコンサルティングのような業種と、最初から店舗を借りて機材や在庫を抱える飲食業や小売業とでは、必要なお金がまったく違ってきます。まずはご自身の事業計画に照らし合わせて、無理なく事業を回せる金額を算出してみてください。
取引先からの信用力や融資・設立時の登録免許税も考慮する
必要な資金の目安がついたら、次に「取引先や銀行からの見られ方」と「会社設立時にかかる税金」のバランスを考えていきます。
資本金の額は、登記簿謄本(履歴事項全部証明書)を取得すれば誰でも見ることができる会社の公開情報です。会社の基礎体力を示す数字でもあるため、資本金が1円や数万円など極端に少ないと、大手の法人と新しく取引を始める際の与信審査で引っかかったり、金融機関から創業融資を受ける際に自己資金不足とみなされて不利になったりする懸念があります。
一方で、資本金を大きくしすぎると、法務局へ納める税金が高くなる点にも注意が必要です。株式会社を設立する際にかかる登録免許税などの会社設立の法定費用は、資本金の額によって変動します。
具体的には、株式会社の登録免許税は「資本金の額×0.7%」で計算され、その金額が15万円に満たない場合は一律15万円となります。つまり、資本金が約2,142万円までは登録免許税は最低額の15万円で変わりませんが、これを超えると設立時に納める税金が増えていく仕組みになっています。
許認可が必要な業種は資本金の最低要件を事前に確認する
もうひとつ忘れてはならないのが、これから行うビジネスに行政の「許認可」が必要かどうかという点です。業種によっては、許可や免許を取るための条件(財産的基礎要件)として、法律で最低限必要な資本金や資産の額が決められているケースがあります。
| 業種(許認可の種類) | 資本金・資産要件の目安 |
|---|---|
| 一般建設業許可 | 自己資本が500万円以上(または500万円以上の資金調達能力) |
| 有料職業紹介事業(人材紹介) | 基準資産額が500万円以上(×事業所数)など |
| 労働者派遣事業 | 基準資産額が2,000万円以上(×事業所数)など |
| 旅行業(種別による) | 基準資産額が100万円以上(地域限定)、300万円以上(第3種)、700万円以上(第2種)、3,000万円以上(第1種) |
もしこの要件を知らずに少ない資本金で会社を作ってしまうと、設立後すぐに許認可の申請ができず、わざわざ費用と手間をかけて「増資」の手続きをやり直すことになってしまいます。許認可が絡むビジネスを始める場合は、定款に記載する会社の事業目的の書き方とあわせて、管轄の役所で資本金の要件を事前にしっかり確認しておきましょう。
資本金1,000万円未満の消費税免除とインボイス制度の注意点
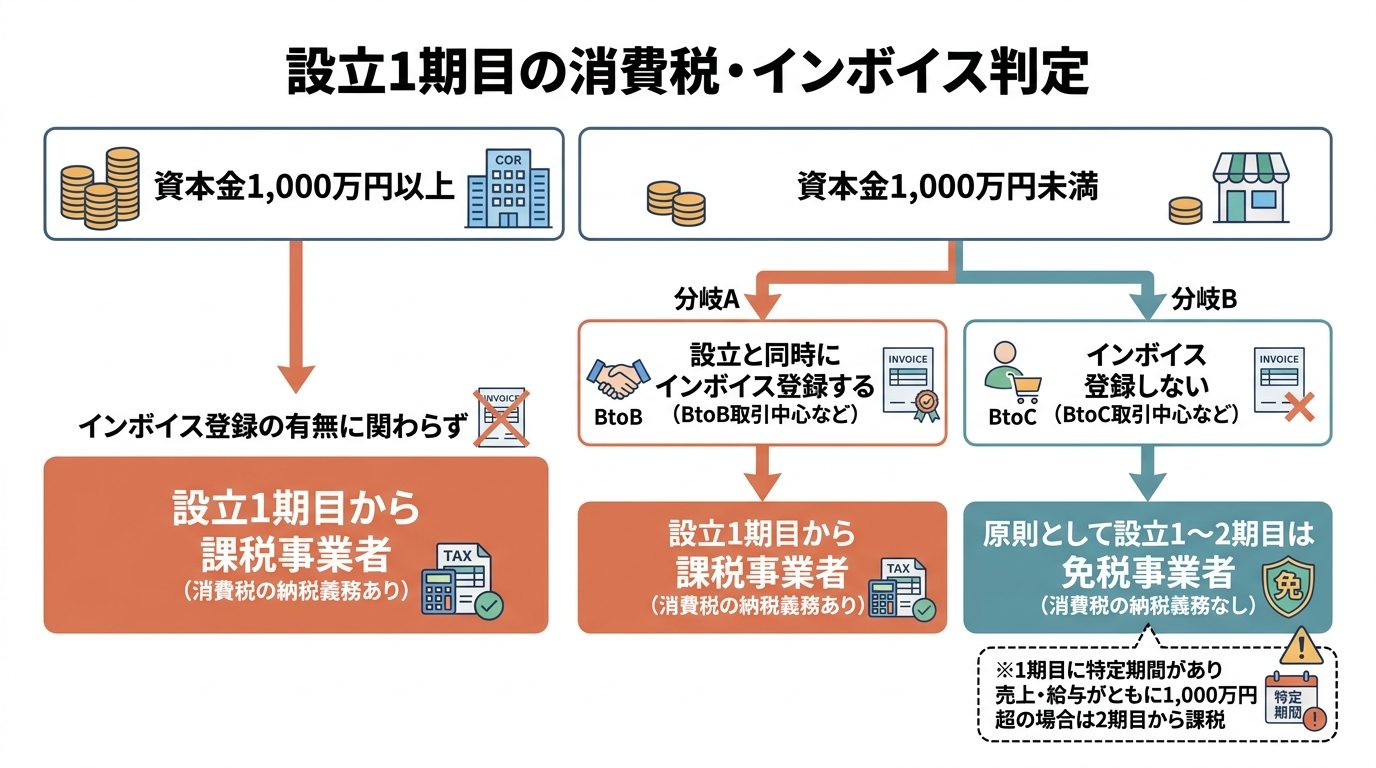
資本金の金額を決めるうえで、税金面の大きな分かれ目となるのが「資本金1,000万円」というラインです。資本金を1,000万円以上にして会社を作ると、設立1期目からいきなり消費税の課税事業者(消費税を納める義務がある事業者)になってしまいます。
そのため、かつては「資本金は1,000万円未満に抑えておくのがセオリー」とよく言われていました。しかし、インボイス制度(適格請求書等保存方式)が始まってからは、「設立直後にインボイス登録をするかどうか」によって、資本金1,000万円未満でも最初から消費税を納めるケースが増えているため注意が必要です。
従来の消費税免除のルールと、インボイス制度による変化を整理して確認しておきましょう。
資本金1,000万円未満なら原則として設立1〜2期目の消費税が免除される
まずは原則的なルールからお伝えします。消費税を納める義務があるかどうかは、通常「基準期間(原則として前々事業年度)」の課税売上高が1,000万円を超えているかで判定されます。
新しく設立したばかりの会社には、そもそも2年前の売上というものが存在しません。そのため、設立時の資本金が1,000万円未満であれば、原則として設立1期目と2期目は消費税の「免税事業者」となり、消費税の納税が免除される仕組みになっています。
ただし、資本金1,000万円未満でスタートしても、以下のようなケースでは設立2期目から課税事業者になります。
- 設立1期目に特定期間(原則として事業年度開始の日から6ヶ月間※設立1期目が7ヶ月以下の場合は特定期間に該当しないため対象外)があり、その期間の課税売上高と給与等支払額(人件費)の両方が1,000万円を超えた場合
- 設立2期目が始まる前に増資をして、資本金が1,000万円以上になった場合
このように、設立1期目が8ヶ月以上あり、特定期間のうちに売上が伸びて人件費も多く支払ったような場合には、2期目から消費税の納税義務が発生する点は押さえておきましょう。
なお、資本金額や売上規模・従業員数などの基準は、税金だけでなく環境法などの公的義務の対象になるかどうかの判定にも使われることがあります。事業内容によっては、以下の容器包装リサイクル法の判定チャートなどもあわせて確認しておくと安心です。
参考:特定事業者(義務対象者)の判断チャート|日本容器包装リサイクル協会
設立直後にインボイス登録すると資本金額を問わず課税事業者になる
ここで非常に重要になるのが、インボイス制度の影響です。現在の制度では、適格請求書(インボイス)を発行できるのは「消費税の課税事業者」だけに限定されています。
つまり、資本金を300万円や500万円など1,000万円未満に設定して会社を設立したとしても、設立直後からインボイス発行事業者の登録を受けると、その時点から自動的に「課税事業者」となり、設立1期目から消費税の申告・納付が必要になるのです。インボイス導入前の「資本金1,000万円未満なら2年間は消費税がかからない」という常識だけでは判断できなくなっています。
設立と同時にインボイス登録をするべきかどうかは、お客様の会社の「取引先が誰か」によって判断が分かれます。
- 法人向けの取引(BtoB)が中心の場合:取引先からインボイスの交付を求められる可能性が高いため、取引の機会を逃さないよう設立時からインボイス登録(=課税事業者を選択)するケースが多くなります。
- 一般消費者向けのビジネス(BtoC)が中心の場合:学習塾や美容室、個人の方向けのサービスなど、お客様がインボイスを必要としない業種であれば、インボイス登録を見送って資本金1,000万円未満の免税メリットを活かすという選択肢も十分に考えられます。
なお、免税事業者がインボイス登録をして課税事業者になった場合の負担軽減措置である「2割特例」は、2026年(令和8年)9月30日までの日が属する課税期間までの措置であり、2026年10月1日以後に新設する法人は利用できません(令和8年度税制改正で措置された後継の「3割特例」は個人事業者の2027年・2028年分が対象であり、法人は対象外です。ただし、2割特例を適用した法人が事後に簡易課税制度を選択する際の届出に関する経過措置などは設けられています)。ご自身のビジネスモデルではどちらが得策か、設立時にしっかり検討することが大切です。
会社設立時の「1株当たりの価格」と発行株式数の決め方
資本金の額が決まったら、次は「1株当たりの価格(払込金額)」と「設立時に発行する株式の数」を決めていきます。当事務所でも、ここからは社長さんと直接ご相談しながら一緒に数字を組み立てていく部分です。
出資された払込額の全額を資本金に計上し、各株式の払込金額を同額とする一般的なケースでは、「資本金の額 ÷ 発行する株式数 = 1株当たりの価格」というシンプルな計算になります(なお、会社法上は払込額の2分の1を超えない額を「資本準備金」として計上することも可能で、その場合は払込総額と資本金の額は一致しません)。以下では全額を資本金とする前提で進めますが、たとえば資本金100万円で100株を発行するなら、1株当たりの価格は1万円です。法律上は1株いくらに設定しても大きな問題はないのですが、将来のことを考えると、あまり1株の値段を高くしすぎない方が無難です。
1株当たりの価格を高くしすぎると将来の出資者を募りにくくなる
なぜ1株当たりの価格を高くしすぎない方がいいのかというと、将来、会社の応援者やビジネスパートナーから出資を募る際や株式を譲渡する際に、株数の調整がしにくくなってしまうからです。
わかりやすい例として、資本金100万円の会社を作るときに、株式を「1株」だけ発行したとしましょう。すると、設立時の1株当たりの払込金額は「1株=100万円」になります。
その後、事業を拡大するために知人や投資家から出資を受けたいと考えたとします。増資の際の1株当たりの払込金額は、その時点の企業価値(株価)などを踏まえて発行の都度決められますが、設立時に1株しか発行していないと、1株当たりの価値が大きくなりすぎてしまいます。たとえば会社の価値が設立時と変わらない段階でも、そのままでは1株=100万円単位でしか新株を発行できず、「30万円や50万円なら出資して応援したい」という方がいても、株を0.3株や0.5株といった端数で中途半端に発行するのは手続き上も管理上も現実的ではありません。
もちろん、将来「株式分割」の手続きを行って1株を細分化したり、その時点の企業価値に応じて発行条件を調整したりすることは可能ですが、最初から適切な株数に分けておけば余計な手続きの手間を省けます。また、安易に当時の株式価値を下回るような低い金額で新株を発行してしまうと、既存株主である創業者(社長ご自身)の持株価値が薄まって不利になるおそれもあります。将来、複数人で出資し合って事業を大きくしていく可能性があるなら、創業者同士の契約や持株比率のルールとあわせて、最初から出資や持株比率の調整がしやすい株価の単位・株数にしておくことが重要です。
設立時は「1株1万円」または「1株1,000円」で株数を計算するのが妥当
将来増資をする際の払込金額はその時点の企業価値等を踏まえて決定しますが、設立時の株式数と1株当たりの金額は、その後の資本政策や議決権割合を考えるうえでのベースになります。最初から細かすぎず大きすぎない適切な単位で株式を発行しておくことで、将来の増資や株式のやり取りをスムーズに進めやすくなると言えます。
こうした点を踏まえると、会社設立時の1株当たりの価格は「1株1万円」もしくは「1株1,000円」に設定しておくのが一番妥当で使いやすいと思います。先ほどの資本金100万円の例でも、設立時に100株発行して「1株1万円」の単位にしておけば、数万円〜数十万円規模の出資を募る際や創業者間で株式を割り振る際にも、株数による細かな調整がしやすくなります。
キリの良い数字にしておけば、発起人が複数人いる場合の持株比率(議決権の割合)の計算も簡単です。払込額の全額を資本金とする場合の一般的な組み合わせの例をまとめましたので、参考にしてみてください。
| 資本金の額 | 1株1万円にする場合 | 1株1,000円にする場合 |
|---|---|---|
| 100万円 | 100株 | 1,000株 |
| 300万円 | 300株 | 3,000株 |
| 500万円 | 500株 | 5,000株 |
設立時の「発行株式数」と「発行可能株式総数」の違いと設定目安
株式の数を決めるときに、もうひとつ多くの方が戸惑われるのが「設立時発行株式数」と「発行可能株式総数」という2つのよく似た言葉です。設立時発行株式数は定款で定めない場合には発起人全員の同意によって決定でき、発行可能株式総数は会社成立までに会社設立時の定款記載事項として定める必要があり、いずれも設立登記の申請書に必ず記載する項目ですので、それぞれの意味と設定のコツを押さえておきましょう。
発行株式数は設立時に交付する株数、発行可能株式総数は将来の発行上限
この2つの違いを一言で表すと、「今すぐ発行する株数」か「将来発行できる上限の枠」かという違いになります。
- 設立時発行株式数:会社設立のタイミングで、出資してくれた発起人に対して実際に交付する株式の数です(例:資本金100万円・1株1万円なら「100株」)。
- 発行可能株式総数:その会社が将来にわたって、株主総会で定款を変更することなく発行できる株式の「最大枠(上限)」のことです。
なお、株式を誰にでも自由に売買できる「公開会社」を作る場合は、会社法上のルールにより「発行可能株式総数は、設立時発行株式数の4倍まで」という制限があります。
しかし、新しく作られる中小企業の大多数は、望ましくない第三者に株が渡るのを防ぐために株式の譲渡制限を設けた「非公開会社」として設立します。非公開会社であればこの「4倍ルール」は適用されないため、設立時に発行する株数の10倍でも100倍でも、自由に上限枠を設定することが可能です。
将来の増資で定款変更の手間を省くため上限枠は余裕を持って設定する
では、非公開会社における「発行可能株式総数」はどのくらいに設定しておくのがよいのでしょうか。結論としては、設立時に発行する株式数の10倍〜100倍程度など、十分に余裕を持たせたキリの良い数字にしておくのがおすすめです。
もし、設立時に100株を発行する会社で、発行可能株式総数もギリギリの「100株」に設定してしまったとします。すると、将来ビジネスが軌道に乗って資本金の増資を行い、新しく株式を発行しようとしたときに、すでに上限枠を使い切っているためそのままでは新株を発行できません。
枠を広げるために、わざわざ定款を変更して法務局へ変更登記を申請しなければならず、余計な手間や登録免許税(3万円)がかかってしまいます。こうした無駄を防ぐためにも、たとえば設立時発行株式数が100株〜300株程度であれば、発行可能株式総数は「1,000株」や「10,000株」といった余裕のある枠にしておくと、将来の資金調達がスムーズに進みます。
資本金と株式設計で迷ったら司法書士・税理士と連携して進めよう
ここまで見てきたように、会社設立時の資本金や株式数の設定は、開業資金や許認可、将来の増資を見据えた定款づくりといった「法務の視点」と、消費税やインボイス制度といった「税務の視点」の両方からバランスよく決めていくことが大切です。
会社の法務や税務は奥が深く、自分一人で完璧に調べようとすると、それだけで疲れてしまって肝心な本業の準備に差しさわりが出てしまいます。このテーマの全体像や手続きの流れについては、会社設立をお考えの方へで体系的に解説しています。
下北沢司法書士事務所では、これから会社を作られる社長さんのお考えや事業の計画を丁寧に伺いながら、資本金や発行株式数の設計から設立登記まで親身にサポートしております。「消費税やインボイスのことも詳しく聞いてから資本金を決めたい」という方には、ご希望に応じて起業支援に強い税理士を無料でご紹介し、お見積りをお取り寄せすることも可能です。
平日は開業準備でお忙しい方のために、土日祝日の無料相談や出張相談にも柔軟に対応しております。「自分の業種だと資本金はいくらくらいがいいだろう?」と迷われたら、どうぞお気軽に当事務所のお問い合わせフォームまたはお電話にてご相談ください。資本金や株式数の検討から会社設立の手続きまで、丁寧にお手伝いいたします。