株式会社の出口戦略と「残余財産の分配請求権」の基本
これから株式会社を設立しようと準備を進めていると、目の前の手続きや事業の立ち上げに意識が向きがちです。しかし、スタートの段階でぜひセットで考えておいていただきたいのが、将来の「出口戦略(事業の引き継ぎ方や畳み方)」と「残余財産の分配請求権」についてです。
残余財産の分配請求権とは、会社を解散・清算するときに、取引先への未払い金や銀行からの借入金、税金などをすべて支払ったあとに残った財産(残余財産)を、株主が受け取れる権利のことです(会社法第108条第1項第2号、第504条)。
株式会社は当然、株を発行しますが、実は同じ会社の中で権利内容が異なる「数種類の株式」を発行することも可能です。「普通株式と比べて、どのように違う株式を発行できるか?」については、会社法第108条で9種類定められています。その中の1つが、今回お話しする「残余財産分配請求権の優先株式」です。これを持っている株主は、いつか会社を清算するときに、普通株式の株主よりも優先して残余財産の分配を受けられます。
もし、創業者お1人だけで出資して会社を作り、最後まで外部の株主を入れずに経営するのであれば、残った財産はすべてご自身のものになるため話はシンプルです。ですが、会社が成長する過程で外部の出資者(投資家など)から資金を調達したり、将来的に会社を他社へ売却・清算したりする場面では、この権利をどう設計しておくかが「創業者にいくら分配されるか」「そもそもスムーズに会社を売却できるか」を大きく左右します。
なお、そもそもなぜ事業を始める際に株式会社という形態が選ばれるのか、その根本的な仕組みやメリットの全体像については、株式会社を選択する理由で体系的に解説していますので、あわせて参考にしてみてください。
この記事では、会社を売却・清算するときの具体的な出口のパターンから、外部出資を受けた際の優先株式による分配シミュレーション、そして設立や投資契約の前に確認しておきたい定款・契約の注意点まで、順を追ってわかりやすく整理していきます。
会社を売却・清算するときの3つの出口と財産回収の違い
「会社の出口」と一言でいっても、事業の終わらせ方や引き継ぎ方にはいくつかの道筋があります。代表的な出口の例として、以下の3つのパターンを見ておきましょう。
- 出口例1:株式譲渡や合併で「会社ごと」売却する
- 出口例2:事業譲渡で「事業だけ」を売り、その後に会社を解散・清算する
- 出口例3:どこにも売却せず、会社を解散して通常清算する
どの出口を選ぶかによって、「売却代金や残った財産を誰が受け取るのか」「残余財産の分配請求権がどのように関わるのか」がまったく違ってきます。それぞれの特徴と財産回収の流れを具体的に比較してみましょう。
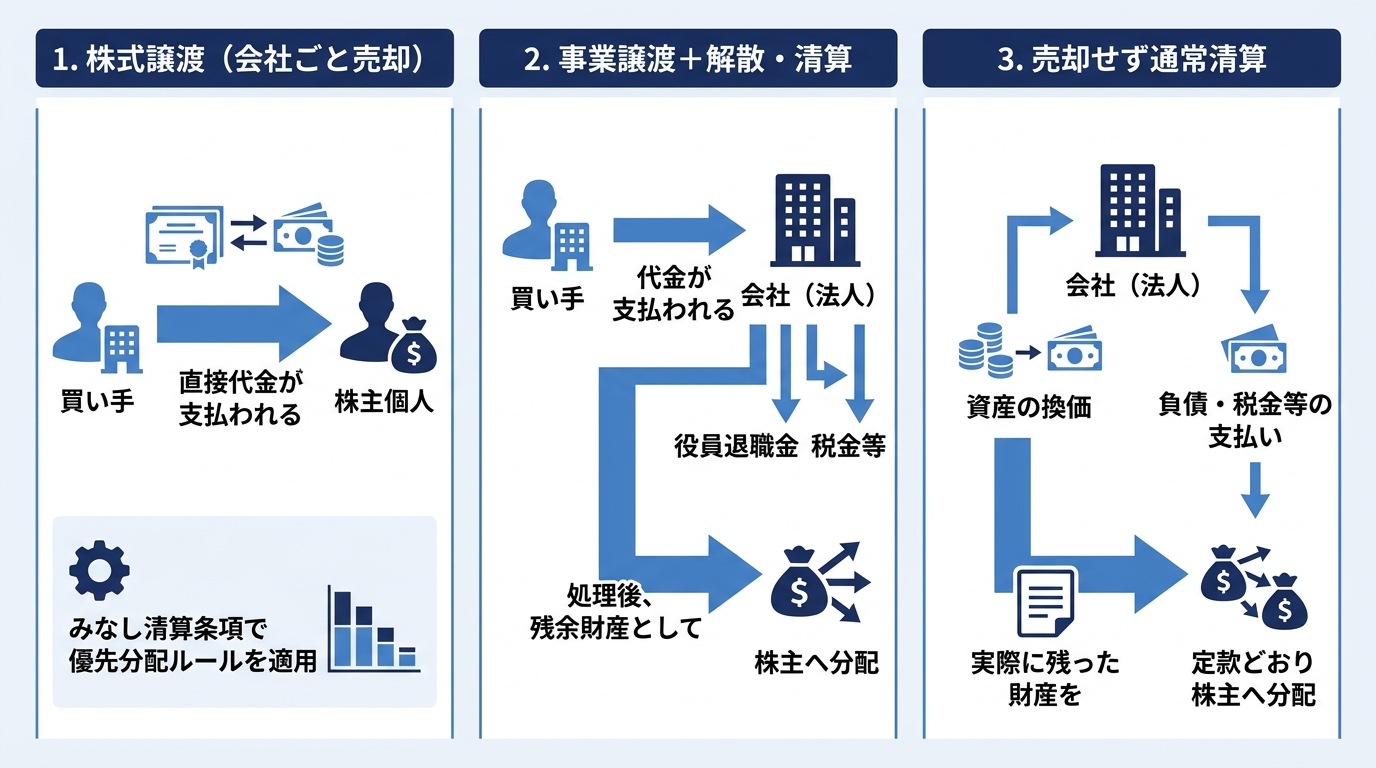
出口例1:株式譲渡や合併で会社ごと売却するケース
1つ目の出口は、創業者や出資者が持っている株式を買い手企業に売る「株式譲渡」や、他社と一つになる「吸収合併」といったM&A(会社売却)のケースです。
この方法の大きな特徴は、会社が持つ純粋な資産価値だけでなく、将来の収益力やブランド力(いわゆる「のれん代」)も評価されて売却額が決まりやすい点にあります。また、株式譲渡であれば、株式の売却代金は会社(法人)ではなく、株を手放した「株主個人」の口座へ直接支払われます。
ここで実務上とても重要な注意点があります。株式譲渡は、株主の顔ぶれが変わるだけであり、会社そのものが解散・清算されるわけではありません。そのため、会社の定款で「清算するときの残余財産の分け方」を決めておくだけでは、株式譲渡の代金分配には直接適用されないのです。そこで実際のM&Aの場面でも清算時と同じ優先ルールでお金を分けるために、のちほど解説する「みなし清算条項」という契約を結ぶ工夫が広く行われています。
出口例2:事業譲渡で事業を売り会社を清算するケース
2つ目の出口は、会社そのものではなく、会社が営んでいる「特定の事業や資産、ノウハウ」だけを切り出して他社に売る「事業譲渡」を行い、その後に会社を解散・清算するパターンです。買い手側が「会社の隠れた負債やリスクは引き継ぎたくないけれど、事業だけは欲しい」と希望する場合などに選ばれることがあります。
株式譲渡との決定的な違いは、事業を売った代金が株主個人ではなく「会社(法人)」に入るという点です。
会社に入った売却代金を創業者や出資者などの個人へ移すには、別途適法な支給や分配の手続きが必要です。たとえば、役員である創業者が実際に退任する際の手続きを経て「役員退職金」として受け取る方法や、会社を解散・清算して株主が「残余財産の分配」として受け取る方法があります(単なる出資者は役員退職金を受け取ることはできません)。なお、適正額の役員退職金は会社の経費(損金)になるため、その支給額も含めて会社側の法人税などを計算・納付し、最終的に会社に残った財産を株主へ分配するという手順を踏むことになります。
出口例3:売却せず会社を解散・通常清算するケース
3つ目の出口は、買い手を探して売却するのではなく、経営者の引退などを機に事業を終了し、会社を解散して通常清算する(計画的な廃業・ハッピーリタイアなど)パターンです。
このケースでは、会社の解散から清算結了までの手続きを進めるなかで、会社に残っている不動産や在庫、設備などを売却して現金化するなどし(一定の要件のもとで現物のまま分配する方法もあります)、取引先への買掛金や銀行の借入金といった債務、税金や清算費用などをすべて支払います。そうした処理を経て実際に会社に残った財産が、文字どおり「残余財産」として株主に分配されます。
M&Aのように将来の期待値(のれん代)が上乗せされることはありませんが、会社の定款に定めた「残余財産の分配請求権」のルールが、そのまま直接機能する場面といえます。
【具体例で比較】外部出資の有無と優先株式で変わる受取額
ここからは少し具体的な数字を使って、外部から出資を受けた会社を売却・清算するときに、株式の設計によって創業者と出資者の受取額(分配額)がどう変わるのかを見ていきましょう(※以下のシミュレーションで示す金額は、いずれも個人の税金や取引費用などを考慮しない分配額および税引前損益です)。
ちょっとややこしい話に聞こえるかもしれませんが、次のような3ステップの展開を想像してみてください。
- あなたが1人で資本金100万円を出資して会社を創業する
- 会社が順調に成長し、新たな出資者(投資家)が登場する
- さらに事業を育てたあと、他の会社に自社を売却する(または吸収合併される)
1人で資本金100万円を出して始めた会社でも、事業が軌道に乗って出資者が現れる頃には、企業価値が10倍の1,000万円になっているかもしれません。すると、後から参加する出資者は、同じ割合の株式を手に入れるために創業者の10倍のお金(1,000万円)を出して株式を買うことになります。
この「創業者が株を手に入れたときの金額」と「出資者が株を手に入れたときの金額」の大きなギャップこそが、会社の出口でトラブルが起きる原因であり、優先株式が必要とされる理由なのです。
普通株式のみの場合:出資者が損をして売却に同意しない例
まずは、特別な株式(種類株式)を使わず、「普通株式」だけで出資を受けた場合にどうなるかを見てみましょう。
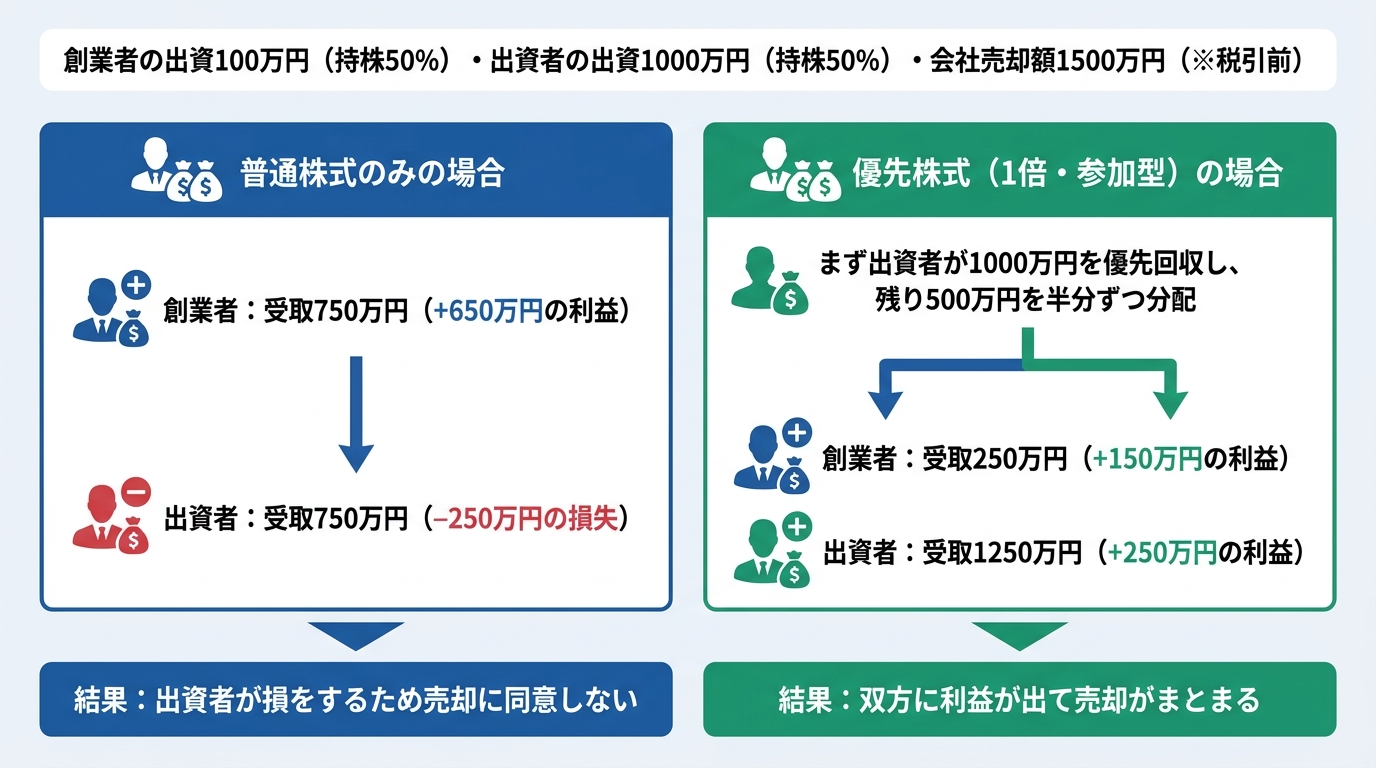
先ほどの前提のとおり、あなたが100万円で創業した会社が成長し、新たな出資者が1,000万円を出資して、あなたと出資者が半分ずつ(50%:50%)の普通株式を持ったとします。その後、別の企業から「この会社を1,500万円で買います」という買収提案が来たらどうなるでしょうか。
普通株式しか発行していない場合、会社の売却代金や残余財産は「持っている株数の割合」で平等に分けます。創業者と出資者で半分ずつ株を持っていますから、1,500万円を半分に分けて、それぞれ750万円ずつ手にすることになります。
- 創業者の損益:受取額750万円 - 当初の出資額100万円 = 650万円のプラス
- 出資者の損益:受取額750万円 - 出資額1,000万円 = 250万円のマイナス(元本割れ)
このように、創業者にとっては大成功の売却話であっても、あとから高い企業価値で1,000万円を出した出資者にとっては250万円の損失になってしまいます。これでは出資者は会社売却に同意してくれませんし、結果としてせっかくのM&Aの話がまとまらず、出口戦略が頓挫してしまうのです。
優先株式(参加型)の場合:優先分配後に残額も分ける例
では、先ほどの失敗を防ぎ、創業者も出資者も納得して会社を売却できるようにするにはどうすればいいでしょうか。
ここで活躍するのが、冒頭で触れた「残余財産分配請求権の優先株式」です。もし、出資者が手にする株式に次のようなルールがついていたとしたらどうなるか計算してみましょう。
【優先株式の条件例】
会社を清算(売却)するときは、まず出資者が投資額と同額の1,000万円を優先して受け取る。そのあと残った財産を、普通株式の株主(創業者)と1対1で分ける。
この条件で、会社を1,500万円で売却したとします。お金の分け方は次のようになります。
- まず、売却額1,500万円から、出資者が投資額の1,000万円を優先的に回収します。
- 残った500万円(1,500万円 - 1,000万円)を、創業者と出資者で半分ずつ(250万円ずつ)分けます。
この結果、2人の最終的な損益(税引前)はどうなるでしょうか。
- 創業者の損益:受取額250万円 - 当初の出資額100万円 = 150万円のプラス
- 出資者の損益:受取額1,250万円(優先分1,000万円+残余分250万円) - 出資額1,000万円 = 250万円のプラス
創業者は当初投資した100万円を引いても150万円の利益(税引前)となり、出資者も元本を確保したうえで250万円の利益を得ることができます。創業者も出資者も双方がプラスになるため、「これなら売却に賛成しよう」と話がまとまりやすくなるわけです。
優先分配の「倍率」と「参加型・非参加型」で変わる創業者利益
優先株式を発行して外部から出資を受ける際、創業者がご自身の利益を守るために必ず知っておきたいポイントが2つあります。それは、優先分配の「参加型・非参加型」の違いと、優先分配の「倍率」です。
先ほど計算した例は、出資者が優先分の1,000万円を受け取ったあと、残った500万円の分配にも再び加わるため「参加型」と呼ばれます。一方で、優先分の1,000万円を受け取ったら、残りの500万円の分配には参加せず、残りはすべて普通株主(創業者)が受け取れる方式を「非参加型」といいます。
もし非参加型であれば、1,500万円で売却したときに出資者が1,000万円を回収したあとの残り500万円は、すべて創業者が受け取れます(創業者の税引前損益は400万円のプラス)。また、優先して受け取れる金額を投資額の「1倍(1,000万円)」にするのか、「1.5倍(1,500万円)」「2倍(2,000万円)」にするのかという倍率の設定によっても、創業者の受取額(税引前の分配額)は劇的に変わります。
| 株式の条件パターン | 創業者の受取額(税引前損益) | 出資者の受取額(税引前損益) | 特徴・合意のしやすさ |
|---|---|---|---|
| 普通株式のみ | 750万円(+650万円) | 750万円(-250万円) | 出資者が元本割れし、売却に反対されやすい |
| 優先株式(1倍・参加型) | 250万円(+150万円) | 1,250万円(+250万円) | 双方に利益が出て、売却の合意がまとまりやすい |
| 優先株式(1倍・非参加型) | 500万円(+400万円) | 1,000万円(±0円) | 出資者の元本を守りつつ、創業者の受取額も多くなる |
| 優先株式(1.5倍・参加型) | 0円(-100万円) | 1,500万円(+500万円) | 倍率が高いと、売却額によっては創業者の取り分がゼロになる |
表の一番下にあるとおり、もし優先分配の倍率を「1.5倍(1,500万円)」や「2倍」といった高い条件で契約してしまうと、1,500万円で会社が売れてもすべて出資者への優先分配で消えてしまい、一生懸命会社を育てた創業者の受取額がゼロになることもあり得ます。
なお、残余財産の優先株式以外にも、会社法には配当や議決権などを調整できる多様な株式の仕組みが用意されています。種類株式の全体像については、株式には種類があるぞ!で詳しく解説していますので、あわせてご覧ください。
設立・外部出資の前に確認すべき契約条項と専門家への相談
ここまで仮定に仮定を重ねてシミュレーションをしてきましたが、ビジネスの現場ではこうした事態が実際に起こり得ます。だからこそ、将来的に外部から出資を受けたり会社の売却を視野に入れたりする場合は、会社設立時の設計や、出資者と投資契約を結ぶときの事前のすり合わせがとても大切になります。
会社売却でも優先分配を働かせる「みなし清算条項」と定款
第2章でも少し触れましたが、実務でもっとも気をつけたいのが「定款の定め」と「株主間契約(投資契約)のみなし清算条項」の整合性です。
会社法に基づき定款に定める「残余財産の優先分配」は、あくまで会社を解散・清算するとき(第2章の出口例2や出口例3)のルールです。そのため、定款を変更して優先株式を発行しただけでは、株式譲渡や吸収合併などで会社を売却したとき(出口例1)の売却代金には、優先分配のルールが自動的には働きません。
そこで、M&Aによる会社売却でも優先株式のルールどおりにお金を分けるために、株主全員の間で結ぶ「株主間契約書」や「財産分配契約書」の中に、「株式譲渡や合併などで会社の支配権が移るM&Aが行われた場合は、会社が清算されたものとみなして、定款の残余財産分配ルールに従って売却代金を分配する」という条項(みなし清算条項)を入れるのが一般的です。
出資を受け入れる前には、以下のポイントを必ず確認しておきましょう。
- みなし清算の対象となる取引の範囲(株式譲渡、合併、事業譲渡などどこまで含まれるか)
- 優先分配の倍率(1倍か、それ以上か)と、参加型・非参加型のどちらか
- 定款に記載する種類株式の条文と、株主間契約書の条文に食い違いがないか
なお、会社を作るときに定款へ何を記載すべきかという基本ルールについては、会社設立時の定款記載事項で体系的に解説しています。
設立時の定款設計から出資契約まで専門家へ相談する手順
これから株式会社を設立する段階では、まずは普通株式のみでシンプルにスタートするケースが多いと思います。それでも、将来外部から資金調達をする可能性があるなら、設立時の段階から資本金の額や発行可能株式総数の設計を余裕のある形にしておくことで、のちのちの増資や種類株式の発行がぐっとスムーズになります。
そして、実際に出資者から投資や優先株式の提案を受けたときは、契約書にサインをする前に、「もし1,500万円で売れたら?」「もし5,000万円で売れたら?」といくつかの売却額パターンで自分の受取額や税引後の手取りがいくらになるかを試算してみることをおすすめします。
会社の法務や税務は奥が深く、経営者の方がお1人で考えすぎてしまうと、肝心な本業に差しさわりが出てしまいます。また、「定款の変更や登記は司法書士、投資契約書のチェックは弁護士、売却時の税金計算は税理士……いったい誰から相談すればいいのだろう?」と迷われる方も多いはずです。
下北沢司法書士事務所では、「そもそもお客様がどの士業に相談すべきか悩まなければならないのは負担が大きい。まずは気軽に相談できる窓口でありたい」と考えています。当事務所にご相談いただければ、会社設立時の定款作成や種類株式の登記手続きはもちろん、「この契約条項は弁護士さんと詰めた方がいいですね」「この出口の税金は税理士さんに試算してもらいましょう」といった形で課題を整理し、ご希望に応じて提携する弁護士や税理士をご紹介しながら、多角的にあなたのビジネスをサポートいたします。
土日や営業時間外のご相談にも対応しておりますので、会社設立や将来の出口戦略、種類株式の設計で気になることがありましたら、どうぞお気軽にお問い合わせページからご連絡ください。あなたのタイミングでお話しできるのを楽しみにお待ちしております。