事業承継で定款がない!再取得ではなく新定款再作成を選ぶ理由
先代が築き上げた会社を引き継ぎ、新しい代表者として舵取りを始めようとする事業承継の場面。代表取締役の交代に伴う役員変更登記や、金融機関での手続きを進めようとした矢先に、「会社の定款が見当たらない」と気づいて焦りを感じる後継者の方は決して少なくありません。
創業から数十年が経過している歴史ある企業や、ご家族で堅実に経営されてきた中小企業ほど、設立当時に作成した紙の定款がどこに保管されているか分からなくなっているケースが散見されます。今回は、定款を紛失した際にどのように事業承継の手続きを進めるべきか、世田谷区から代替わりの迎える会社の法務の相談を承ってきた司法書士が解説します。
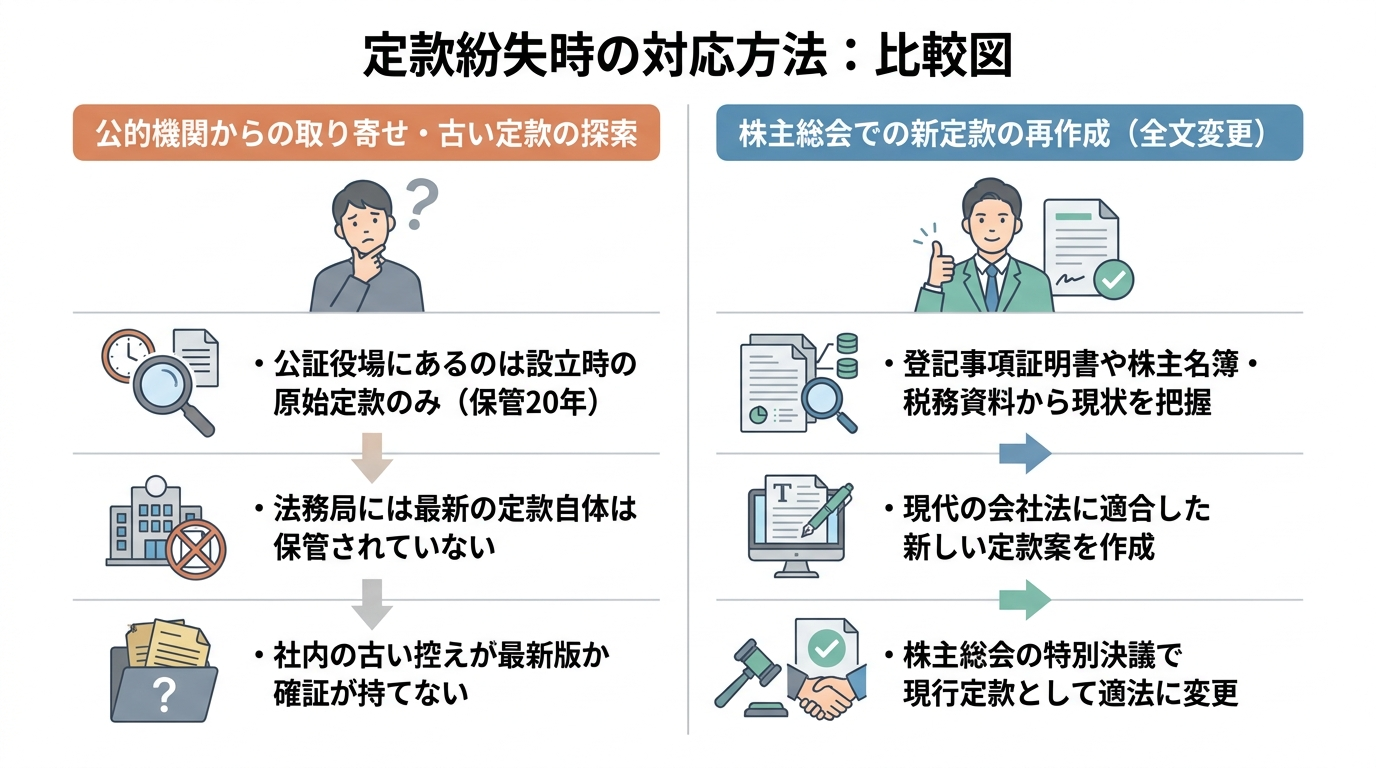
定款が見当たらないとき、多くの経営者様が最初に思い浮かべるのは「法務局や公証役場から取り寄せよう(再取得しよう)」という方法です。しかし実務上、公的機関からの取り寄せでは問題が解決しないケースが大半を占めます。設立から年数が経過している会社においては、不確実な過去の書類を探し回るよりも、株主総会の決議によって「新しい定款を1から再作成する(全文変更する)」というアプローチをとる方が、事業承継を止めずに進めるための有力な選択肢となるのです。
法務局や公証役場に「現在の定款」は保管されていない
なぜ、公的機関に問い合わせても「現在の定款」が手に入らないのでしょうか。その理由は、会社法および商業登記の制度的な仕組みにあります。
株式会社を設立する際、発起人が作成した最初の定款(これを「原始定款」と呼びます)は、公証役場で公証人の認証を受けることで法的な効力を生じます(会社法第30条第1項)。この原始定款の原本は公証役場に20年間保管されておりますので、保管期間内であれば公証役場で定款の謄本(写し)の交付を受けることが可能です。また、設立登記を申請した法務局でも、登記申請書および附属書類の保存期間(原則5年間)以内であれば、会社との利害関係を示すことで添付された原始定款の閲覧を請求できる制度があります。
しかし、設立から20年以上が経過している事業承継期の会社では、そもそも公証役場での保管期間が過ぎていることが珍しくありません。さらに重要な点として、会社設立後に商号、事業目的、本店所在地、あるいは役員の任期などを変更していても、会社成立後の定款変更は株主総会の決議によって効力を生じるため公証人の認証を受け直す必要はなく(会社法第466条)、変更後の定款自体を法務局へ提出して常に最新版を保管してもらう仕組みにもなっていないという事実があります。
登記申請の際に法務局へ提出するのは、あくまで定款変更を決議した「株主総会議事録」です。そのため、たとえ公証役場に設立当時の原始定款が残っていたとしても、そこに書かれている内容が「数々の変更を経た現在の定款(現行定款)」と一致している保証はありません。したがって、公的機関から「最新の現行定款」を再発行してもらうことは制度上できないのです。
古い定款の探索より「新定款の再作成」が確実なケース
公的機関にないとなれば、社内の金庫や書庫、あるいは顧問税理士や過去に登記を依頼した司法書士の控えから、古い定款と過去の株主総会議事録をすべて探し出して「現在の定款を復元(再生)しよう」と考えるかもしれません。
しかし、この「復元」には大きなリスクが伴います。もし顧問税理士の手元に定款のコピーが残っていたとしても、それが設立当時のままのものなのか、あるいは途中で行われた法改正や条文変更の履歴をすべて反映した最新版なのか、確証が持てないケースが多々あるからです。先代が長年経営してきた会社では、税理士に知らせないまま一部の条項を変更していたり、過去の議事録の一部が散逸していたりすることも少なくありません。
不確実な古い定款の探索に時間を費やし、「これが本当に最新の定款だろうか」と不安を抱えたまま手続きを進めるよりも、現在の登記事項証明書や会社の実態に合わせて1から新定款案を作成し、株主全員の同意や残存資料から確認した決議要件を満たす株主総会の特別決議で「これを当社の現行定款とする」と決議(全文変更)する方が、法的にも明確で実務上の確実性が高まります。なお、会社の引き継ぎに伴う法務や税務の課題を含めた全体像については、相続と事業承継で体系的に解説しています。
【新宿区事例】定款紛失から新定款再作成・代表交代を実現した流れ
ここで、実際に当事務所がサポートさせていただいた、東京都新宿区に会社を構えるA様の事例をご紹介します。父親からの事業承継に際して定款が見当たらない状態から、どのようにして新定款を再作成し、代表取締役交代の登記まで完了させたのか、実務のリアルな流れをご覧ください。
新宿区のA様は、まさにこれから父親であるB様の会社を承継し、ご自身が新社長として経営していく決意を固めたタイミングで、役員変更登記のご相談に来てくださいました。打ち合わせの席で、私はまずA様にこう尋ねました。
「A様、会社の定款はお手元にありますか?」
するとA様は少し困った表情を浮かべ、「定款というのはどのようなものでしたっけ。すみません、よくわかっていなくて……」とおっしゃいました。
「私の方こそ説明不足でした。定款は会社運営の基本ルールブックです。A様の会社ほど歴史のある会社で、昔から変えていなければ、薄い紙の冊子のようなものだと思います」
「分かりました。会社に戻って探してみますね」
実は、A様は顧問税理士の先生からのご紹介でした。念のためその税理士の先生に確認してみると、税理士事務所の方で定款の控えをお持ちであることが分かりました。しかし、税理士の先生がお持ちの定款からその後変更されている可能性も否定できません。また、司法書士として手続きを進める上では、会社の代表者となられるA様ご自身から直接定款データをご確認・ご提供いただきたいところです。そのため、税理士の先生が保管していた事実は踏まえつつも、A様には引き続き社内を探していただくようお願いしました。
数日後、A様から焦った様子でお電話が入りました。
「竹内さん、やっぱり社内に定款が見つからないんですよ。どうしましょう。法務局からでも取り寄せてみましょうか?」
その言葉を聞いて、私は落ち着いてこうお答えしました。
「大丈夫ですよ。十分対応できます。後は私の方で段取ります」
A様に限らず、定款を紛失すると法務局や公証役場から取り寄せようとされる方は非常に多いです。株式会社の設立時には公証役場で定款の認証を受けるため、そう思われるのは無理もありません。ですが前述のとおり、定款は最初に作成してしまえば、基本的にその後は公証役場が関与することはありません。もし内容を変更する時も、「株主総会」という会社内部の会議体だけで完結できるのです。確かに公証役場には原始定款の保存期間がありますが、それをわざわざ取り寄せなければならないシチュエーションは実務上そう多くはないでしょう。
実は、私がA様に比較的軽いトーンで「大丈夫ですよ」と即答できたのには、明確な法的根拠と理由がありました。事前のヒアリングでA様にも税理士の先生にも確認し、「株主が誰であるか」がはっきりしていることが分かっていたからです。
この会社の株主は、後継者であるA様と、現在の社長であるお父様のB様の2名だけでした。そして何より、A様とお父様の関係は極めて良好でした。そうであれば、株主総会の特別決議によって定款を変更することが可能なのは、この時点でおよそ見えていたのです。
「定款の変更」と聞くと、その言葉の響きから「一部の条文だけを変えること」と考えるのが普通かもしれません。ですが、全ての条項を1から作り変えることも、法律上は立派な「定款の変更」なのです。
私は、税理士の先生が持っていた古い定款の記載内容や現在の登記事項をベースにしつつ、現代の会社法に適合させた「新定款案」を作成しました。そして、この新しい定款を株主総会で決議して会社の正式な定款とすることを、A様とお父様のB様にご提案しました。お二人の快い承認を得て、定款の全文変更と、B様が代表取締役を退きA様が新代表取締役として就任する登記の準備を一気に進めました。
株主総会で定款を変更する際は、通常、今までの条項と新しい条項を比較する「新旧対照表」の形で株主総会議事録に記載することが多いです。ですが今回は1から作り直したため、株主総会議事録には「別紙記載のとおりの定款に変更する」旨を記載し、議事録の後ろに別紙として新しい定款を合綴(つなげて製本)する形をとりました。こうした法務書類の体裁を後々誰が見ても疑義が生じないように綺麗に整えるのも、司法書士に事業承継を相談するメリットの1つです。
こうして無事に新しい定款が完成し、役員変更登記も完了して、A様は名実ともに代表取締役として新しいスタートを切られました。
定款紛失時に「新定款の再作成」を進める3つの実務ステップ
新宿区の事例のように、定款が見当たらない状態から「新定款の再作成(全文変更)」を行う場合、実務ではどのような手順を踏むのでしょうか。やみくもに定款のひな形をインターネットからダウンロードして穴埋めするだけでは、現在の登記内容や税務上の届け出と矛盾が生じてしまう危険があります。
特に、現在の定款で取締役や監査役の任期が何年に設定されているか分からないまま放置していると、役員任期の管理ができず、知らないうちに選任手続きを怠って裁判所から過料(制裁金)を科される原因にもなりかねません。ここでは、法的に整合性のとれた新定款を再作成するための3つの実務ステップを具体的に解説します。
1. 登記事項証明書と税務資料から会社の現状を把握する
最初のステップは、新定款の土台となる会社の基本情報を公的書類と社内・税務資料から正確に収集することです。まずは法務局で最新の「登記事項証明書(履歴事項全部証明書)」を取得します。これを見るだけでも、定款に記載すべき主要な項目(絶対的記載事項および登記すべき事項)の多くが判明します。
| 確認する資料 | 把握できる主な定款項目・会社情報 |
|---|---|
| 登記事項証明書(履歴事項全部証明書) | 商号、本店所在地、事業目的、公告をする方法、発行可能株式総数、発行済株式の総数、資本金の額、株式の譲渡制限に関する規定、株券発行の定め、取締役会・監査役などの機関設計 |
| 法人税申告書(別表二など)株主名簿・過去の議事録・古い定款控え | 事業年度(法人税申告書)、現在の株主構成・保有株式数(株主名簿・株式異動資料および申告書別表二の照合)、役員の任期・招集時期・決議要件等(残存する定款控え・過去の株主総会議事録) |
一方で、登記事項証明書には記載されていない重要項目があります。それが「事業年度(決算期)」「役員の任期」「株主構成」です。これらは確認対象ごとに資料を分けて調査します。まず事業年度は顧問税理士が保管している法人税申告書から確認し、役員の任期や定款上の決議要件などについては、社内や税理士・司法書士の手元に残存している古い定款の控えや過去の株主総会議事録等から履歴をたどります。そして、現在の株主と議決権については、会社が備え置く株主名簿や過去の株式異動資料(株式譲渡契約書や遺産分割協議書など)を突き合わせて特定します。法人税申告書の「別表二(同族会社等の判定に関する明細書)」は申告時点の株主情報を調べる有力な補助資料となりますが、同族判定用の明細書であるため少数の株主がまとめて記載される場合もあり、現在の全株主を網羅するとは限らない点に注意が必要です。
もしこの段階で、先代が昔に名前だけを借りて割り当てた株主が存在するなど、実態と異なる株主が記載されている場合は、名義株式の整理も視野に入れながら、誰が真の株主として議決権を行使できるのかを慎重に特定していく必要があります。
2. 全ての条項を見直す「全文変更」として新定款案を作る
会社の現状データが揃ったら、ステップ2として新定款案の条文を作成します。従前の定款が不明な場合は、一部の条文を直すのではなく、第1条から最終条まで全ての条項を新しく作り直す「全文変更」という手法をとります。
この際、単に登記事項証明書の文字を書き写すだけでは不十分です。特に平成18年(2006年)5月の会社法施行よりも前に設立された会社の場合、当時の「旧商法」時代の用語やルールがそのまま残っているケースが多いため、現在の会社法に適合した内容へと全体をアップデートする絶好の機会となります。
- 株券不発行の原則化への対応:旧商法時代は「株券を発行する」のが原則でしたが、現在の会社法では「株券を発行しない」のが原則です。登記上の記載と照らし合わせ、実態に合った条文に整えます。
- 役員任期の最適化:非公開会社(すべての株式に譲渡制限がある会社)であれば、取締役や監査役の任期を最長10年まで伸長することが可能です。ご家族経営で頻繁な役員交代がない場合は、任期を何年にするか事業承継後の体制に合わせて設計します。
- 招集手続きや機関設計の整理:株主総会の招集通知期間や、取締役会を置くか置かないかなど、会社の規模と実際の運営方法に即したルールを盛り込みます。
定款に必ず盛り込まなければならない絶対的記載事項や、会社の実情に合わせて定める相対的記載事項・任意的記載事項のルールについては、会社設立時の定款記載事項と共通する基本構造ですので、これらを漏れなく網羅して新定款案を仕上げます。
3. 株主総会で決議し議事録に「別紙定款」を合綴する
新定款案が完成したら、ステップ3として株主総会を開催し、定款変更の決議を行います。ここで実務上の工夫が必要になるのが、株主総会議事録の書き方と製本の体裁です。
通常の定款一部変更であれば、議事録の中に「第〇条を次のように変更する」として変更前と変更後の条文を並べる「新旧対照表」を記載します。しかし、定款紛失による全文変更では、そもそも比較対象となる「変更前の定款条文」が正確に分からないため、新旧対照表を作ることができません。
そこで実務上は、株主総会議事録の議案および決議事項として「定款の全部を別紙のとおり変更する」(または「現行定款の全部を改め、別紙の新定款のとおり変更する」)といった文言を記載します。そして、議事録の後ろに新しく作成した定款全文を「別紙」として添付し、ホチキス止めと契印(ページとページのつなぎ目に押す印鑑)によって1つの書類として合綴(がってつ)します。
このようにして株主総会議事録と新定款を一体化させて会社に保管しておけば、今後、金融機関の融資審査や許認可の申請、あるいは税務署等への提出で「現在の定款」を求められた際にも、「この株主総会で決議された別紙が当社の現行定款です」と明確に証明することができます。
なお、現在の登記事項証明書に記載されている内容(商号、目的、本店、機関設計など)を一切変えずに定款の条文だけを再作成するのであれば、再作成した定款について公証人の認証を受ける必要はなく、定款変更それ自体の登記申請も不要です。新宿区の事例のように代表取締役の交代と同時に行う場合は、法務局へは「役員変更登記」のみを申請すれば足ります。
新定款再作成の要となる「株主総会の特別決議」と議決権要件
ここまで新定款を再作成する手順をお伝えしてきましたが、定款の全文変更を適法に行うためには、会社法および従前の定款で適用される決議要件を満たさなければなりません。その中心となる手続きが、「株主総会の特別決議」です。
先ほどご紹介した新宿区のA様の事例では、「株主がお父様とA様の2名のみで、かつお二人の関係が良好だった」からこそ、私が「大丈夫ですよ」と即答し、スムーズに新定款を再作成することができました。しかし、すべての会社の事業承継がこれほど恵まれた株主構成であるとは限りません。会社法が定める特別決議の厳格なルールと、株主構成や議決権割合による決議成立の難しさについて詳しく見ていきましょう。
定款変更に必要な「特別決議」の定足数と賛成要件
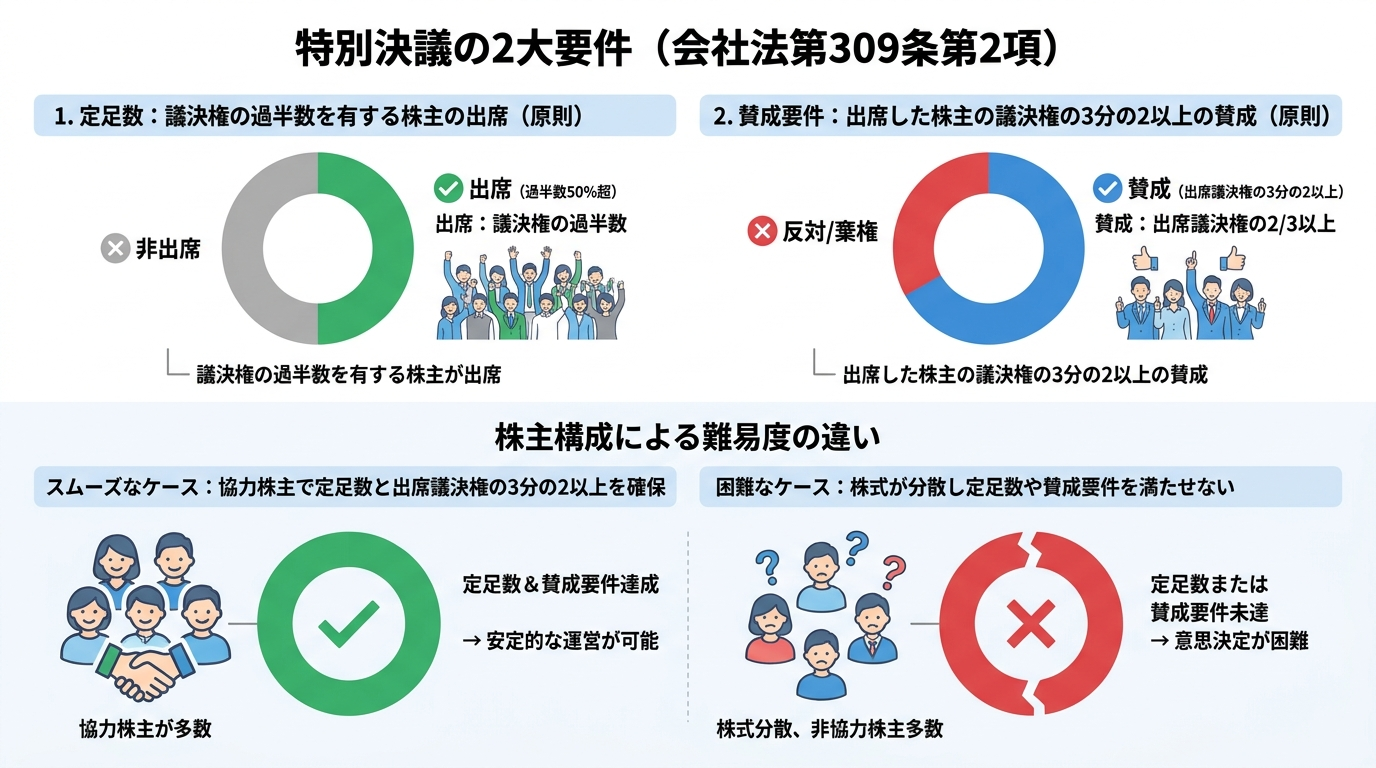
株式会社が定款を変更するには、必ず株主総会の決議によらなければなりません(会社法第466条)。そして、定款は会社の最も重要な基本規則であるため、その変更には通常の議案(普通決議)よりもハードルが高い「特別決議」が必要とされています(会社法第309条第2項第11号)。
特別決議を成立させるためには、以下の「定足数」と「賛成要件」の2つを同時に満たす必要があります。
- 定足数(会議が成立するための出席要件):
議決権を行使することができる株主の議決権の「過半数」を有する株主が株主総会に出席すること。
※法律上、定款の定めによってこの定足数を「3分の1以上の割合」まで軽減することは可能です。しかし、定款を紛失して軽減規定の有無を証明できない状態では軽減規定を利用できないため、少なくとも法定原則である「過半数」以上の出席を確保する必要があります。さらに、従前の定款で法定要件より厳しい加重要件が定められていないかも問題となるため、株主全員の同意が得られない一般的なケースでは、残存する古い定款控えや過去の議事録等から従前の決議要件を調査・確認した上で手続きを進めることが求められます。 - 賛成要件(議案を可決するための要件):
出席した当該株主の議決権の「3分の2以上」に当たる多数の賛成があること。
※定款でこれを上回る高い割合や追加要件を定めることも可能ですが、原則は3分の2以上です。
ここで極めて重要なのは、株主総会の決議は株主の「人数(頭数)」ではなく、あくまで保有する株式数に応じた「議決権の数(原則として1株につき1議決権)」で計算するという点です。たとえば株主全員が出席した株主総会で、株主が5人いて4人が賛成していても、反対している1人の株主が全体の株式の40%(出席議決権の3分の1超)を保有していれば、3分の2以上の賛成が得られないため、定款変更の特別決議は否決されてしまいます。
味方の株主が要件を満たさない場合は再作成が困難になる
もしも、経営者や後継者の「味方」となってくれる株主の議決権を集めても、この特別決議の要件(定足数および出席議決権の3分の2以上の賛成など)を満たさない場合、今回の新宿区のケースとは違って、新定款の再作成による対応は極めて困難になります。
創業から数十年が経過し、2代目・3代目へと代替わりを迎える会社では、過去の相続や贈与によって叔父・叔母、従兄弟、あるいはすでに退職した元役員などに株式が散らばっているケースが少なくありません。こうした株主分散によるリスクが顕在化していると、次のような事態に直面します。
- 反対株主・非協力的な株主の存在:後継者の経営方針に反対している親族株主や関係が悪化している大株主がいる場合、その株主が株主総会に出席して反対票を投じるのか、それとも適法な招集通知を受けても欠席するのかによって影響が異なります。反対株主が出席して議決権を行使する場合、「出席した株主の議決権の3分の1を超える反対票」があると3分の2以上の賛成要件を満たせず、事実上の拒否権を行使されて特別決議を可決できません。一方、非協力的な株主が欠席する場合は、出席した協力株主だけで定足数(原則として総議決権の過半数)を満たせるかどうかを別途判定することになります。
- 所在不明株主や認知症の株主の存在:長年連絡を取っていない株主の所在が分からなかったり、高齢の大株主(先代経営者自身を含む)が認知症を発症して判断能力を失っていたりする場合、有効な議決権行使や委任状の取得ができず、そもそも定足数や賛成数を満たせなくなる恐れがあります。
このような状況では、いくら司法書士が手元で立派な新定款案を作成しても、株主総会の特別決議を適法に通過させることができないため、定款を再作成することができません。さらに深刻なのは、定款変更ができないだけでなく、事業承継に伴うさまざまな施策がストップしてしまうことです。たとえば後継者を取締役に選任する決議(会社法第341条)でも、原則として総議決権の過半数を有する株主が出席し(定足数)、出席した株主の議決権の過半数の賛成を得る必要があります。株式の分散によって協力株主だけでは定足数を満たせなかったり、反対株主が出席して出席議決権の過半数を抑えられたりすれば、特別決議だけでなく後継者の取締役選任すら成立させられない事態に陥りかねません。
したがって、事業承継のタイミングで定款の紛失に気づいた際は、単に「定款の条文をどうやって作るか」だけでなく、「現在の株主は誰で、誰がどれだけの議決権を持っており、特別決議に協力してくれるか」を真っ先に確認しなければなりません。
下北沢司法書士事務所では、定款の再作成や役員変更といった商業登記の手続きはもちろんのこと、株主構成の確認やご家族・ご親族間の関係性にも丁寧に目を向け、税理士等の他士業とも連携しながら多角的に事業承継をサポートしております。「会社の定款が見当たらない」「株主が複数いてスムーズに代替わりできるか不安だ」とお悩みの方は、手続きが止まってしまう前に、ぜひ一度当事務所の無料相談をご活用ください。
下北沢司法書士事務所 竹内友章
東京都世田谷区北沢にある下北沢司法書士事務所は、相続手続き、遺言作成、相続放棄、会社設立、不動産売却など、幅広い法務サービスを提供しています。代表の竹内友章は、不動産業界での経験を持ち、宅地建物取引士や管理業務主任者の資格を活かし、丁寧で分かりやすいサポートを心掛けています。下北沢駅から徒歩3分の便利な立地で、土日も対応可能です。お気軽にご相談ください。