ローン完済、おめでとうございます!でも、銀行がない…?
住宅ローンを完済された後は、抵当権抹消登記の手続きが必要になります。しかし、いざ抵当権を抹消しようとしたとき、その銀行そのものが無くなっていることがあります。
状況を確認すれば、抵当権抹消に向けた手続きの進め方を整理できます。バブル期以降、日本の金融機関は大規模な再編を繰り返してきました。銀行の合併や名前の変更は、決して珍しいことではないのです。この記事では、そのような状況でお困りの方のために、銀行とのやりとりも丁寧に行ってきた世田谷の司法書士が、抵当権を抹消するための具体的な手続きを分かりやすく解説していきます。
なぜ、昔の銀行が見つからないのか?
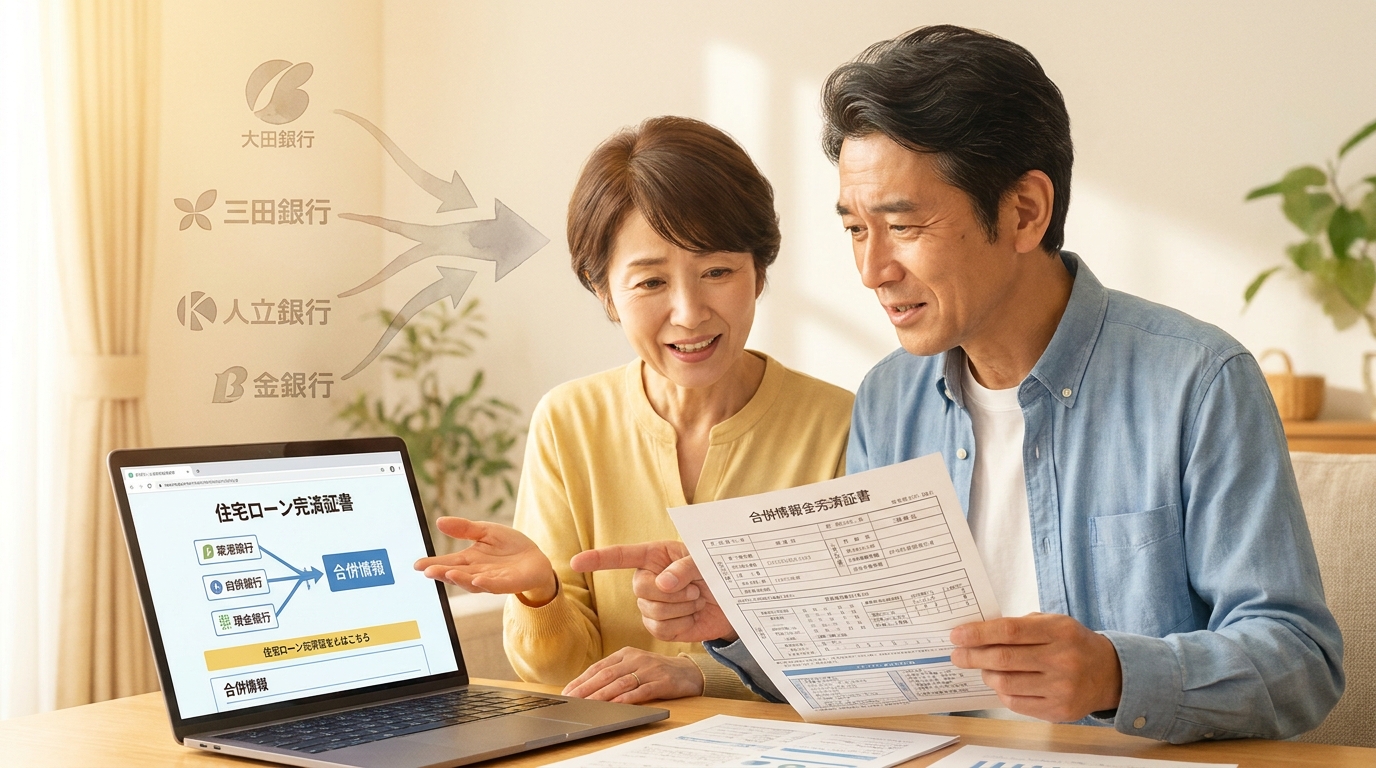
「昔はたしかに〇〇銀行だったはずなのに…」そう思われるのも当然です。平成から令和にかけて、多くの銀行で合併や統合が行われてきました。
例えば、以下のような変遷をご記憶の方もいらっしゃるかもしれません。
- 太陽神戸銀行と三井銀行が合併して「太陽神戸三井銀行」になり、その後「さくら銀行」を経て、住友銀行と合併し現在の「三井住友銀行」に。
- 第一銀行と日本勧業銀行が合併して第一勧業銀行となり、その後、第一勧業銀行、富士銀行、日本興業銀行の3行が統合・再編され、現在のみずほ銀行につながっています。
このように、あなたがローンを組んだ銀行が、今は別の名前になっている、あるいは他の銀行の一部になっているケースは非常に多いのです。ですから、「自分の状況だけが特別なのでは…」とご心配なさらないでくださいね。
抵当権が残ったままだと、どんな問題が?
ローンを完済すれば抵当権は自動的に消える、と思われがちですが、実はそうではありません。法務局へ「抵当権抹消登記」を申請して、初めて登記簿から記録を消すことができます。
もしこの手続きを放置してしまうと、将来的にいくつかの困った事態を引き起こす可能性があります。
- 不動産売却の支障になりやすい:抵当権が付いたままの不動産は、買主や金融機関から抹消を求められるのが一般的です。売却を決めたときに、急いで手続きを進める必要が生じることがあります。
- 新たなローンを組む際の担保にできない:その不動産を担保に新たな融資を受けようとしても、古い抵当権が残っていると審査で不利になることがあります。
- 将来、相続で子どもたちに負担をかける:ご自身が亡くなった後、相続人であるお子さんたちがこの手続きをしなければならなくなります。時間が経てば経つほど関係者は増え、書類の入手も困難になり、手続きはさらに複雑化してしまいます。
将来の選択肢を狭めないためにも、ローンを完済したこのタイミングで、きちんと手続きを済ませておくことが大切です。特に相続が発生すると手続きがより複雑になるため、注意が必要です。詳しい手順については、相続した実家の抵当権抹消の進め方をご覧ください。
銀行合併の抵当権抹消が複雑になる理由【相続との比較で理解】
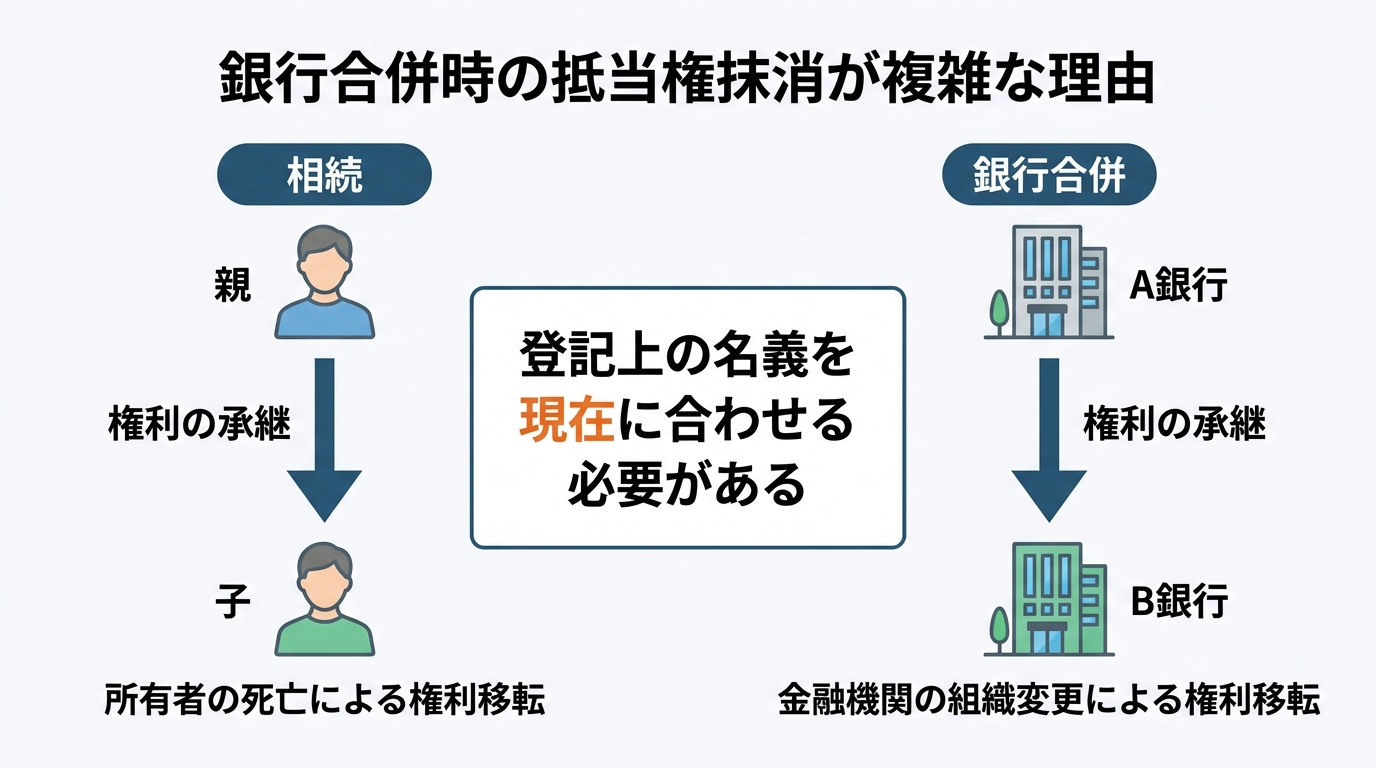
では、なぜ銀行が合併していると、通常の抵当権抹消手続きよりも複雑になってしまうのでしょうか。その理由を理解するために、少し「相続」と比べて考えてみましょう。
人が亡くなると、その方が持っていた財産や権利(プラスの財産もマイナスの借金も)は、相続人に引き継がれます。不動産の名義変更(相続登記)は、「この不動産の所有権は、亡くなった〇〇さんから、相続人である△△さんに移りました」という権利の移転を公に示す手続きです。
銀行の合併も、これと似た考え方をします。銀行Aが銀行Bに吸収合併されると、銀行Aが持っていた権利(この場合は、あなたの不動産に対する抵当権)は、すべて銀行Bに引き継がれます。これもまた「権利の承継」なのです。
登記手続きには大原則があります。それは、「登記簿上の権利者と、現在の権利者が一致していないと、次の手続きができない」ということです。
つまり、登記簿上は「抵当権者:銀行A」となっているのに、現在の権利者である「銀行B」が「完済されたので抹消します」と申請しても、法務局は受け付けてくれません。まずは、「抵当権が銀行Aから銀行Bに移りました」という『抵当権移転登記』を申請し、登記簿上の名義を現在の銀行Bに直してからでなければ、抹消手続きに進めないのです。
この「ひと手間」が加わること、これが銀行合併時の抵当権抹消が複雑になる最大の理由です。
あなたのケースはどれ?銀行合併3つのパターン別・対処法
「権利の承継」の仕組みが分かったところで、次はご自身の状況がどのパターンに当てはまるかを確認し、具体的な対処法を見ていきましょう。銀行の状況によって、手続きの進め方や必要書類が変わってきます。
パターン1:商号(名前)だけが変わった場合
これは最もシンプルなケースです。会社の法人格(法人としての同一性)は変わらず、名前だけが変わった場合です。例えば、「協和埼玉銀行」が「あさひ銀行」になったようなケースがこれにあたります。
- 誰に連絡するか:現在の銀行の「抵当権抹消担当部署」や「融資担当部署」
- 手続きの特徴:この場合、抵当権という権利そのものが移転したわけではありません。そのため、前述した「抵当権移転登記」は不要です。
- 必要なもの:通常の抵当権抹消書類に加えて、「商号が変更したこと」を証明する書類(履歴事項証明書など)を銀行から受け取り、それを添付して抹消登記を申請します。仮に証明書類がないとしても「会社法人等番号」で繋げれば問題ありません。
このパターンであれば、比較的スムーズに手続きを進めることができるでしょう。
パターン2:他の銀行に吸収合併された場合
あなたがローンを組んだ銀行(A銀行)が消滅し、別の銀行(B銀行)に吸収されてしまったケースです。例えば、三和銀行と東海銀行が合併してUFJ銀行(当時)になったような場合が該当します。
- 誰に連絡するか:合併後の銀行(承継銀行)の担当部署
- 承継銀行の探し方:全国銀行協会の銀行変遷史データベースや、法務局の登記情報提供サービスで会社の登記情報を調べることで、どの銀行に権利が引き継がれたかを確認できます。
- 手続きの特徴:このケースでは、抹消登記の前提として「合併を原因とする抵当権移転登記」が必須となります。
- 必要なもの:通常の抹消書類に加え、合併の事実を証明するための書類(承継銀行の履歴事項証明書や、消滅した銀行の閉鎖事項証明書など)が必要になります。
手続きが一段階増えるため、少し複雑になります。特に何十年も前に設定された古い抵当権の場合、承継関係の証明が難しくなることもあります。より具体的な手順については、古い抵当権を抹消する特例の記事も参考になるかもしれません。
パターン3:数次の合併を繰り返している場合(みずほ銀行など)
最も複雑なのが、A銀行→B銀行→C銀行というように、何度も合併を繰り返しているケースです。先ほど例に出した、みずほ銀行(第一勧業銀行、富士銀行、日本興業銀行が合併)などがこの代表例です。
- 誰に連絡するか:最終的に権利を承継した現在の銀行の担当部署
- 手続きの特徴:登記簿上の抵当権者(例えば第一勧業銀行)から、現在の抵当権者(みずほ銀行)までの権利の変遷を、すべて証明する必要があります。
「え、じゃあ途中の合併を全部登記しなきゃいけないの?」と不安に思われたかもしれません。ご安心ください。実務上は、途中の合併を一つひとつ登記する必要はありません。「登記簿上の抵当権者から、最終的な現在の承継会社へ、1件の抵当権移転登記」を申請すれば足ります。
ただし、その1件の申請のために、すべての合併の経緯を証明する膨大な書類が必要になることが多く、専門的な知識が求められます。このような連件での申請は、司法書士が最も得意とするところです。
【司法書士の実例】銀行との連携で複雑な抵当権抹消を解決
ここで、私が実際に経験したケースをご紹介させてください。それは、専門家が間に入ることで、いかに手続きがスムーズに進むかを感じていただける事例かと思います。
以前、相続登記でお手伝いさせていただいたAさんから、ある日お電話がありました。「竹内さん、目黒の自宅マンションのローンを完済したんです。銀行に連絡したら、登記は竹内さんにお願いするつもりだと伝えたところ、銀行が『竹内さんと直接お話ししたい』と言っていて…。電話番号をお伝えしてもよろしいでしょうか?」
正直なところ、私は少し不思議に思いました。通常、完済後の抵当権抹消は、銀行がお客様に書類を渡して終わり、ということがほとんどで、司法書士が直接銀行とやりとりするケースは多くないからです。
「もちろんです」とお答えし、Aさんから事情を伺うと、やはり今回のケースも銀行の組織再編が関係していました。お金を借りた当時の銀行は、その後の吸収合併によって、もう存在していなかったのです。
すぐに銀行の担当者の方から連絡があり、状況が明らかになりました。抹消登記の前に、合併による抵当権移転登記が必要だということでした。私はすぐさま担当者の方と、必要な書類のすり合わせを始めました。このような銀行側の都合による移転登記の費用は、銀行側で負担していただくのが一般的です。そのため、お見積書の送付先なども確認し、手続きの段取りを整えていきました。
数日かけて、登記申請に使う委任状の書式に至るまで、事前にひな型を確認させてもらい、万全の準備を整えました。銀行担当者の方との間で「これで完璧ですね」という状態を作り上げてから、後日、Aさん経由で銀行から発行された書類一式を受け取り、無事に登記を完了させることができました。
この事例のように、複雑な手続きでは、金融機関側も専門家と直接やりとりすることを望む場合があります。お客様が間に入って双方の専門的なやりとりを取り次ぐ場合、負担が大きくなることがあります。専門家が窓口になることで、お客様は煩わしいやりとりから解放され、安心して結果を待つことができるのです。
手続きは自分でできる?司法書士に任せるべき?判断のポイント
「手続きの概要は分かったけれど、これを自分でやるべきか、専門家に任せるべきか…」と迷われる方もいらっしゃるでしょう。もちろん、ご自身で手続きを進めることも可能です。しかし、銀行合併が絡むケースでは、専門家への依頼を検討した方が、書類不備や手続き遅延のリスクを抑えやすい場合があります。
ここでは、どのような場合に司法書士への依頼をおすすめするか、具体的な判断ポイントをご紹介します。
司法書士への依頼をおすすめするケース
以下の項目に一つでも当てはまる場合は、一度専門家にご相談いただくことを強くおすすめします。
- 合併を2回以上繰り返していることが分かった
→必要書類が膨大になり、権利関係の調査が複雑になるため。 - 不動産の所有者が亡くなっており、相続人も関わってくる
→所有者が亡くなった時期やローン完済の時期によって、相続登記が前提として必要になる場合があります。相続人が複数いる場合はさらに複雑です。 - 銀行から受け取るはずの書類(登記済証や登記識別情報など)を紛失してしまった
→権利証がない場合、通常とは異なる手続きが必要になるため、専門家のサポートを受けた方が進めやすい場合があります。 - 近々、その不動産の売却を予定している
→売却スケジュールに合わせて、登記申請の準備を計画的に進める必要があるため。 - 平日の日中に、銀行や法務局へ何度も足を運ぶ時間がない
→手続きでは法務局とのやりとりが必要になり、窓口相談や書類確認が必要な場合は平日の日中の対応が求められることがあります。
これらのケースでは、ご自身で進めようとすると、多大な時間と労力がかかったり、書類の不備で手続きが滞ってしまったりするリスクがあります。お困りの際は、ぜひ司法書士への相談もご検討ください。
司法書士に依頼した場合の費用と手続きの流れ
実際に司法書士に依頼した場合、どのくらいの費用がかかり、どのような流れで進むのか、大まかなイメージをお伝えします。
【費用の内訳】
- 登録免許税:登記を申請する際に国に納める税金です。抵当権抹消登記は、不動産1個につき1,000円です。(土地と建物なら2,000円)
- 司法書士報酬:手続きを代行する司法書士への報酬です。通常の抵当権抹消であれば1万5,000円~2万円程度が一般的ですが、銀行合併による抵当権移転登記が必要な場合は、その分の報酬が加算されることがあります。
- その他実費:登記情報を確認するための費用や、郵送費などがかかります。
当事務所では、必ず事前にお見積もりを提示し、ご納得いただいた上で手続きを進めますのでご安心ください。詳しい料金一覧はこちらでご確認いただけます。
【手続きの流れ】
- ご相談・お見積もり:まずはお電話やメールで状況をお聞かせください。無料でお見積もりを作成します。
- ご依頼(委任契約):内容にご納得いただけましたら、委任状にご署名・ご捺印いただきます。
- 銀行とのやりとり・書類収集:司法書士が銀行と直接連絡を取り、必要な書類を収集・作成します。
- 登記申請:準備が整い次第、司法書士が法務局へ登記を申請します。
- 手続き完了・書類のご返却:登記が完了しましたら、完了書類一式をお客様にお渡しして、すべて終了です。
まとめ:複雑な抵当権抹消は、まず専門家へご相談ください
住宅ローンを完済した後に、当時の借入先が見つからない場合は、現在の承継金融機関や必要書類を確認する必要があります。
しかし、この記事でお伝えしてきたように、銀行が合併や商号変更をしていても、必要書類や承継関係を確認することで、抵当権抹消の手続きを進められる可能性があります。ただ、その手続きは通常のケースより複雑になりがちで、ご自身で解決するには多くの時間と手間がかかる可能性があります。
一人で抱え込まず、まずは専門家である司法書士に相談してみることが、スムーズな解決への一番の近道です。当事務所では、不安や辛さを抱えた方でも安心して話せる無料相談を大切にしています。「何から手をつけていいか分からない」という段階でも全く問題ありません。どうぞ、お気軽にお問い合わせください。
下北沢司法書士事務所 竹内友章
東京都世田谷区北沢にある下北沢司法書士事務所は、相続手続き、遺言作成、相続放棄、会社設立、不動産売却など、幅広い法務サービスを提供しています。代表の竹内友章は、不動産業界での経験を持ち、宅地建物取引士や管理業務主任者の資格を活かし、丁寧で分かりやすいサポートを心掛けています。下北沢駅から徒歩3分の便利な立地で、土日も対応可能です。お気軽にご相談ください。