大家さんの“万が一”に備える保険の全体像
賃貸アパートや投資マンションの経営は、安定した収益が期待できる一方で、予測不能なトラブルと常に隣り合わせです。特に近年、孤独死や自然災害、設備の老朽化による事故など、大家さんの頭を悩ませる問題は多様化しています。こんにちは。大家さんの相談を数多く受けてきた世田谷の司法書士、下北沢司法書士事務所の竹内です。
これまで多くの大家さんとお話しする中で、「本当は保険が使えるのに、そのことに気づかず自己資金で対応してしまった」というケースに何度も遭遇してきました。これは非常にもったいないことです。適切な保険に加入し、その内容を正しく理解していれば、予期せぬ出費を抑え、大切な資産と安定した賃貸経営を守ることができます。この記事では、複雑で分かりにくい大家さん向けの保険について、その全体像から確認すべきポイントまで、不動産トラブルや相続対応に関わる司法書士の視点も交えて解説していきます。
賃貸経営に潜む3つの代表的なリスク
まず、大家さんが備えるべきリスクにはどのようなものがあるのでしょうか。漠然とした不安を具体的な課題として認識するために、代表的な3つのリスクを見ていきましょう。
- 孤独死・入居者の死亡
単身世帯の増加に伴い、室内での孤独死はどの物件でも起こりうるリスクです。発見が遅れると、特殊清掃や原状回復に高額な費用がかかるだけでなく、次の入居者が見つかるまでの家賃収入の途絶や、事故物件としての資産価値の下落にも繋がりかねません。 - 火災・自然災害
火災はもちろんのこと、近年多発する台風による風災や、ゲリラ豪雨による浸水被害なども大きなリスクです。建物の修繕費用だけでなく、修繕期間中の家賃収入がゼロになる可能性もあります。家賃滞納とはまた違った形で、キャッシュフローに深刻な影響を与えます。 - 設備不備による賠償責任
建物の管理不備が原因で第三者に損害を与えてしまうケースです。例えば、「外壁のタイルが剥がれ落ちて通行人にケガをさせた」「共用部の水道管が破裂し、階下のテナントの商品を水浸しにしてしまった」といった事故では、大家さんが損害賠償責任を問われることになります。
知っていますか?大家さんの保険と入居者の保険の違い
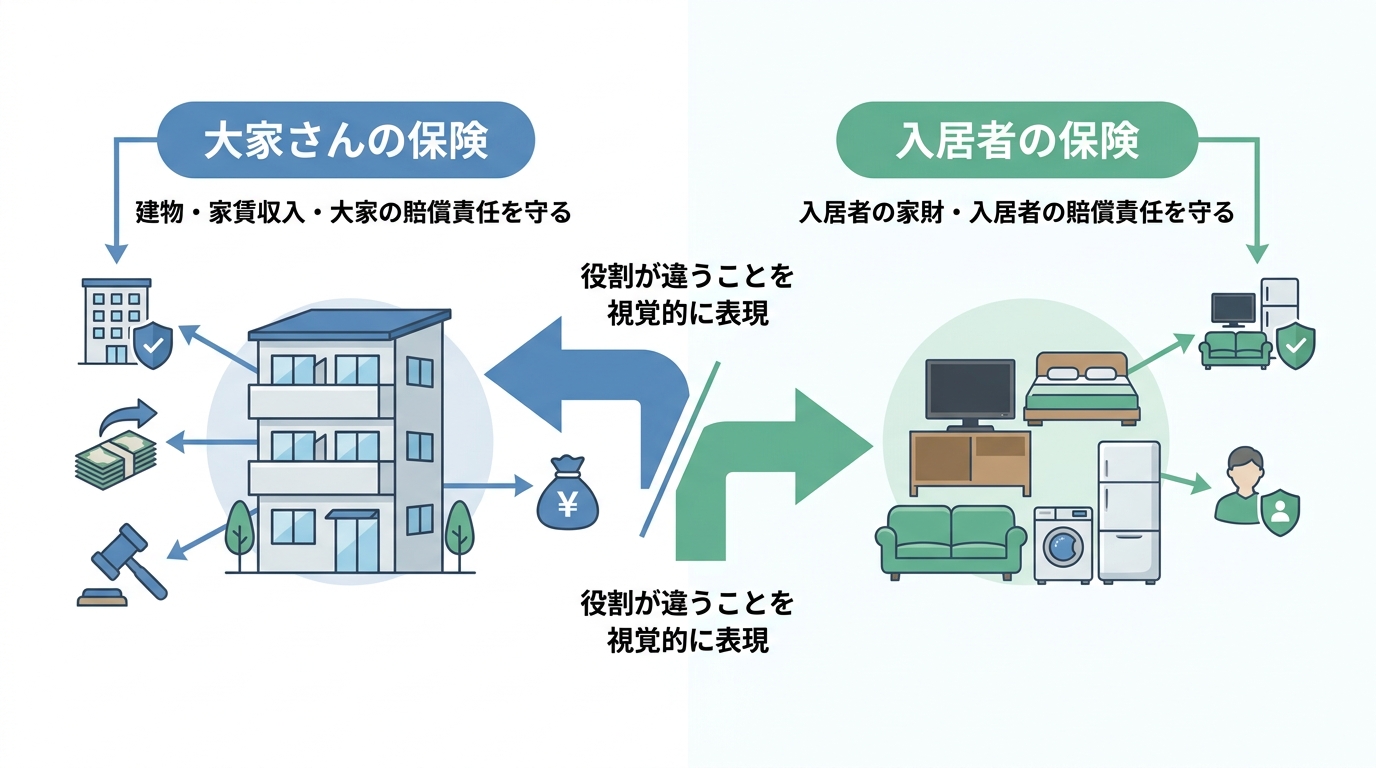
ここで、多くの方が混同しがちな「大家さん(オーナー)向けの保険」と「入居者向けの保険」の違いをはっきりさせておきましょう。この2つは守る対象が全く異なります。
大家さん向けの保険
目的は「建物そのものと、大家さんの事業(家賃収入や賠償責任)」を守ることです。建物の損害や、災害時の家賃収入の減少、第三者への賠償事故などをカバーします。
入居者向けの保険(借家人賠償責任保険など)
目的は「入居者の家財と、入居者が負う賠償責任」を守ることです。入居者自身の家具や家電の損害、そして入居者の過失(火の不始末など)で部屋に損害を与えてしまった場合の大家さんへの賠償などをカバーします。
この役割分担を理解することが、無駄なく、漏れのない保険設計を行うための第一歩となります。
【孤独死・自殺に備える】家主費用特約と孤独死保険
賃貸経営における最も深刻なリスクの一つが、孤独死への対応です。このリスクに備えるための保険には、大きく分けて2つの選択肢があります。多くの大家さんにとって基本となる「家主費用特約」と、より手厚い補償を求める方向けの「孤独死保険」です。それぞれの特徴を比較し、ご自身の物件に合った備えを考えてみましょう。
まず検討すべき「家主費用特約」の補償内容
「家主費用特約」は、多くの火災保険にオプションとして付帯できる特約です。これが孤独死リスクへの備えの第一歩であり、最も基本的な対策となります。
この特約の大きなメリットは、孤独死だけでなく、自殺や犯罪による死亡など、賃貸室内で入居者が亡くなった場合に発生する幅広い費用をカバーしてくれる点です。具体的には、以下のような費用が補償の対象となります。
- 原状回復費用:特殊清掃、消臭、リフォームにかかる費用
- 遺品整理費用:残置された家財の整理・処分費用
- 家賃損失:原状回復や次の入居者が見つかるまでの空室期間中の家賃収入
補償の上限額は保険会社によって異なりますが、100万円程度が一般的です。まずはご自身が加入している火災保険に、この特約が付帯できるか、または既についているかを確認してみることを強くお勧めします。万が一、入居者が亡くなられた際の初期対応や相続人調査で困った場合は、専門家への相談も視野に入れましょう。より詳しい手順については、孤独死した方の相続人調査に関する記事をご覧ください。
より手厚い「孤独死保険(少額短期保険)」との比較
「家主費用特約だけでは、万が一の際の補償額が心もとない」と感じる大家さんや、より手厚い備えを求める方には、少額短期保険会社などが提供する「孤独死保険」という選択肢があります。
これらの保険は孤独死リスクに特化しているため、補償内容が非常に手厚いのが特徴です。例えば、原状回復費用の上限が300万円程度に設定されていたり、家賃保証の期間が長く設定されていたりと、家主費用特約を大きく上回る補償が期待できます。
ただし、メリットばかりではありません。注意点として、火災保険とは別に保険料が発生することや、物件の全室加入が条件となっている場合が多いことなどが挙げられます。
家主費用特約で基本的なリスクに備えつつ、物件の特性(単身高齢者の入居割合が高いなど)に応じて、孤独死保険への加入を検討するというのが現実的な判断になるでしょう。孤独死後のアパート売却も視野に入れる場合は、専門家のアドバイスが有効です。
【火災・自然災害・水漏れ】火災保険の基本と重要特約
孤独死以外にも、賃貸経営には様々なリスクが伴います。大家さんが加入する火災保険は、「火災」だけでなく、契約内容や特約によって風災・水災・漏水などの損害に備えられる場合があります。例えば、水道管の破裂による水漏れや、台風による浸水被害など、オプションとして色々なものが揃っています。ここでは、基本的な補償内容と、大家さんにとって特に重要となる3つの特約を見ていきましょう。
家賃収入を守る「家賃補償(家賃収入減少)特約」
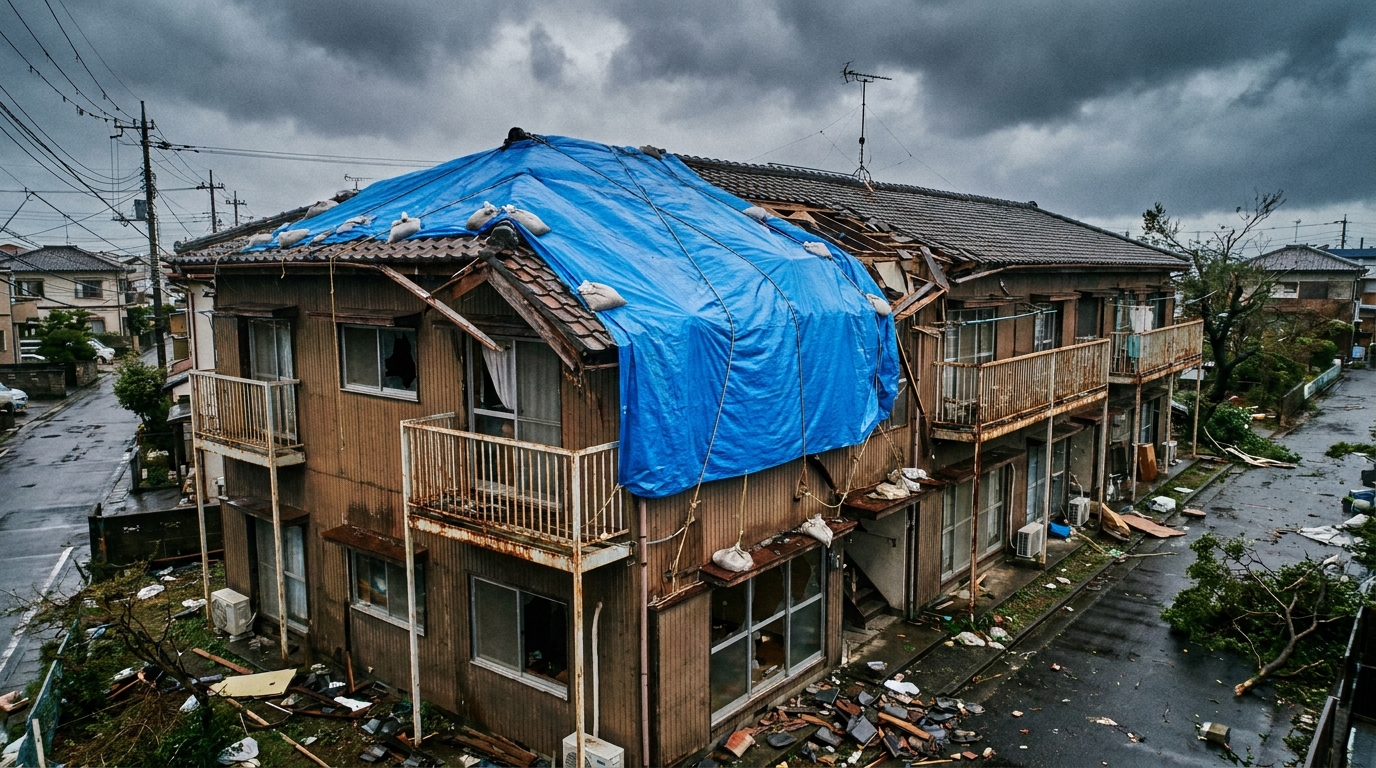
火災や水災などで建物が損壊し、修理のために一時的に部屋を貸せなくなった場合、その期間の家賃収入は途絶えてしまいます。銀行ローンを組んで物件を運営している場合、家賃収入の途絶は資金繰りに大きな影響を与える可能性があります。
この「家賃補償特約」は、そうした家賃収入の減少に備えるための特約です。復旧工事中の家賃収入の減少分を補償してくれます。補償される期間は6ヶ月や12ヶ月などプランによって選べます。安定した賃貸経営を続ける上で、必須とも言える特約の一つです。
建物管理の賠償事故に備える「施設賠償責任特約」
建物の管理不備が原因で、入居者や通行人など第三者に損害を与えてしまった場合の賠償リスクに備えるのが「施設賠償責任特約」です。
「共用廊下の電灯が切れていたせいで入居者が転んで骨折した」「給排水管の老朽化で漏水し、階下の部屋の家財をダメにしてしまった」など、大家さん自身の責任が問われる事故は意外と身近にあります。こうした事故は高額な損害賠償に発展する可能性があり、空き家の管理不行き届きと同様に、所有者として損害賠償責任を問われる場合があります。この特約も、安心して経営を続けるためには欠かせない備えと言えるでしょう。
忘れてはいけない「地震保険」の必要性
ここで非常に重要な点をお伝えします。通常の火災保険だけでは、地震・噴火またはこれらによる津波を原因とする火災や損壊は補償されません。
これらの損害に備えるには、火災保険とセットで「地震保険」に加入する必要があります。地震保険の保険金額は、主契約である火災保険の保険金額の30%~50%の範囲内で設定し、建物は5,000万円、家財は1,000万円が限度とされています。
地震大国である日本で不動産を所有する以上、このリスクを無視することはできません。自治体が公表しているハザードマップなどを確認し、ご自身の物件が所在するエリアのリスクを把握した上で、加入を真剣に検討すべき保険です。
司法書士が不動産トラブル対応の観点から解説する、保険確認の3つの視点
ここまで様々な保険や特約をご紹介してきましたが、最後に、不動産トラブルの実務に携わる司法書士として、保険選びで後悔しないための、より本質的な3つの視点をお伝えします。
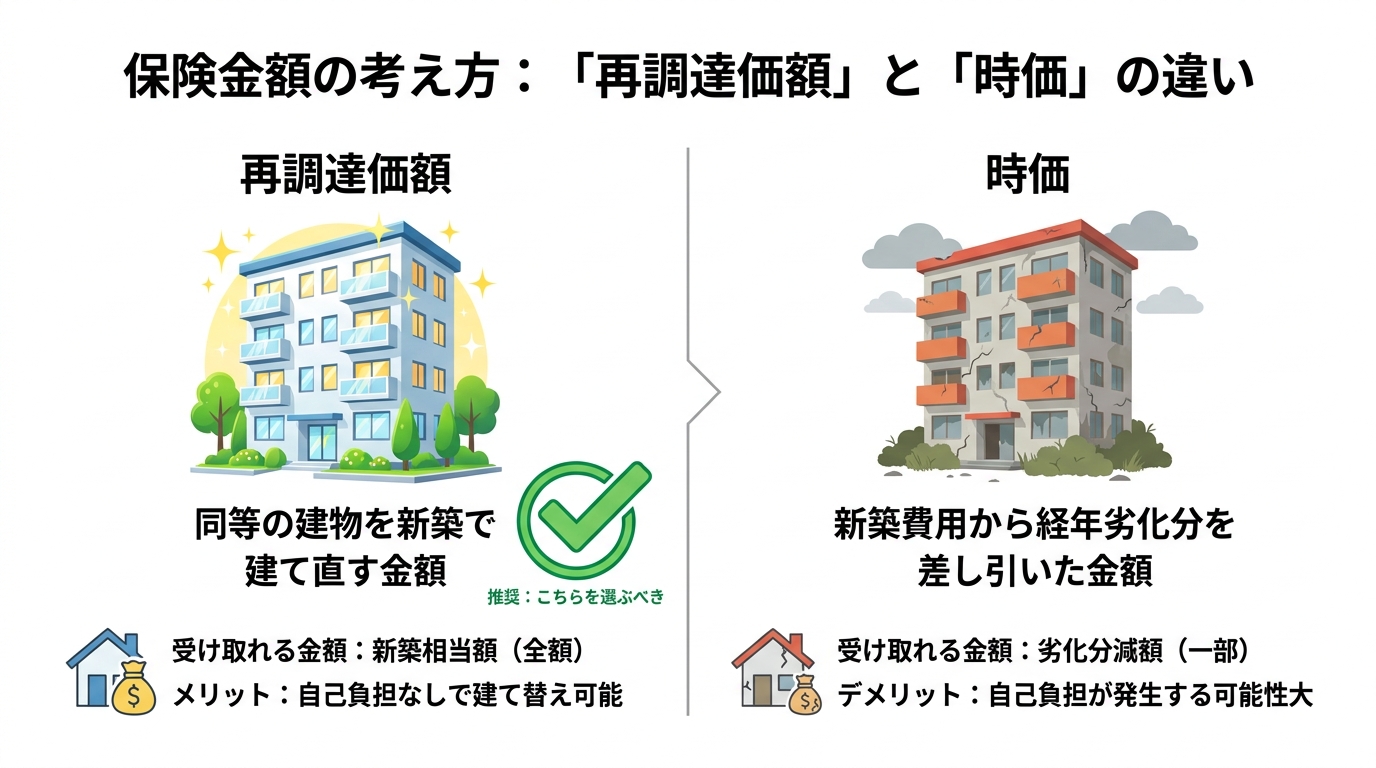
視点1:「時価」ではなく「再調達価額」で契約する
保険金額を設定する際、「時価」と「再調達価額」という2つの基準があります。この選択を間違えると、いざという時に大きな差が出ます。
- 時価:同等の建物を再建築する費用から、経年劣化による価値の減少分を差し引いた金額。
- 再調達価額:同等の建物を新たに建築・購入するために必要な金額。
もし「時価」で契約していると、火災で建物が全焼した場合、受け取れる保険金は老朽化した分だけ減額されてしまい、建物を建て直す費用には全く足りません。保険料とのバランスを確認しつつ、建物の再建費用を重視する場合は、「再調達価額」を基準にした契約を検討することが重要です。
視点2:保険料と自己負担のバランス(免責金額)を考える
免責金額とは、損害が発生した際に自己負担する金額のことです。この金額を高く設定すればするほど、月々の保険料は安くなります。
しかし、保険料の安さだけを追求して免責金額を高くしすぎると、小さな損害が発生するたびに自己資金で修理する必要が出てきます。これが頻発すると、かえってキャッシュフローを圧迫することになりかねません。ご自身の財務状況やリスク許容度を考慮し、「毎月の保険料」と「万が一の際の自己負担額」のバランスを慎重に考えることが重要です。
視点3:請求をスムーズにするための普段からの備え
いざ事故が発生した際、保険金請求がスムーズに進むかどうかは、日頃の備えにかかっています。トラブルを法的な問題に発展させないためにも、以下の点は必ず意識してください。
- 証拠の保全:被害を受けたら、すぐに様々な角度から被害状況の写真を撮影しましょう。
- 書類の保管:修繕を依頼した業者からの見積書や報告書は、必ず保管しておきます。
- 迅速な連絡:事故が発生したら、時間を置かずに保険会社へ連絡を入れましょう。
こうした初期対応が、その後の手続きを大きく左右します。相続人への連絡に適切な郵送方法を選ぶのと同じように、保険請求においても適切な手順を踏むことが極めて重要です。
まとめ:最適な保険は大家さん一人ひとり違います
ここまで見てきたように、大家さん向けの保険は意外なほど充実しており、孤独死から自然災害、賠償事故まで、賃貸経営に潜む様々なリスクに備えることができます。
しかし、どの保険や特約が最適解となるかは、物件の構造や築年数、立地条件、そして大家さんご自身の経営方針や考え方によって一人ひとり異なります。保険は「入っておけば安心」というものではなく、「自分のリスクに合っているか」が最も重要です。
もし、ご自身の保険内容に少しでも不安を感じたり、どの保険を選べば良いか迷ったりした際には、ぜひ一度ご相談ください。下北沢司法書士事務所では、賃貸経営でトラブルが発生した場合の相続人調査、書類作成、法的手続きに関するご相談など、司法書士の業務範囲内でサポートいたします。ご相談を希望される場合は、お問い合わせフォームからご連絡ください。